
Markt & Investieren
Die reale US-Rendite steht so hoch wie im November 2008, aber aus dem umgekehrten Grund
Stand 17. September 2026. Zehnjährige US-Staatsanleihen mit Inflationsschutz brachten am 16. September 2,68 Prozent über der Inflation, so hoch wie zuletzt am 26. November 2008. Die gewöhnliche zehnjährige Rendite stand am selben Tag bei 5,01 Prozent, 2008 bei 2,99 Prozent. Der Unterschied liegt in der Inflation, die der Markt einpreist. Heute sind das 2,33 Prozentpunkte, im November 2008 waren es 0,31 Prozentpunkte, weil Anleihen mit Inflationsschutz in der Finanzkrise kaum Käufer fanden. Seit Januar stieg die gewöhnliche Rendite um 0,82 Prozentpunkte, und 0,74 Prozentpunkte davon kommen aus dem realen Teil.
Dieselbe Zahl, zwei Zerlegungen
Die wichtigsten Zahlen auf einen Blick
| Zahl | Bedeutung |
|---|---|
| 5,01 % | Zehnjährige US-Rendite am 16. September 2026 |
| 2,68 % | Zehnjährige inflationsgeschützte Rendite am 16. September 2026 und zuletzt gleich hoch am 26. November 2008 |
| 2,33 Pp | Eingepreiste Inflation über zehn Jahre am 16. September 2026 |
| 4,19 % / 1,94 % / 2,25 Pp | Rendite, realer Teil und eingepreiste Inflation am 2. Januar 2026 |
| 4,80 % / 2,43 % / 2,37 Pp | Dieselben drei Werte am 8. September 2026 |
| +6 und −5 Basispunkte | Veränderung von realem Teil und eingepreister Inflation am Tag der Fed-Erhöhung, 15. auf 16. September 2026 |
| 2,99 % / 0,31 Pp | Rendite und eingepreiste Inflation am 26. November 2008 |
| 3,15 % / 0,05 Pp | Höchster realer Teil 2008 am 21. November, eingepreiste Inflation am selben Tag |
| −1,94 Pp | Eingepreiste Inflation über fünf Jahre am 21. November 2008, also negativ |
| 4,98 % / 2,49 % / 2,49 Pp | Rendite, realer Teil und eingepreiste Inflation am 19. Oktober 2023 |
| 2,52 % | Höchster realer Teil 2023, am 25. Oktober |
| 2,18 bis 2,50 Pp | Spanne der eingepreisten Inflation über zehn Jahre im Jahr 2026 bis zum 16. September |
Die Lesart hinter den höheren Renditen
Die Rendite zehnjähriger US-Staatsanleihen hat in dieser Woche die Marke von fünf Prozent überschritten und schloss am Tag der Fed-Erhöhung bei 5,01 Prozent. Gelesen wird der Anstieg überwiegend als Inflationsangst. Ein Fass Brent kostet rund 104 Dollar, die amerikanischen Verbraucherpreise stiegen bis August um 3,4 Prozent, und wer höhere Inflation erwartet, verlangt für langes Geld mehr Zins. Das klingt schlüssig, und es ist nachprüfbar.
Nachprüfbar ist es, weil das US-Finanzministerium neben seiner gewöhnlichen Zinskurve eine zweite veröffentlicht, die für Anleihen mit Inflationsschutz. Deren Zins kommt zur Inflation hinzu, er ist also der reale Teil. Diese Rendite lag am 16. September bei 2,68 Prozent. So hoch stand sie zuletzt am 26. November 2008, in der schärfsten Phase der Finanzkrise.
Ein Höchststand seit 2008 klingt nach Krise. Die Zahl ist tatsächlich dieselbe wie damals. Wie sie zustande kommt, ist es nicht, und genau daran hängt, was sie für einen Anleger bedeutet.
Realer Teil und eingepreiste Inflation, vier Tage nebeneinander
Eine gewöhnliche Anleihe zahlt einen festen Zins, eine inflationsgeschützte zahlt ihren Zins zusätzlich zur gemessenen Inflation. Wer beide kaufen kann, wird zwischen ihnen gleichgültig, wenn die Differenz genau der Inflation entspricht, die er erwartet. Deshalb heißt diese Differenz eingepreiste Inflation, international Breakeven. Wie die Zerlegung funktioniert, steht ausführlich in einer früheren Analyse der US-Rendite, hier geht es um das, was sie an diesen vier Tagen zeigt.
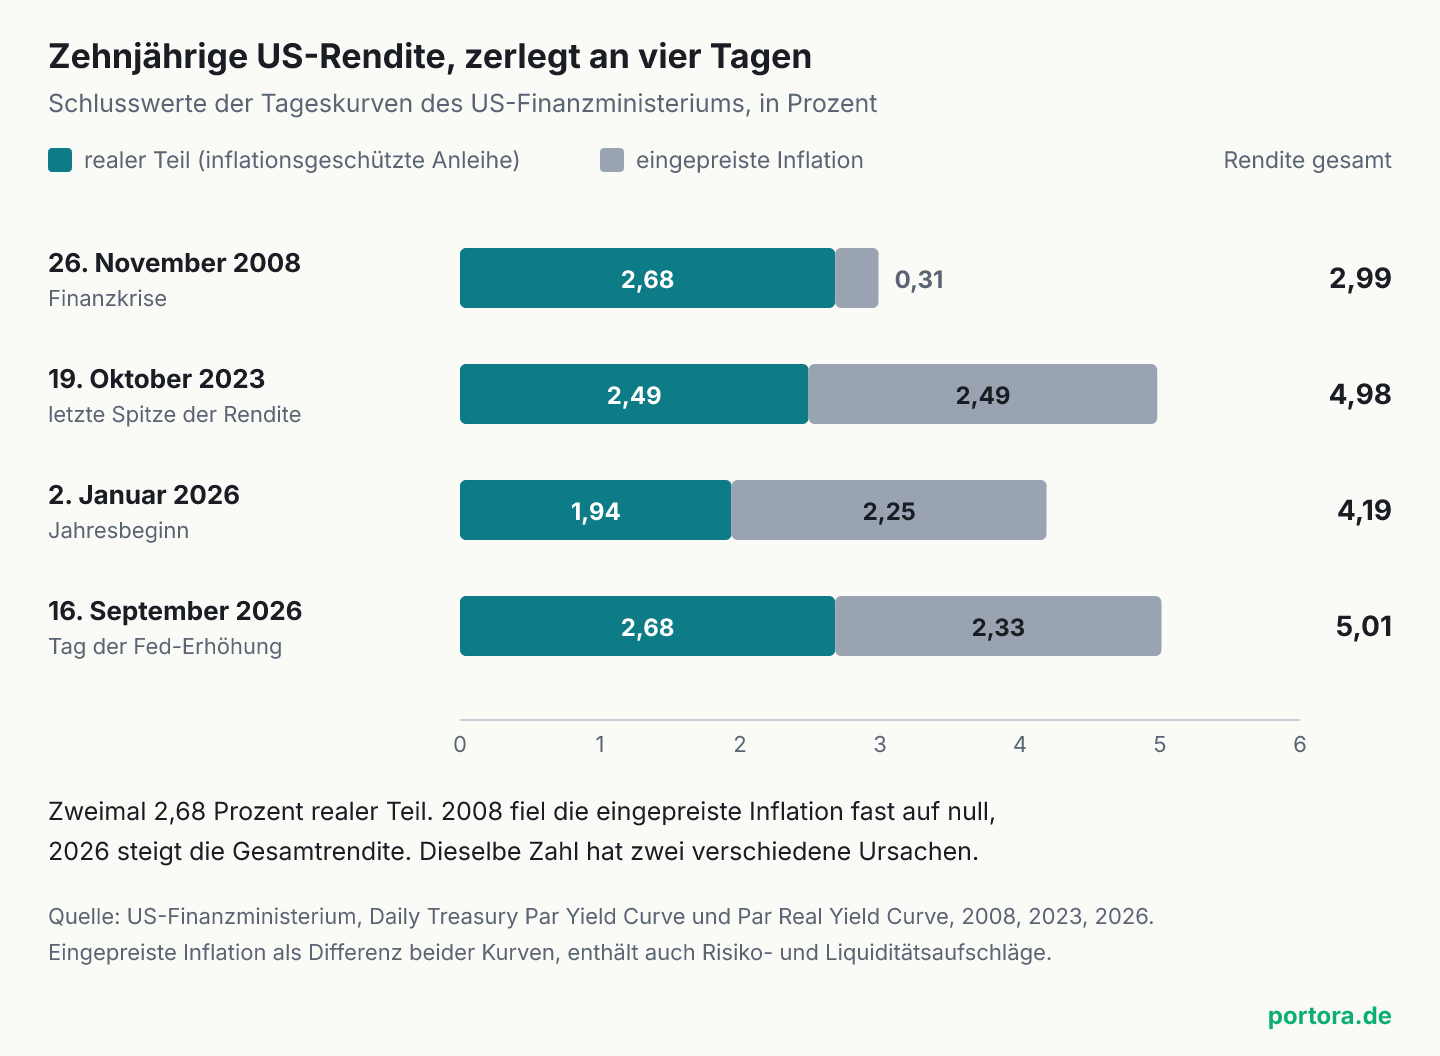
Am 16. September 2026 lag die gewöhnliche Rendite bei 5,01 Prozent, der reale Teil bei 2,68 Prozent, die eingepreiste Inflation bei 2,33 Prozentpunkten. Am 26. November 2008 lag der reale Teil ebenfalls bei 2,68 Prozent. Die gewöhnliche Rendite stand aber nur bei 2,99 Prozent, und die eingepreiste Inflation bei 0,31 Punkten. Dieselbe reale Zahl steckte also einmal in einer Rendite von fünf Prozent und einmal in einer von drei.
Anschaulich wird der Unterschied an einem Betrag. Wer 10.000 Dollar für zehn Jahre in eine gewöhnliche Anleihe legt, bekommt heute 501 Dollar Zins im Jahr, im November 2008 waren es 299 Dollar. Die inflationsgeschützte Anleihe bringt in beiden Fällen 268 Dollar plus den Ausgleich für die tatsächliche Inflation. Heute verlangt der Markt für den Verzicht auf diesen Ausgleich 233 Dollar im Jahr, 2008 waren es 31 Dollar.
Zum Vergleich stehen zwei weitere Tage im Chart. Am 19. Oktober 2023, bei der letzten Spitze der Rendite, lag die gewöhnliche Rendite mit 4,98 Prozent fast so hoch wie heute. Der reale Teil war mit 2,49 Prozent kleiner, die eingepreiste Inflation mit 2,49 Punkten größer. Am 2. Januar 2026 lagen die Werte bei 4,19 Prozent, 1,94 Prozent und 2,25 Punkten.
Woher die 82 Basispunkte seit Januar kommen
Über das Jahr gerechnet ist das Bild eindeutig. Vom 2. Januar bis zum 16. September stieg die gewöhnliche zehnjährige Rendite um 0,82 Prozentpunkte, von 4,19 auf 5,01 Prozent. Der reale Teil stieg im selben Zeitraum um 0,74 Punkte, von 1,94 auf 2,68 Prozent. Auf die eingepreiste Inflation entfallen 0,08 Punkte. Neun Zehntel des Anstiegs stecken also im Preis für geliehenes Geld und nur ein Zehntel in der erwarteten Inflation.
In kürzeren Fenstern sieht es je nach Stichtag etwas anders aus, und deshalb gehört der Zeitraum immer an die Zahl. Seit dem 17. August stieg die Rendite um 0,29 Punkte, der reale Teil um 0,24 Punkte und die eingepreiste Inflation um 0,05 Punkte. Vom 8. bis zum 16. September stieg die Rendite um 0,21 Punkte, der reale Teil aber um 0,25 Punkte. Die eingepreiste Inflation fiel in diesen Tagen um 0,04 Punkte. Am Tag der Fed-Erhöhung selbst legte der reale Teil um 0,06 Punkte zu, die eingepreiste Inflation gab um 0,05 Punkte nach.
Über das ganze Jahr blieb die eingepreiste Inflation in einer engen Spanne. Ihr niedrigster Wert lag am 24. Juni bei 2,18 Punkten, ihr höchster am 4. Mai bei 2,50 Punkten. In derselben Zeit wurde Öl deutlich teurer, und die Verbraucherpreise zogen an. Der Anleihemarkt hat das über zehn Jahre gerechnet kaum als dauerhafte Inflation gelesen.
November 2008, dieselbe Zahl aus dem umgekehrten Grund
Im Herbst 2008 lief die Zerlegung in die Gegenrichtung. Nach dem Zusammenbruch von Lehman Brothers im September flohen Anleger in gewöhnliche Staatsanleihen, deren Rendite fiel. Am 21. November lag sie bei 3,20 Prozent. Die inflationsgeschützten Papiere wurden dagegen verkauft, auch von Häusern, die dringend Bargeld brauchten, und für diese kleineren, weniger gehandelten Anleihen fanden sich kaum Käufer. Ihr Kurs fiel, ihre Rendite stieg an diesem Tag auf 3,15 Prozent, den höchsten Wert des Jahres.
Die Differenz beider Renditen lag damit bei 0,05 Punkten. Über fünf Jahre gerechnet war sie mit minus 1,94 Punkten sogar negativ. Wörtlich genommen hätte der Markt für die nächsten fünf Jahre deutliche Deflation eingepreist. Tatsächlich stiegen die amerikanischen Verbraucherpreise in den folgenden Jahren wieder, und die eingepreiste Inflation lag Ende 2009 wieder bei 2,37 Punkten.
Die hohe reale Rendite von 2008 war deshalb kein Preis für geliehenes Geld im üblichen Sinn. Sie war der Abschlag auf ein Papier, das in einer Notlage schwer zu verkaufen war. Dieselben 2,68 Prozent vom 26. November 2008 und vom 16. September 2026 messen also zwei verschiedene Dinge. Die Zahl kann man vergleichen, ihren Grund nicht.
Was die Differenz misst und was nicht
Die eingepreiste Inflation ist keine Umfrage und keine Prognose. Sie ist eine Preisdifferenz, und in ihr stecken neben der Erwartung zwei weitere Teile. Der erste ist ein Aufschlag für das Risiko, dass die Inflation höher ausfällt als erwartet. Wer eine gewöhnliche Anleihe hält, trägt dieses Risiko und verlangt dafür etwas mehr. Der zweite ist ein Abschlag, weil inflationsgeschützte Anleihen weniger gehandelt werden als gewöhnliche.
In ruhigen Zeiten sind beide Teile klein und verschieben die Differenz um wenige Zehntelpunkte. In einer Krise kann der zweite Teil alles andere überdecken, und genau das zeigt der November 2008. Welche Teile außerdem in dieser Differenz stecken, ist in der Zerlegung vom August ausführlicher beschrieben. Dazu kommt, dass die Anleihen an den Verbraucherpreisindex (CPI) gekoppelt sind und nicht an das Preismaß der Konsumausgaben (PCE), an dem die Fed ihr Ziel misst. Beide liegen meist einige Zehntel auseinander.
Für die Lesart heute heißt das, die 2,33 Punkte sind eine brauchbare Näherung, weil der Handel mit inflationsgeschützten Anleihen normal läuft. Ein Vergleich über lange Zeiträume braucht dagegen immer den Blick darauf, ob der Markt damals funktioniert hat.
Wozu es die zweite Kurve überhaupt gibt
Dass sich eine Rendite so zerlegen lässt, ist keine Selbstverständlichkeit. Das US-Finanzministerium gibt seit 1997 Anleihen aus, deren Rückzahlungsbetrag mit dem Verbraucherpreisindex mitwächst. Steigen die Preise in einem Jahr um drei Prozent, wächst der Betrag, auf den der feste Zins gezahlt wird, ebenfalls um drei Prozent. Der Anleger bekommt dadurch einen Zins, der nach Inflation feststeht, und das Finanzministerium trägt das Risiko, dass die Preise schneller steigen als gedacht.
Für den Staat hat das einen Zweck über die eigene Finanzierung hinaus. Wer solche Anleihen ausgibt, wettet in gewissem Sinn auf die eigene Glaubwürdigkeit bei der Inflation. Gelingt es, die Inflation niedrig zu halten, zahlt er weniger, als er für eine gewöhnliche Anleihe mit Inflationsaufschlag hätte zahlen müssen. Gleichzeitig liefern die Preise dieser Anleihen jeden Tag die Rechnung, die in diesem Artikel steht, und damit ein Maß dafür, was Anleger von der Inflation halten.
Diese Rechnung ist nicht überall möglich. Der Bund gibt seit 2024 keine inflationsindexierten Bundeswertpapiere mehr neu aus, und die Europäische Zentralbank veröffentlicht für den Euroraum nur nominale Zinskurven, kein Gegenstück zur realen Kurve. Warum sich dieselbe Zerlegung dort kaum noch anstellen lässt, steht in der Analyse vom August. Für einen deutschen Anleger ist der US-Markt deshalb oft die beste verfügbare Messung dafür, wie Anleihemärkte Inflation und realen Zins gerade trennen.
Warum der reale Teil steigt, ganz nüchtern
Der reale Teil einer zehnjährigen Rendite setzt sich vor allem aus zwei Dingen zusammen. Das eine ist der Zins nach Inflation, den der Markt im Schnitt über die nächsten zehn Jahre von der Notenbank erwartet. Das andere ist ein Aufschlag dafür, Geld so lange festzulegen. Beide können steigen, ohne dass sich an der Inflationserwartung etwas ändert.
Für den ersten Teil hat die Fed am 16. September selbst Zahlen geliefert. Sie hat den Leitzins auf 3,75 bis 4,00 Prozent angehoben, und ihre Mitglieder erwarten im Median für Ende 2026 und Ende 2027 einen Leitzins von 4,1 Prozent. Die Inflation nach ihrem eigenen Maß soll im selben Zeitraum von 3,7 auf 2,3 Prozent fallen. Ein nahezu gleicher Leitzins bei sinkender Inflation heißt ein steigender realer Leitzins. Genau das zeichnet der Anleihemarkt am langen Ende nach.
Wie sich eine zehnjährige Rendite in Erwartung und Aufschlag teilt, lässt sich nur mit einem Modell schätzen. Eine solche Schätzung für die Fünf-Prozent-Marke steht in einer Analyse vom 15. September. Für diesen Text genügt, dass beide Wege den realen Teil treffen und nicht die eingepreiste Inflation.
Der faire Gegenpunkt
Das stärkste Argument gegen diese Lesart ist die Zeitspanne. Zehn Jahre sind lang, und eine kurzfristige Inflationsangst kann sich in einer zehnjährigen Differenz verdünnen, auch wenn sie für die nächsten zwei Jahre deutlich ist. Die fünfjährige eingepreiste Inflation lag am 16. September mit 2,35 Punkten ebenfalls nur wenig über dem Jahresbeginn mit 2,28 Punkten, das stützt die Lesart aber nur bis zu diesem Horizont.
Auch der Aufschlag für das Inflationsrisiko lässt sich gegen die Lesart anführen. Steigt die Sorge vor höherer Inflation, könnten Anleger mehr Absicherung verlangen, und das würde die eingepreiste Inflation eher heben als senken. Dass sie im September leicht gefallen ist, spricht eher gegen eine wachsende Inflationsangst. Beweisen lässt es sich mit dieser Differenz allein nicht, denn Erwartung und Aufschlag sind darin nicht getrennt.
Beides verschiebt Nuancen. Eine Inflationsangst, die die Rendite um 0,82 Punkte treibt, müsste sich aber in der Differenz zeigen, und dort stehen 0,08 Punkte. Wer die Lesart weiter prüfen will, schaut am besten auf die fünfjährige Differenz, die kurzfristige Sorgen früher zeigt als die zehnjährige. Offen bleibt die Frage trotzdem, solange die gemessene Inflation von 3,4 Prozent über den eingepreisten 2,33 Punkten liegt, denn auf Dauer kann beides nicht auseinanderlaufen, ohne dass einer der Anleihetypen den anderen deutlich schlägt.
Was das für Anleger heißt
Die Zahl für den Anleger ist der reale Teil, nicht der Höchststand. Er zeigt, was langes Geld nach Inflation kostet, und damit auch, womit jede andere Anlage verglichen wird. Ein Aktienkurs, der künftige Gewinne heute bewertet, rechnet mit einem Abzinsungssatz, und dieser Satz steigt mit dem realen Zins. Für Anleihen gilt dasselbe direkt, wer bereits eine lange Anleihe hält, sieht ihren Kurs fallen, wenn die Rendite steigt, und wie stark, hängt an der Laufzeit.
Für inflationsgeschützte Anleihen als Gattung verschiebt sich der Vergleich. Sie lohnen sich gegenüber gewöhnlichen Anleihen dann, wenn die tatsächliche Inflation über der eingepreisten liegt, heute also über rund 2,33 Prozent im Jahresschnitt der nächsten zehn Jahre. Ob das eintritt, weiß niemand. Auch Gold hängt eng am realen Zins, denn es bringt keinen Zins, und warum dieser Zusammenhang nicht in jeder Krise gleich wirkt, steht in einer Analyse zu den sicheren Häfen.
Für einen Anleger in Euro kommt der Wechselkurs dazu, der jeden Ertrag in Dollar in beide Richtungen verschieben kann. Welche Rolle Anleihen, inflationsgeschützte Papiere oder Aktien im eigenen Depot spielen, beantwortet diese Zerlegung nicht. Sie zeigt nur, dass ein Höchststand erst mit seiner Zerlegung etwas aussagt.
Quellen
Zur Entstehung dieses Artikels
Dieser Beitrag wurde auf Basis der oben verlinkten Quellen mit KI-Unterstützung erstellt und vor Veröffentlichung redaktionell geprüft. Alle Renditen stammen aus den Jahresdateien der beiden Tageskurven des US-Finanzministeriums (Par Yield Curve und Par Real Yield Curve) für 2008, 2023 und 2026, jüngster verwendeter Schlusswert ist der 16. September 2026. Die eingepreiste Inflation ist die eigene Differenz beider Kurven und enthält neben der Inflationserwartung Risiko- und Liquiditätsaufschläge. Die Aussage zum höchsten Stand seit 2008 bezieht sich auf Schlusswerte dieser Reihe. Die Einordnung der Marktlage im Herbst 2008 beruht auf der Datenreihe selbst und ist eine Deutung. Leitzins und Projektionen stammen aus der Erklärung und den Projektionen der Federal Reserve vom 16. September 2026. Stand der Daten ist der 17. September 2026.
Letzte Aktualisierung: 17. September 2026
Versionshistorie: Erste Veröffentlichung am 17. September 2026.
Hinweis: Dieser Beitrag ist eine journalistische Analyse und Einordnung zu allgemeinen wirtschaftlichen Zusammenhängen. Er stellt keine Anlageberatung und keine Anlage- oder Anlagestrategieempfehlung im Sinne der Marktmissbrauchsverordnung (EU) 596/2014 dar, ist keine Aufforderung zum Kauf oder Verkauf von Finanzinstrumenten und ersetzt keine individuelle Beratung. Genannte Wertpapiere, Indizes oder Anlageklassen dienen ausschließlich der Veranschaulichung. Jede Anlageentscheidung liegt in eigener Verantwortung.
Portora kennenlernen
Wenn dich Einordnung im Alltag interessiert, liest Portora deine eigenen Zahlen genauso ruhig.
Hier ordnen wir wirtschaftspolitische Entwicklungen sachlich ein. Im Cockpit siehst du, wie sie auf deine eigene Situation wirken.