
Markt & Investieren
Ohne Gewinne aus Beteiligungen liegt das KGV der großen Tech-Konzerne bei rund 32 statt 24
Stand 14. September 2026. Die Bank für Internationalen Zahlungsausgleich (BIZ) wertet sieben große Tech-Konzerne gesondert aus, von Apple bis Oracle. Am 3. September kosteten sie 23,9 Jahresgewinne, und das ist ziemlich genau der mittlere Wert seit 2000. Gut ein Viertel dieses Gewinns stammt aber aus der Neubewertung von Beteiligungen, vor allem an SpaceX und Anthropic. Ohne diese Posten sind es rund 32 Jahresgewinne, mehr als in drei Vierteln der Zeit seit Januar 2000.
Die Zerlegung in Zahlen
Quelle: BIZ-Quartalsbericht September 2026 mit Datentabelle, Quartals- und Jahresberichte der Konzerne, eigene Rechnung
Die wichtigsten Zahlen auf einen Blick
| Zahl | Bedeutung |
|---|---|
| 23,9 | KGV der sieben Tech-Konzerne am 3. September 2026, laut BIZ |
| 24,5 | mittlerer Wert (Median) dieses KGV seit Januar 2000 |
| 29,4 und 33,9 | Grenze zum oberen Viertel und zum obersten Zehntel dieses KGV seit 2000 |
| 45,2 | KGV der sieben im Januar 2000, mit heutiger Zusammensetzung gerechnet |
| 738 Mrd. $ | Nettogewinn der sieben in den vier Quartalen bis Juni 2026, bei Apple bis 27. Juni, bei Oracle bis 31. Mai (eigene Summe) |
| 241 Mrd. $ | davon Gewinne aus Beteiligungen vor Steuern (eigene Summe) |
| 149,0 Mrd. $ | Alphabet, Gewinne aus Beteiligungspapieren, vor allem SpaceX und eine private Firma |
| 80,4 Mrd. $ | Amazon, sonstige Erträge, vor allem Neubewertung der Anteile an Anthropic |
| 9,1 Mrd. $ | Microsoft, Beteiligungen wie OpenAI und Gewinne aus Finanzanlagen |
| 2,7 Mrd. $ | Oracle, Gewinn aus dem Verkauf des Anteils an Ampere |
| 191 Mrd. $ | dieselben Gewinne nach 21 Prozent Steuer, gut ein Viertel des Nettogewinns (eigene Rechnung) |
| rund 32 | KGV der sieben ohne diese Gewinne (eigene Rechnung, Spanne 31 bis 36) |
| 24,1 | Nachrechnung des BIZ-Werts aus Schlusskursen und Nettogewinnen (eigene Rechnung) |
| 17,8 Bio. $ | Börsenwert der sieben am 3. September 2026 (eigene Rechnung) |
| 341 Mrd. $ | Wert der Beteiligungen von Alphabet und Amazon in den Bilanzen am 30. Juni 2026 |
| 24,6 | KGV der übrigen 425 Werte im S&P 500 am 3. September 2026, laut BIZ |
| 19,6 | mittlerer Wert (Median) dieses KGV seit Januar 2000 |
| 22,7 und 26,7 | Grenze zum oberen Viertel und zum obersten Zehntel dieses KGV seit 2000 |
| 29,6 | KGV der übrigen 425 Werte im Januar 2000 |
| 53,6 Mrd. $ | Gewinne aus Kapitalanlagen bei Berkshire Hathaway in den vier Quartalen bis Juni 2026, vor Steuern |
| 88 und 112 Mrd. $ | Zunahme der langfristigen Schulden der sieben im vierten Quartal 2025 und im ersten Quartal 2026, laut BIZ |
| −4,8 und +9,0 Prozent | Kursentwicklung der sieben und der übrigen 425 Werte vom 1. Juni bis 3. September 2026, laut BIZ |
| 16,9 Prozent | Anteil von Apple, Microsoft, Amazon, Alphabet und Meta am MSCI World, 31. August 2026 |
Quelle: BIZ-Quartalsbericht September 2026 mit Datentabelle, Quartals- und Jahresberichte der Konzerne (SEC), MSCI, Nasdaq
Was das KGV von 23,9 zu sagen scheint
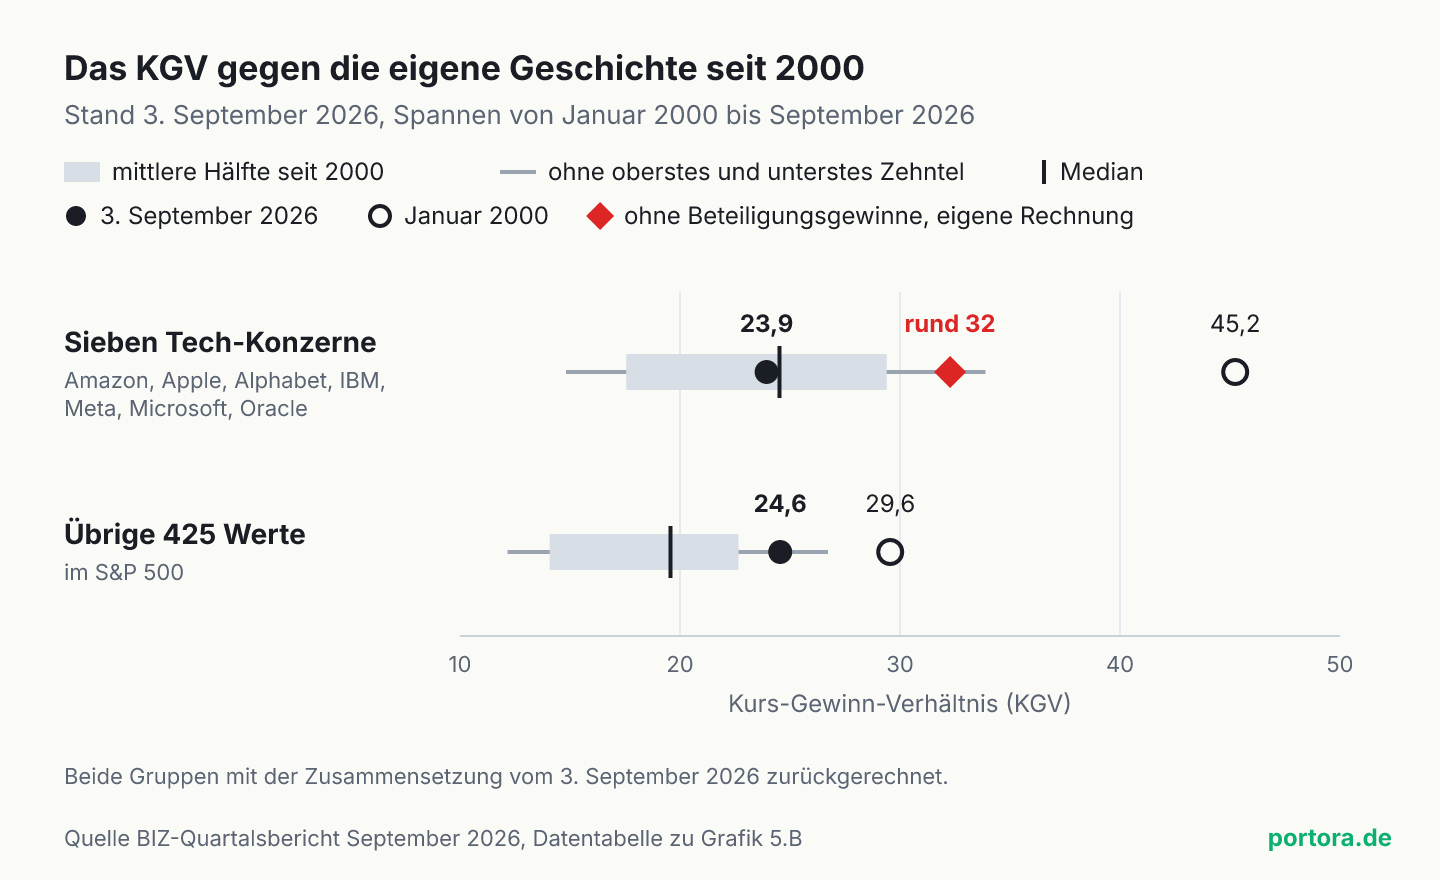
Die Bank für Internationalen Zahlungsausgleich (BIZ), die Bank der Notenbanken, hat am 14. September ihren Quartalsbericht veröffentlicht. Darin wertet sie sieben große Tech-Konzerne gesondert aus und nennt sie Hyperscaler, nach den großen Rechenzentren, mit denen die meisten von ihnen ihr Cloud-Geschäft betreiben. Gemeint sind Amazon, Apple, Alphabet, IBM, Meta, Microsoft und Oracle. Ihr Kurs-Gewinn-Verhältnis (KGV), also die Zahl der Jahresgewinne, die ihr Börsenwert kostet, lag am 3. September bei 23,9. Der mittlere Wert seit Januar 2000 liegt bei 24,5, im Januar 2000 selbst waren es 45,2. Die BIZ schreibt dazu, die Bewertungen dieser Konzerne wirkten nach dem Rückgang ihrer Kurse zumindest gemessen an der Geschichte moderater. Die übrigen amerikanischen Aktien seien dagegen hoch bewertet geblieben, der Rest des S&P 500 sogar nahe an den Spitzen vom Januar 2000.
Aus diesen Zahlen lässt sich eine einfache Lesart bauen, und sie liegt nahe, solange offen ist, ob der Boom um künstliche Intelligenz eine Blase ist. Die großen Tech-Konzerne kosteten dann ungefähr so viele Jahresgewinne wie üblich, und die Übertreibung säße im Rest des Marktes. Diese Lesart hat eine Lücke, und sie sitzt im Gewinn, durch den geteilt wird. Die BIZ schreibt nicht dazu, welchen Gewinn sie verwendet. Genau davon hängt ab, was die 23,9 bedeuten.
Woraus der Gewinn der sieben besteht
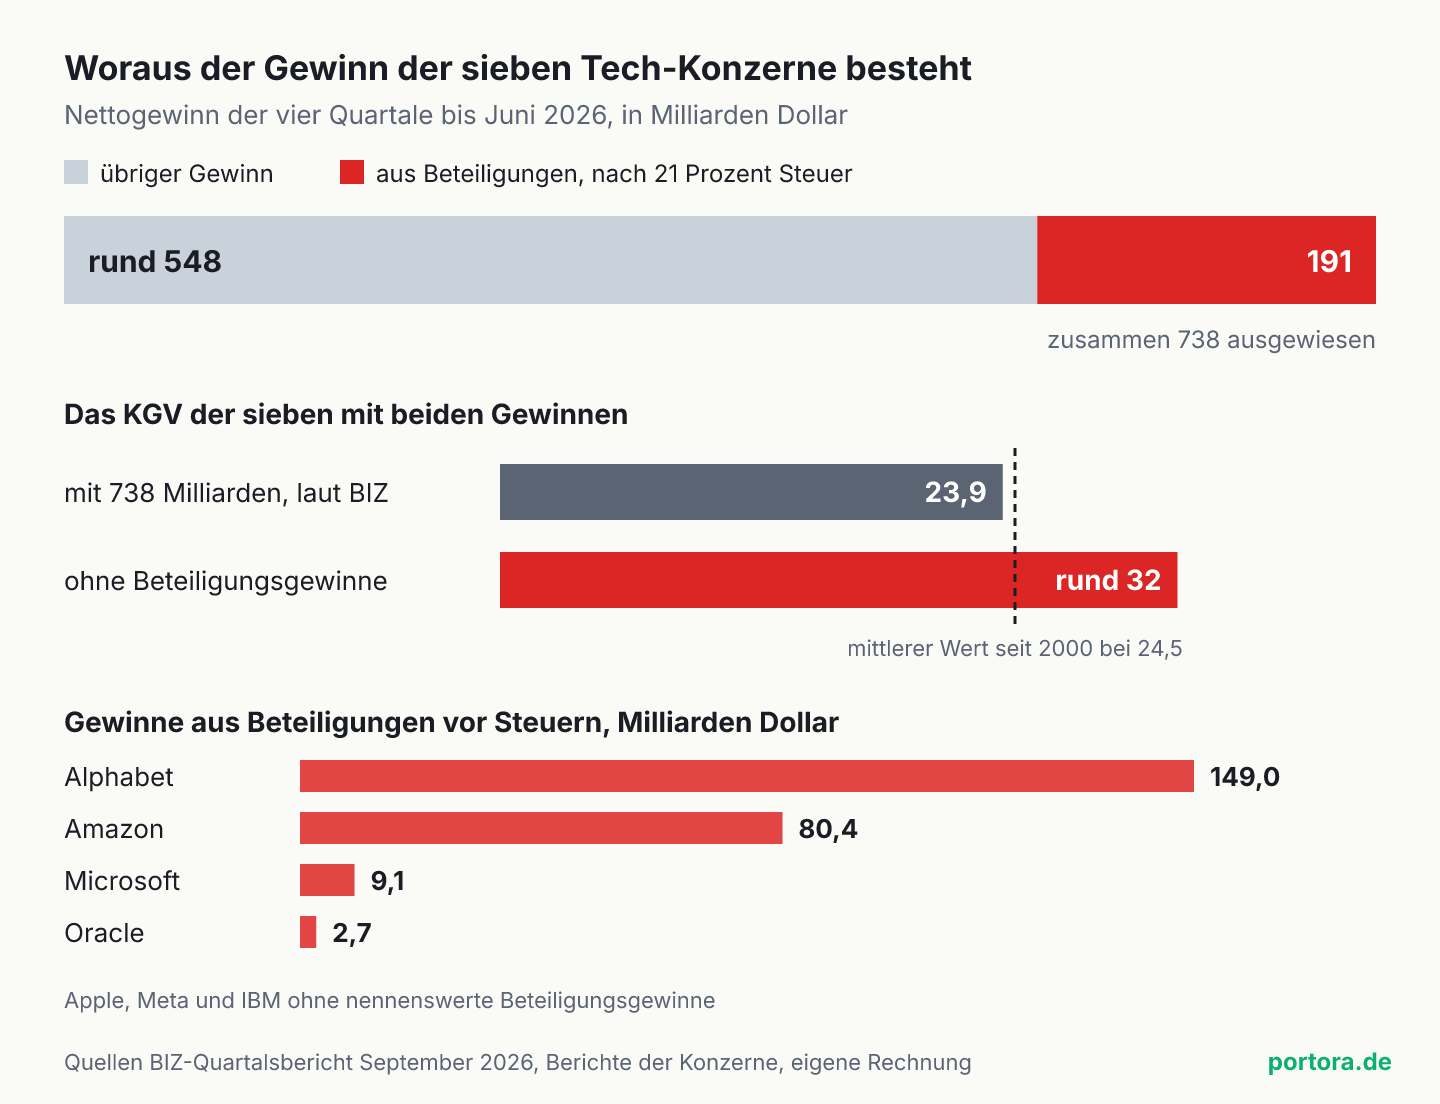
Ein KGV ist ein Bruch, oben der Börsenwert, unten der Gewinn der letzten vier Quartale. Die Quartals- und Jahresberichte der sieben Konzerne ergeben für die vier Quartale bis Juni 2026 zusammen 738 Milliarden Dollar Nettogewinn. In dieser Zahl stecken Posten, die mit iPhones, Werbung oder Rechenzeit in der Cloud nichts zu tun haben. Alphabet hat in diesen vier Quartalen 149,0 Milliarden Dollar Gewinn aus Beteiligungspapieren gebucht, davon 99,0 Milliarden im zweiten Quartal 2026. Die 99,0 Milliarden stammen laut Bericht vor allem aus SpaceX und einer nicht genannten privaten Firma. Amazon kam auf 80,4 Milliarden Dollar sonstige Erträge. Im zweiten Quartal allein waren es 53,4 Milliarden, davon 50,5 Milliarden aus der Neubewertung von Anteilen an privaten Firmen, laut Bericht vor allem an Anthropic. Wie eine einzige Finanzierungsrunde die Gewinne mehrerer Index-Schwergewichte zugleich hebt, ist an den Quartalszahlen von Amazon, Microsoft und Alphabet durchgerechnet. Bei Microsoft kommen 9,1 Milliarden Dollar aus Beteiligungen wie OpenAI und aus Finanzanlagen dazu, bei Oracle 2,7 Milliarden aus dem Verkauf seines Anteils am Chipentwickler Ampere.
Zusammen sind das 241 Milliarden Dollar vor Steuern. Auch auf einen Gewinn, hinter dem kein Verkauf steht, bucht ein Konzern Steuern, die er erst beim späteren Verkauf zahlt und bis dahin als Steuerschuld in der Bilanz führt. Rechnet man mit dem amerikanischen Bundessteuersatz für Unternehmen von 21 Prozent, bleiben 191 Milliarden Dollar nach Steuern. Das ist gut ein Viertel des gesamten Gewinns. Ohne diese Posten bleiben rund 548 Milliarden, im Wesentlichen der Gewinn aus dem eigentlichen Geschäft. Teilt man denselben Börsenwert durch diese kleinere Zahl, steigt das KGV nach eigener Rechnung von 23,9 auf rund 32.
Im Kleinen sieht das so aus. Ein Unternehmen ist an der Börse 1.000 Euro wert und hat im Jahr 40 Euro verdient, es kostet also 25 Jahresgewinne. Stammen 10 dieser 40 Euro daraus, dass eine Beteiligung neu bewertet wurde, verdient das Geschäft selbst 30 Euro. Derselbe Börsenwert entspricht dann gut 33 Jahresgewinnen. Der Preis ist derselbe, nur der Teiler ist ein anderer. Bei den sieben Konzernen ist dasselbe passiert, mit Milliarden Dollar statt Euro.
Wie eine Beteiligung zum Gewinn wird, ohne dass Geld fließt
Die Regel dahinter hat einen vernünftigen Zweck. Nach den amerikanischen Bilanzvorschriften führt ein Konzern Aktien, die er hält, zu ihrem aktuellen Wert, damit die Bilanz zeigt, was er besitzt. Für Anteile an Firmen ohne Börsenkurs gilt eine Ersatzregel. Der Buchwert wird angepasst, sobald ein beobachtbarer Preis vorliegt, meist aus einer neuen Finanzierungsrunde. Jede solche Anpassung läuft durch die Gewinn- und Verlustrechnung, nach oben wie nach unten. Wie die Regel entstanden ist und warum der Gewinn von Berkshire Hathaway damit seit Jahren schwankt, steht in der Zerlegung von Berkshires Quartalsgewinn.
Bei den sieben Tech-Konzernen kam 2026 zusammen, was diese Regel besonders stark wirken lässt. Alphabet führt seine SpaceX-Aktien inzwischen als börsengehandelte Wertpapiere, zum 30. Juni mit 94,1 Milliarden Dollar, und verkaufen kann Alphabet den größten Teil davon vorerst nicht. Amazon hat Anteile an Anthropic und OpenAI, deren Buchwert nach neuen Finanzierungsrunden gestiegen ist. Bei Microsoft hat die Neuordnung des Kapitals von OpenAI im Oktober 2025 einen Verwässerungsgewinn ausgelöst, weil der kleinere Anteil an einer höher bewerteten Firma mehr wert war. Bei Oracle dagegen stand hinter dem Gewinn ein echter Verkauf, der 4,3 Milliarden Dollar Erlös brachte.
Mit welchem Gewinn die BIZ rechnet
In der Grafik der BIZ steht nur das Kurs-Gewinn-Verhältnis, nicht, ob der ausgewiesene Gewinn der letzten zwölf Monate gemeint ist oder einer, den Analysten erwarten. Das lässt sich nachrechnen. Mit den Schlusskursen vom 3. September und den Aktienzahlen aus den Berichten kommen die sieben auf einen Börsenwert von knapp 17,8 Billionen Dollar. Geteilt durch den ausgewiesenen Gewinn von 738 Milliarden ergibt das 24,1, die BIZ nennt 23,9. Die Abweichung liegt unter einem Prozent. Ohne die Beteiligungsgewinne käme dieselbe Rechnung auf rund 32 und läge mehr als ein Drittel daneben. Die Beteiligungsgewinne stecken also in der Zahl der BIZ.
Wie groß der Unterschied genau ausfällt, hängt an Annahmen. Ohne Abzug der Steuer läge das KGV bei rund 36. Mit einem Steuersatz von 25 statt 21 Prozent wären es knapp 32. Dazu kommen Einmaleffekte in der anderen Richtung. Meta hat im dritten Quartal 2025 eine Steuer-Sonderbelastung von 15,93 Milliarden Dollar gebucht, die seinen Gewinn in diesem Zeitraum drückt. Rechnet man auch sie heraus, sind es rund 31. Die Spanne reicht damit von 31 bis 36, und keine Variante landet in der Nähe des mittleren Werts von 24,5.
Zwei Dinge gehören zur Zahl der BIZ selbst. Die Verteilung seit 2000 ist mit der heutigen Zusammensetzung der Gruppe gerechnet, im Januar 2000 fehlen Alphabet und Meta also, weil beide damals nicht an der Börse waren. Und die Regeln für den Gewinn waren nicht die ganze Zeit dieselben. Erst seit 2018 laufen nach den amerikanischen Bilanzvorschriften Wertänderungen von Aktienbeteiligungen durch den Gewinn, vorher blieben sie bis zum Verkauf meist außen vor. Rund zwei Drittel der Jahre, aus denen der mittlere Wert von 24,5 stammt, enthielten solche Neubewertungen im Gewinn also kaum, und das spricht eher für den Vergleich mit rund 32 als für den mit 23,9.
Die übrigen 425 Werte im S&P 500
Für den Rest des S&P 500 nennt die BIZ ein KGV von 24,6. Der mittlere Wert seit 2000 liegt dort bei 19,6. In drei Vierteln der Zeit seit 2000 lag das KGV dort unter 22,7, in neun Zehnteln unter 26,7. Im Januar 2000 waren es 29,6, die heutige Zahl erreicht also 83 Prozent davon. Die sieben Tech-Konzerne liegen mit ihren 23,9 bei 53 Prozent ihres Stands vom Januar 2000. An dieser Stelle schreibt die BIZ, der Rest nähere sich den Spitzen von damals.
Auch in den Gewinnen dieser Firmen stecken Beteiligungsgewinne. Am sichtbarsten ist Berkshire Hathaway, das in den vier Quartalen bis Juni 53,6 Milliarden Dollar Gewinn aus Kapitalanlagen vor Steuern ausgewiesen hat, bei 85,8 Milliarden Nettogewinn. Unter 425 Werten wiegt ein einzelner solcher Konzern aber weit weniger als Amazon und Alphabet unter sieben, denn die beiden stellen nach eigener Rechnung fast 40 Prozent des Börsenwerts der Gruppe. Rechnet man bei den sieben die Beteiligungsgewinne heraus, stehen beide Gruppen an derselben Stelle ihrer eigenen Geschichte, über der Grenze zum oberen Viertel und unter dem obersten Zehntel. Beim Rest sind die Beteiligungsgewinne dabei noch mitgezählt.
Wie die 23,9 zustande kamen
Zwei Bewegungen haben das KGV der sieben seit dem Frühsommer gedrückt, eine im Zähler und eine im Nenner. Im Zähler steht der Börsenwert. Laut Datentabelle der BIZ lagen die Kurse der sieben am 3. September 4,8 Prozent unter dem Stand vom 1. Juni. Bei den 15 Chipherstellern im Index waren es 15,6 Prozent weniger. Die übrigen 425 Werte legten im selben Zeitraum 9,0 Prozent zu. Als Grund nennt die BIZ, dass Anleger wegen der stark wachsenden Schulden der Konzerne und wegen Zweifeln an der Dauer ihrer hohen Gewinnmargen einen höheren Aufschlag verlangten. Die langfristigen Schulden der sieben stiegen nach Daten der BIZ im vierten Quartal 2025 um 88 Milliarden Dollar und im ersten Quartal 2026 um 112 Milliarden. Der höchste Quartalswert davor lag bei 38,6 Milliarden, im zweiten Quartal 2020.
Im Nenner steht der Gewinn, und dort lief die Bewegung in die andere Richtung. Alphabet buchte im ersten Quartal 2026 36,9 Milliarden Dollar Gewinn aus Beteiligungspapieren und im zweiten 99,0 Milliarden. Amazon kam in denselben Quartalen auf 15,6 und 53,4 Milliarden sonstige Erträge. Das KGV sank damit von zwei Seiten zugleich, von oben über den Kurs und von unten über einen Gewinn, der zu gut einem Viertel aus Bewertungen anderer Firmen stammt.
Warum diese Gewinne in beide Richtungen wirken
Bemerkenswert an diesen Gewinnen ist, woher sie kommen. Sie hängen an den Preisen, die für Anteile an SpaceX, Anthropic und OpenAI gezahlt werden. Bei den beiden KI-Firmen sind genau diese Preise ein zentraler Teil der Frage, ob der Boom um künstliche Intelligenz eine Blase ist. Steigen diese Preise, wachsen die ausgewiesenen Gewinne der sieben, und ihr KGV sinkt bei gleichem Kurs. Die Kennzahl, mit der sich prüfen lässt, ob die Erwartungen an künstliche Intelligenz zu hoch sind, wird damit von genau diesen Erwartungen kleiner gerechnet.
Die Rechnung läuft auch rückwärts. Wird eine Firma in einer späteren Runde niedriger bewertet, muss der Buchwert gesenkt werden, und bei SpaceX schlägt jede Kursbewegung der Aktie Quartal für Quartal durch. Dann sinken die ausgewiesenen Gewinne, und das KGV steigt, ohne dass sich am Kurs der sieben etwas ändert. Das hat es schon gegeben. Microsoft wies im Geschäftsjahr bis Juni 2025 aus seinen Anteilen an OpenAI 4,8 Milliarden Dollar Nettoverlust aus, ein Jahr später 6,5 Milliarden Nettogewinn.
Der faire Gegenpunkt
Das stärkste Gegenargument lautet, dass die Beteiligungsgewinne keine Luftbuchung sind. Ein Börsenwert ist ein Anspruch auf künftige Gewinne, und wer Alphabet hält, besitzt über Alphabet auch einen Teil von SpaceX, dessen Aktien einen Kurs haben. Wer die Gewinne herausrechnet, müsste deshalb auch den Wert der Beteiligungen aus dem Börsenwert nehmen, sonst steht im Zähler etwas, das im Nenner fehlt. Der Einwand ist berechtigt, und er lässt sich beziffern. Alphabet führte am 30. Juni SpaceX-Aktien im Wert von 94,1 Milliarden Dollar. Dazu kamen nicht börsennotierte Beteiligungen von 124,3 Milliarden, bei Amazon Anteile an privaten Firmen von 122,3 Milliarden. Zusammen sind das 341 Milliarden, knapp 2 Prozent des Börsenwerts der sieben. Zieht man sie ab, sinkt das bereinigte KGV um weniger als einen Jahresgewinn und bleibt bei knapp 32.
Ein zweiter Einwand betrifft die Wahl der Kennzahl. Der ausgewiesene Gewinn folgt für jede der sieben Firmen denselben Bilanzregeln, und Wirtschaftsprüfer sehen ihn sich an, beim Jahresabschluss als Prüfung, im Quartal als Durchsicht. Eine Schätzung von Analysten oder ein von der Firma selbst bereinigter Gewinn erfüllt beides nicht. Wer mit dem ausgewiesenen Gewinn rechnet, verzichtet auf jede eigene Abgrenzung und nimmt dafür Sonderposten in Kauf. Das ist eine vertretbare Wahl. Sie verlangt nur, dass man die Sonderposten kennt, wenn sie so groß werden wie 2026.
Was das für Anleger heißt
Für einen Welt-ETF sind die sieben keine Randnotiz. Apple, Microsoft, Amazon, Alphabet und Meta stellten Ende August zusammen 16,9 Prozent des MSCI World, Oracle und IBM kommen mit kleineren Gewichten dazu. Wer einen solchen Fonds hält, hält beide Gruppen mit, die sieben und den Rest des S&P 500, und nach dieser Rechnung stehen beide im oberen Viertel ihrer eigenen Geschichte. Was daraus für die kommenden Jahre folgt, sagt die Zahl nicht. Wie wenig ein hohes Bewertungsniveau über den Zeitpunkt verrät, zeigt der Blick auf das Jahr 1997, als die Bewertung der US-Börse schon über dem Niveau von 1929 lag und der Markt noch 29 Monate weiter stieg.
Der brauchbare Handgriff ist klein. Wer ein KGV liest, schaut zuerst, durch welchen Gewinn geteilt wurde. In den Quartalsberichten steht dafür unter dem Betriebsergebnis die Zeile mit den sonstigen Erträgen, bei Alphabet und Amazon heißt sie Other income (expense), net, und ihre Aufschlüsselung steht im Anhang. Ist diese Zeile im Verhältnis zum Betriebsergebnis groß, sagt ein KGV mit dem ausgewiesenen Gewinn weniger über das Geschäft, als es scheint. Wie stark ein Welt-ETF an diesen wenigen Namen hängt, steht in der Analyse zur KI-Konzentration im Welt-ETF.
Die nächste Probe kommt mit den Quartalszahlen ab Mitte Oktober. Bei Alphabet geht dann der Kurs der SpaceX-Aktie zum 30. September in den Gewinn ein, bei Amazon vor allem eine neue Finanzierungsrunde von Anthropic, falls eine in das Quartal fällt. Ob du ein Depot deshalb anders zusammensetzt, ist eine Frage deiner eigenen Ziele und nicht dieser Rechnung. Sie zeigt nur, dass 23,9 und rund 32 Jahresgewinne dieselben Konzerne am selben Tag beschreiben.
Quellen
- BIS Quarterly Review, September 2026, Yields climb, yet risk appetite holds firm
- BIS Quarterly Review, September 2026, graph underlying data (Kapitel Marktüberblick)
- Alphabet Inc., Form 10-Q für das Quartal bis 30. Juni 2026
- Amazon.com, Inc., Form 10-Q für das Quartal bis 30. Juni 2026
- Microsoft Corporation, Form 10-K für das Geschäftsjahr bis 30. Juni 2026
- Oracle Corporation, Form 10-Q für das Quartal bis 30. November 2025
- Meta Platforms, Inc., Form 10-Q für das Quartal bis 30. September 2025
- Berkshire Hathaway Inc., Form 10-Q für das Quartal bis 30. Juni 2026
- SEC EDGAR, XBRL-Finanzdaten der Konzerne (Company Facts), Nettogewinne je Quartal
- MSCI World Index (USD), Index Factsheet
- Nasdaq, historische Kurse der Aktien der sieben Konzerne
Zur Entstehung dieses Artikels
Dieser Beitrag wurde auf Basis der oben verlinkten Quellen mit KI-Unterstützung erstellt und vor Veröffentlichung redaktionell geprüft. Stand der Daten. Das KGV der sieben Tech-Konzerne und der übrigen 425 Werte im S&P 500, seine Verteilung seit Januar 2000, die Kursentwicklung seit dem 1. Juni und die Zunahme der Schulden stammen aus dem Quartalsbericht der BIZ vom 14. September 2026 und der zugehörigen Datentabelle, Stand der Daten 3. September 2026. Gewinne, Beteiligungsgewinne und Beteiligungswerte stammen aus den Quartals- und Jahresberichten der Konzerne bei der US-Börsenaufsicht SEC, jeweils für die vier Quartale bis Juni 2026 (bei Apple bis 27. Juni, bei Oracle bis 31. Mai). Die Indexgewichte stammen aus dem Factsheet des MSCI World vom 31. August 2026, die Schlusskurse vom 3. September 2026 von Nasdaq. Belastbarkeit einzelner Werte. Die Summe von 738 Milliarden Dollar, die Beteiligungsgewinne von 241 und 191 Milliarden Dollar, das KGV von rund 32, die Spanne von 31 bis 36, die Nachrechnung von 24,1 und der Börsenwert von 17,8 Billionen Dollar sind eigene Rechnungen. Welche Posten als Beteiligungsgewinn zählen, ist eine Abgrenzung, die Steuer ist pauschal mit 21 Prozent angesetzt. Welchen Gewinn die BIZ verwendet, nennt sie nicht, die Nachrechnung passt zum ausgewiesenen Gewinn. Stand der Einordnung. 14. September 2026. Mit den Quartalszahlen ab Mitte Oktober 2026 ändern sich Gewinne und KGV.
Hinweis: Dieser Beitrag ist eine journalistische Analyse und Einordnung zu allgemeinen wirtschaftlichen Zusammenhängen. Er stellt keine Anlageberatung und keine Anlage- oder Anlagestrategieempfehlung im Sinne der Marktmissbrauchsverordnung (EU) 596/2014 dar, ist keine Aufforderung zum Kauf oder Verkauf von Finanzinstrumenten und ersetzt keine individuelle Beratung. Genannte Wertpapiere, Indizes oder Anlageklassen dienen ausschließlich der Veranschaulichung. Jede Anlageentscheidung liegt in eigener Verantwortung.
Portora kennenlernen
Wenn dich Einordnung im Alltag interessiert, liest Portora deine eigenen Zahlen genauso ruhig.
Hier ordnen wir wirtschaftspolitische Entwicklungen sachlich ein. Im Cockpit siehst du, wie sie auf deine eigene Situation wirken.