
Markt & Investieren
Taiwan bremst Leerverkäufe zum zweiten Mal, frühere Verbote haben Kurse kaum gestützt
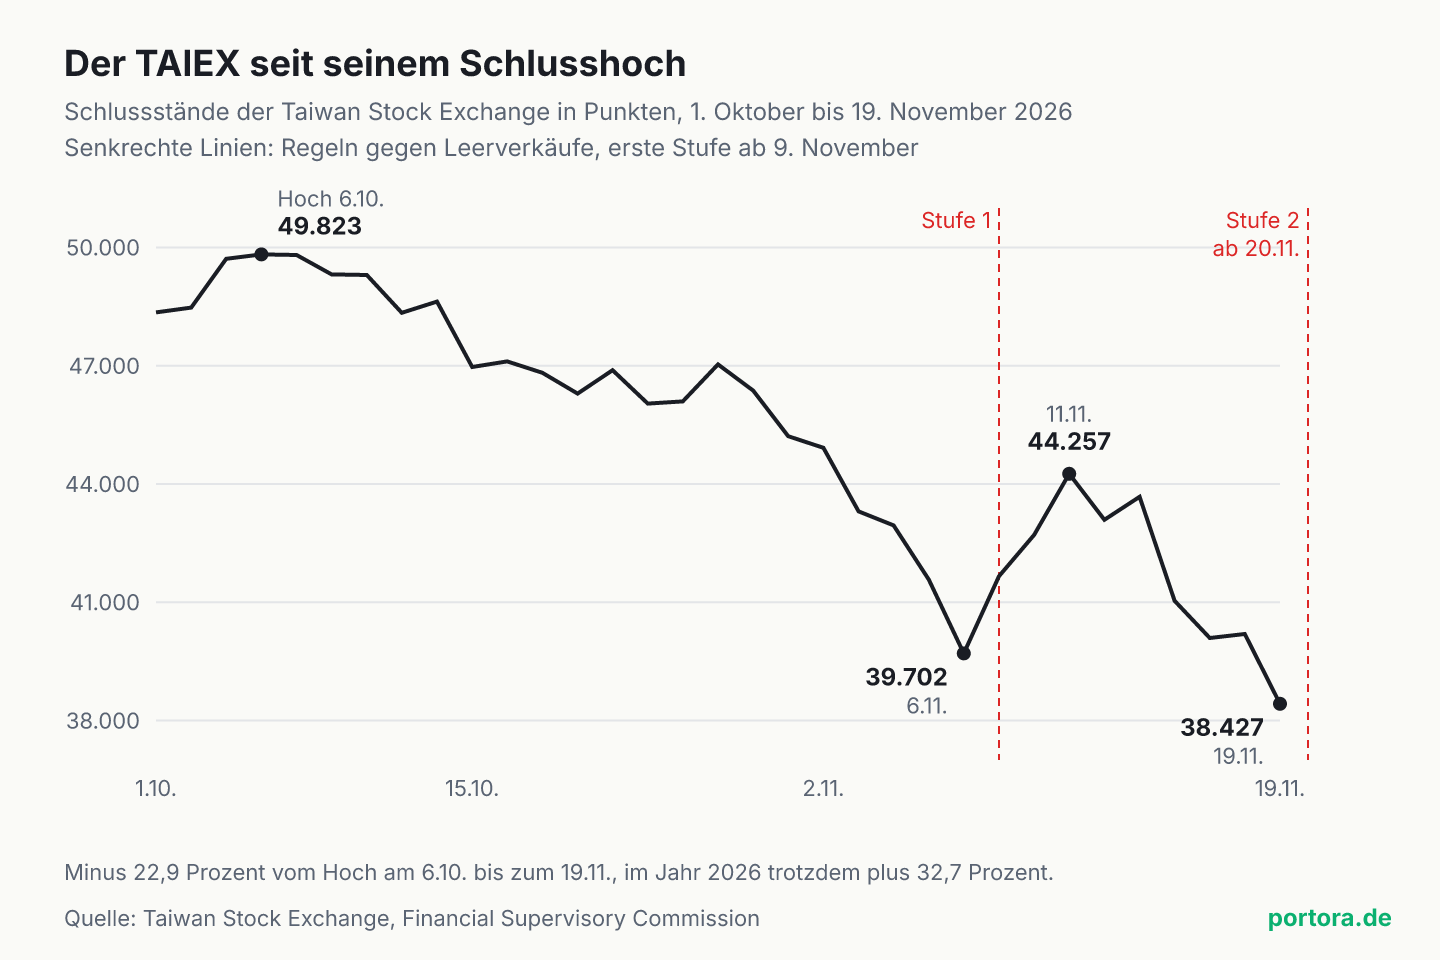
Taiwans Finanzaufsicht beschränkt ab dem 20. November zum zweiten Mal in diesem Monat den Leerverkauf, also den Verkauf geliehener Aktien, die später zurückgekauft werden müssen. Geliehene Aktien dürfen je Wert und Tag nur noch bis zu 1 Prozent des üblichen Umsatzes verkauft werden, vor dem 9. November waren es 30 Prozent. Der Leitindex TAIEX liegt am 19. November 22,9 Prozent unter seinem Schlusshoch vom 6. Oktober. Die Auswertungen der Verbote von 2008 und 2020 finden keine belastbare Stütze für die Kurse, wohl aber einen teureren Handel. Bei großen Aktien wurde der Abstand zwischen Kauf- und Verkaufskurs unter den Verboten in Europa um 19,1 Prozent breiter.
Die Regeln und der Markt in vier Zahlen
Die wichtigsten Zahlen auf einen Blick
| Zahl | Bedeutung |
|---|---|
| 30 Prozent | Obergrenze für Verkäufe geliehener Aktien im laufenden Handel vor dem 9. November, gemessen am Durchschnittsumsatz der letzten 30 Handelstage je Aktie |
| 3 Prozent | dieselbe Obergrenze vom 9. bis 19. November (erste Stufe, angekündigt am 6. November) |
| 1 Prozent | dieselbe Obergrenze ab dem 20. November (zweite Stufe, angekündigt am 19. November) |
| 90 und 130 Prozent | Sicherheit beim Leerverkauf über den Broker, in Prozent des Verkaufserlöses, vor und ab dem 9. November |
| 3,5 Prozent | Minus zum Schluss, ab dem eine Aktie am nächsten Tag nicht unter dem Vortagesschluss leer verkauft werden darf, ab 20. November |
| 49.822,55 Punkte | Schlusshoch des TAIEX am 6. Oktober 2026 |
| 39.701,64 Punkte | TAIEX am 6. November, nach einem Wochenverlust von 12,19 Prozent |
| 44.257,15 Punkte | TAIEX am 11. November, 11,5 Prozent über dem 6. November |
| 38.426,89 Punkte | TAIEX am 19. November, minus 22,9 Prozent seit dem Hoch und minus 3,2 Prozent seit dem 6. November |
| 28.963,60 Punkte | TAIEX am 31. Dezember 2025, der Stand vom 19. November liegt 32,7 Prozent darüber |
| 56,75 Bio. Taiwan-Dollar | Umsatz der börsennotierten Firmen Taiwans von Januar bis Oktober 2026, plus 39,05 Prozent |
| 6,61 Bio. Taiwan-Dollar | Vorsteuergewinn derselben Firmen bis zum dritten Quartal 2026, plus 86,43 Prozent |
| 39 | laufende Programme zum Rückkauf eigener Aktien am 18. November, zusammen bis zu 27,4 Milliarden Taiwan-Dollar |
| 7,5 Prozent | breitere Spanne im Schnitt unter den Verboten 2020 in sechs EU-Ländern, gegenüber vergleichbaren Aktien ohne Verbot (ESMA) |
| 19,1 und 4,1 Prozent | breitere Spanne 2020 bei großen und bei kleinen Aktien (ESMA) |
| 6,4 bis 10,3 Prozent | geringere Schwankung der betroffenen Aktien 2020, je nach Maß (ESMA) |
| 16.491 Aktien in 30 Ländern | Stichprobe der Auswertung der Verbote 2008 und 2009 von Beber und Pagano (Journal of Finance, 2013) |
| 28,88 Prozent | Anteil Taiwans im MSCI Emerging Markets am 30. Oktober 2026 |
| 15,87 Prozent | Anteil von Taiwan Semiconductor (TSMC) am MSCI Emerging Markets am 30. Oktober 2026 |
Die These hinter den neuen Regeln
Die Financial Supervisory Commission (FSC), Taiwans Aufsicht über Banken, Versicherer und Börse, hat am 19. November die zweite Stufe ihrer Regeln gegen Leerverkäufe beschlossen. Sie gilt ab dem 20. November. Die erste Stufe hatte die Behörde am 6. November angekündigt, in Kraft ist sie seit dem 9. November. Dazwischen liegt ein Kursrutsch, der den TAIEX, den Leitindex der Taiwan Stock Exchange, vom Schlusshoch bei 49.822,55 Punkten am 6. Oktober bis auf 38.426,89 Punkte am 19. November geführt hat. Das sind 22,9 Prozent weniger. Ab einem Minus von 20 Prozent seit dem Hoch sprechen Händler von einem Bärenmarkt.
Hinter den Regeln steht eine einfache These. Wer Aktien verkauft, die er gar nicht besitzt, drückt zusätzlich auf den Kurs, und wer das unterbindet, nimmt dem Rückgang die Kraft. In einem fallenden Markt klingt das einleuchtend, denn jeder weitere Verkäufer schiebt den Preis ein Stück nach unten. Der Haken steckt in der Mechanik des Leerverkaufs selbst. Wer leer verkauft, muss später zurückkaufen, sonst kann er die geliehenen Aktien nicht zurückgeben. Jede Aktie, die heute geliehen verkauft wird, ist also eine Kauforder, die noch aussteht.
Ob die These trägt, lässt sich an einer Woche Taiwan nicht ablesen. Belastbarer sind die beiden großen Fälle, in denen Aufsichtsbehörden in einer Krise Leerverkäufe verboten haben und Forscher danach gemessen haben, was mit Kursen und Handelskosten passiert ist, die Finanzkrise 2008 und der Einbruch im März 2020. Vorher lohnt der Blick darauf, was Taiwan konkret geändert hat, denn eine Beschränkung ist noch kein Verbot.
Was Taiwan am Leerverkauf ändert
Beim Leerverkauf leiht sich ein Anleger Aktien, gegen eine Gebühr und eine Sicherheit, und verkauft sie sofort an der Börse. Später kauft er dieselbe Zahl Aktien zurück und gibt sie dem Verleiher wieder. Fällt der Kurs in der Zwischenzeit, bleibt ihm die Differenz, steigt er, zahlt er drauf. In Taiwan gibt es dafür zwei Wege. Beim Wertpapierkredit leiht der Anleger die Aktien über seinen Broker und hinterlegt dort eine Sicherheit. Bei der Wertpapierleihe leiht er sie von einem Halter, der sie gegen eine Gebühr verleiht, und verkauft sie dann.
Die erste Stufe hat beide Wege getroffen. Seit dem 9. November darf je Aktie im laufenden Handel nur noch eine Menge geliehener Aktien verkauft werden, die 3 Prozent des durchschnittlichen Tagesumsatzes der letzten 30 Handelstage entspricht, vorher waren es 30 Prozent. Beim Wertpapierkredit stieg die Sicherheit von 90 auf 130 Prozent des Verkaufserlöses. Die zweite Stufe senkt die Obergrenze ab dem 20. November auf 1 Prozent. Dazu kommt eine Preisgrenze. Schließt eine Aktie mit einem Minus von 3,5 Prozent oder mehr, darf sie am nächsten Handelstag auf keinem der beiden Wege unter diesem Schlusskurs leer verkauft werden. Fällt sie auch an diesem Tag um 3,5 Prozent oder mehr, gilt die Grenze weiter.
Ein Beispiel macht die Größenordnung greifbar. Angenommen, von einer Aktie wechseln in den 30 Handelstagen vor einer Order im Schnitt 10 Millionen Stück am Tag den Besitzer. Vor dem 9. November durften davon im laufenden Handel bis zu 3 Millionen geliehene Aktien verkauft werden. Seit dem 9. November sind es 300.000 Stück, ab dem 20. November noch 100.000 Stück. Wer über den Broker Aktien für 100.000 Taiwan-Dollar leer verkauft, hinterlegt seit dem 9. November 130.000 Taiwan-Dollar statt 90.000 Taiwan-Dollar. Und schließt die Aktie bei 100 Taiwan-Dollar, nachdem sie am Vortag bei 104 Taiwan-Dollar stand, darf am nächsten Tag niemand zu weniger als 100 Taiwan-Dollar leer verkaufen.
Ausgenommen sind Wertpapierhäuser und Terminhändler, die geliehene Aktien zur Absicherung brauchen, etwa für Verkaufsoptionsscheine, die sie selbst ausgegeben haben, für börsengehandelte Indexpapiere, als Liquiditätsgeber für Fonds oder weil sie als Marktmacher laufend Kauf- und Verkaufskurse stellen. Ein Enddatum nennt keine der beiden Mitteilungen. Die FSC schreibt, sie beobachte die Lage und passe die Maßnahmen bei Bedarf an.
Der TAIEX seit dem Hoch im Oktober
Vom Schlusshoch am 6. Oktober fiel der Index bis zum 6. November auf 39.701,64 Punkte, allein in der letzten Woche davor um 12,19 Prozent. Am 9. November, dem ersten Tag der neuen Regeln, schloss er bei 41.661,70 Punkten. Zwei Tage später stand er bei 44.257,15 Punkten, das sind 11,5 Prozent mehr als am 6. November. Danach ging es wieder abwärts. Am 19. November, dem Tag der zweiten Stufe, schloss der TAIEX bei 38.426,89 Punkten und damit 3,2 Prozent unter dem Stand vor der ersten Stufe.
Ob die Erholung bis zum 11. November von den Regeln kam, lässt sich aus diesem Verlauf nicht ablesen. Am 6. November gab nach Angaben der Nachrichtenagentur CNA auch Taiwans staatlicher Stabilisierungsfonds, der über 500 Milliarden Taiwan-Dollar verfügt, Käufe am Aktienmarkt frei, zum zehnten Mal seit seiner Gründung im Jahr 2000. Was der Verlauf zeigt, ist bescheidener und trotzdem eindeutig. Neun Handelstage nach Beginn der ersten Stufe stand der Index tiefer als vorher, den Rückgang hat sie also nicht beendet.
Zur Einordnung gehört auch die andere Seite der Rechnung. Ende 2025 stand der TAIEX bei 28.963,60 Punkten, und selbst nach dem Rückgang liegt er am 19. November 32,7 Prozent darüber. Den tiefsten Schluss der letzten 52 Wochen hatte er am 21. November 2025 mit 26.434,94 Punkten. Bis zum Hoch im Oktober war er von dort um fast 90 Prozent gestiegen, in gut zehn Monaten. Der Bärenmarkt folgt also auf einen Anstieg, der weit größer war als der Rückgang seither.
Was ein Verbot von Leerverkäufen bringt
Ein Verbot von Leerverkäufen hat die Kurse in den beiden großen Krisen, in denen es gründlich gemessen wurde, nicht gestützt, und es hat den Handel teurer gemacht. Für 2008 stammt die umfassendste Auswertung von Alessandro Beber und Marco Pagano, erschienen 2013 im Journal of Finance. Sie haben die Daten von 16.491 Aktien aus 30 Ländern von Januar 2008 bis Juni 2009 ausgewertet. Dabei nutzten sie, dass die Verbote zu verschiedenen Zeiten kamen und gingen und verschiedene Aktien trafen. Ihr Befund hat drei Teile. Die Verbote haben die Liquidität verschlechtert, also wie leicht sich eine Aktie ohne Preisabschlag kaufen oder verkaufen lässt, besonders bei kleinen Werten ohne gehandelte Optionen. Sie haben die Preisfindung verlangsamt, vor allem in fallenden Märkten. Und sie haben die Kurse nicht gestützt, mit einer möglichen Ausnahme bei US-Finanzwerten, die nach Ansicht der Autoren auch an den zeitgleich angekündigten Bankenrettungen liegen kann.
Für 2020 hat die europäische Wertpapieraufsicht ESMA nachgerechnet. Sechs Länder, Belgien, Frankreich, Griechenland, Italien, Österreich und Spanien, hatten Leerverkäufe ab Mitte März 2020 verboten, die Verbote liefen am 18. Mai aus, Deutschland war nicht dabei. Verglichen mit ähnlichen Aktien aus Ländern ohne Verbot wurde bei den betroffenen Aktien die Spanne (Spread) zwischen dem besten Kauf- und dem besten Verkaufskurs im Schnitt um 7,5 Prozent breiter. Bei großen Werten waren es 19,1 Prozent, bei kleinen 4,1 Prozent. Einen statistisch belastbaren Zusammenhang mit der Kursentwicklung fand die ESMA nicht, die Verbote haben die Kurse nach ihrem Ergebnis weder gedrückt noch gestützt. Gesunken ist dafür die Schwankung der betroffenen Aktien, je nach Maß um 6,4 bis 10,3 Prozent.
Wie die Verantwortlichen den Versuch danach sahen, zeigt ein Satz aus den USA. Im September 2008 hatte die Börsenaufsicht SEC Leerverkäufe von Finanzaktien vorübergehend untersagt. Ihr damaliger Vorsitzender Christopher Cox sagte Ende Dezember 2008 der Agentur Reuters, mit dem heutigen Wissen würde die Behörde das wohl nicht noch einmal tun, die Kosten schienen den Nutzen zu überwiegen. Beber und Pagano stellen den Satz ihrer Studie voran.
Warum der Kurs nicht hält, was die Regel verspricht
Der erste Grund steht schon in der Mechanik. Ein Leerverkäufer ist ein Verkäufer mit eingebautem Rückkauf. Fällt er weg, fehlt heute ein Verkäufer und später ein Käufer. In einem fallenden Markt nehmen Leerverkäufer ihren Gewinn mit, indem sie zurückkaufen, und genau diese Käufe kommen dann nicht. Wie viel Kaufdruck in offenen Leerverkaufspositionen steckt, misst man mit dem Tagesumsatz als Teiler, so wie es der Teil zu Volumen und Umsatz zeigt. Taiwans Obergrenze nutzt denselben Teiler, nur in die andere Richtung.
Der zweite Grund ist, dass Verkaufen auch kann, wer Aktien besitzt. Ein Anleger, der Angst hat, ein Fonds, dem Anleger Geld abziehen, ein Anleger, der Aktien auf Kredit gekauft hat und nachschießen muss, alle verkaufen, und an keinem von ihnen ändern die Regeln etwas. Die FSC nennt als Grund für die Schwankungen selbst die internationale politische und wirtschaftliche Lage, die das Vertrauen der Anleger erschüttert habe. Die Leerverkäufer erwähnt sie als Ursache nicht.
Der dritte Grund erklärt, warum der Handel teurer wird. An der Börse stehen in jedem Moment ein bester Kaufkurs und ein bester Verkaufskurs nebeneinander, und die Lücke dazwischen zahlt jeder, der sofort handeln will. Wer leer verkaufen darf, kann auch dann einen Verkaufskurs ins Orderbuch stellen, wenn er die Aktie gerade nicht hat. Fehlt diese Möglichkeit, liegen auf der Verkaufsseite weniger Angebote, und die Lücke wird breiter. Taiwan nimmt die Marktmacher für ihre Absicherung aus, das dämpft den Effekt. Wer Kurse stellt, ohne als Marktmacher eingetragen zu sein, fällt dagegen unter die Grenze.
Der vierte Grund betrifft die Information im Preis. Wer leer verkauft, hat meistens einen Grund, eine schwache Zahl im Bericht, eine Bewertung, die er für zu hoch hält, ein Risiko, das andere übersehen. Darf er nicht verkaufen, kommt diese Einschätzung später im Kurs an. Beber und Pagano finden genau das, die Preisfindung wird langsamer, und zwar besonders bei schlechten Nachrichten. Bei Aktien mit gehandelten Optionen fiel der Schaden für die Liquidität 2008 kleiner aus, weil sich eine negative Einschätzung dort auf anderem Weg ausdrücken ließ. Eine Grenze für Termingeschäfte auf den Index enthalten die Mitteilungen der FSC nicht.
Wo die Befunde aus Europa und den USA aufhören
Taiwans Regeln sind kein vollständiges Verbot, und das begrenzt, wie weit sich die Befunde übertragen lassen. Die Obergrenze von 1 Prozent des üblichen Umsatzes kommt einem Verbot für die Wertpapierleihe im laufenden Handel nahe. Der Weg über den Broker bleibt offen, er ist nur teurer geworden. Die Preisgrenze nach einem Minus von 3,5 Prozent verbietet ebenfalls nichts, sie verlangt nur an Tagen nach einem starken Rückgang einen Preis mindestens auf Höhe des Vortagesschlusses. Für diese Art Regel sagen die Auswertungen von 2008 und 2020 nichts direkt, denn sie haben Verbote gemessen.
Auch bei der Frage, welche Aktien am stärksten leiden, widersprechen sich die beiden Auswertungen. 2008 traf es vor allem kleine Werte ohne Optionen, 2020 vor allem große, viel gehandelte Werte mit Derivaten. Einig sind sie sich darin, dass die Spanne breiter wird und die Kurse nicht gestützt werden. In Taiwan zählt eher der zweite Befund, denn dort stehen sehr große Werte oben. Taiwan Semiconductor (TSMC) allein machte Ende Oktober 15,87 Prozent des MSCI Emerging Markets aus.
Wie die Aufsicht den Schritt begründet
Die FSC begründet die zweite Stufe mit einem Widerspruch zwischen Zahlen und Stimmung. Die Grundlagen seien gesund, schreibt sie. Der Umsatz der börsennotierten Firmen lag von Januar bis Oktober bei rund 56,75 Billionen Taiwan-Dollar und damit 39,05 Prozent über dem Vorjahr. Ihr Gewinn vor Steuern lag bis zum dritten Quartal bei rund 6,61 Billionen Taiwan-Dollar, ein Plus von 86,43 Prozent. Die internationale politische und wirtschaftliche Lage habe aber das Vertrauen der Anleger erschüttert und die Kurse stark schwanken lassen.
Die Regeln gegen Leerverkäufe sind nur ein Teil des Pakets. Die FSC ermuntert die Finanzbranche, Aktien von Firmen mit guten Zahlen zu kaufen, und erinnert die Wertpapierhäuser daran, dass sie im Eigenhandel Kurse stellen sollen. Die Firmen selbst ruft sie zu Rückkäufen eigener Aktien auf. Am 18. November liefen 39 solcher Programme mit zusammen bis zu rund 27,4 Milliarden Taiwan-Dollar. Schon mit der ersten Stufe hatte die Behörde mehr Arten von Wertpapieren als Sicherheit für Kredit- und Leerverkaufskonten zugelassen und die Firmen gebeten, ihre Anleger in eigenen Veranstaltungen über Geschäft und Aussichten zu unterrichten.
Was die zweite Stufe kostet
Die stärkste Fassung der Begründung geht so. An Tagen der Panik schaukeln sich Verkäufe auf. Ein fallender Kurs zwingt Anleger, die auf Kredit gekauft haben, zum Nachschießen oder Verkaufen, die nächsten Verkäufe folgen, und ein Leerverkäufer, der das kommen sieht, verkauft vorweg. Eine Grenze für solche Verkäufe soll diese Kette unterbrechen und Zeit kaufen, bis die Gewinne der Firmen wieder im Kurs ankommen. Für den ruhigeren Teil dieser Hoffnung gibt es einen Beleg, die ESMA fand 2020 eine um 6,4 bis 10,3 Prozent geringere Schwankung bei den betroffenen Aktien. Und wenn der Gewinn bis September wirklich um 86,43 Prozent über dem Vorjahr liegt und nur das Vertrauen fehlt, ist aus Sicht der FSC jeder Tag gewonnen, an dem weniger verkauft wird.
Gegen die Begründung der FSC stehen drei Zahlen. Die erste steht in dieser Begründung selbst. Als Ursache nennt sie die internationale Lage, und an der ändert eine Obergrenze für geliehene Aktien nichts. Die zweite kommt aus Taiwan. Die erste Stufe senkte die Obergrenze um neun Zehntel, und neun Handelstage später stand der TAIEX 3,2 Prozent unter dem Schluss vom 6. November. Die dritte kommt aus Europa. Unter den Verboten von 2020 wurde die Spanne bei großen Aktien um 19,1 Prozent breiter, und diesen Aufschlag zahlt jeder, der handelt, auch wer nur verkauft, weil er das Geld braucht.
Ich halte die zweite Stufe für den falschen Hebel, gemessen an dem, was sie erreichen soll. Ein Kurs bündelt alle Einschätzungen, hinter denen Geld steht, und die Regel nimmt gezielt die Seite heraus, die eine Aktie für zu teuer hält. Der Preis, der dann entsteht, sieht ruhiger aus und weiß weniger. Wer in dieser Zeit kauft, zahlt einen Kurs, in dem die Skeptiker fehlen, und eine schlechte Nachricht kommt in einem solchen Markt trotzdem im Preis an, nur langsamer. Daraus folgt, dass die ruhigeren Tage von denen bezahlt werden, die jetzt handeln, über breitere Spannen und über Kurse, die ihre Information erst nachliefern, und messen müsste die FSC den Schritt an genau diesen Spannen statt am Indexstand.
Was das für Anleger heißt
Für einen Anleger in Deutschland steckt Taiwan meistens in einem Schwellenländer-ETF. Im MSCI Emerging Markets wog das Land Ende Oktober 28,88 Prozent, von 10.000 Euro in einem Fonds auf diesen Index lagen also rund 2.888 Euro in taiwanischen Aktien. Im MSCI World ist Taiwan gar nicht enthalten. Wie viel der Rückgang in welchem Fonds gekostet hat, rechnet die Analyse zum Wochenverlust bis zum 6. November nach, warum der Schwellenländer-Index so viel Technik enthält, die Analyse zu den Chipwerten im Schwellenländer-ETF.
An den Anteilen im Fonds ändern die neuen Regeln nichts. Ein ETF hält die Aktien und verkauft sie nicht leer. Spürbar werden die Regeln an zwei anderen Stellen. Wenn der Fonds an der Börse in Taipeh kauft oder verkauft, weil Anleger Geld einzahlen oder abziehen, zahlt er dort die Spanne, und die wird nach den Erfahrungen von 2020 eher breiter. Und viele Fonds verleihen Aktien gegen eine Gebühr, die einen kleinen Teil ihres Ertrags ausmacht. Bei einer Obergrenze von 1 Prozent des Umsatzes für Verkäufe geliehener Aktien kann diese Nachfrage sinken.
Beide Richtungen bleiben offen. Eine Regel, die Verkäufer bremst, kann an einzelnen Tagen den Fall verlangsamen, das zeigt die geringere Schwankung von 2020. Ein Markt, dessen Firmen ihren Gewinn fast verdoppelt haben, kann sich mit oder ohne Regel erholen, und ein Kurs, in dem die Skeptiker fehlen, kann nachgeben, sobald die Grenze fällt. Ob Taiwans Aktien zu teuer oder zu billig sind, sagen die Regeln nicht, und dieser Artikel sagt es auch nicht. Wie viel Schwellenländer und damit Taiwan in dein Depot gehören, entscheidest du an deiner eigenen Aufteilung und deinem Anlagezeitraum, nicht an einer Regel der Aufsicht in Taipeh.
Quellen
- 金管會宣布當日收盤價跌幅達3.5%以上,次一交易日不得低於前一交易日收盤價放空,以及調整每日盤中借券賣出委託數量等措施
- 金管會宣布調整每日盤中借券賣出委託數量及融券保證金成數等措施,並呼籲投資人理性因應
- Daily Market Info, FMTQIK, TAIEX-Schlussstände November 2025 bis 19. November 2026
- TAIEX Decreases by Approximately 12.19% this Week, while the Total Market Capitalization of TWSE-listed Stocks Reaches 130.08 trillion NTD
- The 2020 short selling bans, market impact (TRV Risk Analysis)
- Short-Selling Bans Around the World: Evidence from the 2007-09 Crisis, Journal of Finance 68 (1), 343-381
- Short-Selling Bans around the World: Evidence from the 2007-09 Crisis, CSEF Working Paper 241 (angenommene Fassung)
- MSCI Emerging Markets Index (USD), Index-Factsheet, Stand 30.10.2026
- Stabilization fund ready for market intervention after Taiex's plunge
Zur Entstehung dieses Artikels
Dieser Beitrag wurde auf Basis der oben verlinkten Quellen mit KI-Unterstützung erstellt und vor Veröffentlichung redaktionell geprüft. Stand der Daten ist der 19. November 2026 nach Handelsschluss in Taipeh, einen Tag vor dem Beginn der zweiten Stufe. Die Regeln stammen aus den Mitteilungen der Financial Supervisory Commission vom 6. und vom 19. November 2026 im chinesischen Original, die Übertragung ins Deutsche ist eine eigene. Die Indexstände sind Schlusskurse der Taiwan Stock Exchange, die Veränderungen eigene Rechnung. Die Befunde zu früheren Verboten stammen aus der Auswertung der ESMA vom März 2022 und der Studie von Beber und Pagano (Journal of Finance, 2013), sie betreffen Verbote und nicht Beschränkungen wie in Taiwan. Die Freigabe des Stabilisierungsfonds ist nur über die Nachrichtenagentur CNA belegt, ob und wie viel er gekauft hat, ist nicht bekannt. Die Einordnung beschreibt eine Marktregel und ihre Wirkung, keine künftige Kursentwicklung.
Hinweis: Dieser Beitrag ist eine journalistische Analyse und Einordnung zu allgemeinen wirtschaftlichen Zusammenhängen. Er stellt keine Anlageberatung und keine Anlage- oder Anlagestrategieempfehlung im Sinne der Marktmissbrauchsverordnung (EU) 596/2014 dar, ist keine Aufforderung zum Kauf oder Verkauf von Finanzinstrumenten und ersetzt keine individuelle Beratung. Genannte Wertpapiere, Indizes oder Anlageklassen dienen ausschließlich der Veranschaulichung. Jede Anlageentscheidung liegt in eigener Verantwortung.
Portora kennenlernen
Und wie sieht es bei deinem eigenen Geld aus?
In Portora führst du Konten und Buchungen selbst, ohne Bankverbindung, und siehst, was bei dir zuerst Aufmerksamkeit braucht.
