
Markt & Investieren
Eine Prämie für die Aktie im Depot, und bezahlt wird sie mit dem Gewinn über dem vereinbarten Preis
Stand 28. September 2026. Seit dem 22. September können Kunden der Consorsbank mit dem Angebot UpTrade auf Aktien im eigenen Depot eine Kaufoption verkaufen und dafür sofort eine Prämie erhalten. Die Bank nennt das „Passives Einkommen mit Aktien“. Die Prämie ist aber der Preis für einen Teil des Kursgewinns, den man für die Laufzeit abgibt. Im Beispiel der Bank bringen 100 Aktien zu je 101,90 Euro eine Prämie von 204 Euro. Dafür gehört jeder Euro Kurs über 112 Euro nach 90 Tagen dem Käufer der Option.
Das Beispiel der Bank in Zahlen
Quelle: Consorsbank/BNP Paribas, Grundlageninformationen und Risikohinweise UpTrade, Stand 03/2026; Konditionen laut Consorsbank; eigene Rechnung
Die wichtigsten Zahlen auf einen Blick
| Zahl | Bedeutung |
|---|---|
| 22.09.2026 | Start von Consorsbank UpTrade |
| 30, 60, 90, 180 Tage | Wählbare Laufzeiten der verkauften Kaufoption |
| bis 40 % | Wie weit der Basispreis über dem aktuellen Kurs liegen kann |
| über 100 | Aktien aus Europa und den USA, auf die das Angebot zum Start möglich ist |
| 1,5 % | Entgelt auf die Prämie beim Eröffnen, ebenso auf den Rückkaufpreis beim vorzeitigen Schließen |
| 9,95 € | Pauschales Entgelt, wenn die Aktie am Laufzeitende geliefert wird |
| 101,90 € | Startkurs der Aktie im Beispiel der Bank |
| 112 € | Basispreis im Beispiel, rund 10 % über dem Startkurs |
| 2,04 € | Prämie je Aktie im Beispiel, 204 € für 100 Aktien |
| rund 26 % | Schwankung der Aktie, die in dieser Prämie steckt (eigene Rechnung) |
| 814 € | Ergebnis im Beispiel bei einem Kurs von 108 € am Ende, 610 € Kursgewinn plus Prämie |
| –486 € | Ergebnis bei 95 € am Ende, 690 € Kursverlust minus Prämie |
| –196 € | Rückstand gegenüber dem bloßen Halten bei 116 € am Ende, 400 € entgangener Gewinn minus Prämie |
| 26,375 % | Abgeltungsteuer mit Solidaritätszuschlag, ohne Kirchensteuer, auf Prämie und gelieferte Kursgewinne |
Quelle: Consorsbank/BNP Paribas, Risikohinweise UpTrade; Consorsbank; § 20 EStG; eigene Rechnung
Passives Einkommen mit Aktien
Seit dem 22. September bietet die Consorsbank ein Produkt an, das bisher vor allem Optionshändler kannten. Es heißt UpTrade, und es funktioniert ab einer einzigen Aktie im Depot. Der Kunde wählt eine seiner Aktien, eine Laufzeit von 30, 60, 90 oder 180 Tagen und einen Preis über dem aktuellen Kurs, den Basispreis. Dann verkauft er darauf eine Kaufoption. Er erhält sofort eine Prämie und verpflichtet sich im Gegenzug, die Aktie am Laufzeitende zum Basispreis abzugeben, falls der Kurs dann darüber liegt. Liegt er darunter, verfällt die Option, und die Aktie bleibt im Depot. Zum Start sind mehr als 100 Aktien aus Europa und den USA möglich.
Die Bank bewirbt das auf ihrer Produktseite als „Passives Einkommen mit Aktien“. Der Gedanke dahinter ist verständlich. Wer eine Aktie ohnehin hält und keinen großen Kurssprung erwartet, bekommt für diese Erwartung Geld. Wer genauer hinschaut, findet dieselbe Bank in ihren Risikohinweisen deutlich vorsichtiger. Dort steht, der Kunde solle über weitreichende Kenntnisse und umfassende Erfahrungen im Handel mit komplexen Finanzinstrumenten in volatilen Märkten verfügen. Dazwischen liegt genau die Frage, um die es hier geht, nämlich was die Prämie eigentlich bezahlt.
Die Prämie ist ein Verkaufspreis
Die Bank rechnet in ihren Risikohinweisen selbst ein Beispiel vor. Ein Kunde hält 100 Aktien zu 101,90 Euro und verkauft darauf eine Kaufoption über 90 Tage mit einem Basispreis von 112 Euro, also rund 10 Prozent über dem Kurs. Dafür erhält er 2,04 Euro je Aktie, zusammen 204 Euro. Das sind 2,0 Prozent in 90 Tagen, aufs Jahr gerechnet rund 8,1 Prozent. So weit das Versprechen.
Was er dafür abgibt, zeigen die drei Szenarien der Bank. Steht die Aktie am Ende bei 108 Euro, verfällt die Option, der Kunde behält die Aktie, 610 Euro Kursgewinn und die 204 Euro, zusammen 814 Euro. Fällt sie auf 95 Euro, verfällt die Option ebenfalls, aber 690 Euro Kursverlust stehen gegen die 204 Euro Prämie, es bleiben minus 486 Euro. Steigt sie auf 116 Euro, muss der Kunde zu 112 Euro verkaufen. Die 400 Euro zwischen 112 und 116 gehören dem Käufer der Option, und die Prämie deckt davon nur 204. Gegenüber dem bloßen Halten liegt der Kunde dann 196 Euro zurück.
Daraus ergibt sich eine einfache Form. Nach unten trägt der Kunde jeden Euro Verlust selbst, die Prämie verschiebt die Verlustgrenze nur von 101,90 auf 99,86 Euro. Nach oben ist der Wert je Aktie bei 114,04 Euro gedeckelt, Basispreis plus Prämie. Die Prämie ist also kein Zusatz zur Aktie, genauso wenig wie bei den Fonds, die Kaufoptionen auf einen ganzen Aktienkorb verkaufen und die wir bei der wöchentlichen Ausschüttung zerlegt haben. Sie ist der Preis, zu dem der Kunde für 90 Tage den Kursgewinn oberhalb von 112 Euro verkauft. Ob dieser Preis hoch oder niedrig ist, hängt davon ab, wie wahrscheinlich dieser Kursgewinn ist, und genau das bestimmt die Schwankung der Aktie.
Warum schwankende Aktien mehr bringen
Der Preis einer Kaufoption hängt vor allem an drei Dingen, der Laufzeit, dem Abstand des Basispreises zum Kurs und der erwarteten Schwankung der Aktie. Die Risikohinweise nennen dafür selbst das Black-Scholes-Modell, das Standardmodell für Optionen, die nur am Laufzeitende ausgeübt werden. Rechnet man das Beispiel der Bank zurück, steckt in 2,04 Euro Prämie eine erwartete Schwankung von rund 26 Prozent im Jahr. Was Schwankung in diesem Sinn misst, steht in unserem Wissensartikel zur Volatilität.
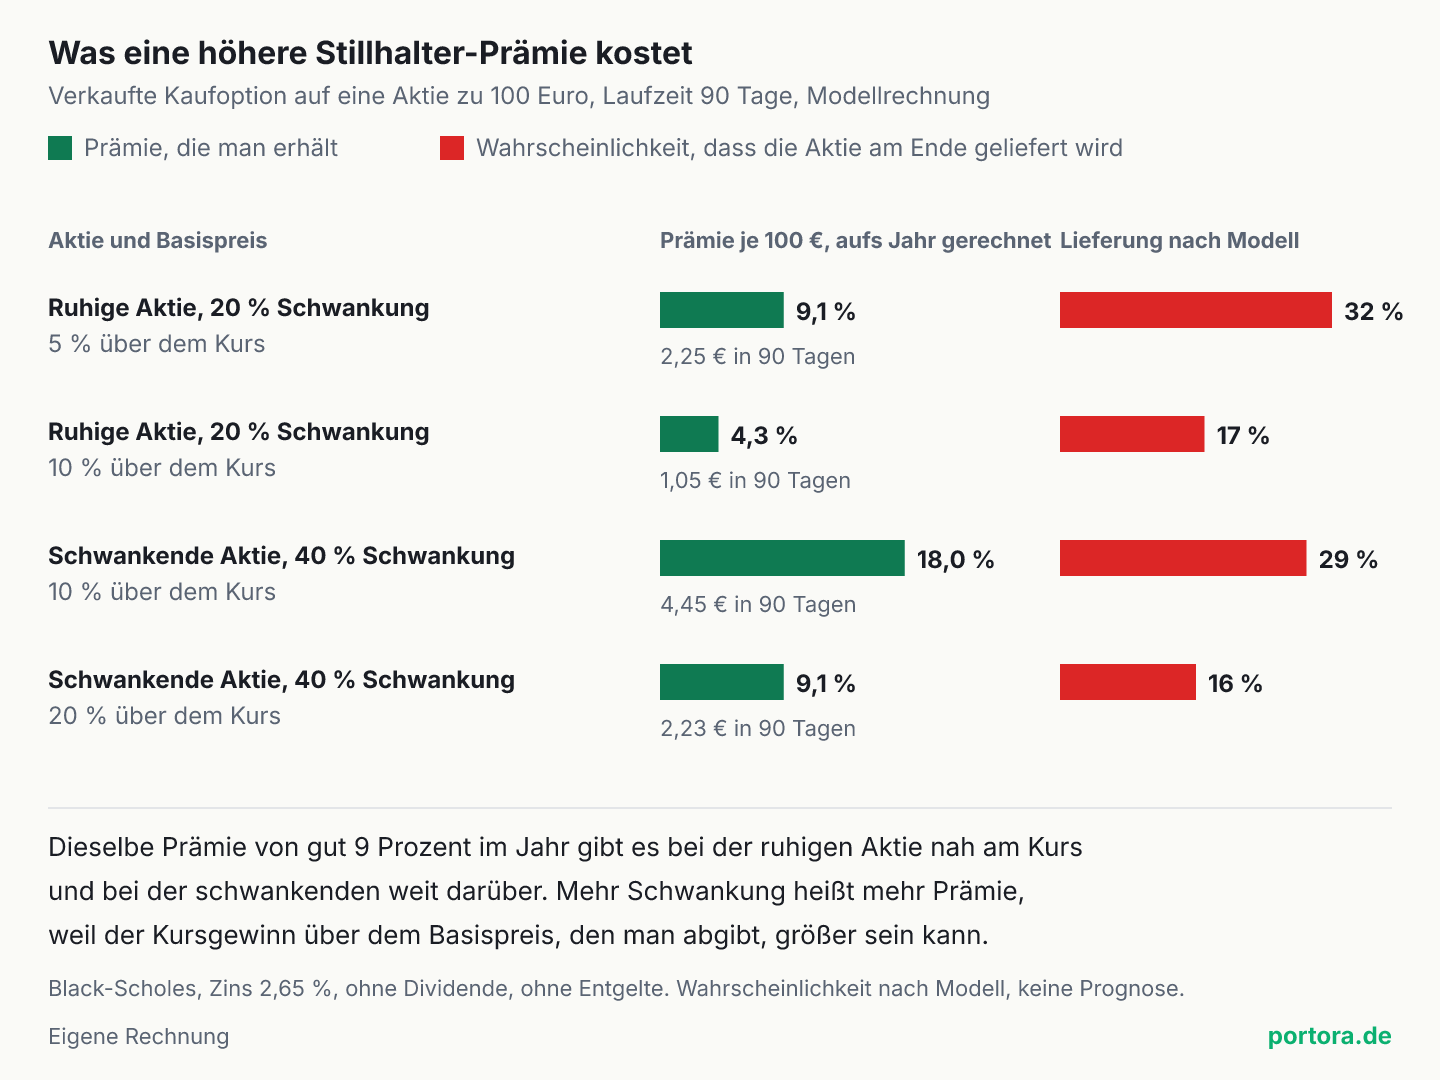
Der Chart zeigt dieselbe Rechnung für eine Aktie zu 100 Euro und 90 Tage Laufzeit. Bei einer ruhigen Aktie mit 20 Prozent Schwankung bringt ein Basispreis 10 Prozent über dem Kurs 1,05 Euro, aufs Jahr gerechnet 4,3 Prozent. Die Wahrscheinlichkeit, dass die Aktie am Ende geliefert wird, liegt nach dem Modell bei 17 Prozent. Bei einer schwankenden Aktie mit 40 Prozent bringt derselbe Basispreis 4,45 Euro, 18,0 Prozent aufs Jahr, und die Wahrscheinlichkeit steigt auf 29 Prozent. Die Prämie wird gut viermal so hoch, die Abgabe nicht einmal doppelt so wahrscheinlich.
Das wirkt zunächst wie ein gutes Geschäft, und genau dort liegt der Denkfehler. Bei der schwankenden Aktie ist nicht nur die Abgabe wahrscheinlicher, sondern auch der Kursgewinn größer, den man dabei verliert. Eine Aktie mit 40 Prozent Schwankung steht nach 90 Tagen viel öfter bei 125 oder 130 Euro als eine ruhige, und alles über 110 Euro gehört dann dem Käufer. Die höhere Prämie bezahlt genau diesen größeren Verlust. Im Modell ist die Prämie der heutige Wert des Kursgewinns über dem Basispreis, nicht mehr und nicht weniger. Wer die Aktie mit der höchsten Prämie wählt, wählt deshalb auch die, bei der ihm am meisten entgehen kann.
Warum die Prämie aufs Jahr eine Hochrechnung ist
Die Produktseite zeigt die Prämie neben dem Betrag in Euro auch als Prozentsatz aufs Jahr. Im Beispiel dort bringt ein Basispreis 5 Prozent über dem Kurs für 30 Tage 1,30 Euro je Aktie, ausgewiesen als 3,81 Prozent pro Jahr, und die Spanne der angezeigten Werte reicht bis 23,52 Prozent. Diese Zahl ist eine Hochrechnung. Sie unterstellt, dass der Kunde das Geschäft nach jeder Laufzeit zu denselben Bedingungen wiederholt, zwölfmal bei 30 Tagen, viermal bei 90.
Genau das ist nicht sicher. Jede Runde kann mit der Lieferung der Aktie enden, und danach gibt es auf diese Aktie keine Prämie mehr, bis der Kunde sie zurückkauft, zu dem dann höheren Kurs. Außerdem ändert sich die Prämie mit jeder Runde, weil sich Kurs, Schwankung und Zins ändern. Die Jahreszahl beschreibt also den Ertrag eines Jahres, in dem die Aktie nie über den Basispreis steigt und die Bedingungen gleich bleiben. Für die schwankende Aktie im Chart ergibt die Hochrechnung 18,0 Prozent, aber in rund drei von zehn Runden wäre die Aktie weg. Der Betrag in Euro für die gewählte Laufzeit ist die ehrlichere Zahl.
Die drei Szenarien der Bank
| Kurs am Laufzeitende | Mit UpTrade | Nur gehalten | Unterschied |
|---|---|---|---|
| 95,00 € | –486 € | –690 € | +204 € |
| 108,00 € | +814 € | +610 € | +204 € |
| 112,00 € | +1.214 € | +1.010 € | +204 € |
| 116,00 € | +1.214 € | +1.410 € | –196 € |
| 130,00 € | +1.214 € | +2.810 € | –1.596 € |
Quelle: Consorsbank/BNP Paribas, Risikohinweise UpTrade, Stand 03/2026 (95, 108 und 116 €); Zeilen 112 und 130 € eigene Rechnung
Was die Rechnung zusätzlich verändert
Neben der Form der Auszahlung gibt es drei Punkte, die in keiner Prämie stehen. Der erste ist die Sperre. Während der Laufzeit ist die Aktie zugunsten der Bank verpfändet und technisch gesperrt. Wer sie in einem Kursrutsch verkaufen will, muss zuerst die Option zurückkaufen, und in einem hektischen Markt ist dieser Rückkauf teurer, weil die Schwankung steigt. Der zweite ist die Zwangsbeendigung. Bei einer Kapitalmaßnahme der Firma kann die Bank die Position vorzeitig schließen, und der Kunde zahlt dann den Rückkaufpreis zum aktuellen Stand. In einem Szenario der Bank steigt die Aktie bis dahin auf 150 Euro, und der Rückkauf kostet 4.200 Euro.
Der dritte ist der Preis selbst. Die Option wird nicht an einer Börse gehandelt, sondern mit der BNP Paribas Financial Markets, einer Gesellschaft derselben Bankgruppe, zu der auch die Consorsbank gehört. Sie stellt den Preis, zu dem der Kunde verkauft und später gegebenenfalls zurückkauft. Einen Vergleichskurs aus einem zweiten Angebot gibt es innerhalb des Produkts nicht. Das ist erlaubt und bei vielen Zertifikaten genauso geregelt, es heißt nur, dass der Kunde den Abstand zu einem fairen Preis nicht selbst sehen kann. Was ein Market Maker verdient und wer ihn bezahlt, steht in unserem Wissensartikel über Market Maker. Dazu kommen 1,5 Prozent Entgelt auf die Prämie, im Beispiel 3,06 Euro, und 9,95 Euro, wenn die Aktie geliefert wird.
Wie die Steuer mitrechnet
Die Prämie ist in Deutschland ein Kapitalertrag in dem Moment, in dem sie gezahlt wird, so regelt es Paragraf 20 des Einkommensteuergesetzes. Mit Abgeltungsteuer und Solidaritätszuschlag, ohne Kirchensteuer und ohne Freibetrag, gehen von 204 Euro rund 53,80 Euro ans Finanzamt. Wird die Option vorzeitig zurückgekauft, mindert der Rückkaufpreis die Einnahme. Die frühere Grenze, nach der Verluste aus solchen Geschäften nur bis 20.000 Euro im Jahr verrechnet werden durften, steht nicht mehr im Gesetz.
Der größere Posten ist oft ein anderer. Wird die Aktie am Ende geliefert, ist sie verkauft, und damit wird der gesamte Kursgewinn seit dem Kauf steuerpflichtig. Hat jemand die 100 Aktien vor Jahren zu 60 Euro gekauft und liefert sie zu 112 Euro, sind 5.200 Euro Gewinn zu versteuern, ohne Freibetrag rund 1.370 Euro. Das Geld hätte er bei einem Verkauf irgendwann ohnehin bezahlt. Aber ein Anleger, der eine Aktie seit langem hält, schiebt diese Steuer vor sich her, und der aufgeschobene Betrag arbeitet im Depot weiter. Eine Lieferung beendet diesen Aufschub, zu einem Zeitpunkt, den der Kurs bestimmt und nicht der Anleger. Für eine Aktie, die jemand ausdrücklich nie verkaufen wollte, ist das der teuerste Teil der Rechnung.
Wie es dazu kam
Das Geschäft selbst ist alt. Wer eine Aktie hält und darauf eine Kaufoption verkauft, heißt seit jeher Stillhalter, international spricht man von einem Covered Call, einer gedeckten Kaufoption. Bis vor kurzem brauchte man dafür einen Zugang zur Terminbörse, ein Konto für Termingeschäfte und das Verständnis, Kontrakte über 100 Aktien zu handeln. In den letzten Jahren kam die Strategie über Fonds zu Privatanlegern, die sie im Paket kaufen und als hohe laufende Ausschüttung erleben. Wie wenig davon Ertrag ist und wie viel zurückgezahltes Kapital, haben wir an einem solchen Fonds durchgerechnet.
UpTrade bringt dieselbe Strategie auf die einzelne Aktie im eigenen Depot und nimmt dem Kunden die Technik ab. Das senkt die Einstiegshürde erheblich. Es verändert aber nichts an der Auszahlungsform, die seit jeher gleich ist, begrenzter Gewinn nach oben, voller Verlust nach unten, eine Prämie dazwischen. Neu ist nur, wie viele Anleger diese Form jetzt mit zwei Klicks wählen können.
Der faire Gegenpunkt
Es gibt gute Gründe, eine Kaufoption auf eine eigene Aktie zu verkaufen. In einem Markt, der seitwärts läuft oder leicht steigt, verbessert die Prämie die Rendite, das steht auch in den Risikohinweisen. Wer ohnehin vorhat, eine Aktie bei 112 Euro zu verkaufen, hat mit der verkauften Option im Grunde einen Verkaufsauftrag zu diesem Preis erteilt und bekommt dafür noch Geld. Für ihn ist der gedeckelte Gewinn kein Verlust, denn mehr wollte er gar nicht. Und die Prämie federt kleine Kursrückgänge ab, im Beispiel alles bis 99,86 Euro.
Auch der Einwand gegen den Preis des Market Makers wiegt weniger, als er klingt. An der Terminbörse zahlt der Privatanleger ebenfalls Spannen und Gebühren, und für einzelne Aktien gäbe es dort oft gar keine passenden Kontrakte. Die Modellrechnung im Chart ist außerdem eine Näherung. Die tatsächlichen Schwankungen sind nicht normalverteilt, und die Wahrscheinlichkeit nach dem Modell ist keine Prognose. Die Grundform aber, dass eine höhere Prämie einen größeren abgegebenen Kursgewinn bezahlt, hängt an keinem Modell. Sie folgt daraus, dass der Käufer der Option die Prämie nur zahlt, wenn er dafür etwas bekommt.
Was das für Anleger heißt
Für einen Anleger mit Einzelaktien im Depot ist das eine neue Wahl, und sie lässt sich an drei Fragen prüfen. Zu welchem Preis wäre ich bereit, diese Aktie abzugeben, und ist das der Basispreis? Wie viel Kursgewinn über diesem Preis gebe ich für die Laufzeit her, und warum zahlt man mir dafür gerade diese Prämie? Und was kostet mich die Lieferung an Steuer, wenn die Aktie seit Jahren im Plus liegt? Die Prämie beantwortet keine dieser Fragen, sie ist nur ihr Preis.
Für einen Anleger mit Welt-ETF ändert UpTrade nichts, denn das Angebot gilt für einzelne Aktien. Mittelbar zeigt es aber, wie die hohen Ausschüttungen der Optionsfonds entstehen, die auch ETF-Anleger angeboten bekommen. Ob eine verkaufte Kaufoption zum eigenen Depot passt, bleibt deine Entscheidung. Die Zahlen oben zeigen, was sie in jedem der Fälle kostet und bringt.
Quellen
Zur Entstehung dieses Artikels
Dieser Beitrag wurde auf Basis der oben verlinkten Quellen mit KI-Unterstützung erstellt und vor Veröffentlichung redaktionell geprüft. Produktmerkmale, das Rechenbeispiel, die Szenarien, die Sperre der Aktien, die Zwangsbeendigung und die Gegenpartei stammen aus den Grundlageninformationen und Risikohinweisen zu Consorsbank UpTrade (Stand März 2026) und von den Produktseiten der Consorsbank. Die Entgelte stammen aus den Konditionen, wie die Consorsbank und die Fachpresse sie zum Start angegeben haben. Die steuerliche Behandlung folgt § 20 des Einkommensteuergesetzes.
Stand der Einordnung: 28. September 2026.
Belastbarkeit einzelner Werte: Die Werte im Chart sind eine Modellrechnung nach Black-Scholes für eine Aktie zu 100 Euro, 90 Tage, Zins 2,65 Prozent, ohne Dividende und ohne Entgelte. Die Wahrscheinlichkeit der Lieferung ist die des Modells und keine Prognose. Die Schwankung von rund 26 Prozent ist aus dem Beispiel der Bank zurückgerechnet. Die Steuerbeispiele rechnen mit 26,375 Prozent ohne Kirchensteuer und ohne Freibetrag. Die Zeilen 112 und 130 Euro der Szenario-Tabelle sind eigene Rechnung nach dem Schema der Bank.
Versionshistorie: Erste Veröffentlichung am 28. September 2026.
Hinweis: Dieser Beitrag ist eine journalistische Analyse und Einordnung zu allgemeinen wirtschaftlichen Zusammenhängen. Er stellt keine Anlageberatung und keine Anlage- oder Anlagestrategieempfehlung im Sinne der Marktmissbrauchsverordnung (EU) 596/2014 dar, ist keine Aufforderung zum Kauf oder Verkauf von Finanzinstrumenten und ersetzt keine individuelle Beratung. Genannte Wertpapiere, Indizes oder Anlageklassen dienen ausschließlich der Veranschaulichung. Jede Anlageentscheidung liegt in eigener Verantwortung.
Portora kennenlernen
Wenn dich Einordnung im Alltag interessiert, liest Portora deine eigenen Zahlen genauso ruhig.
Hier ordnen wir wirtschaftspolitische Entwicklungen sachlich ein. Im Cockpit siehst du, wie sie auf deine eigene Situation wirken.