
Markt & Investieren
Wöchentliche Ausschüttung: warum 52 Zahlungen nicht mehr Geld sind als vier
Stand 21. September 2026. Seit dem 16. September notiert der Weekly World Income UCITS ETF an der Londoner Börse und auf Xetra, der erste in Europa, der wöchentlich ausschüttet. Der Fonds hält einen weltweiten Aktienkorb und verkauft darauf Kaufoptionen. Die Frequenz macht aus derselben Jahressumme 52 Beträge statt vier, und der Anbieter schreibt selbst, wofür das gut sein soll.
Die Zerlegung in Zahlen
Die wichtigsten Zahlen auf einen Blick
Alle relevanten Zahlen des Themas gebündelt. Produktangaben aus der Mitteilung des Anbieters vom 16. September 2026, Steuerwerte aus dem Investmentsteuergesetz und dem Einkommensteuergesetz in der am 21. September 2026 geltenden Fassung.
| Zahl | Bedeutung |
|---|---|
| 16. September 2026 | Auflage des Weekly World Income UCITS ETF, Ticker WEEK, ISIN IE000I50V6C7 |
| 0,50 % | Gesamtkostenquote des Fonds im Jahr |
| 37,94 Euro | diese Kostenquote auf eine Anlage von 7.587 Euro gerechnet, eigene Rechnung |
| 73 Cent | derselbe Betrag auf eine Woche heruntergebrochen, eigene Rechnung |
| 52 | Zahlungen im Jahr bei wöchentlicher Ausschüttung |
| 1,9 % | Anteil einer einzelnen Zahlung an der Jahressumme bei 52 Zahlungen |
| 8,3 % | derselbe Anteil bei monatlicher Zahlung |
| 25 % | derselbe Anteil bei vierteljährlicher Zahlung |
| 1.000 Euro | Sparer-Pauschbetrag je Person nach Paragraf 20 Absatz 9 Einkommensteuergesetz |
| 2.000 Euro | gemeinsamer Sparer-Pauschbetrag für zusammenveranlagte Ehegatten |
| 30 % | Teilfreistellung bei Aktienfonds für Privatanleger nach Paragraf 20 Investmentsteuergesetz |
| 15 % | Teilfreistellung bei Mischfonds, also die Hälfte des Satzes für Aktienfonds |
| über 50 % | Kapitalbeteiligungsquote, ab der ein Fonds laut Anlagebedingungen als Aktienfonds gilt |
| 25 % | dieselbe Quote für die Einstufung als Mischfonds |
| rund 1.428 Euro | Ausschüttung, bei der ein Sparer-Pauschbetrag von 1.000 Euro mit 30 Prozent Teilfreistellung rechnerisch aufgebraucht ist |
| rund 800 | optionsbasierte ETFs in den Vereinigten Staaten, Angabe des Anbieters |
| über 250 Mrd. USD | deren verwaltetes Vermögen, Angabe des Anbieters |
| über 11 Mrd. USD | verwaltetes Vermögen optionsbasierter ETFs in Europa, Angabe des Anbieters |
| 806 Mio. USD | Nettozuflüsse in diese Produktgruppe in Europa im August 2026, Angabe des Anbieters |
| rund 2 Mrd. Euro | Zuflüsse von deutschen Privatanleger-Plattformen im Jahr bis zum 31. Mai 2026, Angabe von Finfluencer Analytics |
Was die Wochenzahlung verspricht
Der Weekly World Income UCITS ETF wurde am 16. September 2026 aufgelegt und notiert seither an der Londoner Börse und auf Xetra, unter dem Kürzel WEEK und der Kennnummer IE000I50V6C7. Aufgelegt hat ihn HANetf zusammen mit dem Sponsor Aura ETFs, die Gesamtkostenquote beträgt 0,50 Prozent im Jahr. Der Fonds hält einen weltweit gestreuten Aktienkorb und legt darauf eine aktiv gesteuerte Optionsüberlagerung, bestehend aus verkauften Kaufoptionen und Call Spreads.
Das Verkaufsargument steht in der Mitteilung des Anbieters und ist die Frequenz selbst. Wöchentliche Zahlungen, heißt es dort, könnten dem Anleger größere Freiheit darüber geben, wie und wann er sein Einkommen verwendet, ob für laufende Ausgaben, für Freizeit oder als zusätzliche Geldquelle. Dazu kommt die Aussage, eine Optionsüberlagerung erlaube möglicherweise höhere Ausschüttungen als ein Welt-Aktien-ETF, der sich auf Dividenden stützt.
Beide Sätze sind für sich genommen nicht falsch. Der erste beschreibt einen Zeitplan, der zweite eine Ausschüttung. Nur trägt keiner von beiden die Bedeutung, die ein Leser ihnen üblicherweise gibt, nämlich dass am Ende des Jahres mehr Geld da wäre. Die Jahressumme entscheidet der Aktienkorb und die vereinnahmte Prämie, nicht der Kalender.
Derselbe Balken, öfter zerteilt
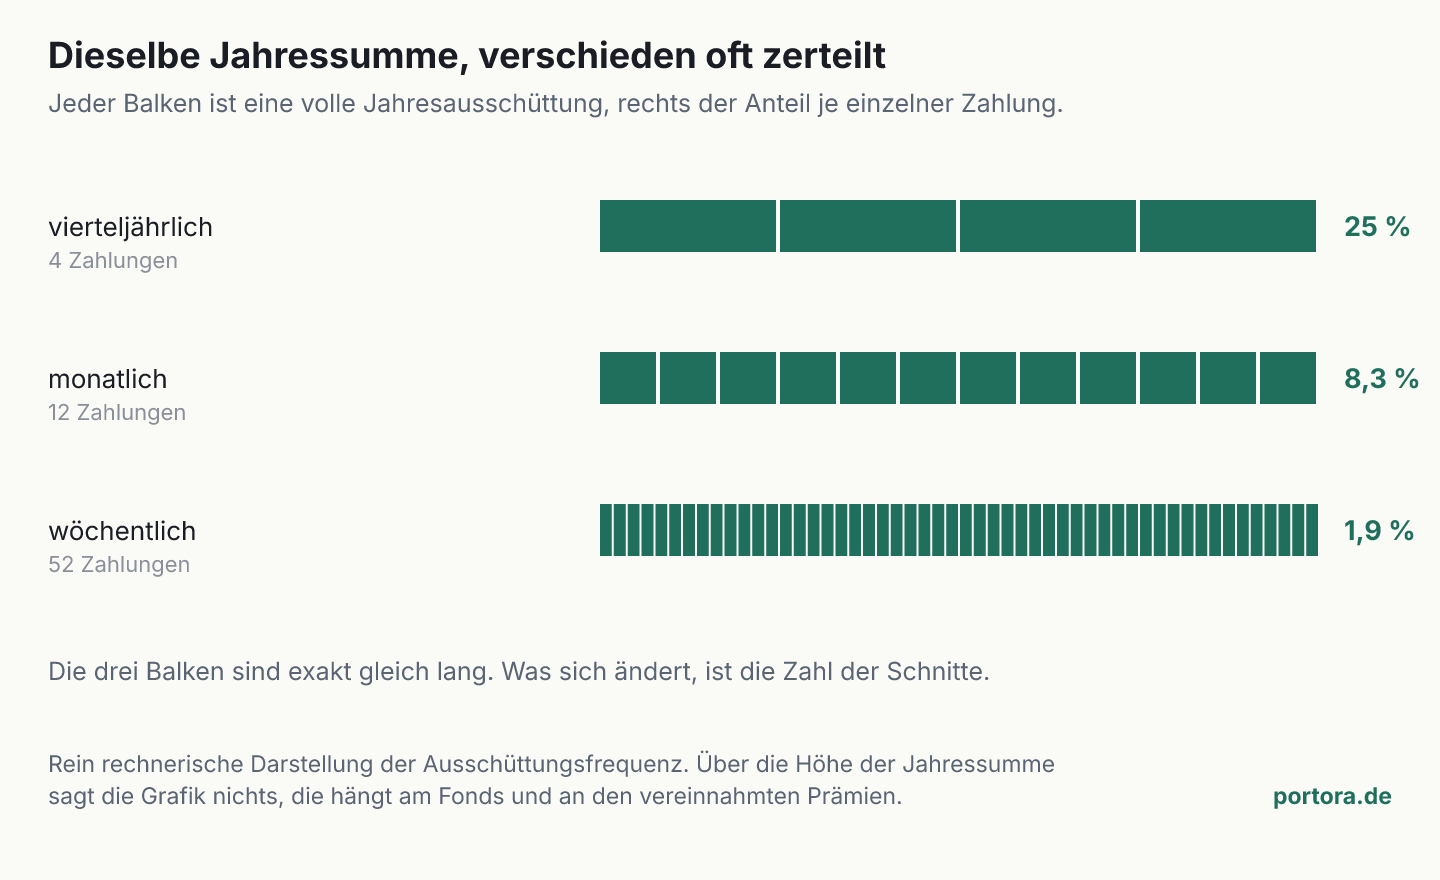
Eine Ausschüttungsfrequenz ist eine Einteilung und keine Größe. Wer eine Jahressumme in vier Teile schneidet, bekommt viermal 25 Prozent davon. Wer sie in zwölf Teile schneidet, bekommt zwölfmal 8,3 Prozent. Wer sie in 52 Teile schneidet, bekommt 52 mal 1,9 Prozent. In allen drei Fällen ist am Jahresende dieselbe Summe angekommen, und in allen drei Fällen war sie vorher dieselbe.
Das klingt trivial und ist es rechnerisch auch. Es ist trotzdem der Kern, denn die Sprache der Ankündigung legt etwas anderes nahe. Ein wöchentliches Einkommen klingt nach einem Gehalt, und ein Gehalt ist eine Größe, die man erhöhen kann. Eine Ausschüttungsfrequenz ist keine solche Größe. Sie ändert ausschließlich den Zeitpunkt, an dem ein Teil der Summe das Fondsvermögen verlässt und im Depot des Anlegers ankommt.
Einen Effekt hat die Umstellung trotzdem, und er geht in die andere Richtung als erwartet. Jeder ausgeschüttete Euro verlässt den Fonds und arbeitet dort nicht weiter. Wer wöchentlich ausschüttet, zieht das Geld im Schnitt früher aus dem Fonds als jemand, der vierteljährlich ausschüttet. Im Fonds arbeitet also im Mittel etwas weniger Kapital. Für das Vermögen des Anlegers ist damit noch nichts entschieden, denn das Geld ist nicht verschwunden, es liegt auf seinem Konto. Ob der Unterschied ihn etwas kostet, hängt daran, was dort damit passiert.
Was die Gebühr angeht, läuft die Rechnung sauber durch. Die Kostenquote von 0,50 Prozent auf die vom Anbieter genannte Durchschnittsanlage deutscher Privatanleger von 7.587 Euro ergibt 37,94 Euro im Jahr. Auf eine Woche heruntergebrochen sind das 73 Cent. Diese 73 Cent fallen an, gleichgültig ob in derselben Woche eine Ausschüttung fließt oder nicht. Sie sind außerdem nicht der volle Preis, denn eine Gesamtkostenquote enthält die Handelskosten der laufenden Optionsgeschäfte üblicherweise nicht.
Woher das ausgeschüttete Geld kommt
Ein Welt-Aktien-ETF schüttet aus, was die enthaltenen Unternehmen an Dividenden zahlen. Dieser Fonds schüttet zusätzlich etwas anderes aus, nämlich Prämien aus verkauften Kaufoptionen. Das deutsche Steuerrecht hat dafür einen eigenen Namen und führt ihn in Paragraf 20 Absatz 1 Nummer 11 des Einkommensteuergesetzes als Einkunftsart auf, die Stillhalterprämie.
Der Vorgang dahinter ist einfacher als das Wort. Wer eine Kaufoption verkauft, verpflichtet sich, eine Aktie zu einem festen Preis herzugeben, falls der Käufer der Option das verlangt. Dafür bekommt er sofort eine Prämie. Steigt die Aktie über diesen festen Preis, muss er sie abgeben und bekommt den Anstieg darüber hinaus nicht mehr. Die Prämie ist also der Preis für ein Stück Kurschance nach oben, das man vorher verkauft hat. Nach unten leistet sie weniger, als das Wort Absicherung nahelegt. Fällt der Aktienkorb, polstert die vereinnahmte Prämie den Rückgang genau um ihren eigenen Betrag und keinen Cent weiter. Eine Untergrenze entsteht dadurch nicht.
Der Zusatz Call Spread verändert das an einer wichtigen Stelle. Dabei wird neben der verkauften Option eine zweite, weiter entfernte Kaufoption gekauft. Damit ist die abgegebene Kurschance nach oben begrenzt statt offen, denn ab dem zweiten Preis verdient der Fonds wieder mit. Diese Absicherung kostet allerdings einen Teil der eingenommenen Prämie, die Konstruktion nimmt also weniger ein als ein glatter Optionsverkauf. Man kauft sich einen Teil der Kurschance zurück und bezahlt ihn aus der Ausschüttung.
Woran man die Folgen erkennt, ist nicht die Ausschüttungsquote, sondern der Abstand zwischen Ausschüttung und tatsächlichem Ertrag. Portora hat diese Lücke an einem amerikanischen Optionsprämien-Fonds <a href="/news/optionsfonds-auszahlung-statt-ertrag">bereits durchgerechnet</a>, dort standen 26,73 Prozent Ausschüttung gegen 1,62 Prozent Ertrag. Der Rest war das eigene Kapital des Anlegers, das den Weg über das Ausschüttungskonto zurück nahm.
Was der deutsche Fiskus an 52 Zahlungen sieht
Auch hier ändert die Frequenz die Summe nicht. Die Abgeltungsteuer hängt an dem, was im Kalenderjahr insgesamt zufließt, nicht an der Zahl der Überweisungen. Wer 1.000 Euro in vier Raten oder in 52 Raten bekommt, hat am Jahresende dieselbe Bemessungsgrundlage. Der Sparer-Pauschbetrag liegt nach Paragraf 20 Absatz 9 des Einkommensteuergesetzes bei 1.000 Euro je Person und bei 2.000 Euro für zusammenveranlagte Ehegatten, und er gilt für sämtliche Kapitalerträge zusammen, nicht je Fonds.
Interessanter ist die Teilfreistellung, denn sie kann die Rechnung spürbar verschieben. Nach Paragraf 20 des Investmentsteuergesetzes sind bei einem Aktienfonds 30 Prozent der Erträge für Privatanleger steuerfrei. Greift dieser Satz, ist ein Pauschbetrag von 1.000 Euro rechnerisch erst bei rund 1.428 Euro Ausschüttung aufgebraucht, weil nur 70 Prozent davon steuerpflichtig sind. Bei einem Mischfonds halbiert sich der Satz auf 15 Prozent.
Ob dieser Satz greift, steht nicht in der Mitteilung des Anbieters. Er hängt an einer Bedingung, die Paragraf 2 Absatz 6 des Investmentsteuergesetzes klar benennt. Ein Aktienfonds ist ein Fonds, der gemäß seinen Anlagebedingungen fortlaufend mehr als 50 Prozent seines Aktivvermögens in Kapitalbeteiligungen anlegt. Entscheidend sind also die Anlagebedingungen des Fonds und nicht die tatsächliche Aufteilung in einem einzelnen Monat. Absatz 4 derselben Vorschrift lässt daneben eine zweite Tür offen, denn wer nachweist, dass der Fonds die Quote im Kalenderjahr tatsächlich durchgehend überschritten hat, kann die Teilfreistellung auf Antrag in der Veranlagung geltend machen.
Für eine Optionsüberlagerung ist daran ein Detail wichtig. Absatz 8 derselben Vorschrift zählt abschließend auf, was als Kapitalbeteiligung gilt, im Wesentlichen börsennotierte Anteile an Kapitalgesellschaften und bestimmte Fondsanteile. Optionen stehen dort nicht. Der Aktienkorb kann die Quote also tragen, die Optionsüberlagerung selbst trägt nichts dazu bei. Wer wissen will, ob die 30 Prozent greifen, findet das in den Anlagebedingungen und im Verkaufsprospekt, nicht in einer Pressemitteilung.
Ein kleiner Nachtrag zum Wort Ausschüttung, weil er oft übersehen wird. Paragraf 2 Absatz 11 des Investmentsteuergesetzes definiert sie als die dem Anleger gezahlten oder gutgeschriebenen Beträge einschließlich des Steuerabzugs. Was als Ausschüttung ausgewiesen wird, ist also der Betrag vor Steuer. Auf dem Konto kommt weniger an, sobald der Pauschbetrag verbraucht ist.
Wie die Gattung nach Europa kam
Optionsbasierte ETFs sind in den Vereinigten Staaten seit Jahren eine eigene Produktklasse. Der Anbieter beziffert sie auf rund 800 Fonds mit über 250 Milliarden US-Dollar verwaltetem Vermögen und schreibt, dass im Jahr 2025 von knapp 1.100 neu aufgelegten amerikanischen ETFs etwa ein Viertel Optionen als Kernbestandteil der Strategie nutzte. Der Anteil steigt dort seit 2018.
In Europa ist die Gattung deutlich kleiner, wächst aber. Der Anbieter nennt über 11 Milliarden US-Dollar verwaltetes Vermögen und Nettozuflüsse von 806 Millionen US-Dollar allein im August 2026. Für deutsche Privatanleger beruft er sich auf Zahlen des Datendienstes Finfluencer Analytics, nach denen im Jahr bis zum 31. Mai 2026 rund 2 Milliarden Euro über deutsche Privatanleger-Plattformen in solche Produkte flossen, bei einer durchschnittlichen Anlage von 7.587 Euro.
Diese Zahlen stammen sämtlich vom Anbieter beziehungsweise von einem Datendienst, den der Anbieter zitiert, und nicht von einer Aufsichtsbehörde oder einer Börse. Sie beschreiben eine Größenordnung und keinen amtlich geprüften Wert. Was sie zeigen, ist trotzdem erkennbar. Ein Produktmerkmal, das sich in den Vereinigten Staaten durchgesetzt hat, wird nach Europa übertragen, und die Zielgruppe ist ausdrücklich der Privatanleger.
Das eigentliche Signal steht in der Mitteilung selbst
Der aufschlussreichste Satz der Ankündigung steht nicht bei den Produktmerkmalen, sondern bei der Zielgruppe. Der Fonds wolle nicht nur einkommensorientierten Anlegern helfen, heißt es dort, sondern auch solchen Anlegern, denen ein regelmäßiger, greifbarer Nutzen dabei hilft, weiter investiert zu bleiben.
Damit benennt der Anbieter die Funktion der Frequenz offen, und sie ist eine verhaltensbezogene. Eine Zahlung, die jede Woche eingeht, ist sichtbarer als eine, die viermal im Jahr eingeht, auch wenn beide zusammen gleich viel ergeben. Wer die Zahlung sieht, hält eher durch. Das ist nicht zynisch gemeint und auch nicht unwahr, es ist nur etwas anderes als eine höhere Rendite.
Für die Einordnung heißt das, dass die Frequenz und die Ausschüttungshöhe zwei völlig getrennte Fragen sind, die in derselben Ankündigung stehen. Die erste ist eine Gestaltungsentscheidung mit einer offen benannten Absicht. Die zweite hängt an der Strategie, an den Marktbedingungen und an dem, wie viel Kurschance der Fonds verkauft. Wer die beiden zusammenliest, hält die Wochenzahlung für ein Ertragsmerkmal, und das ist sie nicht.
Der faire Gegenpunkt
Die stärkste Erwiderung lautet, dass der Zeitpunkt einer Zahlung für manche Anleger sehr wohl eine eigene Größe ist. Wer von seinem Vermögen lebt, hat Ausgaben, die monatlich oder wöchentlich anfallen, Miete, Strom, Einkäufe. Eine vierteljährliche Ausschüttung zwingt ihn, den Betrag selbst einzuteilen und die Lücke aus einem Puffer zu überbrücken. Eine engere Taktung nimmt ihm diese Arbeit ab. Das ist kein Ertrag, aber es ist ein echter Nutzen, und er lässt sich nicht wegrechnen.
Auch die Optionsüberlagerung hat eine Eigenschaft, die kein Verkaufsargument ist, sondern Mechanik. In einem seitwärts laufenden oder leicht fallenden Markt vereinnahmt der Fonds Prämien, während ein reiner Aktienkorb nichts einnimmt. Die Schwankung des Gesamtergebnisses fällt dadurch geringer aus. Diese Dämpfung ist real, sie ist der Gegenwert für die abgegebene Kurschance nach oben, und in einem stark steigenden Markt kehrt sich dasselbe Verhältnis um.
Gegen den zweiten Kritikpunkt lässt sich ebenfalls etwas sagen. Dass eine Ausschüttung teilweise aus eigenem Kapital stammen kann, ist keine Besonderheit dieser Produktgattung, sondern gilt für jeden ausschüttenden Fonds, dessen Ausschüttung über dem erwirtschafteten Ertrag liegt. Der Unterschied ist die Größenordnung und die Regelmäßigkeit, mit der das bei hohen Ausschüttungsquoten vorkommt, nicht das Prinzip.
Was das für Anleger heißt
Die erste Größe, die sich aus diesem Produktstart ablesen lässt, ist keine Rendite, sondern eine Unterscheidung. Ausschüttung und Ertrag sind zwei verschiedene Zahlen, und bei einem Fonds, der Prämien aus Optionsverkäufen ausschüttet, können sie weit auseinanderliegen. Wer eine Ausschüttungsquote sieht, hat damit noch keine Angabe darüber, wie sich das eingesetzte Kapital entwickelt hat. Diese zweite Zahl steht im Jahresbericht und heißt dort Gesamtergebnis.
Die zweite Größe ist die Frequenz, und sie ist rechnerisch neutral. Auf die vom Anbieter genannte Durchschnittsanlage von 7.587 Euro kostet der Fonds 37,94 Euro im Jahr, unabhängig davon, wie oft er zahlt. Die Steuer richtet sich nach der Jahressumme, nicht nach der Zahl der Buchungen. Was sich mit 52 statt vier Zahlungen ändert, ist die Sichtbarkeit im Depot und der Zeitpunkt, an dem Geld den Fonds verlässt.
Zweiseitig betrachtet liegen hier zwei Fehler nebeneinander. Der eine ist, die Wochenzahlung für ein Ertragsmerkmal zu halten und aus der Frequenz auf die Höhe zu schließen. Der andere ist, die Produktgattung pauschal abzutun und dabei zu übersehen, dass die Prämienvereinnahmung in bestimmten Marktphasen ein reales Ergebnis liefert und dass eine engere Taktung für jemanden mit laufenden Ausgaben einen echten Nutzen hat. Beide Fehler entstehen daran, dass Frequenz und Ertrag in derselben Mitteilung stehen.
Was daraus folgt, ist eine Leseaufgabe und kein Handeln. In den Anlagebedingungen steht, ob der Fonds als Aktienfonds gilt und damit die Teilfreistellung von 30 Prozent greift. Im Jahresbericht steht, wie weit Ausschüttung und Ertrag auseinanderlagen. Wie breit ein Welt-Aktienkorb überhaupt streut, steht <a href="/wissen/etf-klumpenrisiko">getrennt aufgeschrieben</a>. Ob sich daraus für das eigene Depot etwas ergeben soll, bleibt eine Entscheidung des Lesers und hängt daran, ob er laufende Auszahlungen braucht oder nicht.
Quellen
Zur Entstehung dieses Artikels
Dieser Beitrag wurde auf Basis der oben verlinkten Quellen mit KI-Unterstützung erstellt und vor Veröffentlichung redaktionell geprüft. Stand der Daten ist der 21. September 2026. Die Produktangaben stammen aus der Mitteilung des Anbieters vom 16. September 2026 und deren Wiedergabe bei ETF Express, also von der Gegenseite und nicht von einer unabhängigen Stelle; die Angaben zum verwalteten Vermögen optionsbasierter ETFs sowie die Zahlen von Finfluencer Analytics zu deutschen Privatanlegern sind Marktschätzungen des Anbieters beziehungsweise eines von ihm zitierten Datendienstes und nicht amtlich geprüft. Der Name des Fonds wird in den Unterlagen des Anbieters uneinheitlich geführt, die Mitteilung nennt ihn Weekly World Income UCITS ETF, ein Zitat darin spricht vom Weekly World Equity Income UCITS ETF und die Fondsseite trägt die Überschrift World Weekly Income ETF; hier steht durchgehend die Bezeichnung aus der Mitteilung. Die Steuerangaben geben den Gesetzeswortlaut des Investmentsteuergesetzes und des Einkommensteuergesetzes in der am Stichtag geltenden Fassung wieder und sind keine steuerliche Beratung; ob der Fonds als Aktienfonds im Sinne des Gesetzes gilt, ließ sich aus den öffentlich vorliegenden Unterlagen nicht abschließend feststellen und ist im Text als offene Bedingung gekennzeichnet. Die Umrechnungen auf eine Anlage von 7.587 Euro und der Wert von rund 1.428 Euro sind eigene Rechnungen der Redaktion. Der Artikel trifft keine Aussage über Kursverläufe oder über die künftige Höhe von Ausschüttungen. Die Einordnung gibt den Kenntnisstand zum genannten Datum wieder.
Hinweis: Dieser Beitrag ist eine journalistische Analyse und Einordnung zu allgemeinen wirtschaftlichen Zusammenhängen. Er stellt keine Anlageberatung und keine Anlage- oder Anlagestrategieempfehlung im Sinne der Marktmissbrauchsverordnung (EU) 596/2014 dar, ist keine Aufforderung zum Kauf oder Verkauf von Finanzinstrumenten und ersetzt keine individuelle Beratung. Genannte Wertpapiere, Indizes oder Anlageklassen dienen ausschließlich der Veranschaulichung. Jede Anlageentscheidung liegt in eigener Verantwortung.
Portora kennenlernen
Wenn dich Einordnung im Alltag interessiert, liest Portora deine eigenen Zahlen genauso ruhig.
Hier ordnen wir wirtschaftspolitische Entwicklungen sachlich ein. Im Cockpit siehst du, wie sie auf deine eigene Situation wirken.