
Markt & Investieren
S&P 500: Die Gewinnschätzung stieg um 37 Prozent, und gut ein Drittel davon ist nur der Kalender
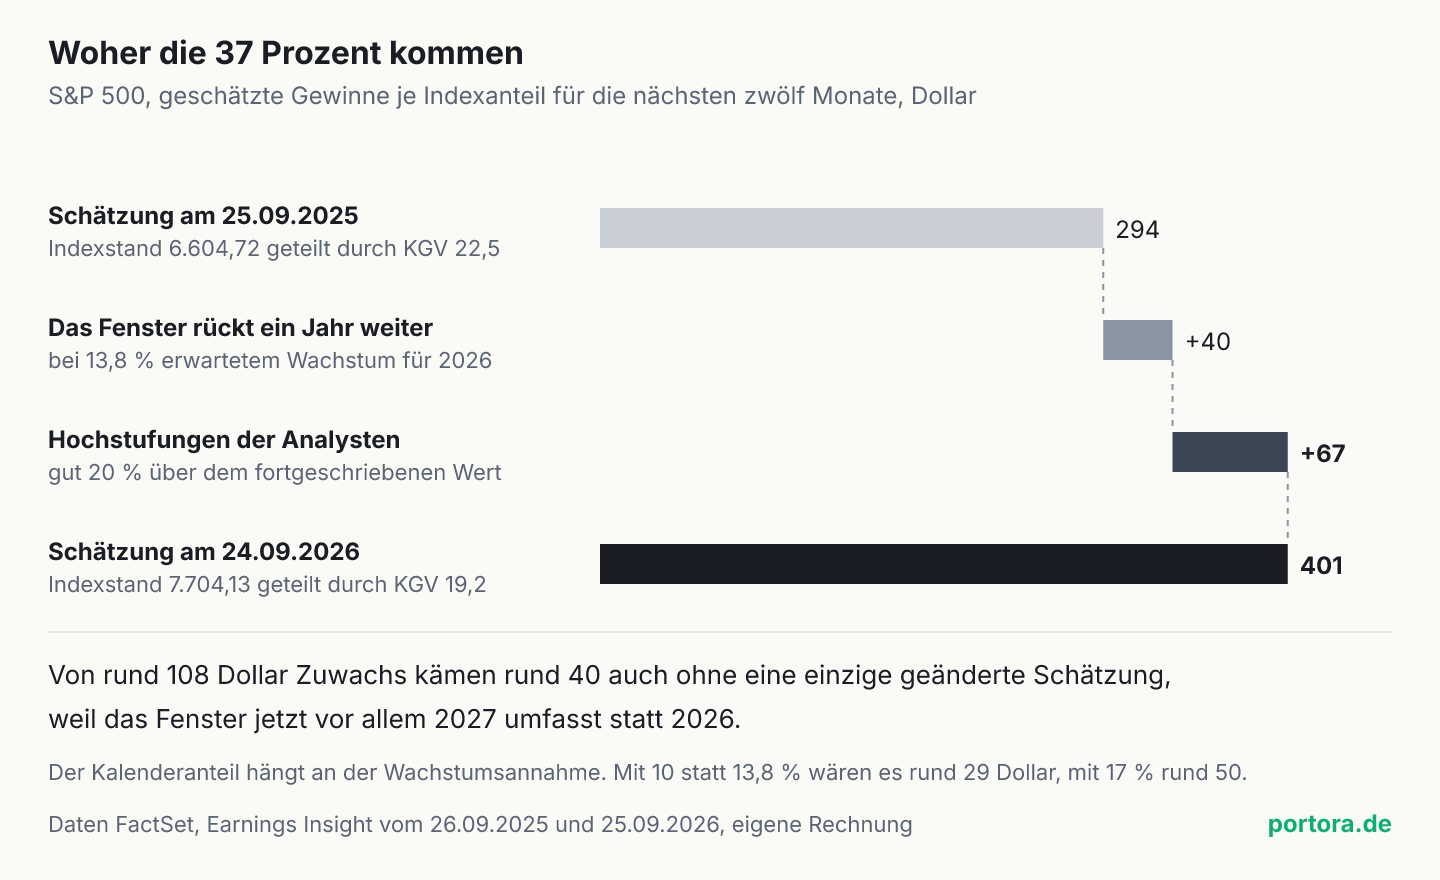
Stand 29. September 2026. Die Analysten erwarten für die Unternehmen im S&P 500 in den nächsten zwölf Monaten Gewinne von rund 401 Dollar je Indexanteil, vor einem Jahr waren es rund 294 Dollar. Das sind 37 Prozent mehr, während der Index im selben Jahr um knapp 17 Prozent stieg. Es sieht aus, als liefen die Gewinne den Kursen davon. Gut ein Drittel des Zuwachses entsteht aber schon dadurch, dass das Zwölfmonatsfenster ein Jahr weitergerückt ist und jetzt vor allem 2027 umfasst statt 2026. Der Rest sind echte Hochstufungen, und die Lücke zum Kurs hat das KGV geschlossen, das im selben Jahr fiel, in dem die US-Rendite um einen Prozentpunkt stieg.
Das Jahr in vier Zahlen
Quelle: FactSet, Earnings Insight vom 26.09.2025 und 25.09.2026, eigene Rechnung
Die wichtigsten Zahlen auf einen Blick
| Zahl | Bedeutung |
|---|---|
| rund 294 $ | Geschätzte Gewinne je Indexanteil für die nächsten zwölf Monate am 25.09.2025, Indexstand 6.604,72 geteilt durch das KGV von 22,5 |
| rund 401 $ | Dieselbe Größe am 24.09.2026, Indexstand 7.704,13 geteilt durch das KGV von 19,2 |
| rund 40 $ | Anteil des Kalenders, fortgeschrieben mit den 13,8 Prozent Gewinnwachstum, die Analysten im September 2025 für 2026 erwarteten |
| rund 67 $ | Hochstufungen, gut 20 Prozent über dem fortgeschriebenen Wert von rund 334 Dollar |
| 29 bis 50 $ | Spanne des Kalenderanteils bei einer Wachstumsannahme von 10 bis 17 Prozent |
| +16,6 % | Kursanstieg des S&P 500 vom 25.09.2025 bis 24.09.2026 |
| 28,3 → 25,8 | KGV auf die verbuchten Gewinne der vergangenen zwölf Monate, September 2025 und September 2026 |
| 19,8 und 19,0 | Fünf- und Zehnjahresschnitt des KGV auf die geschätzten Gewinne, Stand 25.09.2026 |
| +1,3 % und +8,9 % | Anstieg der Schätzung für das dritte Quartal 2026 und der Zwölfmonatsschätzung, jeweils seit dem 30.06.2026 |
| −2,2 % und −2,5 % | Durchschnittliche Änderung der Quartalsschätzung während eines Quartals, über fünf und über zehn Jahre |
| 13,8 % → 32,0 % | Erwartetes Gewinnwachstum für das Kalenderjahr 2026, im September 2025 und im September 2026 |
| 15,4 % | Erwartetes Gewinnwachstum für das Kalenderjahr 2027, Stand 25.09.2026 |
| 4,18 % → 5,18 % | Rendite zehnjähriger US-Staatsanleihen am 25.09.2025 und am 24.09.2026 |
| 5,24 % | Dieselbe Rendite am 28.09.2026, der höchste Stand seit Juni 2007 |
| 72,14 % | Anteil amerikanischer Unternehmen am MSCI World, Stand 31.08.2026 |
Quelle: FactSet, US-Finanzministerium, MSCI; eigene Rechnung
Die These im Klartext
Die Rechnung ist einfach, und sie sieht überzeugend aus. Vor einem Jahr erwarteten die Analysten für die 500 Unternehmen im S&P 500 in den folgenden zwölf Monaten Gewinne von rund 294 Dollar je Indexanteil. Heute erwarten sie für die nächsten zwölf Monate rund 401 Dollar, also 37 Prozent mehr. Der Index selbst stieg im selben Jahr nur um knapp 17 Prozent. Am 25. September 2025 schloss er bei 6.604,72 Punkten, am 24. September 2026 bei 7.704,13 Punkten. Legt man beide Linien übereinander, laufen die Gewinne den Kursen davon. Daraus scheint zweierlei zu folgen, nämlich dass die Unternehmen deutlich mehr verdienen werden als gedacht und dass der Markt für jeden erwarteten Dollar Gewinn weniger verlangt als vor einem Jahr.
Beide Folgerungen haben einen wahren Kern, aber die erste ist zu groß geraten. Die 37 Prozent vergleichen nicht zweimal denselben Zeitraum. Die Zahl von vor einem Jahr umfasste vor allem das Jahr 2026, die heutige vor allem das Jahr 2027. Wer beide nebeneinanderstellt, misst deshalb nicht nur, wie viel optimistischer die Analysten geworden sind. Er misst auch, dass das Fenster ein Jahr weiter in die Zukunft zeigt, in ein Jahr, für das ohnehin höhere Gewinne erwartet wurden. Wie groß dieser zweite Teil ist, lässt sich aus den Zahlen von damals recht gut abschätzen, und er ist größer, als man vermuten würde.
Zwei Fenster, die sich nicht überschneiden
Die Größe, um die es geht, sind die geschätzten Gewinne je Aktie für die nächsten zwölf Monate (Forward-EPS). Der Datenanbieter FactSet, dessen Wochenbericht Earnings Insight die Grundlage dieser Rechnung ist, bildet sie aus den Schätzungen der Analysten für alle 500 Unternehmen und rechnet sie auf einen Anteil am Index herunter. Man kann sie aus zwei veröffentlichten Werten zurückrechnen, dem Indexstand und dem Kurs-Gewinn-Verhältnis auf diese Schätzung. Am 25. September 2025 stand der Index bei 6.604,72 Punkten und das KGV beim 22,5-Fachen, das ergibt rund 294 Dollar. Am 24. September 2026 standen 7.704,13 Punkte einem KGV vom 19,2-Fachen gegenüber, das ergibt rund 401 Dollar. Weil FactSet das KGV auf eine Nachkommastelle rundet, stimmen beide Werte nur auf wenige Dollar genau, für die Zerlegung reicht das.
Das Zwölfmonatsfenster rückt mit jedem Tag weiter. Im September 2025 umfasste es rund drei Monate des Jahres 2025 und neun Monate des Jahres 2026, im September 2026 rund drei Monate von 2026 und neun von 2027. Die beiden Fenster überschneiden sich also nicht. Selbst wenn in diesem Jahr kein einziger Analyst eine Schätzung geändert hätte, wäre die Zahl gestiegen, und zwar ungefähr um das Gewinnwachstum, das damals für das folgende Jahr erwartet wurde. Im Bericht vom 26. September 2025 standen dafür 13,8 Prozent für 2026. Mit diesem Wert wären aus 294 Dollar ohne jede Änderung rund 334 Dollar geworden.
Der Zuwachs von rund 108 Dollar zerfällt so in zwei Stücke. Rund 40 Dollar sind der Kalender, also der Schritt von einem Zeitraum in den nächsten bei unveränderten Erwartungen. Rund 67 Dollar sind echte Hochstufungen, und die entsprechen gut 20 Prozent auf das, was mit den Erwartungen von damals zu rechnen war. Gut ein Drittel des Anstiegs hat also mit neuem Optimismus nichts zu tun. Knapp zwei Drittel schon, und das ist immer noch ungewöhnlich viel, wie die Probe am laufenden Quartal zeigt.
Die Probe am laufenden Quartal
Dass das Fenster einen eigenen Anteil hat, zeigt sich auch ohne jede Annahme, und zwar im selben Bericht vom 25. September 2026. Seit dem 30. Juni stieg die Schätzung für das dritte Quartal 2026 um 1,3 Prozent. Sie liegt jetzt bei 89,76 Dollar je Indexanteil, Ende Juni waren es 88,64 Dollar. Die Zwölfmonatsschätzung stieg im selben Zeitraum um 8,9 Prozent. Das dritte Quartal ist ein fester Zeitraum, an dem sich nur die Meinung der Analysten ändern kann. Die Zwölfmonatszahl hat in diesen drei Monaten dagegen ein Quartal verloren und ein späteres hinzugewonnen. Ein Teil der Lücke zwischen 1,3 und 8,9 Prozent ist dieser Tausch, der Rest sind Hochstufungen für die Quartale danach.
Bemerkenswert ist daran weniger die Lücke als die Richtung der kleinen Zahl. FactSet misst jedes Quartal, wie sich die Schätzung zwischen Quartalsbeginn und Berichtssaison verändert. Im Schnitt der letzten fünf Jahre fiel sie in dieser Zeit um 2,2 Prozent, im Schnitt der letzten zehn Jahre um 2,5 Prozent. Analysten beginnen ein Quartal also meist zu optimistisch und korrigieren dann nach unten. Diesmal haben sie nach oben korrigiert, und das dritte Quartal soll das dritte in Folge mit mehr als 25 Prozent Gewinnwachstum gegenüber dem Vorjahr werden. Die Hochstufungen im Zwölfmonatswert sind also echt, sie sind nur kleiner, als die 37 Prozent nahelegen.
Welche Gewinne gemeint sind
Wer eine Grafik mit steigenden Gewinnen sieht, sollte zuerst fragen, welche Gewinne gemeint sind. Drei Lesarten sind gängig. Die erste sind die tatsächlich verbuchten Gewinne der vergangenen zwölf Monate, auf die sich das nachlaufende KGV bezieht. Die zweite ist die Schätzung für ein festes Kalenderjahr, etwa 2026. Die dritte ist die Schätzung für die nächsten zwölf Monate, um die es hier geht. Nur die zweite ist ein fester Zeitraum, an dem sich ablesen lässt, ob die Analysten ihre Meinung geändert haben. Die beiden anderen wandern mit, die erste rückwärts und die dritte vorwärts.
Die feste Lesart bestätigt, dass die Hochstufungen echt sind. Im September 2025 erwarteten die Analysten für das Kalenderjahr 2026 ein Gewinnwachstum von 13,8 Prozent, heute erwarten sie für dasselbe Jahr 32,0 Prozent. Weil hier kein Fenster wandert, ist das der sauberste Beleg, dass sich die Erwartungen verschoben haben. Für 2027 stehen derzeit 15,4 Prozent in den Schätzungen. Das nachlaufende KGV auf die verbuchten Gewinne lag Ende September 2025 beim 28,3-Fachen und liegt jetzt beim 25,8-Fachen. Auch dieser Wert ist gefallen, aber weniger stark, denn verbuchte Gewinne laufen den geschätzten naturgemäß hinterher.
Der Zähler selbst kann ebenfalls verzerrt sein, ganz unabhängig vom Zeitfenster. Bei den großen Tech-Konzernen stecken in den Gewinnen etwa Buchgewinne aus Beteiligungen, und ohne sie sieht deren KGV deutlich anders aus, wie an anderer Stelle nachgerechnet. Für den Index als Ganzes ist das eine zweite Frage neben der hier behandelten. Beide zusammen zeigen, dass eine Gewinnzahl erst dann etwas bedeutet, wenn man weiß, welchen Zeitraum sie misst und welche Posten darin stecken.
Kurs gleich Gewinn mal Bewertung
Warum der Index trotzdem nur um knapp 17 Prozent stieg, erklärt die zweite Zerlegung. Der Indexstand ist die Gewinnschätzung mal dem KGV. Die Schätzung stieg um 37 Prozent. Das KGV fiel vom 22,5-Fachen auf das 19,2-Fache, also um knapp 15 Prozent. Übrig bleibt ein Kursplus von knapp 17 Prozent. Das KGV sagt, wie viele Jahre des erwarteten Gewinns der Markt für einen Anteil bezahlt. Diese Zahl ist in einem Jahr, in dem die Gewinnerwartungen kräftig stiegen, um mehr als drei Jahre gesunken.
Im selben Zeitraum stieg die Rendite zehnjähriger US-Staatsanleihen um genau einen Prozentpunkt. Am 25. September 2025 lag sie bei 4,18 Prozent, am 24. September 2026 bei 5,18 Prozent. Am 28. September erreichte sie 5,24 Prozent, so viel wie seit Juni 2007 nicht mehr. Dreht man das KGV um, erhält man die Gewinnrendite, also den erwarteten Gewinn als Anteil am Kurs. Sie stieg von 4,44 auf 5,21 Prozent. Vor einem Jahr lag sie damit 0,26 Prozentpunkte über der Anleiherendite, heute nur noch 0,03 Punkte.
Das ist keine Aussage darüber, ob Aktien zu teuer oder zu billig sind. Ob man die Gewinnrendite überhaupt mit einem Anleihezins vergleichen darf, ist umstritten, denn der Gewinn eines Unternehmens wächst mit der Inflation mit und der Kupon einer Anleihe nicht. Diese Rechnung und vier andere Arten, den Abstand zwischen Aktien und Anleihen zu messen, stehen in einer eigenen Einordnung nebeneinander. Für die Zerlegung hier genügt der Befund, dass der Markt für jeden erwarteten Dollar Gewinn heute weniger zahlt als vor einem Jahr und dass das mit steigenden Zinsen zusammenfiel. Ob der Zins die Ursache war oder nur zur selben Zeit stieg, lässt sich aus zwei Zeitpunkten nicht ablesen.
Woher die Hochstufungen kommen
Die Hochstufungen verteilen sich nicht gleichmäßig über den Index. Den stärksten Anstieg der Gewinnschätzungen seit Ende Juni hat nach dem Bericht vom 25. September 2026 der Energiesektor. Der Ölpreis ist seit dem 30. Juni um 36 Prozent auf 94,61 Dollar je Barrel gestiegen, und das erwartete Gewinnwachstum des Sektors im dritten Quartal stieg dadurch von 79,3 auf 111,4 Prozent. An zweiter Stelle steht die Informationstechnik. Dort haben 59 von 74 Unternehmen höhere Schätzungen bekommen, und das erwartete Gewinnwachstum des Sektors im dritten Quartal stieg von 57,0 auf 63,5 Prozent.
Beides zeigt, woher der Optimismus kommt. Der eine Teil hängt an Rechenzentren und Chips, also an Unternehmen, die im Index ohnehin ein großes Gewicht haben, wie für den Welt-Index an anderer Stelle gezeigt. Der andere hängt am Ölpreis, der sich binnen eines Quartals um mehr als ein Drittel verteuert hat und genauso schnell wieder fallen kann. Auf der Gegenseite stehen Grundstoffe, Konsumgüter des täglichen Bedarfs und Gesundheit, deren Schätzungen seit Ende Juni gesunken sind. Eine Zwölfmonatsschätzung, die zu großen Teilen an zwei Treibern hängt, reagiert empfindlicher, als ihre Größe vermuten lässt.
Vor einem Jahr sah das Bild anders aus. Damals erwarteten die Analysten für 2025 ein Gewinnwachstum von 10,8 Prozent und für 2026 von 13,8 Prozent, und das KGV auf die geschätzten Gewinne stand mit dem 22,5-Fachen deutlich über seinem damaligen Zehnjahresschnitt von 18,6. Seitdem ist die Erwartung für 2026 auf 32,0 Prozent gesprungen. Das KGV liegt mit dem 19,2-Fachen jetzt knapp über dem Zehnjahresschnitt von inzwischen 19,0 und unter dem Fünfjahresschnitt von 19,8. Wie sich dieses Niveau über längere Zeiträume einordnet und warum es keinen Zeitpunkt vorhersagt, steht in einer eigenen Analyse zum Bewertungsniveau. Der Markt bezahlt die höheren Gewinne also mit, aber nicht zum alten Preis je Dollar.
Was die Zerlegung nicht sagt
Die Zerlegung hängt an einer Annahme, und die gehört offen auf den Tisch. Wie viel der Kalender ausmacht, hängt davon ab, welches Wachstum die Analysten vor einem Jahr für den Zeitraum erwartet hätten, der heute im Fenster liegt. Für 2027 gab es damals noch keine veröffentlichte Gesamtschätzung, die 13,8 Prozent für 2026 sind deshalb ein Stellvertreter. Mit 10 Prozent läge der Kalenderanteil bei rund 29 Dollar, mit 17 Prozent bei rund 50 Dollar. Das ist eine Spanne von gut einem Viertel bis knapp zur Hälfte des Zuwachses, und in keinem Fall ist der Anteil null.
Die zweite Grenze ist der Anbieter. FactSet, LSEG und S&P Dow Jones Indices fassen die Gewinne der Indexfirmen unterschiedlich zusammen, etwa mit oder ohne Sonderposten, und kommen deshalb auf verschiedene Beträge. Vergleichen lässt sich immer nur eine Reihe mit sich selbst, deshalb stammen hier beide Zeitpunkte aus demselben Bericht desselben Anbieters. Die dritte Grenze ist die Schätzung selbst. Sie ist eine Meinung über die Zukunft, und im Schnitt der letzten zehn Jahre wurde sie innerhalb eines Quartals um 2,5 Prozent nach unten korrigiert. Wer ein KGV auf geschätzte Gewinne liest, liest die Stimmung der Analysten immer mit.
Der faire Gegenpunkt
Man kann die Zerlegung auch umdrehen und sagen, der Kalender sei gar kein Störfaktor. Für den Kurs einer Aktie zählen die Gewinne, die noch kommen, und nicht die aus einem Jahr, das vorbei ist. Wenn das Fenster ins Jahr 2027 rückt, bewertet der Markt zu Recht die Gewinne von 2027. In dieser Lesart ist die Zwölfmonatszahl genau die richtige Größe, und dass sie mit dem Kalender steigt, ist das gewöhnliche Wachstum der Unternehmen, das man als Aktionär ja mitkauft.
Das Argument ist richtig, und es widerspricht der Zerlegung nicht. Es betrifft die Frage, womit man ein KGV bildet, und dafür ist die Zwölfmonatsschätzung eine vernünftige Wahl. Die Zerlegung betrifft eine andere Frage, nämlich ob die Analysten ihre Meinung geändert haben. Wer aus 37 Prozent Anstieg schließt, sie seien um 37 Prozent optimistischer geworden, beantwortet die zweite Frage mit der Zahl für die erste. Knapp zwei Drittel des Anstiegs sind neuer Optimismus, und das ist viel. Die gängige Lesart überzeichnet ihn nur um den Teil, den der Kalender ohnehin geliefert hätte.
Was das für Anleger heißt
Für einen Welt-ETF ist das keine Randfrage. Im MSCI World machen amerikanische Unternehmen 72,14 Prozent aus, Stand 31. August 2026, der S&P 500 ist also der größte Teil dessen, was ein solcher Fonds hält. Die Zahl, die in Grafiken als Gewinnerwartung auftaucht, beschreibt damit weitgehend die erwarteten Gewinne der Unternehmen im eigenen Depot. Zwei Dinge lassen sich daraus mitnehmen, ohne eine Richtung für den Kurs zu behaupten. Erstens wächst eine Zwölfmonatsschätzung auch ohne neuen Optimismus, solange die Unternehmen wachsen sollen, und bei den derzeit erwarteten 15,4 Prozent für 2027 bringt der Kalender im nächsten Jahr wieder einen ähnlichen Schub. Zweitens ist ein gesunkenes KGV kein Automatismus in eine Richtung, es kann sich wieder ausweiten oder weiter zusammenziehen.
Die Risiken liegen auf beiden Seiten. Werden die Schätzungen wie in einem durchschnittlichen Quartal nach unten korrigiert, steigt das KGV, ohne dass sich der Kurs bewegt, und dieselbe Bewertung sieht auf einmal höher aus. Bleiben die Hochstufungen dagegen stehen und sinken die Zinsen, hat das KGV Raum nach oben. Welche dieser Möglichkeiten eintritt, lässt sich aus dieser Rechnung nicht ablesen, und was du daraus für dein Depot machst, bleibt deine Entscheidung. Ablesen lässt sich die Prüffrage für die nächste Grafik dieser Art, nämlich ob sie zweimal denselben Zeitraum misst oder zwei verschiedene. Die nächste Gelegenheit dafür ist die Berichtssaison zum dritten Quartal, die Mitte Oktober beginnt.
Quellen
Zur Entstehung dieses Artikels
Dieser Beitrag wurde auf Basis der oben verlinkten Quellen mit KI-Unterstützung erstellt und vor Veröffentlichung redaktionell geprüft. Indexstände, Kurs-Gewinn-Verhältnisse, Wachstumserwartungen und Quartalsschätzungen stammen aus zwei Ausgaben des Wochenberichts Earnings Insight von FactSet, vom 26. September 2025 und vom 25. September 2026. Die Renditen zehnjähriger US-Staatsanleihen stammen aus der amtlichen Zinskurve des US-Finanzministeriums, der Länderanteil aus dem Factsheet des MSCI World vom 31. August 2026.
Stand der Einordnung: 29. September 2026. Indexstände und Schätzungen beziehen sich auf den Schluss vom 24. September 2026, die Rendite von 5,24 Prozent auf den 28. September 2026.
Belastbarkeit einzelner Werte: Die Gewinnschätzungen je Indexanteil sind aus Indexstand und KGV zurückgerechnet. Weil FactSet das KGV auf eine Nachkommastelle rundet, sind sie auf wenige Dollar genau. Die Aufteilung in Kalender und Hochstufungen ist eine eigene Rechnung mit einer Annahme für das erwartete Wachstum. Mit 13,8 Prozent ergeben sich rund 40 Dollar Kalenderanteil, mit 10 bis 17 Prozent eine Spanne von rund 29 bis 50 Dollar. Die Schätzungen selbst sind Momentaufnahmen und werden laufend revidiert.
Versionshistorie: Erste Veröffentlichung am 29. September 2026.
Hinweis: Dieser Beitrag ist eine journalistische Analyse und Einordnung zu allgemeinen wirtschaftlichen Zusammenhängen. Er stellt keine Anlageberatung und keine Anlage- oder Anlagestrategieempfehlung im Sinne der Marktmissbrauchsverordnung (EU) 596/2014 dar, ist keine Aufforderung zum Kauf oder Verkauf von Finanzinstrumenten und ersetzt keine individuelle Beratung. Genannte Wertpapiere, Indizes oder Anlageklassen dienen ausschließlich der Veranschaulichung. Jede Anlageentscheidung liegt in eigener Verantwortung.
Portora kennenlernen
Wenn dich Einordnung im Alltag interessiert, liest Portora deine eigenen Zahlen genauso ruhig.
Hier ordnen wir wirtschaftspolitische Entwicklungen sachlich ein. Im Cockpit siehst du, wie sie auf deine eigene Situation wirken.