
Markt & Investieren
Vier Fünftel der neuen OECD-Prognose für 2026 liegen schon hinter uns
Stand 23. September 2026. Die OECD erwartet für Deutschland in diesem Jahr 1,1 Prozent Wachstum, im Juni waren es 0,7 Prozent. Für den Euroraum hebt sie von 0,8 auf 1,0 Prozent. Der größte Teil dieser Anhebung beschreibt Monate, die schon vorbei sind. Bliebe die deutsche Wirtschaft von Juli bis Dezember auf dem Stand vom Juni, stünden für 2026 trotzdem rund 0,9 Prozent. Was die OECD über die Zukunft denkt, steht an einer anderen Stelle, in der Zahl für 2027 und in einem Absatz über die Quartale, die jetzt kommen.
Die Prognose in Zahlen
Quelle: OECD Economic Outlook, Interim Report September 2026 und Juni 2026; Eurostat
Die wichtigsten Zahlen auf einen Blick
Prognosen der OECD in Prozent Jahreswachstum. Quartalswerte von Eurostat, kalender- und saisonbereinigt, Stand 21.09.2026.
| Zahl | Bedeutung | Stand |
|---|---|---|
| 1,1 % | OECD-Prognose Deutschland 2026 (Juni 0,7 %) | 23.09.2026 |
| 1,1 % | OECD-Prognose Deutschland 2027, unverändert | 23.09.2026 |
| 1,0 % | OECD-Prognose Euroraum 2026 (Juni 0,8 %) | 23.09.2026 |
| 1,0 % | OECD-Prognose Euroraum 2027 (Juni 1,2 %) | 23.09.2026 |
| 2,9 % | OECD-Prognose Welt 2026 (Juni 2,8 %) | 23.09.2026 |
| 3,0 % | OECD-Prognose Welt 2027 (Juni 3,1 %) | 23.09.2026 |
| 2,9 % und 3,0 % | OECD-Prognose Welt 2026 und 2027 im März | 26.03.2026 |
| 2,7 % | OECD-Inflationsprognose G20 für 2027 im März, jetzt 3,6 % | 26.03.2026 |
| 0,18 % | Überhang Deutschland, Stand Ende 2025 über dem Mittel 2025 | Eurostat |
| 0,4 % und 0,3 % | Wachstum Deutschland im ersten und zweiten Quartal 2026 zum Vorquartal | Eurostat |
| 0,88 % | Jahreswachstum Deutschland 2026 bei Stillstand ab Juli | eigene Rechnung |
| rund 0,3 % | nötiges Quartalswachstum Deutschland im zweiten Halbjahr für 1,1 % | eigene Rechnung |
| 0,33 % | Überhang Euroraum | Eurostat |
| 0,0 % und 0,6 % | Wachstum Euroraum im ersten und zweiten Quartal 2026 | Eurostat |
| 0,79 % | Jahreswachstum Euroraum 2026 bei Stillstand ab Juli | eigene Rechnung |
| 2,6 % | Weltwachstum im ersten Halbjahr 2026, auf das Jahr hochgerechnet (zweites Halbjahr 2025 3,6 %) | OECD |
| 105 $ und 85 $ | angenommener Brent-Preis im vierten Quartal 2026 und im Mittel 2027 | Terminkurve 14.09.2026 |
| 3,3 % | OECD-Inflationsprognose Deutschland 2027, 0,5 Punkte höher als im Juni | 23.09.2026 |
Die Anhebung im Klartext
Die OECD hat am 23. September 2026 ihren Zwischenbericht zur Weltwirtschaft vorgelegt, und die Zahlen für Deutschland lesen sich wie eine Wende. Für dieses Jahr erwartet die Organisation 1,1 Prozent Wachstum, im Juni waren es 0,7 Prozent. Für 2027 bleibt die Prognose bei 1,1 Prozent. Für den Euroraum steigt die Zahl für 2026 von 0,8 auf 1,0 Prozent. Für die Welt erwartet die OECD jetzt 2,9 Prozent, nach 2,8 Prozent im Juni. Die OECD schreibt selbst, das Wachstum habe sich im ersten Halbjahr als widerstandsfähiger erwiesen als erwartet, gestützt von Ölvorräten, zusätzlichem Angebot von außerhalb des Golfs, staatlichen Hilfen und den Investitionen rund um künstliche Intelligenz.
Für Deutschland nennt die OECD vor allem die Ausfuhr. Die Exporte seien im ersten Halbjahr überraschend stark gestiegen, auch wegen der Nachfrage nach elektronischen Produkten und Ausrüstung im Zuge des KI-Booms, sagte der zuständige OECD-Ökonom Robert Grundke der Nachrichtenagentur Reuters. Dazu kämen höhere öffentliche Investitionen in Verteidigung und Infrastruktur.
Eine höhere Prognose liest sich schnell als Aussage über die Zukunft. Wenn die Prognose steigt, scheint es besser zu laufen, und wer ein Depot hält, liest daraus bessere Aussichten für die Unternehmen. Genau diese Lesart ist hier nur zum kleineren Teil richtig. Eine Jahresprognose, die im September gemacht wird, besteht zum größten Teil aus Monaten, die schon vorbei sind.
Wie eine Jahreszahl entsteht
Ein Jahreswachstum vergleicht nicht den Dezember mit dem Dezember davor, sondern den Durchschnitt aller vier Quartale eines Jahres mit dem Durchschnitt des Vorjahres. Daraus folgt eine einfache Eigenschaft. Endet ein Jahr auf einem höheren Stand, als es im Schnitt hatte, startet das nächste Jahr mit einem Vorsprung, auch wenn danach gar nichts mehr wächst. Diesen Vorsprung nennen Statistiker den Überhang. Er ist kein Wachstum des neuen Jahres, sondern ein Erbe des alten.
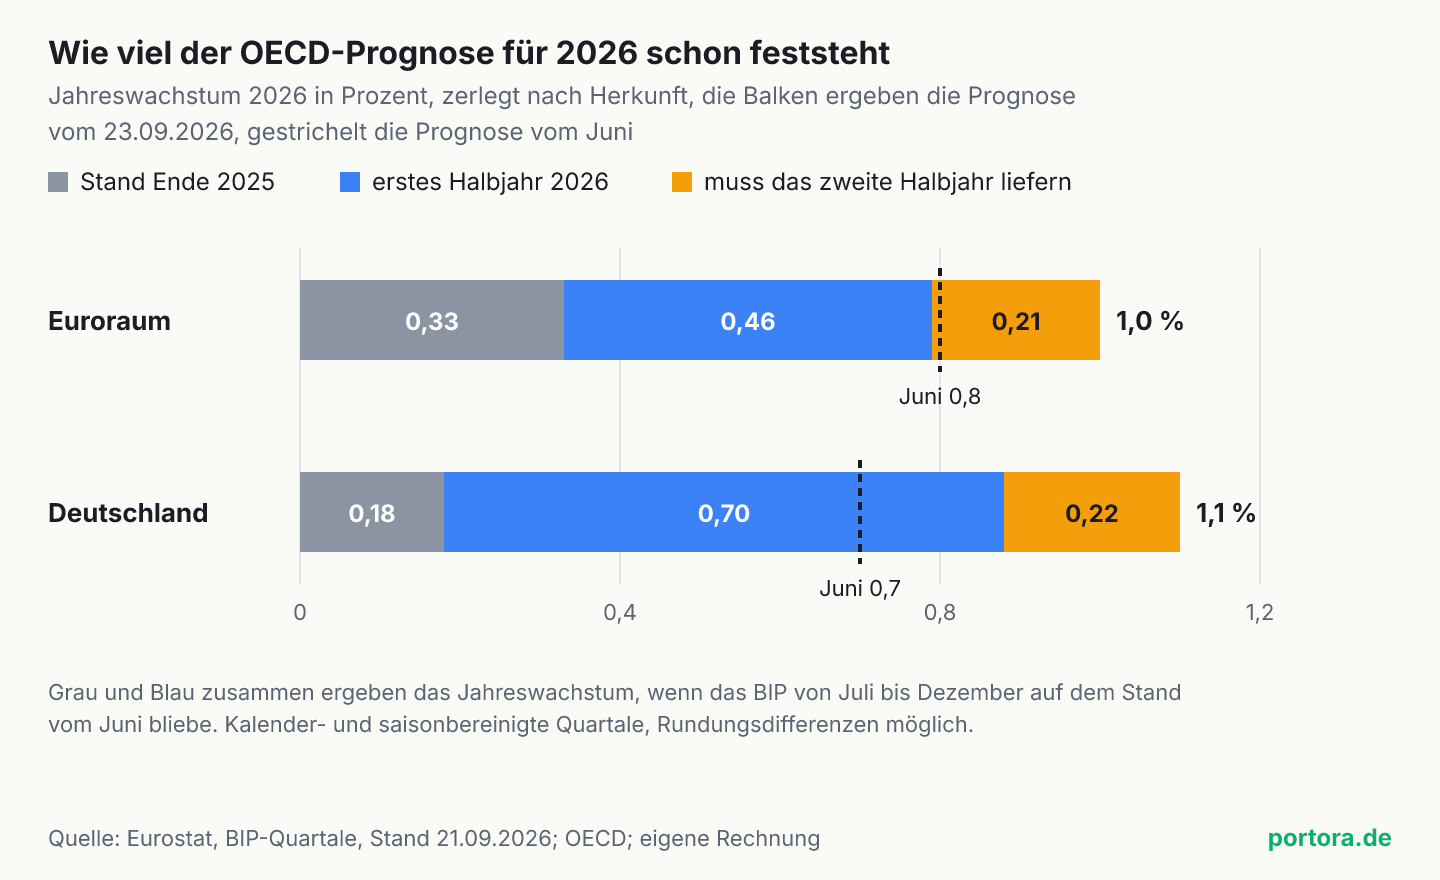
Die Frage, wie viel einer Prognose im September überhaupt noch Zukunft ist, stand schon Anfang des Monats im Raum, als das ifo-Institut seine Zahl für 2026 von 0,8 auf 1,4 Prozent anhob. Für Deutschland lässt sie sich mit den Quartalszahlen von Eurostat nachrechnen, kalender- und saisonbereinigt, Stand 21. September. Das vierte Quartal 2025 lag um 0,18 Prozent über dem Durchschnitt des Jahres 2025, das ist der Überhang. Im ersten Quartal 2026 wuchs die Wirtschaft um 0,4 Prozent, im zweiten um 0,3 Prozent. Nimmt man an, dass sie von Juli bis Dezember keinen Millimeter mehr wächst, ergibt sich für 2026 ein Jahreswachstum von 0,88 Prozent. Die OECD erwartet 1,1 Prozent. Vier Fünftel ihrer Zahl stehen also schon fest, und für den Rest braucht es im dritten und vierten Quartal jeweils rund 0,3 Prozent Wachstum.
Im Euroraum ist das Bild noch deutlicher. Dort lag der Überhang aus 2025 bei 0,33 Prozent, das erste Quartal 2026 brachte nichts, das zweite 0,6 Prozent. Bei Stillstand ab Juli kämen für 2026 rund 0,79 Prozent heraus, also ziemlich genau die 0,8 Prozent, die die OECD im Juni erwartet hatte. Die alte Prognose ist damit schon erfüllt, bevor das zweite Halbjahr überhaupt gemessen ist. Für die neuen 1,0 Prozent braucht es rund 0,27 Prozent Wachstum je Quartal, das ist in etwa der Pfad, den auch die Europäische Zentralbank in ihren Projektionen vom September unterstellt.
Wo die OECD wirklich nach vorn schaut
Die Aussage über die Zukunft steht an zwei anderen Stellen. Die erste ist die Zahl für 2027. Für den Euroraum senkt die OECD sie von 1,2 auf 1,0 Prozent. Für die Welt steht sie jetzt bei 3,0 Prozent, nach 3,1 Prozent im Juni. Für Deutschland bleibt sie bei 1,1 Prozent, dafür steigt dort die erwartete Inflation für 2027 um einen halben Punkt auf 3,3 Prozent. Die Anhebung für das laufende Jahr und die Senkung für das nächste sind im Euroraum gleich groß, jeweils 0,2 Punkte in entgegengesetzter Richtung. Rechnet man beide Jahre zusammen, hat sich an der erwarteten Wirtschaftsleistung bis Ende 2027 wenig geändert, sie ist nur früher gekommen.
Die zweite Stelle ist ein Absatz, den kaum eine Zusammenfassung zitiert. Die Jahreszahlen lägen ungefähr dort, wo sie im Juni in einem Szenario mit befristeter Störung lagen, schreibt die OECD, sie verdeckten aber ein anderes Muster der Quartale. Die Wirtschaft habe sich kurzfristig stärker gezeigt als erwartet, der Rohstoffschock erweise sich aber als hartnäckiger. Deshalb rechnet die Organisation bis Ende 2026 und Anfang 2027 mit Gegenwind, weil die Kaufkraft der Haushalte schwindet und die Leitzinsen steigen. Erst danach soll sich das Wachstum erholen, unter der Annahme, dass der Konflikt im Nahen Osten beigelegt wird.
Eine Zahl aus demselben Bericht geht in der Anhebung fast unter. Auf das Jahr hochgerechnet wuchs die Weltwirtschaft im ersten Halbjahr 2026 um 2,6 Prozent, im zweiten Halbjahr 2025 waren es noch 3,6 Prozent. Die Welt wird also langsamer, sie wird nur weniger langsam, als im Juni befürchtet. Ob Wachstum als widerstandsfähig gilt, hängt deshalb davon ab, womit man es vergleicht, mit dem Vorjahr oder mit der letzten Prognose.
Wie sich die Zahl seit März bewegt hat
Wer die drei Ausgaben des Jahres nebeneinanderlegt, sieht, wie wenig sich an der Weltzahl tatsächlich getan hat. Im März, kurz nach Beginn des Konflikts am Golf, erwartete die OECD für 2026 ein Weltwachstum von 2,9 Prozent und für 2027 von 3,0 Prozent. Im Juni senkte sie 2026 auf 2,8 Prozent und hob 2027 auf 3,1 Prozent. Jetzt steht sie wieder bei 2,9 und 3,0 Prozent, also genau dort, wo sie im März stand. Sechs Monate Energieschock, und die Weltprognose ist zurück am Ausgangspunkt.
Für den Euroraum lief es ähnlich, nur mit anderer Richtung am Ende. Im März und im Juni standen 0,8 Prozent für 2026 und 1,2 Prozent für 2027. Jetzt ist die erste Zahl höher und die zweite niedriger. Schon der März-Bericht nannte als eine der Stützen des Wachstums den Schwung, der aus 2025 herübergetragen wurde, also genau den Überhang, um den es hier geht. Die Organisation weiß also sehr wohl, woraus ihre Jahreszahlen bestehen. Nur liest man es in den Überschriften nicht.
Auch bei der Inflation lohnt der Vergleich. Im März erwartete die OECD für die G20 im Jahr 2027 eine Inflationsrate von 2,7 Prozent, jetzt sind es 3,6 Prozent. Das ist die größte Korrektur des ganzen Berichts, und sie zeigt nach vorn und nicht zurück.
Eine Prognose rechnet mit einer Annahme
Die zweite Falle steckt in den Energiepreisen. Die OECD sagt den Ölpreis nicht vorher, sie setzt ihn. Als technische Annahme gilt die Terminkurve für Öl und Gas vom 14. September. Danach kostet ein Barrel der Sorte Brent im vierten Quartal 2026 im Schnitt 105 Dollar. Für das Jahr 2027 setzt die Kurve im Schnitt 85 Dollar an. Die Megawattstunde Gas in Europa liegt in derselben Rechnung erst bei 82 und dann bei 60 Euro. Die Terminkurve ist dabei kein Ausblick, sondern ein Preis, zu dem man heute eine Lieferung in der Zukunft kaufen kann. Warum ein solcher Preis keine Umfrage über die Zukunft ist, gilt beim Öl genauso wie bei den Zinsen.
Seit dem Stichtag hat sich diese Annahme schon bewegt. Brent notierte am Morgen des 23. September bei rund 99 Dollar und damit deutlich unter dem Wert, den die Kurve für das vierte Quartal unterstellt. Wie empfindlich die Rechnung darauf reagiert, zeigt die OECD selbst. Fallen Öl- und Gaspreise um zehn Prozent, steigt das Weltwachstum 2027 nach ihrer Modellrechnung um 0,1 Prozentpunkte, und die Inflation sinkt um 0,3 Punkte. Bleiben die Preise dagegen bis Ende 2027 auf dem heutigen Stand und kommen weitere Schocks hinzu, kostet das nach ihrem Risikoszenario im Jahr 2027 rund 0,7 Punkte Wachstum.
Wie stark die Annahme das Ergebnis prägt, zeigt ein Vergleich im selben Monat. Die Europäische Zentralbank hat in ihren Projektionen vom September für den Euroraum 0,9 Prozent Wachstum 2026 und 1,4 Prozent 2027 angesetzt und die Zahl für 2027 um 0,2 Punkte angehoben. Die OECD senkt dieselbe Zahl um 0,2 Punkte auf 1,0 Prozent. Die EZB unterstellt für das dritte Quartal einen Brent-Preis von 88 Dollar. Zwei Institutionen, dieselbe Wirtschaft, entgegengesetzte Korrekturen, und ein großer Teil des Abstands steckt in der Frage, welcher Ölpreis angesetzt wurde.
Wo die Rechnung an Grenzen stößt
Die Zerlegung oben ist eine eigene Rechnung, und sie hat drei Vorbehalte, die ein Statistiker sofort nennen würde. Erstens arbeitet sie mit kalender- und saisonbereinigten Quartalen. Das Statistische Bundesamt meldet das Jahreswachstum dagegen in seiner Kopfzahl ohne Kalenderbereinigung, und je nachdem, wie viele Arbeitstage ein Jahr hat, liegen beide Zahlen um einige Zehntel auseinander. Die OECD selbst rechnet für Deutschland mit arbeitstäglich bereinigten Werten, also nahe an der hier verwendeten Reihe.
Zweitens sind die beiden gemessenen Quartale nicht endgültig. Die amtlichen Zahlen werden über Monate und Jahre überarbeitet, und eine Revision des ersten Halbjahrs verschiebt den Anteil, der schon feststeht, in beide Richtungen. Wie stark sich eine gemessene Vergangenheit noch bewegen kann, zeigt das Jahr 2024, für das nachträglich eine Null statt eines Minus steht. Drittens ist Stillstand ab Juli eine Rechenannahme und keine Erwartung. Sie dient nur dazu, den Teil zu trennen, der schon gemessen ist, von dem, der noch kommen muss.
Verwandt ist das mit zwei anderen Effekten, die dieselbe Wurzel haben. Eine Inflationsrate hängt an Monaten, die ein Jahr zurückliegen, und ein einziger Monatstausch kann sie bewegen, ohne dass sich an den Preisen von heute etwas ändert. Und eine Quartalsrate, die auf ein Jahr hochgerechnet wird, vervielfacht jede Abweichung. In allen drei Fällen beschreibt eine Jahreszahl weniger die Gegenwart, als ihr Name verspricht.
Was die Anhebung trotzdem sagt
Die Anhebung ist deshalb nicht bedeutungslos, und das gehört genauso gesagt. Erstens enthält sie eine echte Aussage über die Zukunft, nämlich den Rest. Für Deutschland verlangt die neue Zahl rund 0,3 Prozent Wachstum je Quartal im zweiten Halbjahr, nach 0,4 und 0,3 Prozent im ersten. Die OECD traut der deutschen Wirtschaft also zu, das Tempo zu halten, trotz des Gegenwinds, den sie für die Welt beschreibt. Das ist eine Einschätzung, die man an den nächsten Quartalszahlen prüfen kann.
Zweitens ist eine Überraschung im ersten Halbjahr selbst ein Signal. Wer die Stärke der Ausfuhr im Juni unterschätzt hat, hat womöglich auch unterschätzt, wie lange sie trägt, und die Nachfrage rund um künstliche Intelligenz ist kein Einmaleffekt. Drittens ist die Jahreszahl für viele Zwecke die richtige Größe. Steuereinnahmen, Haushaltspläne und Tarifverhandlungen rechnen in Jahresdurchschnitten. Die Zahl ist nicht falsch, sie beantwortet nur eine andere Frage als die, die sich ein Anleger stellt, nämlich wohin es von hier aus geht.
Was das für Anleger heißt
Für dein Depot ist die Richtung wichtiger als das Niveau. Aktienkurse spiegeln Erwartungen an künftige Gewinne, und die hängen daran, wohin sich die Wirtschaft bewegt, nicht daran, wie ihr Jahresdurchschnitt ausfällt. Eine Anhebung, die vor allem vergangene Quartale nachträgt, enthält für diese Erwartung weniger Neues, als ihre Größe vermuten lässt. Das eigentlich Neue steht in der gesenkten Zahl für 2027 im Euroraum und im Absatz über den Gegenwind der kommenden Quartale.
Für Anleihen liegt der wichtigere Teil des Berichts in der Inflation. Die OECD erwartet für die G20 in diesem Jahr 4,1 Prozent und 2027 noch 3,6 Prozent, für Deutschland 2027 3,3 Prozent. Sie schreibt außerdem, lange Staatsrenditen stünden in vielen Ländern so hoch wie seit 15 Jahren oder länger nicht, und nennt weiter steigende Renditen ausdrücklich als Risiko für die Bewertung von Aktien. Wie ein Angebotsschock eine Notenbank in diese Lage bringt, haben wir getrennt aufgeschrieben.
Wer die Prognose selbst prüfen will, braucht dafür keine Modelle, sondern zwei Termine. Ende Oktober veröffentlicht das Statistische Bundesamt die erste Schätzung für das dritte Quartal, und im Oktober legt auch der Internationale Währungsfonds seine Herbstprognose vor. Liegt das dritte Quartal bei rund 0,3 Prozent, trägt die OECD-Zahl, liegt es darunter, fällt die Jahreszahl zurück Richtung 0,9 Prozent. Was du daraus für deine eigene Aufteilung ableitest, bleibt deine Entscheidung.
Quellen
- OECD Economic Outlook, Interim Report September 2026, Weathering Successive Shocks
- OECD Economic Outlook, Volume 2026 Issue 1, Euro area
- OECD Economic Outlook, Volume 2026 Issue 1, Germany
- GDP and main components, quarterly (namq_10_gdp), chain linked volumes, seasonally and calendar adjusted
- Eurosystem staff macroeconomic projections for the euro area, September 2026
- OECD erhöht Wachstumsprognose für die deutsche Wirtschaft
- Global economic outlook remains robust but has weakened amid energy shock and geopolitical risks
Zur Entstehung dieses Artikels
Dieser Beitrag wurde auf Basis der oben verlinkten Quellen mit KI-Unterstützung erstellt und vor Veröffentlichung redaktionell geprüft. Die Prognosen stammen aus dem Zwischenbericht der OECD vom 23. September 2026 und dem Economic Outlook vom Juni 2026, die Quartalswerte des Bruttoinlandsprodukts von Eurostat, kalender- und saisonbereinigt, Stand 21. September 2026. Die Projektionen der Europäischen Zentralbank stammen aus ihrer Veröffentlichung vom September 2026.
Stand der Einordnung: 23. September 2026.
Belastbarkeit einzelner Werte: Die Zerlegung der Jahresprognose in Überhang, erstes Halbjahr und Rest ist eine eigene Rechnung. Sie unterstellt für das zweite Halbjahr Stillstand, das ist eine Rechenannahme und keine Erwartung. Die OECD arbeitet mit einem eigenen Datenstand bis zum 16. September 2026 und mit arbeitstäglich bereinigten Werten, deshalb können ihre Zahlen von der hier verwendeten Eurostat-Reihe um Rundungen abweichen. Die Quartalswerte werden von den Statistikämtern laufend überarbeitet.
Versionshistorie: Erste Veröffentlichung am 23. September 2026.
Hinweis: Dieser Beitrag ist eine journalistische Analyse und Einordnung zu allgemeinen wirtschaftlichen Zusammenhängen. Er stellt keine Anlageberatung und keine Anlage- oder Anlagestrategieempfehlung im Sinne der Marktmissbrauchsverordnung (EU) 596/2014 dar, ist keine Aufforderung zum Kauf oder Verkauf von Finanzinstrumenten und ersetzt keine individuelle Beratung. Genannte Wertpapiere, Indizes oder Anlageklassen dienen ausschließlich der Veranschaulichung. Jede Anlageentscheidung liegt in eigener Verantwortung.
Portora kennenlernen
Wenn dich Einordnung im Alltag interessiert, liest Portora deine eigenen Zahlen genauso ruhig.
Hier ordnen wir wirtschaftspolitische Entwicklungen sachlich ein. Im Cockpit siehst du, wie sie auf deine eigene Situation wirken.