
Markt & Investieren
Koreas Börse verlor im Quartal 19 Prozent, und drei von vier Kauftagen liegen trotzdem im Plus
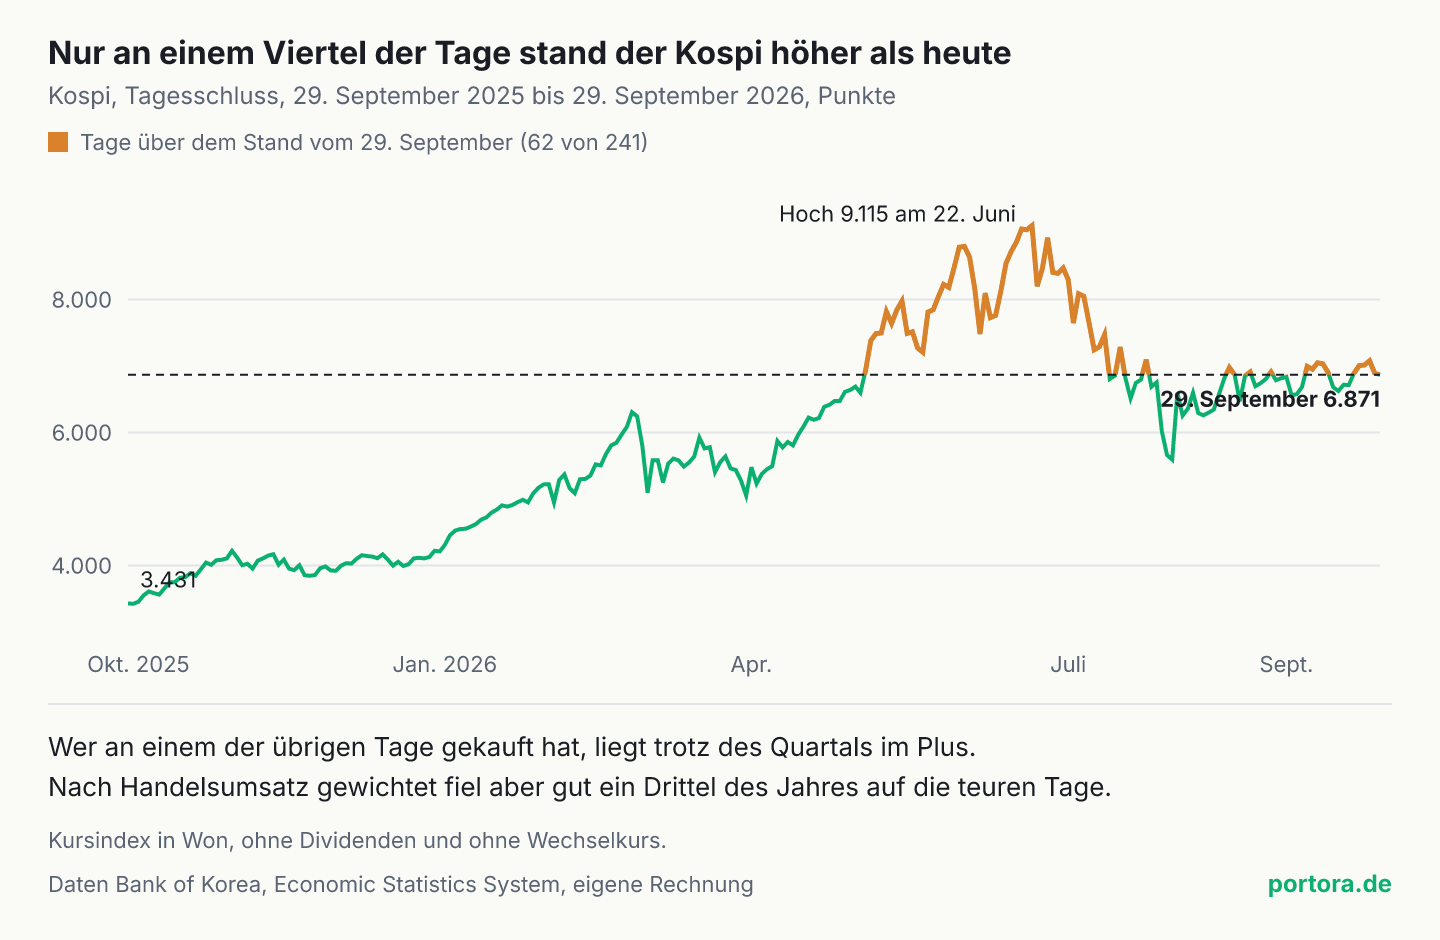
Stand 30. September 2026. Der koreanische Leitindex Kospi fiel im dritten Quartal um 18,9 Prozent, gemessen bis zum 29. September. Einen stärkeren Rückgang in einem Quartal gab es zuletzt Anfang 2020. Zum Vorjahr steht derselbe Index trotzdem doppelt so hoch, denn im zweiten Quartal war er um 67,8 Prozent gestiegen. In den letzten zwölf Monaten schloss er nur an 62 von 241 Handelstagen höher als heute. Wer an einem der übrigen Tage gekauft hat, liegt im Plus. Dass der Index so springt, hat einen einfachen Grund. Zwei Chipkonzerne stellen fast zwei Drittel von Koreas Gewicht im Schwellenländer-Index.
Das Quartal in vier Zahlen
Quelle: Bank of Korea, Economic Statistics System; MSCI; eigene Rechnung
Die wichtigsten Zahlen auf einen Blick
| Zahl | Bedeutung |
|---|---|
| 3.431 / 4.214 / 5.052 | Kospi am 29. September 2025, am 30. Dezember 2025 und am 31. März 2026 |
| 8.476 / 6.871 | Kospi am 30. Juni und am 29. September 2026 |
| 9.115 | Höchster Schlussstand, 22. Juni 2026 |
| 5.594 | Tiefster Schlussstand im dritten Quartal, 30. Juli 2026 |
| +67,8 % / −18,9 % | Veränderung im zweiten und im dritten Quartal 2026 |
| −20,2 % | Veränderung im ersten Quartal 2020, der letzte stärkere Quartalsrückgang |
| −22,2 % / +3,4 % / +0,7 % | Veränderung im Juli, im August und im September bis zum 29. |
| +100,2 % / +63,0 % / +36,0 % | Stand am 29. September gegen den Vorjahrestag, den Jahresanfang und Ende März |
| −24,6 % / +32,7 % | Abstand zum Hoch vom 22. Juni und Anstieg, den es bräuchte, um es wieder zu erreichen |
| 62 von 241 / 37,6 % | Handelstage mit Schlussstand über dem heutigen und ihr Anteil am Handelsumsatz der zwölf Monate |
| +21,2 % / +5,4 % | Sparplan mit zwölf Monatsraten ab Oktober 2025 und mit neun Monatsraten ab Januar 2026, rechnerisch |
| 35 / 2 | Handelstage mit einer Bewegung von mehr als 5 Prozent, 2026 bis zum 29. September und im ganzen Jahr 2025 |
| 20,84 % | Gewicht Südkoreas im MSCI Emerging Markets Index, 31. August 2026 |
| 7,20 % / 0,89 % / 5,48 % | Samsung Electronics Stammaktie, Samsung Electronics Vorzugsaktie und SK hynix im selben Index |
| 27,44 % / 15,14 % | Gewicht Taiwans und von TSMC im selben Index |
| 2,47 % | Anteil Südkoreas am MSCI ACWI, eigene Rechnung aus den Factsheets vom 31. August 2026 |
Quelle: Bank of Korea, MSCI; eigene Rechnung
Ein Einbruch, der im Juli stattfand
Die These liegt nahe. Koreas Börse war das Paradestück des Chip- und KI-Aufschwungs, und im dritten Quartal ist sie eingebrochen. Die Zahl dazu stimmt. Der Kospi, der Leitindex der Börse in Seoul, schloss am 30. Juni bei 8.476 Punkten und am 29. September bei 6.871. Das sind 18,9 Prozent weniger. Einen stärkeren Rückgang in einem Quartal hatte der Index zuletzt im ersten Quartal 2020, als die Pandemie die Märkte weltweit erfasste und der Kospi 20,2 Prozent verlor. Zuvor war er sechs Quartale in Folge gestiegen.
Wer die Bewegung auf das ganze Quartal verteilt, zeichnet sie allerdings falsch. Fast der gesamte Rückgang kam im Juli. Von Ende Juni bis Ende Juli fiel der Index um 22,2 Prozent, am 30. Juli stand er mit 5.594 Punkten sogar gut ein Drittel unter dem Stand vom Quartalsanfang. Am Tag darauf stieg er um 17,9 Prozent. Im August kamen 3,4 Prozent dazu, im September bis zum 29. weitere 0,7 Prozent. Seit Ende Juli bewegt sich der Kospi also seitwärts mit leichter Tendenz nach oben, und das Quartalsminus ist im Kern ein Julimonat.
Bleibt die Frage, was die 18,9 Prozent für den bedeuten, der den Index hält. Die Antwort hängt an einer Angabe, die in keiner Quartalszahl steht, nämlich wann er gekauft hat.
Welche Zahl für dich gilt, entscheidet der Kauftag
Ein Quartalsergebnis ist der Abstand zwischen zwei Punkten, dem 30. Juni und dem 29. September. Für jeden, der an einem anderen Tag gekauft hat, gilt eine andere Zahl. Wer vor einem Jahr eingestiegen ist, hält heute das Doppelte, der Index stand am 29. September 2025 bei 3.431 Punkten. Wer zum Jahresanfang gekauft hat, liegt 63,0 Prozent im Plus, wer Ende März gekauft hat, 36,0 Prozent. Erst wer ab Mai eingestiegen ist, sieht einen Verlust, und am deutlichsten der Käufer vom 22. Juni, dem Tag des höchsten Schlussstands von 9.115 Punkten. Er liegt 24,6 Prozent darunter.
Die Grafik zeigt, wie sich das über das ganze Jahr verteilt. Von 241 Handelstagen seit dem 29. September 2025 schloss der Kospi nur an 62 höher als heute, alle zwischen Anfang Mai und Ende Juli. An den übrigen 179 Tagen, also rund drei von vier, lag der Stand darunter. Wer an einem dieser Tage gekauft hat, liegt trotz des schwersten Quartals seit sechs Jahren im Plus.
Am nächsten an einem gewöhnlichen Anleger ist ein Sparplan. Wer von Oktober 2025 bis September 2026 jeweils am letzten Handelstag des Monats denselben Betrag in den Index gesteckt hätte, hielte rechnerisch 21,2 Prozent mehr, als er eingezahlt hat. Die Raten der teuren Monate Mai und Juni werden von den billigen Raten des Herbstes getragen. Wer erst im Januar 2026 angefangen hat, liegt mit neun Raten noch 5,4 Prozent im Plus. Alle diese Rechnungen laufen in Won, ohne Dividenden und ohne Wechselkurs, sie zeigen also die Bewegung des Index und nicht den Kontostand eines Anlegers in Euro.
Warum 19 Prozent weniger fast die Hälfte des Gewinns kosten
Hinter dem Widerspruch zwischen Quartal und Jahr steckt eine Rechnung, die bei jedem steilen Markt greift. Eine Prozentzahl gibt immer eine Veränderung gegenüber einer Basis an, und die Basis wandert mit. Wer vor einem Jahr 1.000 Euro in den Kospi gesteckt hätte, den Wechselkurs außer Acht gelassen, hätte Ende Juni 2.470 Euro gehabt. Das Minus von 18,9 Prozent im dritten Quartal bezieht sich auf diese 2.470 Euro und kostet 468 Euro. Übrig bleiben 2.002 Euro.
Gemessen an den ursprünglichen 1.000 Euro sind 468 Euro fast die Hälfte des Einsatzes. Gemessen am Gewinn von 1.470 Euro ist es knapp ein Drittel. Das Quartal hat also einen erheblichen Teil des Zuwachses gekostet, und trotzdem steht das Depot doppelt so hoch wie vor einem Jahr. Beide Aussagen stimmen zugleich, weil sie sich auf verschiedene Basen beziehen.
Dieselbe Rechnung läuft in die andere Richtung. Um das Hoch vom 22. Juni wieder zu erreichen, müsste der Kospi von heute aus nicht um 24,6 Prozent steigen, sondern um 32,7 Prozent, denn der Anstieg beginnt auf der kleineren Basis. Das gilt für jeden Index und jede Aktie, und es wird umso spürbarer, je größer die Ausschläge sind. Wie groß sie hier geworden sind, zeigt eine einfache Zählung. 2025 bewegte sich der Kospi an zwei Handelstagen um mehr als 5 Prozent, 2026 bis zum 29. September an 35.
Zwei Konzerne tragen fast zwei Drittel des Landes
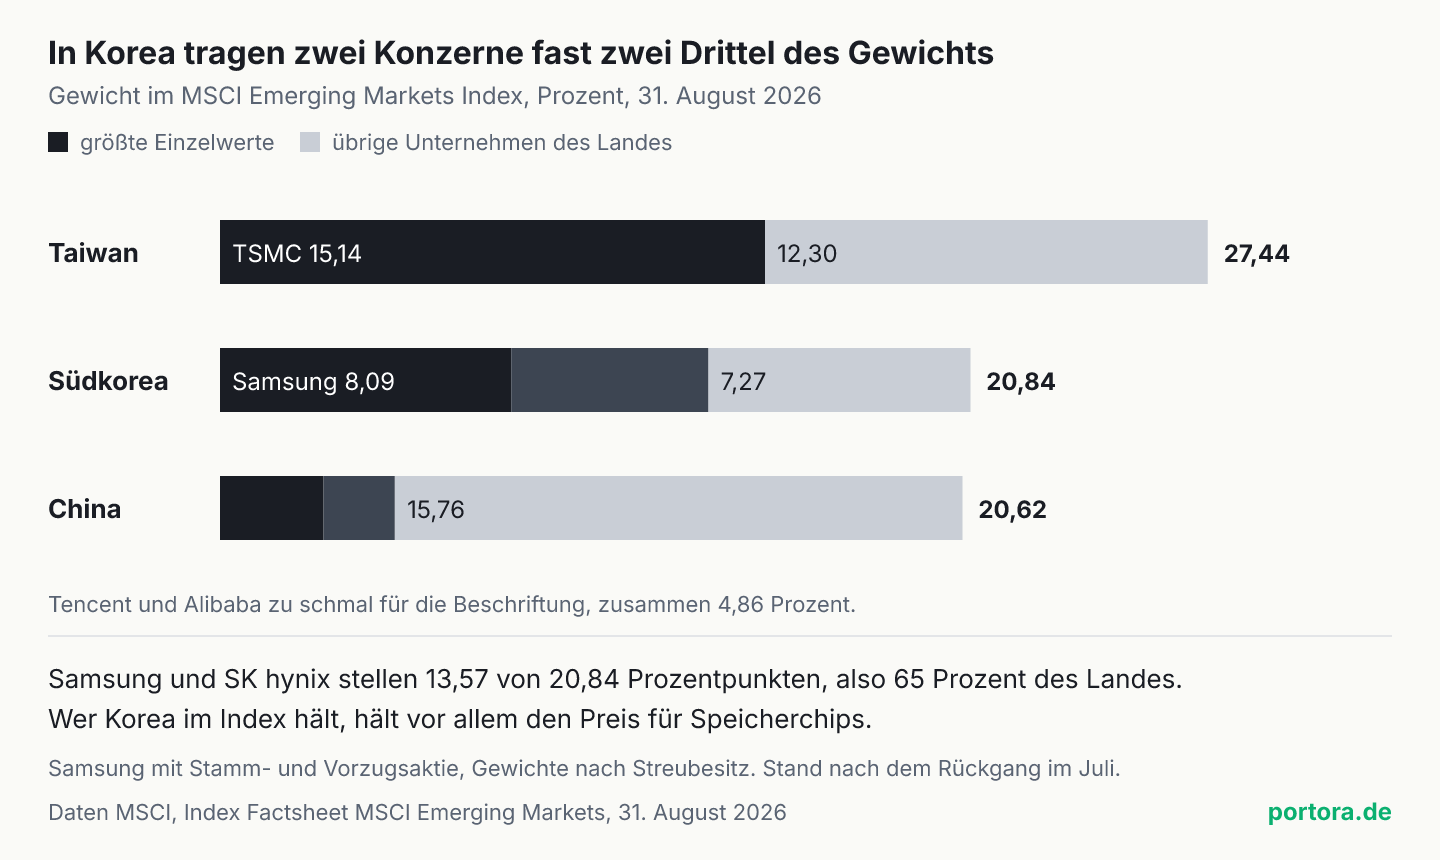
Warum ein ganzer Ländermarkt so springt, zeigt ein Blick auf seine Zusammensetzung. Im Schwellenländer-Index von MSCI, dem Maßstab der meisten Schwellenländer-ETFs, wog Südkorea am 31. August 20,84 Prozent. Davon entfielen 7,20 Prozentpunkte auf die Stammaktie von Samsung Electronics, 0,89 Prozentpunkte auf deren Vorzugsaktie und 5,48 Prozentpunkte auf SK hynix. Zusammen sind das 13,57 Prozentpunkte, also 65 Prozent des koreanischen Gewichts. In Taiwan stellt TSMC 55 Prozent, in China kommen die beiden größten Werte Tencent und Alibaba zusammen auf rund ein Viertel.
Samsung und SK hynix gehören zu den größten Herstellern von Speicherchips, und ein großer Teil ihrer Gewinne folgt dem Preis dieser Chips. Wie stark dieser Preis Koreas Wirtschaft bewegt, zeigt schon die Ausfuhr, deren Wert im Sommer weit schneller wuchs als die ausgeführte Menge (die Zerlegung steht hier). Ein Index, dessen Landesgewicht zu zwei Dritteln aus diesen beiden Unternehmen besteht, ist deshalb in beide Richtungen eine Wette auf den Speicherpreis und kein Querschnitt der koreanischen Wirtschaft. Er stieg im zweiten Quartal mit dem Preis und fiel im Juli mit den Zweifeln, ob die Nachfrage aus den Rechenzentren so weiterläuft.
Diese Konzentration ist kein Zufall, sie folgt aus der Bauart des Index. MSCI gewichtet jedes Unternehmen nach dem Börsenwert seiner frei handelbaren Aktien. Steigt ein Kurs, wächst mit ihm das Gewicht, und ein Indexfonds, der den Index nachbildet, hält danach mehr davon, ohne eine einzige Aktie zukaufen zu müssen. Nach einem Quartal mit einem Plus von 67,8 Prozent wiegen die beiden Chipkonzerne deshalb schwerer als ein Jahr zuvor, und genau in dem Moment trägt der Index am meisten von dem Risiko, das gerade am stärksten gestiegen ist. Derselbe Mechanismus hat den Welt-ETF zu einer KI-Wette gemacht, nur auf einer anderen Ebene. Er wirkt in beide Richtungen, nach dem Juli ist das Gewicht wieder gesunken, und er ist der Preis dafür, dass ein Index ohne eigene Meinung dem Markt folgt.
Für einen Anleger mit einem Schwellenländer-ETF ist das kein koreanisches Detail. Dieselbe Konzentration auf Chips prägt den ganzen Index, wie der Vergleich mit dem Welt-Index zeigt, und sie erklärt, warum ein Schwellenländer-ETF im Juli stärker schwankte, als seine Zahl von über tausend Unternehmen vermuten lässt. Über tausend Titel streuen weniger, wenn drei davon ein Viertel des Gewichts tragen.
Sechs Quartale nach oben, eines nach unten
Der Rückgang folgt auf einen Anstieg, der selbst für einen schwankungsfreudigen Markt ungewöhnlich war. Seit dem ersten Quartal 2025 stieg der Kospi in jedem Quartal. Von Januar bis März 2026 waren es 19,9 Prozent, von April bis Juni 67,8 Prozent. Getragen wurde das von den Chipkonzernen und ihren Gewinnen, und bei Samsung zusätzlich von einem großen Rückkaufprogramm, dessen Wirkung auf den einzelnen Anteil an anderer Stelle nachgerechnet ist.
Die Wende kam in der zweiten Junihälfte. Am 23. Juni, einen Tag nach dem Hoch, fiel der Index um 10,0 Prozent, im Juli folgten Tage mit minus 7,9, minus 8,9 und minus 10,8 Prozent. In diese Phase fiel auch die Zinserhöhung der Bank of Korea, die den Aktienmarkt nicht aufgefangen hat, weil eine Notenbank und ein Aktienindex Verschiedenes bepreisen. Seit dem Tief am 30. Juli hat sich der Kospi um rund 23 Prozent erholt, liegt aber noch deutlich unter dem Stand vom Quartalsanfang.
Was davon im Depot ankommt
Wie viel Korea in einem deutschen Depot steckt, hängt stark am Index. Ein ETF auf den MSCI World enthält gar kein Korea, denn MSCI führt das Land als Schwellenland, und der World umfasst nur Industrieländer. Im MSCI ACWI, der beides zusammenfasst, wog Korea am 31. August rechnerisch 2,47 Prozent. Im Schwellenländer-Index sind es 20,84 Prozent. Der Indexanbieter FTSE zählt Korea dagegen schon lange zu den Industrieländern, dort steckt es auch im Industrieländer-Teil eines All-World-ETFs.
Daraus ergibt sich die Größenordnung. Ein Rückgang von 18,9 Prozent auf einem Anteil von rund zweieinhalb Prozent kostet einen ACWI-Anleger grob einen halben Prozentpunkt, eher etwas mehr, weil Korea vor dem Juli schwerer wog. Im Schwellenländer-ETF ist es ein Vielfaches davon. In Euro kommt der Wechselkurs des Won dazu, der die Rechnung in beide Richtungen verschieben kann und in keiner der Zahlen hier enthalten ist. Wie breit ein Welt-ETF überhaupt streut, steht im Wissensartikel zum Klumpenrisiko.
Der faire Gegenpunkt
Gegen die Rechnung mit den Kauftagen spricht ein starkes Argument. Anleger kaufen nicht gleichmäßig über das Jahr, sie kaufen, wenn ein Markt steil steigt, und das tat der Kospi im Mai und Juni. Die Handelsumsätze der Börse zeigen das. Von allen Umsätzen der letzten zwölf Monate fielen 37,6 Prozent auf die Tage, an denen der Index höher stand als heute, obwohl diese Tage nur ein Viertel des Jahres ausmachen. Im zweiten Quartal war der Umsatz größer als in jedem anderen der vier Quartale. Gemessen am Geld, das wirklich gehandelt wurde, liegt also ein deutlich größerer Teil unter Wasser, als die Zählung der Tage vermuten lässt.
Das Argument stimmt, und es verschiebt die Frage, statt die Rechnung zu widerlegen. Die Quartalszahl beschreibt den Index, die Kauftage beschreiben die Anleger, und beide Beschreibungen sind richtig. Wer mit festen Raten gespart hat, hat den Sommer mitgekauft, aber nicht überwiegend dort. Wer im Juni mit einem großen Betrag eingestiegen ist, trägt das Minus voll. Die Zahl von 18,9 Prozent sagt über keinen der beiden etwas, bevor der Kauftag dabeisteht.
Was das für Anleger heißt
Eine Quartals- oder Jahresrendite ist die Rendite eines gedachten Anlegers, der genau am ersten Tag gekauft hat. Für alle anderen gilt eine andere Zahl, und bei einem Markt, der so springt wie der Kospi, liegen diese Zahlen weit auseinander. Die eigene Zahl steht in der eigenen Depotübersicht, nicht in der Meldung zum Quartal.
Die zweite Lehre betrifft die Streuung. Ein Länderanteil im Depot ist nur so breit wie die Unternehmen, die ihn tragen. In Korea sind das zu zwei Dritteln zwei Chipkonzerne, und wer über einen Schwellenländer-ETF Korea hält, hält damit zu einem erheblichen Teil den Preis für Speicherchips. Das steht im Factsheet jedes Fonds unter den größten Positionen und den Länderanteilen.
Was daraus folgt, hängt an deiner Lage und nicht an dieser Rechnung. Wer laufend einzahlt, kauft nach einem Rückgang zu niedrigeren Ständen, wer einmalig anlegt, trägt den Zeitpunkt. Beides ist legitim, und diese Analyse sagt nichts darüber, wohin der Kospi als Nächstes geht.
Quellen
Zur Entstehung dieses Artikels
Dieser Beitrag wurde auf Basis der oben verlinkten Quellen mit KI-Unterstützung erstellt und vor Veröffentlichung redaktionell geprüft. Die Stände und Handelsumsätze des Kospi stammen aus dem Economic Statistics System der Bank of Korea, abgerufen über dessen öffentliche Schnittstelle. Die Länder- und Unternehmensgewichte stammen aus den Index-Factsheets von MSCI zum 31. August 2026. Sparplan, Kauftage, Umsatzanteile und der Anteil Koreas am MSCI ACWI sind eigene Rechnungen daraus.
Stand der Einordnung: 30. September 2026. Kospi-Werte bis zum 29. September 2026, dem letzten Wert der Bank of Korea zum Zeitpunkt der Rechnung. Am 30. September, dem letzten Handelstag des Quartals, lag der Index nach vorläufigen Marktdaten leicht darunter.
Belastbarkeit einzelner Werte: Der Kospi ist ein Kursindex in Won, Dividenden und der Wechselkurs zum Euro sind in keiner Rechnung enthalten. Der Sparplan kauft rechnerisch am letzten Handelstag jedes Monats, im September am 29., ohne Kosten und Steuern. Die Indexgewichte gelten für den 31. August 2026 und sind nach Streubesitz berechnet. Der Anteil Koreas am MSCI ACWI ist aus dem Gewicht im Schwellenländer-Index und den Marktwerten beider Indizes errechnet und nicht von MSCI ausgewiesen. Die Wirkung auf einen ACWI-Anleger ist eine Überschlagsrechnung.
Versionshistorie: Erste Veröffentlichung am 30. September 2026.
Hinweis: Dieser Beitrag ist eine journalistische Analyse und Einordnung zu allgemeinen wirtschaftlichen Zusammenhängen. Er stellt keine Anlageberatung und keine Anlage- oder Anlagestrategieempfehlung im Sinne der Marktmissbrauchsverordnung (EU) 596/2014 dar, ist keine Aufforderung zum Kauf oder Verkauf von Finanzinstrumenten und ersetzt keine individuelle Beratung. Genannte Wertpapiere, Indizes oder Anlageklassen dienen ausschließlich der Veranschaulichung. Jede Anlageentscheidung liegt in eigener Verantwortung.
Portora kennenlernen
Wenn dich Einordnung im Alltag interessiert, liest Portora deine eigenen Zahlen genauso ruhig.
Hier ordnen wir wirtschaftspolitische Entwicklungen sachlich ein. Im Cockpit siehst du, wie sie auf deine eigene Situation wirken.