
Markt & Investieren
KI-Boom im IWF-Ausblick: Amerika kauft die Server, Taiwan wächst um 10,7 Prozent
Stand 13. Oktober 2026. Der Internationale Währungsfonds (IWF) erwartet für 2026 ein Weltwachstum von 3,1 Prozent und nennt die Investitionen in künstliche Intelligenz als eine der Stützen. Für die USA stehen 2,3 Prozent in der Prognose, für Taiwan 10,7 Prozent. Das passt zusammen, denn die Wirtschaftsleistung zählt, wo etwas hergestellt wird. 2025 gaben Unternehmen in den USA 181 Milliarden Dollar mehr für Computer, Software und Rechenzentren aus, und netto kamen im selben Jahr 112 Milliarden Dollar mehr Computer und Teile ins Land.
Wo der Dollar für KI-Geräte ankommt
Quelle: IWF World Economic Outlook Oktober 2026, BEA NIPA-Tabellen, eigene Rechnung
Die wichtigsten Zahlen auf einen Blick
| Zahl | Bedeutung |
|---|---|
| 3,1 % / 3,4 % | Weltwachstum 2026 und 2027 laut IWF, Weltwirtschaftsausblick vom 13.10.2026 |
| 2,3 % / 2,3 % | Wachstum der USA 2026 und 2027 laut IWF |
| 10,7 % / 4,3 % | Wachstum Taiwans 2026 und 2027 laut IWF, nach 8,8 % 2025 |
| 3,3 % | Wachstum Südkoreas 2026 laut IWF, nach 1,1 % 2025 |
| 8,4 % | Wachstum Vietnams 2026 laut IWF |
| 1,5 % | Wachstum Mexikos 2026 laut IWF, nach 0,5 % 2025 |
| 1,3 % / 1,1 % | Wachstum Deutschlands 2026 und 2027 laut IWF |
| 1,1 % | Wachstum des Euroraums 2026 laut IWF |
| 280,2 Mrd. $ | Investitionen in Computer und Zubehör in den USA 2025, nach 179,8 Mrd. 2024 |
| 751,3 Mrd. $ | Investitionen in Software 2025, nach 686,0 Mrd. |
| 49,7 Mrd. $ | Bau von Rechenzentren 2025, nach 34,8 Mrd. |
| 361,6 Mrd. $ | Einfuhr von Computern, Zubehör und Teilen 2025, nach 217,4 Mrd. |
| 218,2 Mrd. $ | davon Rechner und Großrechner, zu denen die Server zählen, nach 116,8 Mrd. |
| 100,9 Mrd. $ | Ausfuhr von Computern, Zubehör und Teilen 2025, nach 68,6 Mrd. |
| 103,0 Mrd. $ | Käufe von Computern und Tablets durch Verbraucher 2025, nach 97,5 Mrd. |
| 601,4 / 420,1 Mrd. $ | Einfuhr von Computern samt Teilen und Investitionen in Computer, 2. Quartal 2026, auf das Jahr hochgerechnet |
| 2,5 % / 2,2 % | Wachstum der USA im 1. und 2. Quartal 2026, auf das Jahr hochgerechnet |
| 0,62 / −0,09 | Beitrag der Investitionen in Computer zum US-Wachstum im 1. und 2. Quartal 2026, in Prozentpunkten |
| 18,3 Mrd. $ | Defizit der USA im Handel mit Taiwan im August 2026 |
Die KI als Stütze der Weltwirtschaft
Der Internationale Währungsfonds hat am 13. Oktober 2026 seinen Weltwirtschaftsausblick vorgelegt, international World Economic Outlook (WEO). Für dieses Jahr erwartet er 3,1 Prozent Wachstum, für 2027 3,4 Prozent. Die Weltwirtschaft habe sich erneut als widerstandsfähig erwiesen, schreibt der Fonds, obwohl der Krieg im Nahen Osten die Energiepreise nach oben getrieben hat. Als Grund nennt er drei Dinge. Staaten und Unternehmen haben Polster aufgebraucht, die Unternehmen haben sich auf die Störungen eingestellt, und in künstliche Intelligenz wurde kräftig investiert.
Gelesen wird das meist so, dass die KI vor allem die amerikanische Wirtschaft trägt. Dort sitzen die Konzerne, die die Rechenzentren bauen lassen, und dort fließen die größten Summen. Wer die Investitionsbudgets von Amazon, Microsoft oder Alphabet liest, kommt schnell auf die Idee, diese Milliarden müssten sich eins zu eins im amerikanischen Wachstum wiederfinden. Die Prognosetabelle des IWF zeigt ein anderes Bild. Für die USA erwartet der Fonds 2026 ein Wachstum von 2,3 Prozent, genauso viel wie 2025. Für Taiwan stehen 10,7 Prozent in der Tabelle, nach 8,8 Prozent im Vorjahr.
Der IWF schreibt den Unterschied selbst hinein, nur nicht in die Überschrift. Am schwersten hätten es Volkswirtschaften, die Energie einführen und außerhalb der Wertschöpfungskette der Technologie stehen. Wer in dieser Kette steht, gewinnt also, und wer die Geräte baut, steht darin weiter vorn als der, der sie kauft. Warum das so ist, folgt aus der Art, wie die Wirtschaftsleistung gemessen wird.
Wo ein Dollar für Rechenzentren in der Rechnung landet
Die Wirtschaftsleistung, das Bruttoinlandsprodukt (BIP), misst, was in einem Land hergestellt wird. Die Statistiker addieren dafür die Käufe im Inland, also Konsum, Investitionen und Staatsausgaben, und ziehen die Einfuhren wieder ab, weil diese Käufe auch Ware aus dem Ausland enthalten. Wie das an einem einzelnen Server aussieht, haben wir an den Augustzahlen des US-Außenhandels durchgerechnet. Ein Server, der in Taiwan oder Mexiko gebaut wurde und in einem amerikanischen Rechenzentrum landet, steht als Investition mit einem Plus in der Rechnung und als Einfuhr mit demselben Minus. Für das amerikanische BIP ist er bis auf Transport, Handel und Einbau null. Für das Land, in dem er gebaut wurde, ist er eine Ausfuhr und damit Wirtschaftsleistung.
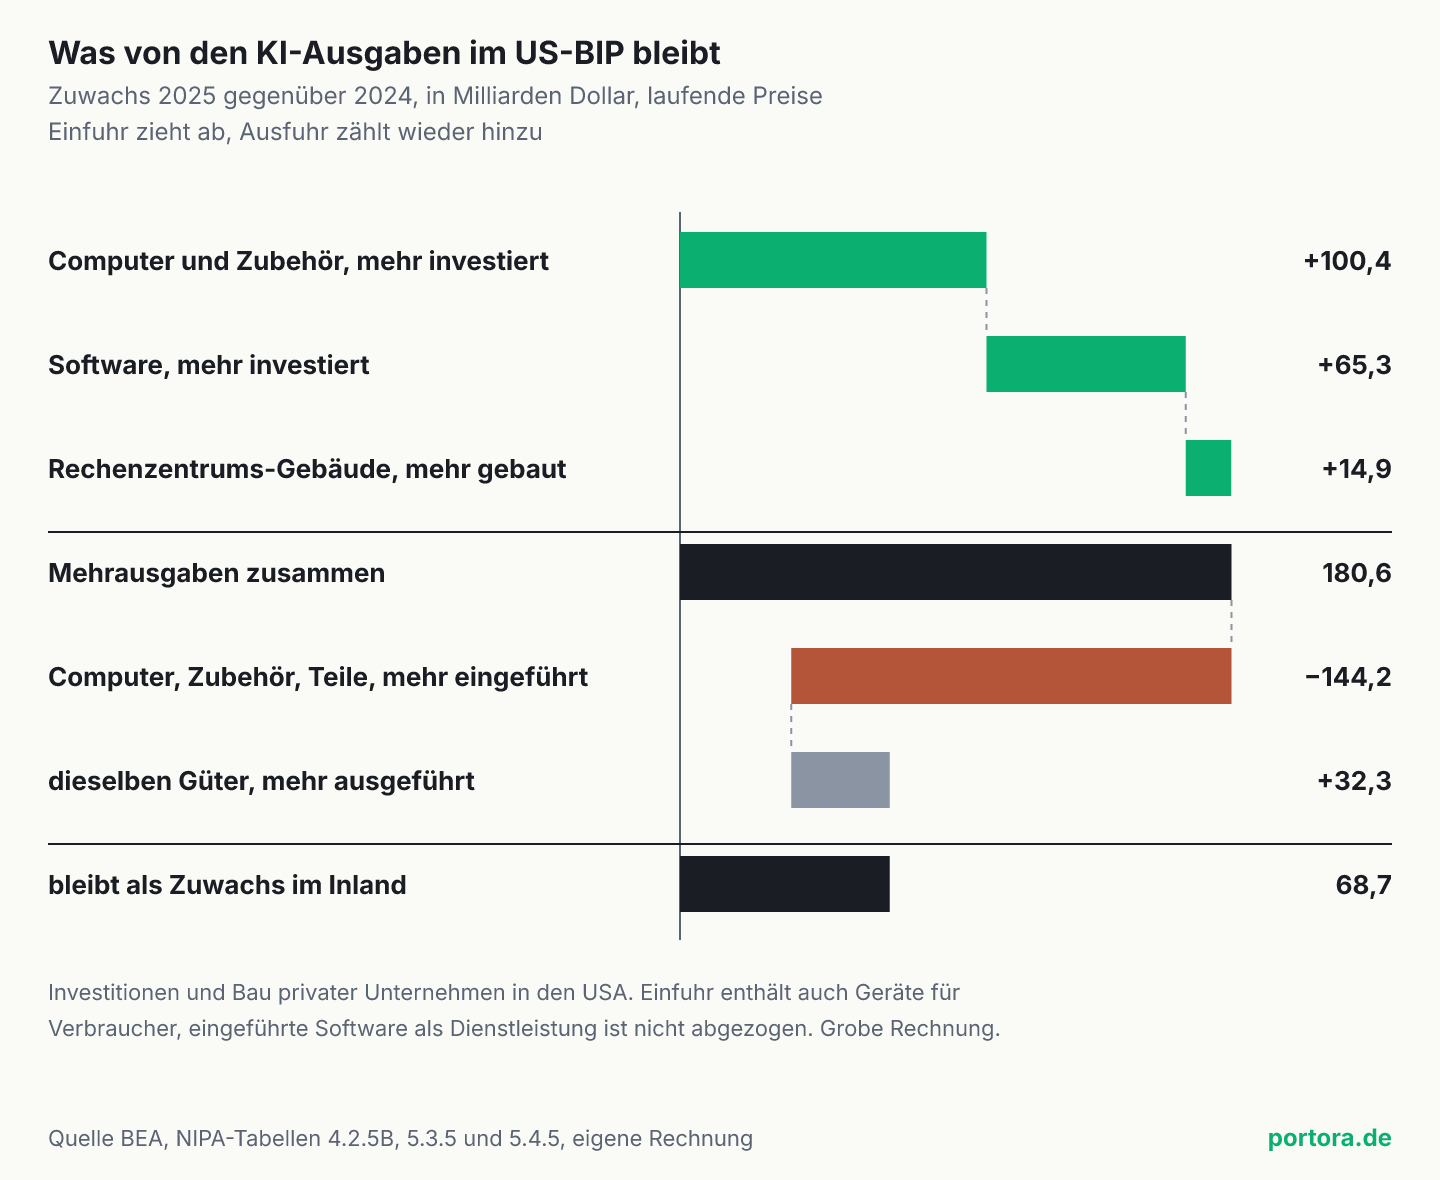
Damit lässt sich eine Frage stellen, die in der Debatte meist fehlt. Wie viel von den KI-Ausgaben bleibt im amerikanischen BIP stehen? Die US-Wirtschaftsanalysebehörde (BEA) liefert die Bausteine dafür in getrennten Tabellen. Unternehmen in den USA investierten 2025 rund 280 Milliarden Dollar in Computer und Zubehör, 100 Milliarden mehr als 2024. In Software flossen 751 Milliarden Dollar, ein Plus von 65 Milliarden. Für den Bau von Rechenzentren gaben sie knapp 50 Milliarden Dollar aus, 15 Milliarden mehr. Zusammen sind das 181 Milliarden Dollar zusätzliche Ausgaben in genau den Posten, die den Boom ausmachen.
Auf der anderen Seite steht die Einfuhr. 2025 kamen Computer, Zubehör und Teile für 362 Milliarden Dollar in die USA, 144 Milliarden mehr als im Vorjahr. Allein bei den Rechnern und Großrechnern, zu denen die Server zählen, waren es 218 Milliarden Dollar nach 117 Milliarden. Ein Teil davon ging wieder hinaus, die Ausfuhr derselben Gütergruppe stieg um 32 Milliarden Dollar. Netto kamen also 112 Milliarden Dollar mehr Computer und Teile ins Land, als hinausgingen.
Stellt man beides nebeneinander, bleiben von den 181 Milliarden Dollar zusätzlicher Ausgaben rund 69 Milliarden als Zuwachs im Inland übrig, gut ein Drittel. Bei den Geräten selbst ist der Befund am deutlichsten. Den 100 Milliarden Dollar, die Unternehmen 2025 mehr in Computer steckten, stand ein ebenso großer Zuwachs bei der Einfuhr von Rechnern und Großrechnern gegenüber, nämlich 101 Milliarden. Was als Zuwachs im Inland bleibt, besteht vor allem aus Software und aus den Hallen, in denen die Geräte stehen.
Was die amtliche Wachstumsrechnung für 2026 zeigt
Die Rechnung oben arbeitet mit laufenden Dollar und einem ganzen Jahr. Die amtliche Wachstumsrate rechnet preisbereinigt und für jedes Quartal, und die BEA weist für jeden Posten aus, wie viel er zur hochgerechneten Jahresrate beigetragen hat. Im ersten Quartal 2026 wuchs die US-Wirtschaft um 2,5 Prozent, im zweiten um 2,2 Prozent. Die Investitionen in Geräte der Informationsverarbeitung, also Computer, Telefone und Netztechnik, trugen im ersten Quartal 0,79 Prozentpunkte bei. Im zweiten Quartal waren es 0,19 Prozentpunkte. Die Computer allein kamen auf 0,62 Prozentpunkte und danach auf minus 0,09 Prozentpunkte.
Für die Einfuhr gibt die BEA keinen Beitrag zum BIP je Gütergruppe aus, wohl aber den Beitrag zum Wachstum der gesamten Einfuhr. Im ersten Quartal 2026 trugen Computer, Zubehör und Teile 9,12 Prozentpunkte zum Anstieg der Einfuhr bei. Gewichtet mit dem Anteil der Einfuhr am BIP von gut 13 Prozent entspricht das in eigener Rechnung einem Abzug von rund 1,2 Prozentpunkten. Dem Plus von 0,62 Prozentpunkten bei den Computer-Investitionen stand im selben Quartal also ein etwa doppelt so großes Minus bei der Einfuhr gegenüber.
Im zweiten Quartal drehte sich das Bild. Die Einfuhr von Computern ging zurück und hob das Wachstum in derselben Näherung um rund 0,4 Prozentpunkte, während die Investitionen in Computer leicht sanken. Über die sechs Quartale von Januar 2025 bis Juni 2026 steuerten die Computer-Investitionen im Schnitt 0,41 Prozentpunkte im Jahr bei. Die Einfuhr derselben Gütergruppe zog nach eigener Näherung 0,61 Prozentpunkte ab. Dass sich beides nicht Quartal für Quartal deckt, liegt unter anderem an den Lagern. Ein Server, der im März über die Grenze kommt und erst im Mai eingebaut wird, steht zwischendurch als Lagerbestand in der Rechnung.
Was diese Rechnung nicht trennen kann
Die Rechnung ist eine Näherung, und ein Statistiker würde vier Vorbehalte nennen. Erstens ist nicht jeder Dollar für Computer und Software ein Dollar für künstliche Intelligenz. Die Tabellen der BEA kennen keine KI-Zeile, sie kennen Gerätearten. Dass der Zuwachs seit 2024 so stark auf Rechner und Großrechner fällt, spricht dafür, dass er zum größten Teil aus Rechenzentren stammt. Ein Beleg Posten für Posten ist es nicht.
Zweitens enthält die Einfuhr von Computern auch Laptops und Tablets für Verbraucher. Deren Käufe stiegen 2025 aber nur von 97,5 auf 103,0 Milliarden Dollar und erklären damit einen kleinen Teil des Zuwachses. Teile, die in den USA zu Servern zusammengebaut werden, gehören dagegen zu Recht in die Rechnung, denn der fertige Server steht mit ihrem Wert in den Investitionen. Drittens wird auch Software zum Teil eingeführt, als Dienstleistung, und dieser Teil ist oben nicht abgezogen. Der Rest von rund 69 Milliarden Dollar ist deshalb eher eine Obergrenze.
Viertens kann ein Teil des Preises eines eingeführten Servers trotzdem in den USA verdient werden. Lässt ein amerikanischer Chipentwickler im Ausland fertigen und verkauft die Geräte selbst weiter, steht seine Spanne als Leistung im Inland in der Rechnung, denn an der Grenze zählt nur der Einfuhrwert. Wie viel das ausmacht, zeigt keine der Tabellen. Am Grundbefund ändert es wenig, denn die Fertigung selbst, die Werke und die Arbeit an den Bändern, liegt nach den Einfuhrzahlen zum größten Teil außerhalb der USA.
Wo das Wachstum ankommt
Was in der amerikanischen Rechnung als Einfuhr abgezogen wird, steht in der Rechnung eines anderen Landes als Ausfuhr. Die Prognosen des IWF passen dazu. Taiwan soll 2026 um 10,7 Prozent wachsen, Vietnam um 8,4 Prozent. Südkorea kommt auf 3,3 Prozent, nach 1,1 Prozent im Vorjahr. Mexiko, mit dem die USA im August 2026 das größte Defizit im Handel hatten, kommt auf 1,5 Prozent nach 0,5 Prozent.
Die Handelsstatistik zeigt, woher die Ware kommt. Im August 2026 hatten die USA die größten Defizite im Handel mit Mexiko, Vietnam und Taiwan, mit Taiwan allein 18,3 Milliarden Dollar in einem Monat. Was für die Käufer ein Kostenposten ist, ist bei den Herstellern Umsatz und Spanne, und genau dort entsteht die Wertschöpfung, die das BIP misst. Das gilt für die Fertiger von Servern genauso wie für die Hersteller von Speicherchips in Südkorea. Dass Länder sich auf das spezialisieren, was sie im Vergleich am besten können, ist dabei kein Zufall, sondern die Logik des komparativen Vorteils.
Deutschland steht in dieser Kette nicht weit vorn. Der IWF erwartet für 2026 ein Wachstum von 1,3 Prozent und für 2027 von 1,1 Prozent, für den Euroraum 1,1 Prozent in diesem Jahr. Als Land, das Energie einführt, gehört Deutschland eher zu der Gruppe, für die der Fonds den schwierigsten Ausblick sieht. Etwas vom Boom kommt trotzdem an. Die OECD führte im September einen Teil der starken deutschen Ausfuhr im ersten Halbjahr auf die Nachfrage nach Elektronik und Ausrüstung im Zuge des KI-Booms zurück.
Wie sich die Summen seit 2022 verschoben haben
Der Abstand zwischen Ausgaben und Einfuhr ist jung. 2022 investierten Unternehmen in den USA 160 Milliarden Dollar in Computer und Zubehör, 2023 waren es 149 Milliarden, also weniger. Die Einfuhr von Rechnern und Großrechnern lag 2023 bei 88 Milliarden Dollar. Erst 2024 setzte der Sprung ein. 2025 hat sich die Einfuhr dieser Geräte fast verdoppelt, auf 218 Milliarden Dollar.
Auch die Gebäude zeigen den Zeitpunkt. Für den Bau von Rechenzentren gaben Unternehmen 2022 knapp 13 Milliarden Dollar aus, 2025 rund 50 Milliarden, also knapp viermal so viel. Im zweiten Quartal 2026 waren es auf das Jahr hochgerechnet 66 Milliarden Dollar. Das ist aber nur ein Sechstel dessen, was im selben Quartal in Computer floss, nämlich 420 Milliarden. Die Halle ist der kleinere Posten, das Gerät darin der größere, und gebaut wird das Gerät überwiegend anderswo.
Für die Wachstumsrate hat das eine Folge, die man leicht übersieht. Eine Investitionswelle hebt das BIP des investierenden Landes nur in dem Umfang, in dem es die Güter selbst herstellt. Bei Gebäuden und bei Software ist dieser Anteil hoch, bei Servern ist er derzeit klein. Deshalb kann ein Land in einem Jahr Hunderte Milliarden Dollar mehr investieren und trotzdem nicht schneller wachsen als im Jahr davor.
Und wenn die Rechenzentren später in Amerika verdienen
Gegen diese Lesart gibt es einen ernsthaften Einwand. Das BIP misst, was in einem Jahr hergestellt wird, nicht, was die hergestellten Dinge später leisten. Die Server stehen in den USA, und die Dienste, die mit ihnen verkauft werden, Rechenzeit, Speicher in der Cloud, Zugang zu KI-Modellen, sind in den kommenden Jahren Wirtschaftsleistung der USA. Wer heute nur den Beitrag der Investition misst, unterschätzt, was der aufgebaute Bestand an Geräten später abwirft.
Der Einwand trifft, er verschiebt aber nur die Zeitachse. Für 2026 und für die Prognose des IWF zählt der Beitrag im Jahr der Investition, und der ist klein. Ob später mehr daraus wird, hängt daran, ob die Rechenzentren ihre Kosten wieder einspielen. Genau das nennt der IWF als Risiko, eine Neubewertung der Erwartungen an die KI. Dazu kommt, dass Server schneller an Wert verlieren als Gebäude, ein großer Teil muss nach wenigen Jahren ersetzt werden, und auch der Ersatz wird zum größten Teil eingeführt. Der Einwand begrenzt die These also auf das Jahr, in dem investiert wird, er kippt sie nicht.
Was man an der Rechnung nicht sieht
Bleibt die Frage, warum die KI so oft als Stütze des amerikanischen Wachstums gelesen wird. Gesehen wird die Rechnung, die ein Rechenzentrum in den USA bezahlt, nicht gesehen wird das Werk in Taiwan oder Mexiko, in dem dieselbe Rechnung als Umsatz ankommt. Die Investitionssummen der Konzerne stehen jedes Quartal als runde Zahl in ihren Quartalsberichten, die Einfuhr von Servern steht nur in einer Untertabelle. Der IWF selbst schreibt, der Abstand wachse zwischen den Ländern, die am Aufschwung der Technologie verdienen, und denen, die höhere Rechnungen für Einfuhren bezahlen. Welche Volkswirtschaften das sind, steht in seiner eigenen Prognosetabelle.
Ich lese den KI-Boom deshalb als Stütze der Weltwirtschaft und nur zum kleineren Teil als Stütze der amerikanischen. Der Grund ist die Stelle, an der das BIP zählt. Von 181 Milliarden Dollar zusätzlicher Ausgaben 2025 standen 112 Milliarden Dollar mehr Einfuhr gegenüber, die Arbeit an den Geräten wurde also überwiegend in Werken außerhalb der USA bezahlt. Daraus folgt, dass man den Boom an den Ländern messen muss, die die Geräte bauen, und dass ein Rückgang der Investitionen dort stärker durchschlagen würde als in der amerikanischen Wachstumsrate.
Was das für Anleger heißt
Ein Welt-ETF ist zu einem großen Teil eine Wette auf amerikanische Technologiekonzerne, und darunter vor allem auf ihren KI-Ausbau. Die Zahlen hier zeigen, dass dieselben Ausgaben auf der anderen Seite als Umsatz bei Zulieferern ankommen, viele davon in Taiwan, Südkorea und anderen Ländern Asiens. Wer einen breiten Fonds hält, hält oft beide Seiten derselben Rechnung, den Käufer in den USA und den Lieferanten in Asien, und in einem Schwellenländer-ETF steckt vom Lieferanten noch mehr. Das sieht nach Streuung über zwei Regionen aus, hängt aber an denselben Bestellungen.
Für Wachstumszahlen heißt das, die US-Wachstumsrate ist ein schwaches Thermometer für den KI-Boom. Sie kann sich kaum bewegen, während die Ausgaben stark steigen, und sie kann steigen, wenn die Einfuhr von Servern stockt, wie im zweiten Quartal 2026. Aussagekräftiger sind die Investitionen in Computer selbst, die Einfuhr derselben Güter und das Wachstum der Lieferländer. Der IWF nennt beide Richtungen als Risiko. Mehr Schwung bei den KI-Investitionen könnte das Wachstum heben, eine Neubewertung der Erwartungen an die KI könnte es drücken.
Woran man es als Nächstes sieht, steht in zwei Veröffentlichungen. Die erste Schätzung der BEA für das dritte Quartal zeigt, ob die hohe Einfuhr von Investitionsgütern im Juli und August in den Ausrüstungsinvestitionen wieder auftaucht. Die Exportzahlen Taiwans und Südkoreas für Oktober zeigen, ob die Bestellungen weiterlaufen. Eine Empfehlung, etwas zu kaufen oder zu verkaufen, steckt in keiner dieser Zahlen, die Entscheidung bleibt bei dir und deinem Anlagehorizont.
Quellen
- World Economic Outlook, October 2026: Resilience under Strain, Urgent Choices
- IMF DataMapper, Real GDP growth (World Economic Outlook, October 2026)
- GDP (Third Estimate), Industries, Corporate Profits, State GDP, and State Personal Income, 2nd Quarter 2026
- NIPA-Tabellen 1.5.2, 4.2.2, 4.2.5B, 5.3.5 und 5.4.5, Quartalswerte (Datendatei NipaDataQ)
- NIPA-Tabellen 2.4.5U, 4.2.5B, 5.3.5 und 5.4.5, Jahreswerte (Datendatei NipaDataA)
- U.S. International Trade in Goods and Services, August 2026
Zur Entstehung dieses Artikels
Dieser Beitrag wurde auf Basis der oben verlinkten Quellen mit KI-Unterstützung erstellt und vor Veröffentlichung redaktionell geprüft. Stand der Daten ist der 13. Oktober 2026. Die Prognosen stammen aus dem Weltwirtschaftsausblick des IWF vom 13. Oktober 2026, der nach eigener Angabe Daten bis zum 1. Oktober 2026 berücksichtigt. Die Beträge für Investitionen, Einfuhr und Ausfuhr stammen aus den NIPA-Tabellen der BEA in der Fassung vom 30. September 2026 und werden noch revidiert. Der Abzug der Computer-Einfuhr vom Wachstum je Quartal ist eine eigene Näherung aus dem Beitrag zur Einfuhr und dem Anteil der Einfuhr am BIP, die BEA weist ihn nicht aus. Die Gegenüberstellung von Mehrausgaben und Mehreinfuhr in laufenden Dollar ist eine grobe Rechnung, die keine KI-Ausgaben im engeren Sinn abgrenzen kann. Die Einordnung gibt den Stand vom Veröffentlichungstag wieder.
Hinweis: Dieser Beitrag ist eine journalistische Analyse und Einordnung zu allgemeinen wirtschaftlichen Zusammenhängen. Er stellt keine Anlageberatung und keine Anlage- oder Anlagestrategieempfehlung im Sinne der Marktmissbrauchsverordnung (EU) 596/2014 dar, ist keine Aufforderung zum Kauf oder Verkauf von Finanzinstrumenten und ersetzt keine individuelle Beratung. Genannte Wertpapiere, Indizes oder Anlageklassen dienen ausschließlich der Veranschaulichung. Jede Anlageentscheidung liegt in eigener Verantwortung.
Portora kennenlernen
Wenn dich Einordnung im Alltag interessiert, liest Portora deine eigenen Zahlen genauso ruhig.
Hier ordnen wir wirtschaftspolitische Entwicklungen sachlich ein. Im Cockpit siehst du, wie sie auf deine eigene Situation wirken.