
Markt & Investieren
Bei Hochzinsanleihen stieg der Aufschlag im Oktober fast nur in der Stufe CCC
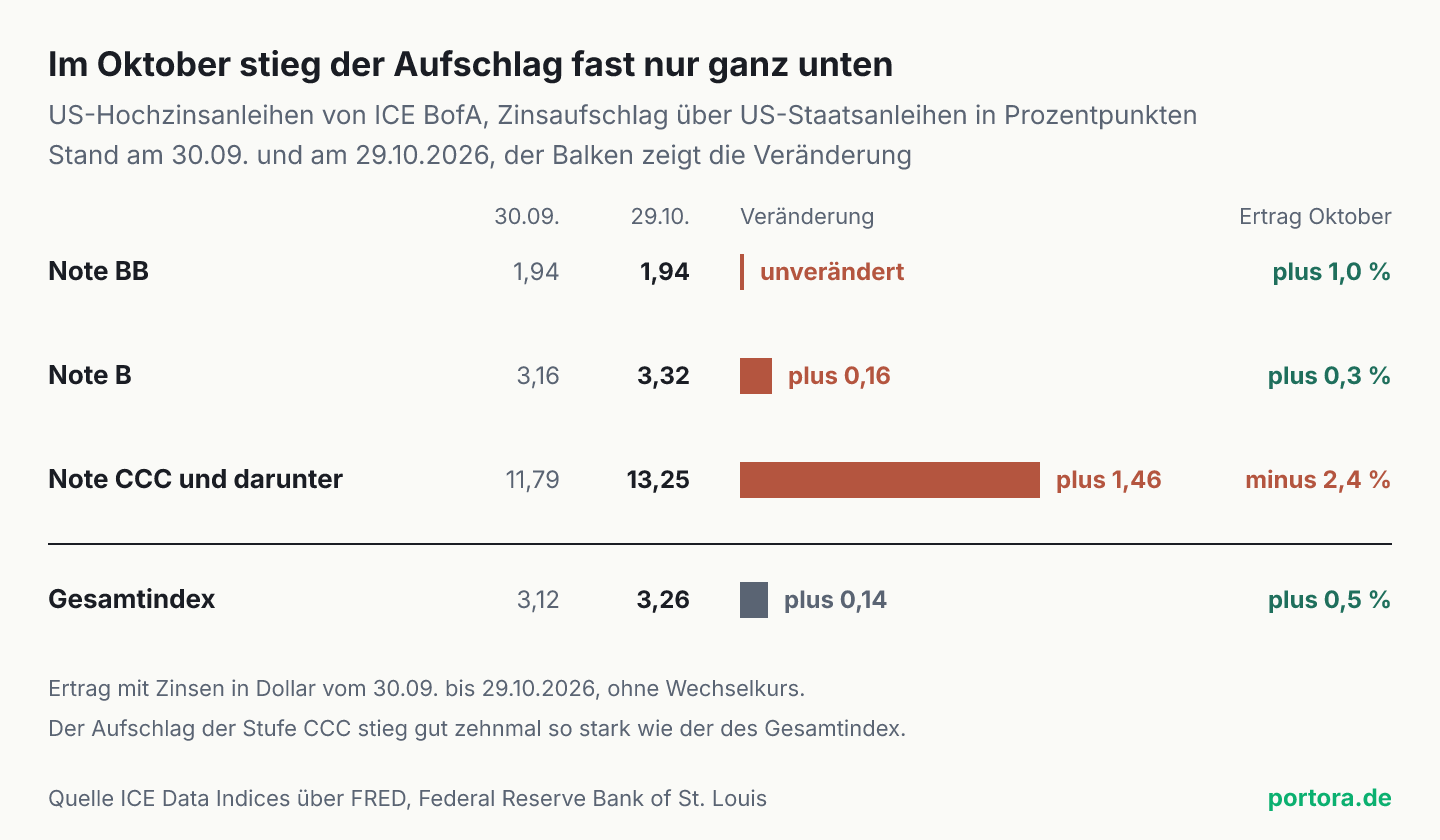
Bei US-Hochzinsanleihen ist der Zinsaufschlag im Oktober 2026 fast nur in der schlechtesten Bonitätsstufe gestiegen, bei Anleihen der Note CCC und darunter um 1,46 Prozentpunkte auf 13,25 Prozentpunkte. Im ganzen Index von ICE BofA stieg er vom 30. September bis zum 29. Oktober nur um 0,14 Prozentpunkte, bei der besten Stufe BB gar nicht. Mit Zinsen gerechnet hat der Index im Oktober 0,5 Prozent gewonnen, die Stufe CCC hat 2,4 Prozent verloren. Der Aufschlag eines Index ist ein Durchschnitt, gewichtet mit dem Marktwert der Anleihen, und die schlechteste Stufe ist darin nur ein kleiner Teil. Wer wissen will, wo im Hochzinsmarkt der Druck sitzt, muss die Stufen deshalb einzeln lesen.
Der Oktober in vier Zahlen
Die wichtigsten Zahlen auf einen Blick
| Zahl | Bedeutung |
|---|---|
| 3,12 und 3,26 Prozentpunkte | Zinsaufschlag des US-Hochzinsindex von ICE BofA am 30. September und am 29. Oktober 2026 |
| 1,94 und 1,94 Prozentpunkte | derselbe Aufschlag für Anleihen der Note BB, an beiden Tagen gleich |
| 3,16 und 3,32 Prozentpunkte | derselbe Aufschlag für Anleihen der Note B |
| 11,79 und 13,25 Prozentpunkte | derselbe Aufschlag für Anleihen der Note CCC und darunter |
| 13,56 Prozentpunkte | höchster Stand der Stufe CCC im Oktober, am 23. Oktober 2026, der höchste Wert seit Beginn der Reihe bei FRED am 31. Oktober 2023 |
| plus 0,5 Prozent | Ertrag des Gesamtindex mit Zinsen vom 30. September bis 29. Oktober, in Dollar |
| plus 1,0 und plus 0,3 Prozent | derselbe Ertrag für die Noten BB und B |
| minus 2,4 Prozent | derselbe Ertrag für die Note CCC und darunter |
| minus 2,5 Prozent | Ertrag des Gesamtindex mit Zinsen im September 2026, die Noten lagen zwischen minus 2,3 und minus 3,4 Prozent |
| 8,16 und 7,99 Prozent | Rendite des Gesamtindex am 30. September und am 29. Oktober, sie fiel, obwohl der Aufschlag stieg |
| 16,72 und 17,83 Prozent | Rendite der Note CCC und darunter an denselben Tagen |
| 4,61 und 11,37 Prozentpunkte | Aufschlag des Gesamtindex und der Stufe CCC am 7. April 2025 |
| 3,00 und 3,48 Prozentpunkte | Aufschlag des Euro-Hochzinsindex von ICE am 30. September und am 29. Oktober 2026 |
| minus 0,9 Prozent | Ertrag des Euro-Hochzinsindex mit Zinsen im Oktober, in Euro |
| 1,1355 und 1,1130 Dollar | Referenzkurs der EZB je Euro am 30. September und am 29. Oktober 2026 |
Die These vom Einbruch am Hochzinsmarkt
Hochzinsanleihen sind Anleihen von Firmen, denen die großen Ratingagenturen keine gute Bonität bescheinigen, international High Yield oder Junk Bonds genannt. Sie zahlen mehr Zins als Staatsanleihen, weil ihre Schuldner eher ausfallen. Die These zu diesem Markt geht in diesen Wochen ungefähr so. Die Zinsen sind hoch und bleiben es, die Schuldner mit den schwächsten Bilanzen geraten unter Druck, und der ganze Markt für riskante Firmenkredite gibt nach. Dazu kommt die Sorge um Private Credit, also um Kredite, die Fonds direkt an Firmen vergeben, ohne Börse dazwischen. Wer das zusammennimmt, liest die Lage als Einbruch des ganzen Hochzinsmarkts, und daraus folgt schnell der Schluss, dass jeder Hochzins-Fonds jetzt Geld verliert.
Die Zahlen von ICE Data Indices, die die Federal Reserve Bank of St. Louis in ihrer Datenbank FRED täglich veröffentlicht, zeigen für den Oktober ein anderes Bild. Der Zinsaufschlag des breiten US-Hochzinsindex über Staatsanleihen stieg vom 30. September bis zum 29. Oktober von 3,12 auf 3,26 Prozentpunkte. Das sind 0,14 Prozentpunkte, in der Sprache der Händler 14 Basispunkte. Für Anleihen mit der besten Note im Hochzinsbereich, BB, stand der Aufschlag am Ende genau dort, wo er angefangen hatte, bei 1,94 Prozentpunkten. Für Anleihen der Note CCC und darunter, die schlechteste Stufe, stieg er dagegen von 11,79 auf 13,25 Prozentpunkte. Das ist zehnmal so viel wie im ganzen Index.
Die These ist also nicht falsch, sie trifft nur den falschen Ort. Unter Druck steht im Oktober eine bestimmte Gruppe von Schuldnern, nicht der Hochzinsmarkt als Ganzes. Für den Rest dieses Textes heißt das zwei Fragen. Wie kann eine Stufe so stark steigen, ohne den Durchschnitt mitzuziehen? Und was hat ein Anleger mit einem breiten Hochzins-Fonds davon im Oktober tatsächlich gespürt? Die erste Frage beantwortet eine einfache Rechnung, die zweite der Ertrag des Monats, und beide stehen in denselben Reihen von ICE.
Drei Stufen und ein Durchschnitt
Der Aufschlag eines Index ist kein eigener Preis, sondern ein Durchschnitt. ICE rechnet für jede Anleihe im Index aus, wie viel Zins sie über eine Staatsanleihe mit passender Laufzeit hinaus bringt, und gewichtet diese Werte mit dem Marktwert der Anleihe, also mit dem Betrag, der in ihr steckt. So beschreibt es FRED in den Erläuterungen zu jeder dieser Reihen. Der Aufschlag für BB, für B und für CCC entsteht genauso, nur über kleinere Gruppen von Anleihen. Der Gesamtindex ist damit der gewichtete Durchschnitt dieser drei Gruppen, und eine Stufe bewegt ihn so stark, wie sie in ihm wiegt. Dieselbe Rechnung, Gewicht mal Veränderung, steht für Aktien am Beispiel des MSCI World im Oktober.
Aus den Oktoberzahlen lässt sich eine Obergrenze für das Gewicht der untersten Stufe rechnen, auch ohne die genauen Gewichte zu kennen. BB blieb unverändert, B stieg um 0,16 Prozentpunkte, CCC um 1,46 Prozentpunkte. Hätte CCC ein Zehntel des Index ausgemacht, hätte allein diese Stufe den Durchschnitt um knapp 0,15 Prozentpunkte gehoben, mehr als die gemessenen 0,14 Prozentpunkte, und der Beitrag von B käme noch dazu. Die schlechteste Stufe kann also nur ein kleiner Teil des Index sein. Gerechnet ist das ohne die Verschiebungen, die innerhalb eines Monats entstehen, wenn Kurse fallen, Anleihen herabgestuft werden oder neue dazukommen, und deshalb ist es eine Größenordnung und kein Gewicht auf die Nachkommastelle. Der größte Teil des Geldes in einem Hochzinsindex steckt in den Noten BB und B, und dort hat sich im Oktober wenig getan.
Auf 10.000 Dollar gerechnet wird das greifbar. Wer Ende September 10.000 Dollar breit im US-Hochzinsindex angelegt hatte, stand am 29. Oktober mit Zinsen bei rund 10.053 Dollar, ein Plus von 0,5 Prozent. Dieselben 10.000 Dollar nur in Anleihen der Note BB wären auf rund 10.103 Dollar gewachsen, in der Note B auf rund 10.031 Dollar. In Anleihen der Note CCC und darunter wären daraus rund 9.764 Dollar geworden, also 236 Dollar weniger als am Anfang. Die Grafik zeigt beides nebeneinander, den Anstieg der Aufschläge und den Ertrag des Monats je Stufe.
Was der Aufschlag misst und was ihn verschiebt
Der Aufschlag in diesen Reihen heißt international Option-Adjusted Spread, kurz OAS. Gemeint ist der Zinsabstand zur Kurve der US-Staatsanleihen, bereinigt um das Recht vieler Firmen, ihre Anleihen vorzeitig zurückzuzahlen. Dieses Recht ist für den Anleger ein Nachteil, denn die Firma nutzt es genau dann, wenn sie sich anderswo billiger Geld leihen kann. Ohne die Bereinigung sähe der Aufschlag einer kündbaren Anleihe größer aus, als er für das Ausfallrisiko ist. Die Werte stehen in Prozentpunkten. Ein Wert von 13,25 heißt also, dass eine Anleihe der Stufe CCC im Schnitt 13,25 Prozentpunkte mehr Rendite im Jahr bringt als ein vergleichbares Papier des amerikanischen Staats.
Eine Falle steckt in der Abgrenzung der Stufen. Die Gruppe CCC ist nicht für immer dieselbe. Wird eine Firma von B auf CCC herabgestuft, wandern ihre Anleihen bei der nächsten Anpassung des Index aus der einen Gruppe in die andere, und das meist erst, wenn ihr Aufschlag schon gestiegen ist. Ein Teil des Anstiegs einer Stufe kann deshalb daher kommen, dass schwächere Namen neu dazugekommen sind, und nicht daher, dass dieselben Anleihen im Risiko teurer geworden sind. Wie groß dieser Teil im Oktober war, zeigen die Tageswerte nicht. Umgekehrt fallen Anleihen, die getilgt werden, irgendwann aus der Gruppe heraus. Die Stufen sind bewegliche Körbe, und ihr Aufschlag beschreibt den Korb, so wie er an diesem Tag zusammengesetzt ist.
Die zweite Falle ist die Verwechslung von Aufschlag und Ertrag. Der Ertrag einer Anleihe in einem Monat besteht aus dem Zins, der in dieser Zeit anfällt, und aus der Kursänderung. Die Kursänderung hängt an der ganzen Rendite, also am Zins des Staats plus Aufschlag. Im Oktober ist die Rendite des Gesamtindex von 8,16 auf 7,99 Prozent gefallen, obwohl der Aufschlag stieg, weil die Rendite der Staatsanleihen mit passender Laufzeit im selben Zeitraum stärker gefallen ist. Bei der Stufe CCC stieg die Rendite von 16,72 auf 17,83 Prozent. Ein Monat Zins bringt bei knapp 17 Prozent Rendite rund 1,4 Prozent, der Kursverlust war größer, und so blieb ein Minus von 2,4 Prozent. Wie stark eine steigende Rendite den Kurs drückt, hängt an der Restlaufzeit, die Rechnung dazu steht in einer eigenen Analyse zur Laufzeit von Anleihen.
Ende September traf es noch alle Stufen
Der Oktober ist nur die zweite Hälfte der Bewegung. In der letzten Septemberwoche stiegen die Aufschläge in allen Stufen zugleich. Vom 21. bis zum 30. September ging der Gesamtindex von 2,66 auf 3,12 Prozentpunkte. Die Note BB stieg in denselben Tagen von 1,53 auf 1,94 Prozentpunkte. Die Note B ging von 2,70 auf 3,16 Prozentpunkte, die Stufe CCC von 10,77 auf 11,79 Prozentpunkte. Im ganzen September verlor der Gesamtindex mit Zinsen 2,5 Prozent, und die Noten BB und B lagen fast gleichauf mit ihm. Diese Woche war ein breiter Schub, der den ganzen Markt erfasst hat, die beste Stufe so gut wie die schlechteste.
Im Oktober haben sich die Stufen dann getrennt. BB und B stiegen bis zum 22. Oktober noch ein Stück weiter, auf 2,10 und 3,46 Prozentpunkte, und gaben das bis zum Monatsende zum größten Teil wieder ab. Die Stufe CCC stieg dagegen fast ohne Pause, bis auf 13,56 Prozentpunkte am 23. Oktober, und blieb danach nahe an diesem Wert. Das ist der höchste Stand in den drei Jahren, für die FRED die Reihe ausweist, also seit Ende Oktober 2023. Am Ende des Monats lag sie 1,46 Prozentpunkte über dem Stand vom 30. September, die Note BB genau auf ihm.
Der Vergleich mit früheren Phasen zeigt, wie ungewöhnlich diese Verteilung ist. Am 7. April 2025, in den Tagen nach der Ankündigung der US-Zölle, stand der Gesamtindex bei 4,61 Prozentpunkten und die Stufe CCC bei 11,37 Prozentpunkten. Am 31. Oktober 2023 waren es 4,42 und 10,40 Prozentpunkte. Heute liegt der Gesamtindex mehr als einen Prozentpunkt unter beiden Ständen, die Stufe CCC fast zwei Punkte über dem April 2025 und fast drei über dem Oktober 2023. Damals war der ganze Markt teuer im Risiko, heute ist es vor allem seine unterste Stufe.
Im Euro-Hochzinsmarkt sieht der Oktober anders aus
Für einen Anleger in Deutschland ist der US-Markt nur ein Teil des Bilds. Viele Hochzins-Fonds in Euro halten europäische Anleihen, und für die hat ICE einen eigenen Index, den FRED ebenfalls ausweist. Dort stieg der Aufschlag vom 30. September bis zum 29. Oktober von 3,00 auf 3,48 Prozentpunkte, also um 0,48 Prozentpunkte und damit mehr als dreimal so stark wie im US-Index. Mit Zinsen verlor der Euro-Index im Oktober 0,9 Prozent, gerechnet in Euro. Der höchste Stand des Monats lag am 23. Oktober bei 3,64 Prozentpunkten, so hoch wie zuletzt Anfang Mai 2025.
Für die einzelnen Noten des Euro-Index veröffentlicht FRED keine eigenen Reihen. Ob der Anstieg auch dort vor allem aus der untersten Stufe kommt oder breiter verteilt ist, lässt sich aus diesen Daten nicht sagen. Der Befund dieses Artikels gilt deshalb für den US-Markt und lässt sich nicht einfach auf Europa übertragen. Die Methode lässt sich übertragen. Wer einen Hochzins-Fonds in Euro hält, findet die Aufteilung nach Noten im Datenblatt seines Fonds und kann dort dieselbe Frage stellen, wie viel davon in der untersten Stufe steckt.
Wer US-Hochzinsanleihen ohne Währungssicherung in Euro hält, hatte im Oktober noch einen dritten Posten. Der Euro fiel nach den Referenzkursen der EZB vom 30. September bis zum 29. Oktober von 1,1355 auf 1,1130 Dollar, der Dollar gewann also rund 2 Prozent. In Euro gerechnet lag der US-Index damit rund 2,6 Prozent im Plus und die Stufe CCC nur noch knapp im Minus. In einem Fonds mit Währungssicherung fällt dieser Posten weg, dafür kostet die Sicherung selbst Geld, solange der Zins in Dollar höher ist als der in Euro.
Und wenn der Durchschnitt die ehrlichere Zahl ist
Gegen diese Lesart gibt es ein ernstes Argument. Ein Anleger mit einem breiten Hochzins-Fonds hält genau den Durchschnitt, nicht die einzelnen Stufen. Für ihn ist der Aufschlag des Gesamtindex die richtige Zahl, denn sie beschreibt, was in seinem Fonds steckt, und der Ertrag von 0,5 Prozent im Oktober ist das, was er in Dollar tatsächlich bekommen hat. Aus dieser Sicht ist der Blick auf die Stufe CCC eine Detailfrage für Spezialisten, die den Markt schlechter aussehen lässt, als er für die meisten Anleger ist.
Der Einwand stimmt für den Ertrag des vergangenen Monats, und er begrenzt die These. Wer nur wissen will, wie es seinem Fonds im Oktober ergangen ist, braucht die Stufen nicht. Für die Frage nach dem Risiko trägt er aber nicht. Ausfälle sind in der untersten Stufe am häufigsten, und dort verliert ein Fonds zuerst Geld, auch wenn dieser Teil klein ist. Ein Durchschnitt, der den Anstieg der untersten Stufe auf ein Zehntel eindampft, sagt über die kommenden Monate weniger als die Stufe selbst. Dazu kommt, dass Firmen selten ohne Vorlauf ausfallen, sie werden vorher herabgestuft. Eine Anleihe, die heute mit der Note B im Fonds steht, kann bei der nächsten Anpassung in der Stufe CCC stehen, und dann trägt sie deren Aufschlag und deren Kursverlust.
Wie riskant Hochzinsanleihen gerade sind
Ein Aufschlag bezahlt zwei Dinge, den Verlust, den Anleger durch Ausfälle erwarten, und eine Prämie dafür, dass sie diese Unsicherheit überhaupt tragen. Wie sich die beiden Teile auseinanderhalten lassen, steht in der Analyse zu Unternehmensanleihen der Note Baa, also eine Stufe über dem Hochzinsbereich. Für die Stufe CCC lässt sich eine einfache Rechnung anstellen, die zeigt, was der heutige Aufschlag voraussetzt, ohne dass man die künftigen Ausfälle kennen muss.
Nimm an, dass bei einem Ausfall 40 Cent je Dollar zurückkommen. Das ist eine Annahme für diese Rechnung und kein gemessener Wert, bei ungesicherten Firmenanleihen schwankt der Rückfluss stark von Fall zu Fall. Dann verliert ein Anleger bei jedem Ausfall 60 Cent je Dollar. Ein Aufschlag von 13,25 Prozentpunkten deckt diesen Verlust, solange im Jahr nicht mehr als rund 22 von 100 Schuldnern ausfallen. Erst darüber brächte die Stufe CCC weniger als eine Staatsanleihe. Kommen bei einem Ausfall nur 30 Cent zurück, liegt die Schwelle bei rund 19 von 100. Ob diese Schwelle hoch oder niedrig ist, hängt an einer Zahl, die in keinem der Indexwerte steht, nämlich daran, wie viele dieser Firmen in den nächsten zwölf Monaten tatsächlich nicht zahlen.
Der Anstieg im Oktober kann deshalb zweierlei heißen, und die Daten trennen es nicht. Entweder erwarten die Käufer mehr Ausfälle in der untersten Stufe, oder sie verlangen für dasselbe Risiko eine höhere Prämie, weil weniger Geld bereit ist, es zu tragen. Für die Noten BB und B ist im Oktober weder das eine noch das andere zu sehen, ihr Aufschlag liegt fast dort, wo er Ende September lag. Wer am Hochzinsmarkt den Druck sucht, findet ihn bei den Schuldnern mit dem geringsten Spielraum, und genau diese Gruppe ist im Durchschnitt des Index am schwächsten vertreten.
Was das für Anleger heißt
Für einen Anleger mit Hochzinsanleihen im Depot zeigt der Oktober zuerst, dass die Kopfzahl eines Index wenig darüber sagt, wo das Risiko sitzt. Ein Aufschlag von 3,26 Prozentpunkten klingt nach einem ruhigen Markt, und in den Noten BB und B war er das auch. In der Stufe CCC und darunter stand der Aufschlag zugleich so hoch wie an keinem Tag seit Ende Oktober 2023. Beides ist wahr, und welcher Teil deinen Fonds betrifft, hängt daran, wie viel davon in der untersten Stufe steckt.
Die Aufteilung nach Noten steht im Datenblatt jedes Anleihefonds, meist unter der Überschrift Bonität oder Kreditqualität. Zwei Fonds mit demselben Etikett Hochzins können sehr verschieden gebaut sein. Ein Fonds mit wenig Anleihen der Note CCC lag im Oktober ungefähr beim Ertrag der Noten BB und B, einer mit viel davon spürbar darunter. Bei Fonds mit europäischen Anleihen kommt dazu, dass der Euro-Index im Oktober breiter nachgegeben hat als der amerikanische, und bei US-Fonds ohne Währungssicherung der Wechselkurs, der den Monat in Euro um rund 2 Prozent besser aussehen ließ.
Was daraus für das eigene Depot folgt, entscheidet dieser Text nicht. Ein höherer Aufschlag in der untersten Stufe ist mehr Zins für mehr Risiko, er ist für sich genommen weder eine Gelegenheit noch eine Warnung. Ob ein Anteil an Hochzinsanleihen zu deinem Plan passt, hängt an deinem Zeithorizont, daran, wie viel Schwankung du tragen kannst, und daran, welchen Teil des Depots du für ruhige Jahre vorgesehen hast. Die Stufen zu kennen hilft nur dabei, diese Frage mit den richtigen Zahlen zu stellen.
Quellen
- ICE BofA US High Yield Index Option-Adjusted Spread (BAMLH0A0HYM2)
- ICE BofA CCC & Lower US High Yield Index Option-Adjusted Spread (BAMLH0A3HYC)
- ICE BofA BB US High Yield Index Option-Adjusted Spread (BAMLH0A1HYBB)
- ICE BofA Single-B US High Yield Index Option-Adjusted Spread (BAMLH0A2HYB)
- ICE BofA US High Yield Index Total Return Index Value (BAMLHYH0A0HYM2TRIV)
- ICE BofA CCC & Lower US High Yield Index Total Return Index Value (BAMLHYH0A3CMTRIV)
- ICE BofA BB US High Yield Index Total Return Index Value (BAMLHYH0A1BBTRIV)
- ICE BofA Single-B US High Yield Index Total Return Index Value (BAMLHYH0A2BTRIV)
- ICE BofA US High Yield Index Effective Yield (BAMLH0A0HYM2EY)
- ICE BofA CCC & Lower US High Yield Index Effective Yield (BAMLH0A3HYCEY)
- ICE BofA Euro High Yield Index Option-Adjusted Spread (BAMLHE00EHYIOAS)
- ICE BofA Euro High Yield Index Total Return Index Value (BAMLHE00EHYITRIV)
- Market Yield on U.S. Treasury Securities at 3-Year Constant Maturity (DGS3)
- Euro foreign exchange reference rates, US dollar (USD)
Zur Entstehung dieses Artikels
Dieser Beitrag wurde auf Basis der oben verlinkten Quellen mit KI-Unterstützung erstellt und vor Veröffentlichung redaktionell geprüft. Die Aufschläge, Renditen und Total-Return-Indizes stammen aus den ICE BofA Indizes von ICE Data Indices, abgerufen über die Datenbank FRED der Federal Reserve Bank of St. Louis, die Wechselkurse aus den Referenzkursen der EZB. Alle Zahlen reichen bis zum 29. Oktober 2026, dem letzten Tag, den FRED bei Redaktionsschluss am 2. November 2026 ausweist. Die Erträge in Euro, die Beträge auf 10.000 Dollar, die Obergrenze für das Gewicht der Stufe CCC und die Schwelle für die Ausfälle sind Rechnungen der Redaktion. Die Rückflussquoten von 40 und 30 Cent je Dollar sind Annahmen und keine gemessenen Werte.
Hinweis: Dieser Beitrag ist eine journalistische Analyse und Einordnung zu allgemeinen wirtschaftlichen Zusammenhängen. Er stellt keine Anlageberatung und keine Anlage- oder Anlagestrategieempfehlung im Sinne der Marktmissbrauchsverordnung (EU) 596/2014 dar, ist keine Aufforderung zum Kauf oder Verkauf von Finanzinstrumenten und ersetzt keine individuelle Beratung. Genannte Wertpapiere, Indizes oder Anlageklassen dienen ausschließlich der Veranschaulichung. Jede Anlageentscheidung liegt in eigener Verantwortung.
Portora kennenlernen
Wenn dich Einordnung im Alltag interessiert, liest Portora deine eigenen Zahlen genauso ruhig.
Hier ordnen wir wirtschaftspolitische Entwicklungen sachlich ein. Im Cockpit siehst du, wie sie auf deine eigene Situation wirken.