
Markt & Investieren
Cronos hat 10.961 Blöcke verworfen, und die unbeteiligten Geschäfte fielen mit
Stand 8. September 2026. Cronos hat den Bericht zum Angriff auf die Kreditplattform Tectonic vorgelegt. Ein Angreifer trieb den Kurs eines dünn gehandelten Tokens hoch, hinterlegte ihn als Sicherheit und lieh sich damit 120,4 Millionen Dollar. Rund zwei Stunden später hielten die Validatoren das Netz an und setzten es auf den letzten Block vor dem Angriff zurück. Verworfen wurden dabei 10.961 Blöcke, also 1 Stunde und 54 Minuten Kettengeschichte, und jede Transaktion darin war weg, unabhängig davon, ob sie mit dem Angriff zu tun hatte. Wer in diesen zwei Stunden völlig unbeteiligt getauscht oder überwiesen hat, verlor seinen Vorgang. Der interessante Teil daran ist nicht die Kette, sondern der Satz, den der Bericht selbst schreibt. Abgewogen wurde die Endgültigkeit, die Nutzer erwarten, gegen die gefährdeten Mittel. Genau diese Abwägung gibt es an jedem Handelsplatz, auch an dem, über den dein Depot läuft.
Die Zerlegung in Zahlen
Die wichtigsten Zahlen auf einen Blick
Alle tragenden Zahlen des Vorgangs gebündelt. Die Einordnung steht im Text darunter.
| Zahl | Bedeutung |
|---|---|
| 30. August 2026 | Tag des Angriffs auf die Kreditplattform Tectonic |
| 120,4 Mio. Dollar | in einer einzigen Transaktion über neun Märkte geliehen |
| rund 10 Minuten | von der Kursmanipulation bis zum Kredit |
| rund 36 Minuten | bis der Betreiber die Aktivität als Angriff erkannte |
| Block 90.907.150 | hier hielten die Validatoren das Netz an |
| Block 90.896.188 | hierhin sprang die Kette zurück, letzter Block vor dem Angriff |
| 10.961 Blöcke | verworfen, entspricht 1 Stunde 54 Minuten |
| 111,2 Mio. Dollar | auf den Stand vor dem Angriff zurückgesetzt, 92,4 Prozent |
| 9,19 Mio. Dollar | hatten die Kette verlassen, 7,6 Prozent, nicht zurückgeholt |
| rund 11 Stunden | bis die Blockproduktion wieder lief |
| 100 Validatoren | Obergrenze des Netzes, deshalb war die Abstimmung schnell |
| 19. Mai 1998 | Datum der europäischen Richtlinie über die Wirksamkeit von Abrechnungen |
Was „unveränderlich“ zu versprechen scheint
Ausgeführt ist ausgeführt. Diese Annahme trägt fast alles, was ein Anleger über den Handel weiß. Du erteilst eine Order, kurz darauf steht in deinem Depot eine Ausführungsbestätigung, und ab diesem Moment gilt der Vorgang als abgeschlossen. Du rechnest damit, wie du mit einer Quittung im Supermarkt rechnest. Der Kaufpreis ist weg, die Ware ist da, fertig. Was danach am Markt passiert, ändert an dem Geschäft nichts mehr.
Bei Kryptonetzen ist diese Annahme sogar ein Verkaufsargument. Die Kette sei unveränderlich, heißt es in jeder Einführung, niemand könne eine einmal geschriebene Zeile nachträglich anfassen. Genau darauf beruht das Versprechen, dass man ohne eine vertrauenswürdige Zentralstelle auskommt. Wenn die Geschichte feststeht, braucht es niemanden, der sie garantiert.
Der Bericht, den Cronos zum Angriff auf die Kreditplattform Tectonic vorgelegt hat, sagt in bemerkenswerter Offenheit etwas anderes. Es sei eine schwere Entscheidung gewesen, gemeinsam mit den Validatoren getroffen, bei der die Endgültigkeit, die Nutzer von einer Kette erwarten, gegen die gefährdeten Mittel abgewogen wurde. Die Alternative, das Netz ohne Wiederherstellung des alten Zustands neu zu starten, hätte dem Angreifer die geliehenen Mittel gelassen. Das ist kein Eingeständnis eines Fehlers, sondern die nüchterne Beschreibung einer Abwägung. Und sie ist der Grund, warum dieser Vorgang weit über Kryptonetze hinaus interessant ist. Abgewogen wird nämlich überall.
Die Zerlegung, 120,4 Millionen in zwei Teile
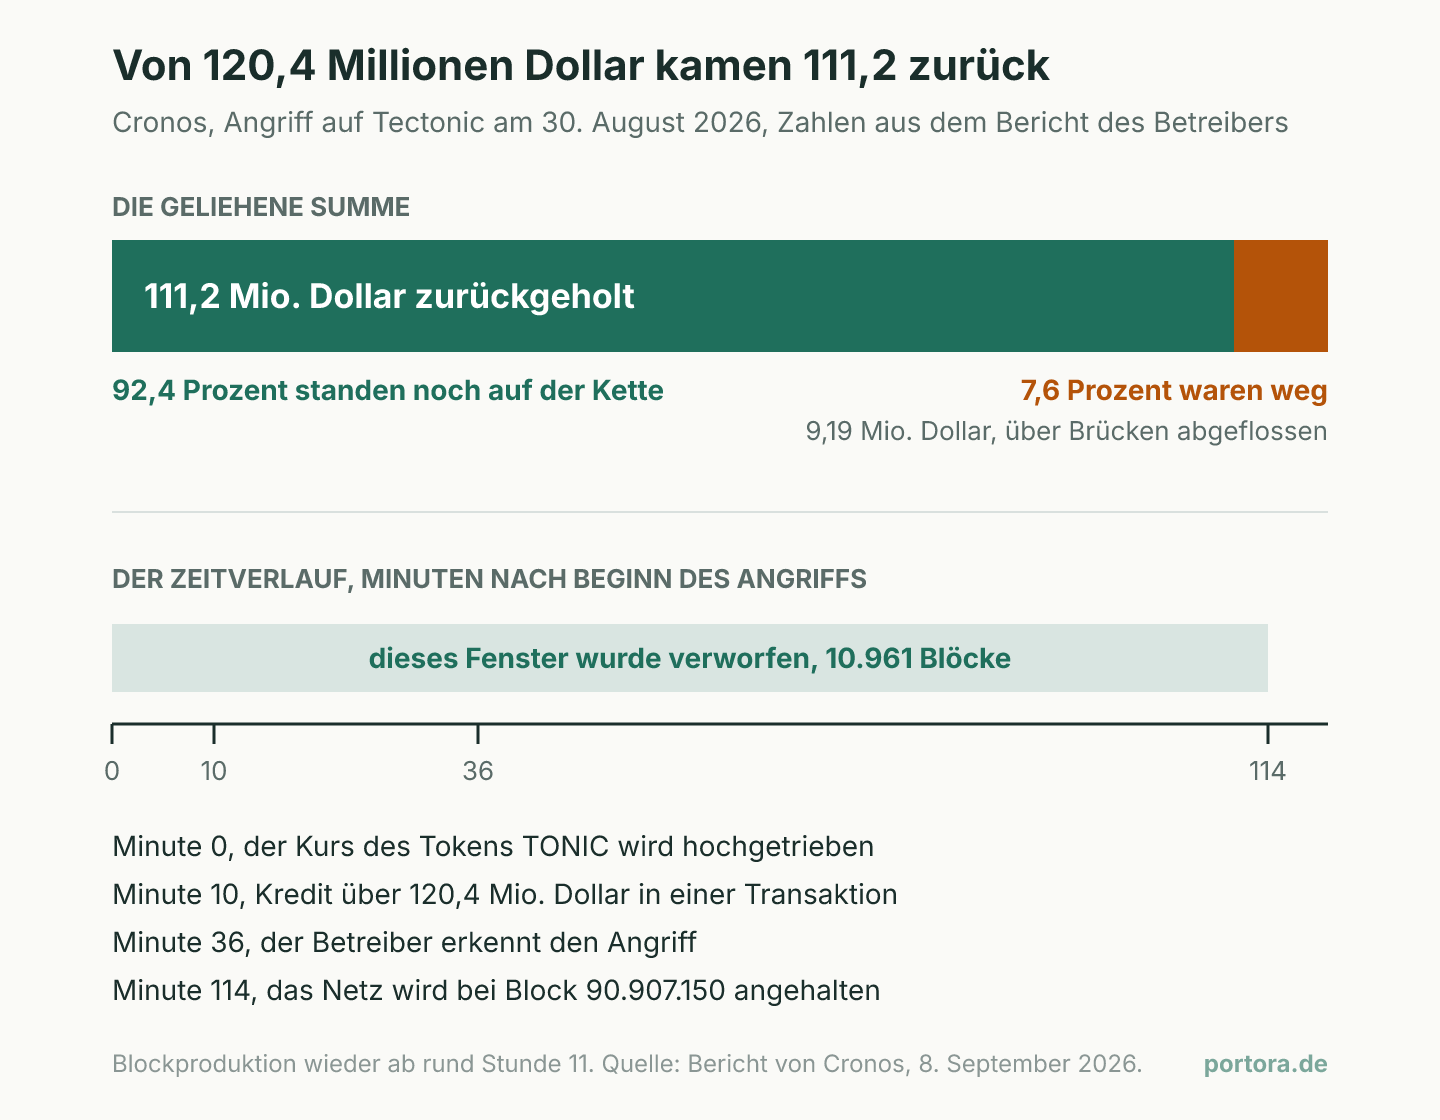
Der Angriff selbst ist schnell erzählt und braucht kein Vorwissen. Am 30. August brachte der Angreifer eigene Verträge auf die Kette und trieb den Kurs von TONIC hoch, dem dünn gehandelten Verwaltungstoken der Kreditplattform. Wenn kaum jemand ein Papier handelt, bewegt schon eine kleine Order den Preis weit, und genau das war der Hebel. Rund zehn Minuten später hinterlegte er den aufgeblähten Bestand als Sicherheit und lieh sich in einer einzigen Transaktion 120,4 Millionen Dollar über neun Märkte. Nach etwa 36 Minuten erkannte der Betreiber die Aktivität als Angriff.
Was danach kam, ist der eigentliche Gegenstand. Die Validatoren hielten das Netz bei Block 90.907.150 an und setzten die Kette auf Block 90.896.188 zurück, den letzten Block vor dem Angriff. Zwischen beiden Nummern liegen 10.962 Schritte, verworfen wurden nach Angabe des Betreibers 10.961 Blöcke. Die Differenz von eins ist der Block, bei dem angehalten wurde. In Zeit gerechnet sind das 1 Stunde und 54 Minuten. Rund elf Stunden nach Beginn des Angriffs lief die Blockproduktion wieder.
Die Geldseite teilt sich sauber in zwei Stücke. 111,2 Millionen Dollar standen noch auf der Kette und wurden auf den Stand vor dem Angriff zurückgesetzt, das sind 92,4 Prozent. 9,19 Millionen hatten das Netz vorher über Brücken verlassen und blieben weg, das sind 7,6 Prozent. Der Betreiber schreibt dazu, dieses Geld liege außerhalb der Reichweite der Wiederherstellung. Beide Zahlen zusammen ergeben wieder die 120,4 Millionen, die Rechnung geht also auf.
Der Satz, an dem der ganze Text hängt, steht daneben und ist leicht zu überlesen. Rückgängig gemacht wurde jede Transaktion in diesem Fenster, unabhängig davon, ob sie mit dem Angriff zu tun hatte. Ein Angriff, der aus einer Handvoll Vorgänge bestand, hat also knapp elftausend Blöcke Kettengeschichte gekostet. Wer in diesen 114 Minuten getauscht, überwiesen oder eine Position geschlossen hat, ohne von alldem zu wissen, fand seinen Vorgang danach nicht mehr vor.
Warum 9,19 Millionen nicht zurückkamen
Die 7,6 Prozent, die weg blieben, sind kein Rundungsrest, sondern die Stelle, an der das Werkzeug endet. Eine Kette kann nur zurückdrehen, was auf ihr steht. Sobald ein Betrag über eine Brücke auf ein anderes Netz oder auf eine Handelsplattform gelaufen ist, liegt er in einem anderen Buch, und dieses Buch hat seine eigenen Regeln und seine eigenen Betreiber. Der Rücksprung greift dort nicht mehr.
Daraus folgt eine unangenehme Eigenschaft, die man beim Lesen solcher Berichte im Kopf haben sollte. Die Wirksamkeit der Rückabwicklung hängt an der Geschwindigkeit, mit der jemand den Angriff bemerkt. Der Betreiber brauchte rund 36 Minuten bis zur Erkennung und rund 114 Minuten bis zum Anhalten. In genau dieser Zeitspanne entscheidet sich, wie viel Geld noch greifbar ist. Ein Angreifer, der seine Beute schneller verteilt, macht das Werkzeug wirkungslos, ohne dass sich an der Technik irgendetwas ändert.
Das ist die erste Geltungsgrenze dieses Textes, und sie gilt genauso außerhalb der Kryptowelt. Auch eine irrtümlich ausgeführte Überweisung lässt sich zurückholen, solange sie noch im System der beteiligten Banken steht. Ist das Geld abgehoben oder weitergeleitet, bleibt dem Geschädigten nur ein Anspruch gegen jemanden, nicht mehr die Rückabwicklung selbst. Der Unterschied zwischen beidem ist der Unterschied zwischen einem Knopf und einem Gerichtsverfahren.
Wie es dazu kam, und wie oft es anders ausging
Cronos ist nicht der erste Fall, und die Vorgeschichte ist der beste Beleg dafür, dass hier entschieden und nicht gerechnet wird. Der Bericht selbst nennt Harmony, wo nach einem Angriff mit gefälschten Token ein ähnlicher Schritt angekündigt wurde. Bei Flow dagegen wurde eine geplante Rückabwicklung nach einem Angriff über 3,9 Millionen Dollar im Dezember wieder verworfen, nachdem Widerspruch kam, das Umschreiben der Kettengeschichte untergrabe die Dezentralität.
Der bekannteste Fall lief noch anders. Nach dem Verlust von knapp 1,4 Milliarden Dollar bei der Handelsplattform Bybit im Jahr 2025 wurde öffentlich gefragt, ob sich Ethereum zurückdrehen ließe. Die Antwort der dortigen Gemeinschaft war ablehnend, und die Begründung ist technischer Natur. Ein großes Netz hängt an Brücken, an wertstabilen Token und an unzähligen Anwendungen, die aufeinander aufbauen. Wer die Geschichte eines solchen Netzes umschreibt, zieht all diesen Anwendungen gleichzeitig den Boden weg.
Damit steht dieselbe Frage dreimal im Raum und wird dreimal verschieden beantwortet. Einmal durchgeführt, einmal nach Widerspruch verworfen, einmal gar nicht erst versucht. Das ist genau das Muster, das man erwartet, wenn eine Regel entscheidet und keine Eigenschaft. Bei Cronos kommt ein handfester Grund dazu, warum es hier ging. Das Netz ist auf 100 Validatoren begrenzt. Eine Runde dieser Größe lässt sich innerhalb von Stunden zusammenrufen und einigen. Bei zehntausenden unabhängigen Beteiligten wäre derselbe Beschluss praktisch nicht zu organisieren.
Das eigentliche Signal steht in einer Richtlinie von 1998
Wer glaubt, dass die Endgültigkeit eines Geschäfts eine natürliche Eigenschaft ordentlicher Finanzmärkte sei, sollte in die europäische Rechtslage schauen. Am 19. Mai 1998 hat die Europäische Union die Richtlinie 98/26/EG über die Wirksamkeit von Abrechnungen in Zahlungs- sowie Wertpapierliefer- und -abrechnungssystemen erlassen, international geführt als Settlement Finality Directive. Sie musste bis zum 11. Dezember 1999 in nationales Recht umgesetzt werden.
Der entscheidende Satz ist Artikel 5, und er ist kurz genug, um ihn ganz zu lesen. Ein Zahlungs- beziehungsweise Übertragungsauftrag kann von dem in den Regeln des Systems bestimmten Zeitpunkt an weder von einem Teilnehmer an einem System noch von einem Dritten widerrufen werden. Diese Formulierung erklärt die Unwiderruflichkeit nicht zu einer Eigenschaft der Abwicklung. Sie knüpft sie an einen Zeitpunkt, und diesen Zeitpunkt bestimmen die Regeln des jeweiligen Systems. Artikel 3 Absatz 3 sagt dasselbe noch einmal von der anderen Seite und überlässt auch den Zeitpunkt des Einbringens den Regeln des Systems.
Damit hat der europäische Gesetzgeber vor über einem Vierteljahrhundert genau das aufgeschrieben, was der Bericht aus Singapur und Hongkong in dieser Woche noch einmal vorführt. Endgültigkeit ist etwas, das jemand festlegt. Sie wäre ohne diese Festlegung nicht da, und deshalb brauchte es ein Gesetz. Die Begründung der Richtlinie sagt es im vierzehnten Erwägungsgrund unverblümt. Es müsse gewährleistet werden, dass Aufträge nach dem durch die Regeln des Systems definierten Zeitpunkt nicht mehr widerrufen werden können.
Ein Detail dieser Richtlinie ist für den Vergleich mit Cronos besonders aufschlussreich. Im dreizehnten Erwägungsgrund steht, dass ein Betroffener bei Betrug oder Fehlern seine gesetzlichen Ansprüche auf Wiedererlangung oder Rückerstattung geltend machen kann, dass dies aber nicht dazu führen darf, die Verrechnung rückgängig zu machen oder die Aufträge im System unwirksam werden zu lassen. Europa hat sich also bewusst für die andere Antwort entschieden. Selbst ein Betrug dreht die Abwicklung nicht zurück. Der Geschädigte bekommt einen Anspruch, nicht die Zeit.
Wie dein Handelsplatz dieselbe Frage regelt
Bis hierhin klingt das nach einem fernen Thema. Es ist aber genau die Mechanik, die für dein eigenes Depot gilt, und sie hat sogar einen eingebürgerten Namen. Ein Geschäft, das zu einem Preis zustande kommt, der offensichtlich nicht dem Markt entspricht, heißt Mistrade, und die deutschen Handelsplätze führen dafür ausdrückliche Regeln. An der Frankfurter Wertpapierbörse stehen sie in den Bedingungen für Geschäfte an der Frankfurter Wertpapierbörse. Ein bereits ausgeführtes Geschäft kann danach auf Antrag eines Beteiligten aufgehoben werden, und die Geschäftsführung kann es unter bestimmten Voraussetzungen auch von Amts wegen tun, also ohne dass jemand einen Antrag stellt.
Der Zweck dieser Regel ist nicht Willkür, sondern das Gegenteil. Sie löst ein konkretes Problem. Wenn ein technischer Fehler oder ein Vertipper bei der Eingabe eines Kurses zu einer Ausführung weit abseits des Marktes führt, entsteht ein Zufallsgewinn auf der einen und ein Zufallsverlust auf der anderen Seite, den niemand gewollt hat und der mit Angebot und Nachfrage nichts zu tun hat. Ohne eine Aufhebungsmöglichkeit müssten die Beteiligten jeden solchen Fehler zivilrechtlich austragen, was langsam und teuer ist. Die Regel kauft Rechtssicherheit für den Normalfall, indem sie den Ausnahmefall in ein schnelles Verfahren mit klaren Fristen lenkt.
Und genau das ist der Punkt, den ein Anleger mitnehmen sollte. Die Ausführungsbestätigung in deinem Depot ist der Normalfall und in aller Regel das Ende der Geschichte. Sie ist aber nicht deshalb endgültig, weil ein Computer sie geschrieben hat, sondern weil ein Regelwerk sagt, ab wann und unter welchen Bedingungen niemand mehr daran rührt. Welche Fristen und Schwellen dabei gelten, unterscheidet sich zwischen den Plätzen, an denen du handeln kannst. Wir haben die deutschen Handelsplätze an anderer Stelle nebeneinandergestellt, und was auf dem Weg dorthin überhaupt mit deiner Order passiert, ist getrennt aufgeschrieben.
Eine Stufe davor sitzt eine verwandte Frage, nämlich zu welchem Preis eine Ausführung überhaupt geschützt ist. Das ist nicht an jedem Handelsplatz dasselbe und beantwortet sich ebenfalls aus einem Regelwerk und nicht aus der Technik. Beide Fragen zusammen ergeben das vollständige Bild. Ein Regelwerk bestimmt, zu welchem Preis dein Auftrag ausgeführt werden darf, und ein zweites bestimmt, ab wann diese Ausführung nicht mehr angetastet wird.
Was der Schritt kostet
Der Rücksprung hat etwas gekauft, und das sollte zuerst stehen. Er hat 111,2 Millionen Dollar dorthin zurückgeholt, wo sie vorher lagen, und dem Angreifer den weit überwiegenden Teil der Beute wieder abgenommen. Gemessen an der Alternative, die der Betreiber selbst nennt, nämlich einem Neustart ohne Wiederherstellung, ist das ein Ergebnis und keine Symbolpolitik.
Bezahlt haben ihn Leute, die im Bericht nicht vorkommen. Jede Transaktion in den 10.961 Blöcken wurde rückgängig gemacht, unabhängig von ihrem Zusammenhang mit dem Angriff. Wer in diesen 114 Minuten getauscht oder überwiesen hat, trug also einen Teil der Kosten einer fremden Tat. Der Betreiber räumt die Störung ein und schreibt, offene Positionen in laufenden Anwendungen hätten sich beim Wiederanlauf neu bepreist. Wie viele Nutzer und wie viele Vorgänge das betraf, steht nicht im Bericht.
Und daran hängt mein Urteil, mit dem einzigen Maßstab, den ich für angemessen halte, nämlich dem des Berichts selbst. Er sagt, abgewogen worden sei die Endgültigkeit, die Nutzer erwarten, gegen die gefährdeten Mittel. Wer so abwägt, führt beide Seiten auf. Die eine Seite ist auf den Cent genau ausgewiesen, 120,4 Millionen geliehen, 111,2 zurück, 9,19 weg, dazu Blockhöhen und Minuten. Für die andere Seite gibt es keine einzige Zahl. Ich halte eine Abwägung, die nur einen ihrer beiden Posten beziffert, für unvollständig, und zwar unabhängig davon, ob die Entscheidung am Ende richtig war. Die Zahl der betroffenen unbeteiligten Vorgänge liegt in denselben Daten wie die 10.961 Blöcke und wäre nicht schwerer zu ermitteln gewesen als der Rest.
Ein zweiter Punkt betrifft die Vorgeschichte und ist milder. Der Betreiber verweist selbst auf frühere Fälle mit anderem Ausgang, sagt aber nicht, welche Voraussetzungen bei ihm vorlagen und bei den anderen nicht. Die Antwort steht im Bericht, ohne dass sie als Antwort markiert wäre. Es sind die 100 Validatoren. Eine Obergrenze, die den Rücksprung überhaupt erst organisierbar macht, ist eine Eigenschaft des Aufbaus, und sie gehört neben das Ergebnis gestellt, wenn man aus diesem Fall etwas über andere Netze lernen soll.
Der faire Gegenpunkt
Die stärkste Verteidigung des Schrittes ist nicht das zurückgeholte Geld, sondern eine Feststellung über die Alternative. Hätten die Validatoren nichts getan, wären 111,2 Millionen Dollar bei jemandem geblieben, der sie sich mit einer manipulierten Sicherheit genommen hat. Der Schaden wäre nicht verschwunden, er hätte nur andere getroffen, nämlich die Einleger der Kreditplattform. Ein Nichtstun ist in solchen Lagen keine neutrale Position, sondern ebenfalls eine Entscheidung darüber, wer zahlt.
Dazu kommt ein Gedanke, der für die Regel selbst spricht. Umkehrbarkeit ist nicht nur eine Schwäche, sie ist oft ein Schutz. Die Mistrade-Regel an einer Wertpapierbörse existiert genau deshalb, und die Rückbuchung einer Kartenzahlung ebenso. Beide schützen typischerweise den Kleineren, weil ein Vertipper oder ein technischer Fehler den einzelnen Anleger härter trifft als den professionellen Gegenpart. Ein System ganz ohne Umkehr wäre nicht automatisch das fairere.
Der ehrliche Rest bleibt trotzdem. Der Unterschied zwischen einer Mistrade-Regel und dem Rücksprung einer ganzen Kette liegt im Zuschnitt. Die Börsenregel hebt das einzelne fehlerhafte Geschäft auf und lässt alles andere unberührt. Der Rücksprung hat ein Zeitfenster genommen und alles darin. Das ist derselbe Gedanke mit einem sehr viel gröberen Werkzeug, und der Unterschied ist keine Frage der Gesinnung, sondern der technischen Möglichkeit. Eine Kette kennt Blöcke, keine einzelnen Geschäfte.
Was das für Anleger heißt
Die brauchbare Frage ist nicht, ob ein System sicher ist, sondern wer unter welchen Bedingungen ein abgeschlossenes Geschäft aufheben darf und wie viele dafür zustimmen müssen. Diese Frage lässt sich bei jedem Handelsplatz und bei jedem Verwahrer stellen, und sie hat immer eine Antwort, weil irgendwo ein Regelwerk steht. Bei Cronos waren es bis zu 100 Validatoren und ein Zeitfenster von 114 Minuten. An einer deutschen Wertpapierbörse ist es die Geschäftsführung unter den Voraussetzungen der Mistrade-Regel. In der europäischen Abwicklung ist es der Zeitpunkt, den die Regeln des jeweiligen Systems bestimmen.
Für die Anlageklasse der digitalen Vermögenswerte heißt das etwas Konkretes, und es ist weder ein Argument dafür noch dagegen. Das Versprechen der Unveränderlichkeit ist bei kleinen Netzen mit wenigen Validatoren schwächer als bei großen, weil eine kleine Runde schneller zu einem Beschluss kommt. Wer die Zahl der Validatoren eines Netzes nachsieht, liest damit auch etwas darüber, wie leicht sich seine Geschichte ändern lässt. Das ist eine beschreibende Aussage über den Aufbau, keine über den Wert.
Für das gewöhnliche Wertpapierdepot heißt es vor allem eines. Die Endgültigkeit, auf die du dich verlässt, ist gut abgesichert, aber sie kommt aus Regelwerken und aus einer Richtlinie von 1998, nicht aus der Technik. Das ist kein Grund zur Sorge, denn diese Regelwerke sind öffentlich, sie kennen Fristen, und sie sind gerade darauf ausgelegt, den Ausnahmefall klein zu halten. Es ist eher ein Grund, beim nächsten Werbeversprechen über technisch garantierte Unumkehrbarkeit eine Frage mehr zu stellen.
Was du daraus tust, bleibt deine Entscheidung. Dieser Text sagt nicht, welche Handelsplätze oder welche Anlageklassen für dich passen, und er trifft keine Aussage darüber, ob ein Netz, ein Token oder ein Wertpapier gerade günstig oder teuer ist. Er beschreibt eine Mechanik, die in jedem dieser Fälle dieselbe ist.
Quellen
- Richtlinie 98/26/EG über die Wirksamkeit von Abrechnungen in Zahlungs- sowie Wertpapierliefer- und -abrechnungssystemen
- Cronos says $9.2 million remains unrecovered after Tectonic exploit, chain rollback
- Cronos executes controversial blockchain rollback to recover crypto worth $111 million
- Bedingungen für Geschäfte an der Frankfurter Wertpapierbörse, Regelwerksergänzungen (Mistrade-Regel, Aufhebung von Amts wegen)
Zur Entstehung dieses Artikels
Dieser Beitrag wurde auf Basis der oben verlinkten Quellen mit KI-Unterstützung erstellt und vor Veröffentlichung redaktionell geprüft. Stand der Daten ist der 8. September 2026. Die Zahlen zum Vorgang bei Cronos stammen aus dem Bericht des Betreibers vom 7. beziehungsweise 8. September 2026 und wurden über zwei unabhängige Fachmedien gegengelesen, die den Bericht übereinstimmend mit denselben Beträgen, Blockhöhen und Zeitangaben wiedergeben. Die Veröffentlichung des Betreibers selbst war zum Redaktionsschluss über ihre Webadresse nicht direkt abrufbar. Die Angaben zur Richtlinie 98/26/EG stammen aus dem amtlichen deutschen Wortlaut. Die Darstellung der Mistrade-Regel beschreibt die Struktur der Regelung, nicht die im Einzelfall geltenden Fristen und Schwellen, die sich zwischen den Handelsplätzen unterscheiden und im jeweiligen Regelwerk nachzulesen sind. Die Einordnung ist der Stand dieser Auswertung.
Hinweis: Dieser Beitrag ist eine journalistische Analyse und Einordnung zu allgemeinen wirtschaftlichen Zusammenhängen. Er stellt keine Anlageberatung und keine Anlage- oder Anlagestrategieempfehlung im Sinne der Marktmissbrauchsverordnung (EU) 596/2014 dar, ist keine Aufforderung zum Kauf oder Verkauf von Finanzinstrumenten und ersetzt keine individuelle Beratung. Genannte Wertpapiere, Indizes oder Anlageklassen dienen ausschließlich der Veranschaulichung. Jede Anlageentscheidung liegt in eigener Verantwortung.
Portora kennenlernen
Wenn dich Einordnung im Alltag interessiert, liest Portora deine eigenen Zahlen genauso ruhig.
Hier ordnen wir wirtschaftspolitische Entwicklungen sachlich ein. Im Cockpit siehst du, wie sie auf deine eigene Situation wirken.