
Markt & Investieren
Brasiliens Börse verliert nach der Wahl 13,9 Prozent, im Schwellenländer-ETF kostet das knapp ein Prozent
Brasiliens Leitindex Ibovespa hat am ersten Handelstag nach Lulas Wiederwahl 13,88 Prozent verloren, so viel wie seit März 2020 an keinem Tag. Der Real verlor am selben Montag 8,4 Prozent gegen den Dollar. Für einen Anleger mit einem Schwellenländer-ETF kostete der Tag über Brasilien trotzdem nur rund 86 Euro je 10.000 Euro, weil das Land dort 4,09 Prozent wiegt. In einem Welt-ETF auf den MSCI World kam gar nichts an, denn dort ist Brasilien nicht enthalten.
Der Montag in vier Zahlen
Die wichtigsten Zahlen auf einen Blick
| Zahl | Bedeutung |
|---|---|
| 205.082,56 Punkte | Schluss des Ibovespa am Freitag, 23.10.2026 (B3) |
| 176.608,23 Punkte | Schluss am Montag, 26.10.2026, minus 13,88 Prozent, tiefster Schluss seit Ende August 2026 |
| minus 13,92 Prozent | Ibovespa am 16.03.2020, zusammen mit minus 14,78 Prozent am 12.03.2020 die einzigen größeren Tagesverluste seit Anfang 2020 |
| 209.066,90 Punkte | Jahreshoch 2026 des Ibovespa am 09.10.2026 |
| 192.114,55 Punkte | Schluss am 02.10.2026, letzter Handelstag vor dem ersten Wahlgang |
| plus 7,70 Prozent | Ibovespa am 05.10.2026, erster Handelstag nach dem ersten Wahlgang |
| 5,0377 und 5,5007 Real | PTAX-Kurs je Dollar am 23.10. und am 26.10.2026, der Dollar stieg um 9,19 Prozent, der Real fiel um 8,42 Prozent |
| 5,2238 und 4,9859 Real | PTAX-Kurs je Dollar am 02.10. und am 05.10.2026, nach dem ersten Wahlgang |
| 11,10 und 9,33 Prozent | die beiden einzigen größeren Tagessprünge des Dollar nach PTAX seit 1999, am 15.01.1999 und am 08.10.2008 |
| 1,1193 und 1,1188 Dollar | Referenzkurs der EZB je Euro am 23.10. und am 26.10.2026 |
| 5,6485 und 6,2523 Real | Referenzkurs der EZB je Euro am 23.10. und am 26.10.2026, festgestellt um 14:15 Uhr mitteleuropäischer Zeit |
| rund 21 Prozent | Verlust brasilianischer Aktien in Euro am 26.10.2026, Kurs in Real und Wechselkurs zusammen, eigene Rechnung |
| 51,79 Prozent | Lula im zweiten Wahlgang am 25.10.2026 (64.256.232 Stimmen), Flávio Bolsonaro 48,21 Prozent (59.826.041), Oberstes Wahlgericht |
| 47,03 und 45,16 Prozent | Flávio Bolsonaro und Lula im ersten Wahlgang am 04.10.2026 |
| 4,09 Prozent | Brasilien im MSCI Emerging Markets am 30.09.2026, nach Taiwan, Südkorea, China und Indien |
| rund 12 Prozent | Anteil der Schwellenländer am MSCI ACWI am 30.09.2026, eigene Rechnung aus den Länderanteilen der Factsheets |
| 82,87 Prozent | Bruttoschulden des brasilianischen Gesamtstaats in Prozent der Wirtschaftsleistung im August 2026, nach 71,68 Prozent im Dezember 2022 |
| 13,75 Prozent | Leitzins Selic der Zentralbank Brasiliens am 26.10.2026 |
Die These vom Crash im Schwellenländer-Depot
Ein Tag wie dieser Montag legt eine einfache Lesart nahe. Brasiliens Börse bricht ein, der Real fällt so stark wie seit Jahren nicht mehr, und wer einen Schwellenländer-ETF im Depot hat, besitzt auch Brasilien. Also, so der naheliegende Schluss, steckt der Absturz auch im eigenen Depot, vielleicht nicht in voller Höhe, aber doch spürbar. Bilder von roten Kurstafeln in São Paulo und Wörter wie Ausverkauf oder Panik verstärken diesen Eindruck, weil sie keine Größenordnung mitliefern. Ein Minus von fast 14 Prozent an einem Tag klingt nach einem Ereignis, das jeden trifft, der irgendwo in der Nähe investiert ist.
Die Zahlen des Tages sind tatsächlich außergewöhnlich. Der Ibovespa, der Leitindex der Börse B3 in São Paulo, schloss am 26. Oktober bei 176.608 Punkten, nach 205.083 Punkten am Freitag davor. Das sind 13,88 Prozent weniger und der größte Tagesverlust seit dem 16. März 2020, als die Börsen der ganzen Welt in der ersten Welle der Pandemie fielen. Gleichzeitig stieg der Dollar gegen den Real um 9,19 Prozent, gemessen am PTAX-Kurs, den die Zentralbank Brasiliens jeden Handelstag gegen 13 Uhr Ortszeit veröffentlicht. Auslöser war der zweite Wahlgang am Sonntag. Luiz Inácio Lula da Silva gewann ihn nach den Zahlen des Obersten Wahlgerichts mit 51,79 Prozent der gültigen Stimmen, Flávio Bolsonaro kam auf 48,21 Prozent.
Falsch ist an der These keine dieser Zahlen. Sie lässt nur zwei Schritte aus, die zwischen der Börse in São Paulo und einem Depot in Deutschland liegen, den Wechselkurs und das Gewicht. Erst mit beiden wird aus einem Minus von 13,88 Prozent ein Betrag in Euro, und der fällt für die meisten Anleger um ein Vielfaches kleiner aus, als das Wort Crash vermuten lässt. Für einige fällt er größer aus als die 13,88 Prozent. Wer welche Zahl trifft, entscheidet nicht die Börse in Brasilien, sondern die Zeile in der Produktbeschreibung des eigenen Fonds, die den abgebildeten Index nennt.
Was von 13,88 Prozent in 10.000 Euro ankommt
Die Rechnung hat drei Faktoren, und alle drei lassen sich mit öffentlichen Zahlen nachvollziehen. Der erste ist der Kurs in Landeswährung. Brasilianische Aktien werden in Real gehandelt, und in Real verlor der Ibovespa am Montag 13,88 Prozent. Von 100 Real Aktienwert am Freitag blieben am Montagabend 86,12 Real übrig. Der zweite Faktor ist der Wechselkurs. Ein Anleger in Deutschland rechnet in Euro, und sein Fonds rechnet die Kurse aus Real über den Dollar in Euro um. Am Freitag kostete ein Dollar nach dem PTAX-Kurs 5,0377 Real, am Montag 5,5007 Real. Ein Real war damit in Dollar 8,42 Prozent weniger wert als drei Tage zuvor.
Rechnet man beides zusammen, blieben von 100 Dollar Aktienwert am Freitag am Montag 78,87 Dollar übrig. Brasilianische Aktien verloren in Dollar gerechnet also rund 21,1 Prozent. Für den Euro ändert sich daran fast nichts, denn der Referenzkurs der Europäischen Zentralbank lag am Freitag bei 1,1193 Dollar je Euro und am Montag bei 1,1188 Dollar. Der Euro bewegte sich gegen den Dollar um weniger als ein Zehntel Prozent, und in Euro bleibt es bei rund 21 Prozent Verlust. Zwei Drittel davon kamen aus den Aktien, ein Drittel aus der Währung.
Der dritte Faktor ist das Gewicht. Ein Indexfonds auf Schwellenländer hält jedes Land in dem Anteil, den dessen Aktien am frei handelbaren Börsenwert aller Schwellenländer im Index haben. Brasilien kam im MSCI Emerging Markets Ende September auf 4,09 Prozent, hinter Taiwan, Südkorea, China und Indien. Von 10.000 Euro in einem Fonds auf diesen Index lagen also 409 Euro in brasilianischen Aktien. 21,1 Prozent von 409 Euro sind rund 86 Euro. Rund 57 Euro davon kamen aus dem Kurs der Aktien, rund 30 Euro aus dem Real. So viel hat der Montag einen Anleger mit einem reinen Schwellenländer-ETF über Brasilien gekostet, knapp ein Prozent seines Geldes.
Das Gewicht vom Monatsende ist allerdings nicht ganz das Gewicht vom Freitag vor der Wahl. Zwischen dem 30. September und dem 23. Oktober stieg der Ibovespa um 10,1 Prozent, und der Real wurde gegen den Dollar um 2,8 Prozent teurer. Brasilianische Aktien legten in Dollar also um gut 13 Prozent zu. Hat sich der übrige Index in derselben Zeit kaum bewegt, lag Brasiliens Anteil am Freitag eher bei 4,6 Prozent, und der Verlust je 10.000 Euro bei knapp 100 Euro. Die genaue Zahl veröffentlicht MSCI nur zum Monatsende. An der Größenordnung ändert das nichts, es bleibt rund ein Prozent des Fondsvermögens.
Plus 9,19 oder minus 8,42 Prozent, und welcher Kurs gilt
Für die Währung gibt es an einem solchen Tag zwei Zahlen, die beide stimmen. Der Dollar stieg gegen den Real um 9,19 Prozent, der Real fiel gegen den Dollar um 8,42 Prozent. Das ist dieselbe Bewegung mit einem anderen Nenner. Wer am Freitag 5,0377 Real für einen Dollar zahlte und am Montag 5,5007 Real, zahlte 9,19 Prozent mehr. Wer einen Real besaß, bekam dafür statt 0,1985 Dollar nur noch 0,1818 Dollar, also 8,42 Prozent weniger. Für einen Anleger mit Aktien in Real zählt die zweite Zahl, denn er besitzt Werte in Real und muss sie in Gedanken zurücktauschen. Wie ein Wechselkurs als Preis zweier Währungen funktioniert, steht im Wissensbereich.
Die zweite Frage ist die Uhrzeit. Der PTAX-Kurs ist ein Mittelwert aus mehreren Abfragen bei Devisenhändlern bis zum Mittag, die Zentralbank veröffentlicht ihn gegen 13 Uhr in Brasília. Der Referenzkurs der EZB wird um 14:15 Uhr mitteleuropäischer Zeit festgestellt, an diesem Montag also um 10:15 Uhr in Brasília, kurz nach Handelsbeginn in São Paulo. Er zeigt für den Real gegen den Euro ein Minus von 9,7 Prozent, von 5,6485 auf 6,2523 Real je Euro. Im Lauf des Tages erholte sich der Real wieder etwas. Wer mit einem Kurs vom Abend rechnet, kommt auf einen kleineren Währungsverlust, wer mit einem vom Morgen rechnet, auf einen größeren.
Auch die Rangfolge hängt an dieser Wahl. Am PTAX-Kurs gemessen war der Sprung des Dollar am Montag der drittgrößte seit 1999. Größer waren nur der 15. Januar 1999, als Brasilien die Bindung des Real an den Dollar aufgab, mit 11,10 Prozent, und der 8. Oktober 2008, mitten in der Finanzkrise, mit 9,33 Prozent. Mit anderen Tageskursen gerechnet ergibt sich eine andere Reihenfolge. Für die Rechnung im Depot ist dieser Unterschied klein, mit dem Kurs der EZB statt dem PTAX-Kurs wachsen die 86 Euro um rund 4 Euro. Für einen Satz wie den, etwas sei der stärkste Fall seit einem Vierteljahrhundert, ist er dagegen entscheidend.
Was vor dem Montag schon im Kurs stand
Ein Wahlausgang bewegt einen Kurs nur so weit, wie er anders ausfällt als erwartet, und in Brasilien lässt sich dieser Abstand an zwei Terminen ablesen. Im ersten Wahlgang am 4. Oktober lag Flávio Bolsonaro mit 47,03 Prozent der gültigen Stimmen vor Lula mit 45,16 Prozent. Am Montag danach stieg der Ibovespa um 7,70 Prozent. Der Real legte gegen den Dollar um 4,8 Prozent zu, ein Dollar kostete statt 5,2238 Real nur noch 4,9859 Real. Der Markt hat an diesem Tag einen Machtwechsel wahrscheinlicher eingepreist. Bis zum 9. Oktober stieg der Index weiter, auf sein Jahreshoch von 209.067 Punkten.
Der zweite Wahlgang am 25. Oktober ging andersherum aus, mit gut 4,4 Millionen Stimmen Vorsprung für Lula. Am Montag danach fiel der Index nicht nur auf den Stand vor dem ersten Wahlgang zurück, sondern darunter. Mit 176.608 Punkten lag er 8,1 Prozent unter dem Schluss vom 2. Oktober, dem letzten Handelstag vor der ersten Runde, und so tief wie zuletzt Ende August. Ein Dollar kostete mit 5,5007 Real 5,3 Prozent mehr als am 2. Oktober. Der Montag hat also mehr zurückgenommen, als nach dem ersten Wahlgang hinzugekommen war.
Warum der Abschlag größer ausfiel als der Aufschlag, steht in keiner dieser Zahlen. Sichtbar ist aber, worauf Anleger in Brasilien seit Jahren schauen. Die Bruttoschulden des brasilianischen Gesamtstaats stiegen nach den Zahlen der Zentralbank von 71,68 Prozent der Wirtschaftsleistung im Dezember 2022 auf 82,87 Prozent im August 2026. Der Leitzins Selic liegt bei 13,75 Prozent, und ein Zins in dieser Höhe macht jeden zusätzlichen Real Schulden teuer. Jede Erwartung über die Haushaltspolitik der nächsten vier Jahre schlägt deshalb schnell in die Preise von Anleihen, Aktien und Währung durch. Wer einen Kurs nach einer Wahl liest, liest vor allem den Abstand zwischen dem, was vorher erwartet wurde, und dem, was kam.
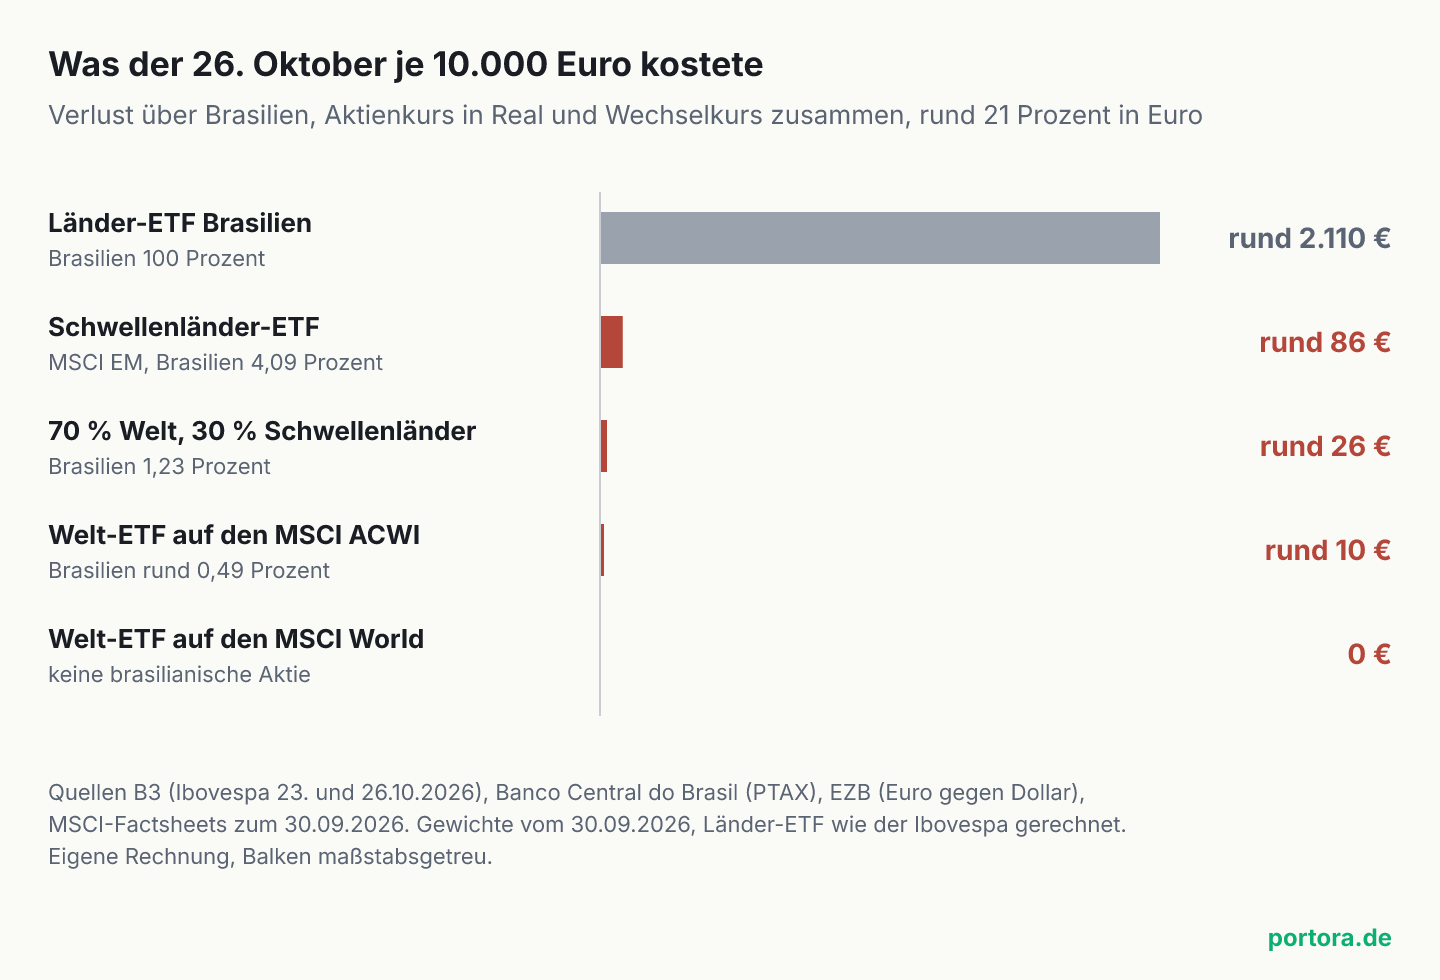
Was der 26. Oktober je 10.000 Euro kostete
| Depot | Anteil Brasilien | Verlust über Brasilien |
|---|---|---|
| Länder-ETF auf Brasilien | 100 Prozent, 10.000 Euro | rund 2.110 Euro, wenn er wie der Ibovespa lief |
| Schwellenländer-ETF auf den MSCI Emerging Markets | 4,09 Prozent, 409 Euro | rund 86 Euro, mit dem Gewicht vom Freitag eher knapp 100 Euro |
| 70 Prozent MSCI World, 30 Prozent MSCI Emerging Markets | 1,23 Prozent, 123 Euro | rund 26 Euro |
| Welt-ETF auf den MSCI ACWI | rund 0,49 Prozent, 49 Euro | rund 10 Euro |
| Welt-ETF auf den MSCI World | 0 Prozent | 0 Euro |
Wo die Rechnung anders aussieht
Der Ibovespa ist nicht der Index, den ein Schwellenländer-ETF abbildet. Der Fonds hält Brasilien nach dem Länderindex von MSCI, der nur große und mittlere Unternehmen mit ihrem frei handelbaren Anteil aufnimmt. Der Ibovespa wählt seine Werte nach ihrer Handelbarkeit an der B3 aus und enthält deshalb auch Unternehmen, die bei MSCI fehlen. Beide tragen die großen Werte des Landes, deckungsgleich sind sie nicht, und der Verlust im Fonds kann deshalb einige Prozentpunkte vom Ibovespa abweichen, in beide Richtungen. Die Rechnung oben benutzt den Ibovespa, weil die B3 seine Schlusswerte am selben Abend veröffentlicht. An der Größenordnung von rund einem Prozent im Schwellenländer-ETF ändert die Abweichung nichts.
Ein Fonds auf den Schwellenländer-Index eines anderen Anbieters, etwa FTSE Russell, gewichtet Brasilien anders, weil dort andere Länder im Nenner stehen. Ein aktiv verwalteter Schwellenländer-Fonds kann deutlich mehr oder weniger Brasilien besitzen, die Zahl steht in seinem letzten Monatsbericht. Wer Anleihen brasilianischer Schuldner in Real hält, trägt den Wechselkurs genauso wie der Aktienanleger. Und wer einen Länder-ETF auf Brasilien hält, trägt die vollen rund 21 Prozent, das sind je 10.000 Euro rund 2.110 Euro an einem einzigen Tag.
Was ein Indexfonds an einem solchen Tag nicht tut, ist verkaufen. Fällt Brasilien um 21 Prozent und der Rest des Index nicht, sinkt Brasiliens Gewicht im Fonds von selbst, von 4,09 auf rund 3,3 Prozent, ohne dass eine einzige Aktie den Besitzer wechselt. Diese Mechanik ist am Fall Indonesiens im Oktober ausführlich beschrieben, dort ging es um einen angekündigten Indexausschluss, hier um einen Wahlausgang. Für den Anleger heißt das, dass er nach dem Montag weniger Brasilien besitzt als am Freitag, ohne etwas getan zu haben.
Und wenn es nicht bei Brasilien bleibt
Der stärkste Einwand gegen diese Rechnung lautet, dass sie nur gilt, solange Brasilien allein fällt. Streuung über 24 Länder verdünnt einen Schock, der ein Land trifft. Einen Schock, der alle trifft, verdünnt sie nicht. Am 12. März und am 16. März 2020, den einzigen beiden Tagen seit Anfang 2020 mit einem noch größeren Minus des Ibovespa, fiel auch der amerikanische S&P 500 um 9,5 und um 12,0 Prozent. An solchen Tagen kommt der Verlust eines Landes nicht verdünnt im Depot an, sondern zusammen mit dem aller anderen. Dazu kommt die Sorge, ein Wahlschock in einem großen Schwellenland könne Anleger auch aus anderen Schwellenländern treiben, weil sie das ganze Segment danach für riskanter halten.
Für diesen Montag lässt sich der Einwand an den Währungen prüfen, deren Kurse die EZB jeden Tag festhält. Während der Real gegen den Euro rund 10 Prozent nachgab, legte der mexikanische Peso zwischen Freitag und Montag um 0,9 Prozent zu. Der südafrikanische Rand, die indische Rupie, der chinesische Yuan und der koreanische Won bewegten sich um weniger als ein Viertel Prozent. Der Schock blieb an diesem Tag also in Brasilien.
Der Einwand fällt damit nicht, er begrenzt die These. Die Verdünnung über das Gewicht gilt für einen Schock, der ein Land trifft, und nur so lange, wie er dort bleibt. Greift er auf andere Länder über, muss die Rechnung mit dem Minus aller betroffenen Länder neu gemacht werden, und dann ist ein Schwellenländer-ETF kein Fonds mehr, der ein Prozent verliert. Für den 26. Oktober zeigen die Währungen der anderen großen Schwellenländer keinen solchen Übergriff.
Was das für Anleger heißt
Für die Einordnung zählt zuerst, welcher Index im eigenen Fonds steckt. Wer einen Welt-ETF auf den MSCI World hält, hat am Montag über Brasilien nichts verloren, denn der Index enthält nur Aktien aus 23 Industrieländern. Wer einen Welt-ETF auf den MSCI ACWI hält, besitzt Brasilien mit rund einem halben Prozent, das sind rund 10 Euro Verlust je 10.000 Euro. Bei der verbreiteten Aufteilung mit 30 Prozent Schwellenländern sind es rund 26 Euro. Bei einem reinen Schwellenländer-ETF sind es rund 86 Euro. Wie breit ein Welt-ETF insgesamt streut, behandelt der Artikel zum Klumpenrisiko.
Für die Anlageklasse zeigt der Tag, woraus das Risiko eines Schwellenländer-Anteils besteht. Es ist die Summe vieler Länder, in denen Wahlen, Staatshaushalte und Währungen eigene Wege gehen. Ein einzelner Schock wie dieser trifft nur seinen Anteil, aber er trifft ihn doppelt, über den Kurs und über die Währung. Dieselbe Doppelung wirkt in die andere Richtung, wie der Tag nach dem ersten Wahlgang gezeigt hat, als Aktien und Real zusammen stiegen. Welchen Anteil der Technologiesektor an diesem Index hat und warum er sich anders bewegt als die Länderkarte vermuten lässt, steht in der Analyse zur Branchenmischung der Schwellenländer.
Die Risiken liegen auf beiden Seiten. Der Montag kann der Anfang einer längeren Neubewertung Brasiliens sein, wenn die Haushaltszahlen der nächsten Monate die Sorge bestätigen. Er kann ebenso ein Ausschlag sein, der sich teilweise zurückbildet, so wie sich der Ausschlag nach dem ersten Wahlgang in die Gegenrichtung als vorläufig erwiesen hat. Aus einem einzelnen Handelstag folgt dafür nichts. Ob ein Länder-Anteil im eigenen Depot zu groß oder zu klein ist, hängt an Anlagehorizont, eigener Aufteilung und der Bereitschaft, solche Tage auszuhalten, und bleibt eine Entscheidung des Lesers.
Quellen
- Índice Bovespa (Ibovespa B3), Estatísticas históricas, Schlusswerte je Handelstag 2026
- Cotação do dólar por período (PTAX), 01.10.2026 bis 26.10.2026
- Cotações e boletins, Taxa PTAX, Erläuterung und historische Kurse
- Série 1, Taxa de câmbio, Dólar americano (venda), diário, 1999 bis 2008
- Euro foreign exchange reference rates, Brazilian real (BRL)
- Exchange Rates (EXR), Referenzkurse Real, Dollar, Peso, Rand, Rupie, Yuan und Won, 23. bis 26.10.2026
- MSCI Emerging Markets Index (USD), Index Factsheet
- MSCI ACWI Index (USD), Index Factsheet
- MSCI World Index (USD), Index Factsheet
- Presidente do TSE anuncia reeleição de Lula e faz balanço do 2º turno das Eleições 2026
- Flávio Bolsonaro (PL) e Lula (PT) vão disputar o 2º turno para a Presidência da República
- Série 13762, Dívida bruta do governo geral (% PIB), monatlich
- Série 432, Taxa de juros, Meta Selic definida pelo Copom
- S&P 500 (SP500), Tageswerte März 2020
Zur Entstehung dieses Artikels
Dieser Beitrag wurde auf Basis der oben verlinkten Quellen mit KI-Unterstützung erstellt und vor Veröffentlichung redaktionell geprüft. Stand der Daten ist der 26. Oktober 2026 für die Schlusswerte des Ibovespa, den PTAX-Kurs und die Referenzkurse der EZB, der 25. Oktober 2026 für das Wahlergebnis und der 30. September 2026 für die Ländergewichte der MSCI-Indizes. Der PTAX-Kurs ist ein Mittelwert bis zum Mittag, mit einem Kurs vom Abend fällt der Währungsverlust etwas kleiner aus. Die Beträge je 10.000 Euro sind eigene Rechnung mit dem Ibovespa als Näherung für die brasilianischen Aktien im Fonds und mit den Gewichten vom Monatsende. Das tatsächliche Gewicht am 23. Oktober lag vermutlich etwas höher. Der Anteil der Schwellenländer am MSCI ACWI ist aus den Länderanteilen der Factsheets abgeleitet.
Hinweis: Dieser Beitrag ist eine journalistische Analyse und Einordnung zu allgemeinen wirtschaftlichen Zusammenhängen. Er stellt keine Anlageberatung und keine Anlage- oder Anlagestrategieempfehlung im Sinne der Marktmissbrauchsverordnung (EU) 596/2014 dar, ist keine Aufforderung zum Kauf oder Verkauf von Finanzinstrumenten und ersetzt keine individuelle Beratung. Genannte Wertpapiere, Indizes oder Anlageklassen dienen ausschließlich der Veranschaulichung. Jede Anlageentscheidung liegt in eigener Verantwortung.
Portora kennenlernen
Wenn dich Einordnung im Alltag interessiert, liest Portora deine eigenen Zahlen genauso ruhig.
Hier ordnen wir wirtschaftspolitische Entwicklungen sachlich ein. Im Cockpit siehst du, wie sie auf deine eigene Situation wirken.