
Markt & Investieren
Die Banken lassen die Regeln für Baukredite gleich und verlangen mehr Zins
Die Banken im Euroraum haben ihre Regeln für die Kreditvergabe bei Immobilien im dritten Quartal 2026 nicht verschärft, aber die Bedingungen der Baukredite so deutlich angezogen wie seit drei Jahren nicht. In der Bankkreditumfrage der EZB halten sich Banken, die ihre Regeln angezogen haben, und Banken, die sie gelockert haben, genau die Waage, bei den Bedingungen liegen die verschärfenden 16 Prozentpunkte vorn. Fast die ganze Verschärfung ist der Zins, den die Banken von den gestiegenen Marktzinsen weitergeben, ihren eigenen Aufschlag haben sie eher verkleinert. Bei gleicher Regel bekommt ein Haushalt mit derselben Monatsrate deshalb weniger Kredit, und die Nachfrage nach Baukrediten ist so stark gefallen wie seit dem Sommer 2023 nicht.
Baukredite im Euroraum in vier Salden
Die wichtigsten Zahlen auf einen Blick
| Zahl | Bedeutung |
|---|---|
| 0 | Saldo der Kreditstandards für Baukredite im Euroraum, drittes Quartal 2026, nach plus 9 im zweiten Quartal und erwarteten plus 2 |
| plus 16 | Saldo der Kreditbedingungen für Baukredite, nach plus 4 im zweiten Quartal |
| plus 39 | Saldo beim Kreditzins der Banken, nach plus 12 im zweiten Quartal |
| minus 15 | Saldo beim Aufschlag auf durchschnittliche Kredite, in beiden Quartalen gleich, der Aufschlag wurde also per saldo kleiner |
| plus 5 | Saldo des Anteils abgelehnter Anträge auf Baukredite, Schnitt seit 2015 plus 4 |
| minus 27 | Saldo der Nachfrage nach Baukrediten, nach minus 15 im zweiten Quartal, erwartet waren minus 12 |
| plus 10 und minus 36 | erwartete Salden für Regeln und Nachfrage im vierten Quartal 2026 |
| plus 6 und plus 2 | langjähriger Schnitt des Saldos der Regeln für Baukredite seit 2003 und seit 2014 |
| minus 4 und 0 | Regeln und Bedingungen für Baukredite in Deutschland, nach je plus 7 im zweiten Quartal |
| plus 50, plus 33, plus 10 | Saldo der Bedingungen für Baukredite in Frankreich, Italien und Spanien |
| 159 Banken | befragt zwischen dem 21. September und dem 6. Oktober 2026, Antwortquote 100 Prozent |
| 3,73 und 4,04 Prozent | Zins neuer Baukredite in Deutschland mit mehr als zehn Jahren Zinsbindung, Dezember 2025 und August 2026 (vorläufig) |
| 3,32, 3,51 und 3,60 Prozent | durchschnittliche Kosten neuer Baukredite im Euroraum, Dezember 2025, Juni und August 2026 |
| rund 15.000 Euro | weniger Kredit bei 1.400 Euro Monatsrate und 2 Prozent Tilgung, wenn der Zins von 3,73 auf 4,04 Prozent steigt, eigene Rechnung |
Die These, die Banken drehen den Kredithahn zu
Am 27. Oktober 2026 haben die Europäische Zentralbank und die Bundesbank die Bankkreditumfrage für das dritte Quartal veröffentlicht, international Bank Lending Survey (BLS). Für die Umfrage beantworten Kreditverantwortliche von 159 Banken aus allen Ländern des Euroraums viermal im Jahr dieselben Fragen, diesmal zwischen dem 21. September und dem 6. Oktober. Der naheliegende Schluss aus den Antworten ist ein Satz, der überall passt, die Banken verschärfen die Kreditvergabe, und diesmal trifft es auch die Immobilienkäufer. Für Unternehmen stimmt das, dort haben die Banken ihre Regeln zum wiederholten Mal angezogen. Für Konsumentenkredite stimmt es auch. Für Baukredite an private Haushalte steht in der Umfrage etwas anderes, und an diesem Unterschied hängt, wer einen Kredit bekommt und was er kostet.
Der Satz wirft zwei Größen zusammen, die die Umfrage getrennt abfragt. Die eine sind die Kreditstandards, also die internen Regeln einer Bank, wer überhaupt einen Kredit bekommt. Dazu gehört, wie viel Eigenkapital ein Käufer mitbringen muss, welcher Teil seines Einkommens höchstens in die Rate gehen darf und welche Kunden die Bank gar nicht finanziert. Die andere sind die Kreditbedingungen, also das, was im einzelnen Vertrag steht, vor allem der Zins, dazu der Aufschlag der Bank, die Beleihungsgrenze, Gebühren und Laufzeit. Bei Baukrediten im Euroraum haben sich diese beiden Größen im dritten Quartal in entgegengesetzte Richtungen bewegt. Die Regeln blieben, wie sie waren, die Bedingungen wurden so deutlich strenger wie seit drei Jahren nicht mehr.
Wer beides in einen Topf wirft, zieht zwei falsche Schlüsse. Er erwartet, dass weniger Menschen einen Kredit bekommen, weil die Banken strenger auswählen, obwohl sie ihre Regeln gar nicht angefasst haben. Und er übersieht, dass der Kredit für alle, die ihn bekommen, teurer geworden ist, und zwar aus einem Grund, den die Banken nur zum kleinen Teil selbst setzen. Die folgenden Abschnitte zerlegen, was die Zahlen hergeben und wo sie aufhören.
Regel und Preis in der Juli- und in der Oktober-Umfrage
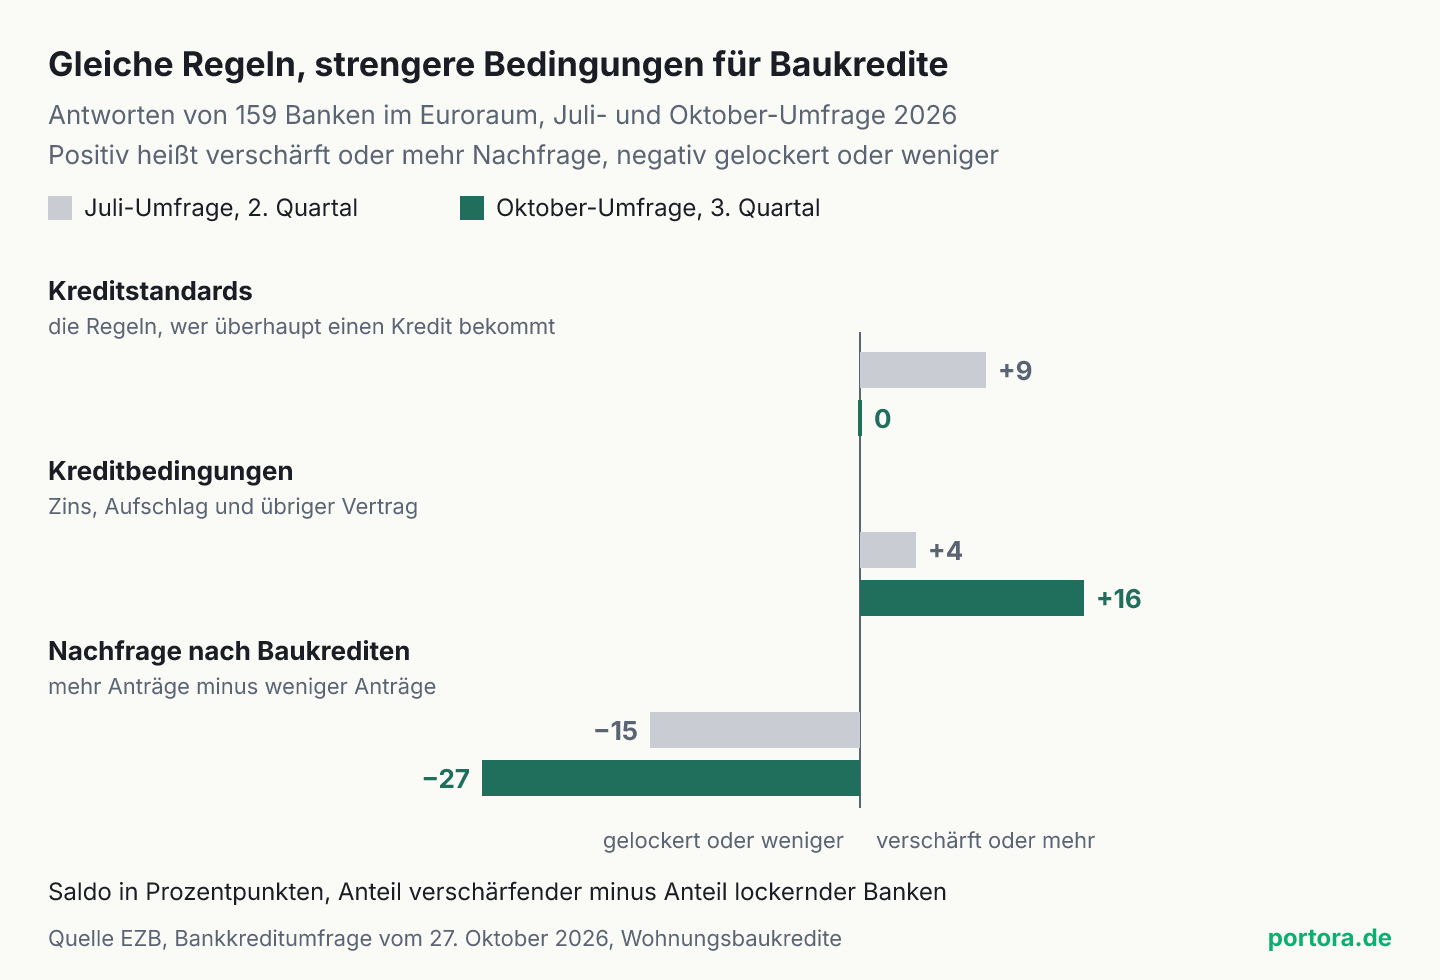
Die Umfrage drückt jede Antwort als Saldo aus. Gezählt wird der Anteil der Banken, die verschärft haben, abzüglich des Anteils, der gelockert hat. Bei den Regeln für Baukredite steht dieser Saldo für das dritte Quartal 2026 bei 0, verschärfende und lockernde Banken halten sich also die Waage. Im Quartal davor, in der Umfrage vom Juli, waren es plus 9, damals hatten die Banken ihre Regeln deutlich angezogen. Für das dritte Quartal hatten sie selbst noch eine leichte weitere Verschärfung von plus 2 erwartet, die nicht kam. Bei den Bedingungen lief es umgekehrt. Im Juli stand der Saldo bei plus 4, im Oktober bei plus 16, und das ist der höchste Wert seit dem dritten Quartal 2023.
Die EZB zerlegt die Bedingungen in ihre Bestandteile, und dort sitzt die eigentliche Erklärung. Beim Zins selbst meldeten 39 Prozentpunkte mehr Banken eine Erhöhung als eine Senkung, im Juli waren es 12. Den Aufschlag auf durchschnittliche Kredite, also den Abstand zwischen dem Kreditzins und dem Marktzins, an dem die Bank sich orientiert, haben die Banken dagegen per saldo verkleinert, mit minus 15 wie schon im Juli. Beim Aufschlag für riskantere Kunden stand der Saldo bei plus 1, also praktisch unverändert. Die Bedingungen sind demnach strenger geworden, weil der Marktzins gestiegen ist, an dem der Kreditzins hängt, und nicht, weil die Banken mehr an einem Kredit verdienen wollen. Die EZB führt den Druck auf die Kreditzinsen selbst auf den raschen Anstieg der Referenzzinsen zurück, vor allem bei langen Laufzeiten.
Was das für einen Käufer heißt, zeigt eine einfache Rechnung mit der Zinsstatistik für neue Baukredite in Deutschland mit mehr als zehn Jahren Zinsbindung. Im Dezember 2025 lag der Zins bei 3,73 Prozent, im August 2026 bei 4,04 Prozent, und dieser Wert ist noch vorläufig. Ein Kredit über 280.000 Euro mit 2 Prozent anfänglicher Tilgung kostete im Dezember rund 1.337 Euro im Monat. Im August waren es rund 1.409 Euro, also gut 70 Euro mehr. An der Regel der Bank musste sich dafür nichts ändern. Die Grafik zeigt die drei Salden der Umfrage für Baukredite im Euroraum, Juli gegen Oktober.
Was ein Saldo von plus 16 misst und was nicht
Ein Saldo von plus 16 heißt nicht, dass Kredite um 16 Prozent teurer geworden sind, und auch nicht, dass 16 Prozent der Banken verschärft haben. Er kann aus 20 Prozent verschärfenden und 4 Prozent lockernden Banken entstehen oder aus 16 Prozent verschärfenden und keiner lockernden. Die Umfrage misst die Breite einer Bewegung, also wie viele Banken in welche Richtung gehen, und nicht ihr Ausmaß. Ob eine Bank den Zins um einen Zehntelpunkt oder um einen halben Punkt angehoben hat, steht nicht darin. Für das Ausmaß braucht es die Zinsstatistik. Die zeigt für den Euroraum, dass die durchschnittlichen Kosten neuer Baukredite von 3,51 Prozent im Juni auf 3,60 Prozent im August 2026 gestiegen sind, also um 9 Hundertstel Prozentpunkte. Ein Saldo von plus 16 kann damit zu einer Bewegung gehören, die für den einzelnen Kredit klein ist.
Die zweite Falle steckt im Wort unverändert. Die Umfrage fragt nach der Veränderung gegenüber dem Vorquartal und nicht nach dem Niveau. Ein Saldo von 0 bei den Regeln heißt, dass die Banken ihre Regeln im dritten Quartal nicht weiter angezogen haben. Die Verschärfung aus dem zweiten Quartal mit plus 9 bleibt dabei bestehen, sie wird nur nicht noch einmal verstärkt. Wer im Frühjahr an einer Regel gescheitert wäre, scheitert im Herbst an derselben. Der lange Schnitt hilft beim Einordnen. Seit 2003 liegt der Saldo der Regeln für Baukredite im Mittel bei plus 6, seit 2014 bei plus 2. Banken verschärfen im Normalfall also eher leicht, und eine Null ist kein Zeichen von Großzügigkeit.
Dazu kommt, dass die Zahl für den Euroraum aus den Antworten der Länder zusammengesetzt ist. Die Stichprobe spiegelt grob, wie viel Kredit jedes Land an Unternehmen und Haushalte vergibt, und die EZB weist selbst darauf hin, dass sich die Salden zwischen Ländern deshalb nicht direkt vergleichen lassen. In einem Land mit wenigen befragten Banken springt der Saldo schnell um Dutzende Punkte, weil eine einzelne Bank viel Gewicht hat. Genau das ist bei den Bedingungen passiert, und für Deutschland ergibt sich deshalb ein anderes Bild als für den Euroraum.
In Deutschland lockerten die Banken die Regeln, und der Vertrag blieb gleich
Hinter den plus 16 für den Euroraum stehen sehr unterschiedliche Länder. In Frankreich meldeten die Banken bei den Bedingungen für Baukredite einen Saldo von plus 50, in Italien plus 33, in Spanien plus 10. In Deutschland lag er bei 0, nach plus 7 im Juli. Die deutschen Banken haben den höheren Marktzins ebenfalls weitergegeben, beim Zins selbst lag ihr Saldo bei plus 41. Sie haben ihn aber über einen etwas kleineren eigenen Aufschlag und leicht lockerere übrige Vertragsbedingungen ausgeglichen, sodass die Bedingungen unterm Strich gleich blieben. So beschreiben es die EZB und die Bundesbank in ihrer Auswertung der deutschen Antworten.
Bei den Regeln gingen die deutschen Banken sogar den anderen Weg. Ihr Saldo fiel von plus 7 auf minus 4, sie haben also gelockert, und als Grund nennen sie eine höhere eigene Risikobereitschaft. Für das vierte Quartal planen sie keine Änderung. Trotzdem stieg auch in Deutschland der Anteil abgelehnter Anträge weiter, und die Nachfrage nach Baukrediten fiel mit einem Saldo von minus 37 noch stärker als im Euroraum. Mehr als die Hälfte der deutschen Banken nennt das allgemeine Zinsniveau als Grund für die schwächere Nachfrage. Die Bundesbank ergänzt, dass Haushalte nach Einschätzung der Banken vermehrt bei anderen Instituten nachgefragt und umgeschuldet hätten.
Der Unterschied zwischen Regel und Preis gilt in Deutschland also genauso, er hat nur ein anderes Vorzeichen. Wer hier einen Baukredit sucht, trifft auf etwas großzügigere Regeln und auf einen Vertrag, der in der Summe nicht strenger geworden ist. Trotzdem zahlt er mehr als im Winter, weil der Zins für lange Zinsbindungen von 3,73 Prozent im Dezember 2025 auf 4,04 Prozent im August 2026 gestiegen ist. Für den Käufer ist das kein Widerspruch. Die Umfrage vergleicht mit dem Vorquartal, und zwischen Juni und August bewegte sich der deutsche Wert nur von 3,98 auf 4,04 Prozent, der größere Schritt lag schon im ersten Halbjahr.
Wie es vom Juli zum Oktober kam
Die Juli-Umfrage zeigte bei Baukrediten noch das umgekehrte Bild. Damals hatten die Banken im Euroraum ihre Regeln mit plus 9 deutlich angezogen und die Bedingungen nur mit plus 4. Im Mittelpunkt stand die Verschärfung bei Unternehmenskrediten, die die Analyse zur Juli-Umfrage als frühes Signal für den Kreditzyklus eingeordnet hat. Seitdem hat die EZB ihren Leitzins im September 2026 ein weiteres Mal erhöht, und die langen Zinsen am Anleihemarkt sind gestiegen. An ihnen orientieren sich Baukredite mit langer Zinsbindung, weil die Banken sie zu einem großen Teil über lange Anleihen wie den Pfandbrief refinanzieren.
In der Zinsstatistik der EZB stiegen die durchschnittlichen Kosten neuer Baukredite im Euroraum von 3,32 Prozent im Dezember 2025 auf 3,51 Prozent im Juni 2026. Im August lagen sie bei 3,60 Prozent. Die Banken haben diesen Anstieg weitergegeben und ihren Aufschlag dabei nicht ausgeweitet. Der Wettbewerb um Kunden wirkte laut Umfrage stark in Richtung lockerer Bedingungen, mit einem Saldo von minus 16. Risikoeinschätzung, Risikobereitschaft und Refinanzierungskosten der Banken wirkten nur mäßig in die andere Richtung, mit jeweils plus 5 oder plus 6. Der Druck auf die Verträge kam also vom Kapitalmarkt und nicht aus den Bilanzen der Banken.
Das passt zu dem, was sich an anderen Stellen über den Bauzins zeigen lässt. Er folgt nicht dem Leitzins, sondern dem langen Ende der Zinskurve, und Eingriffe der Aufsicht bewegen ihn nur am Rand. Die geplante Abschaffung des Kapitalpuffers für Immobilienkredite etwa ändert am Zins eines Baukredits nur Hundertstel Prozentpunkte. Wer verstehen will, warum Baukredite im Herbst 2026 teurer wurden, landet deshalb bei den Renditen langer Anleihen und nicht bei einer Entscheidung der Banken.
Warum Anträge scheitern, obwohl die Regel bleibt
Auf den ersten Blick passt eine Zahl nicht ins Bild. Obwohl die Banken im Euroraum ihre Regeln nicht verschärft haben, meldeten sie einen weiter steigenden Anteil abgelehnter Anträge für Baukredite, mit einem Saldo von plus 5. Der Schnitt seit 2015 liegt bei plus 4. In Deutschland und Frankreich stieg der Anteil, in Italien und Spanien blieb er gleich. Der Widerspruch löst sich auf, wenn man ansieht, wie eine Regel in der Baufinanzierung typischerweise gebaut ist.
Viele Banken prüfen in einer Haushaltsrechnung, wie viel vom Nettoeinkommen nach der Rate übrig bleibt, oder setzen eine Obergrenze für die Rate im Verhältnis zum Einkommen. Angenommen, eine Bank lässt höchstens 35 Prozent des Nettoeinkommens in die Rate fließen. Ein Haushalt mit 4.000 Euro netto kann dann 1.400 Euro im Monat zahlen. Bei 2 Prozent Tilgung und 3,73 Prozent Zins reicht das für einen Kredit von rund 293.000 Euro. Bei 4,04 Prozent Zins reicht es nur noch für rund 278.000 Euro. Die Regel ist dieselbe, der Haushalt ist derselbe, und trotzdem fehlen ihm rund 15.000 Euro für dasselbe Haus. Liegt der Kaufpreis knapp an der Grenze, wird aus einem genehmigten Antrag ein abgelehnter, ohne dass die Bank an ihren Standards etwas geändert hat. Die 35 Prozent sind eine Annahme für das Beispiel, jede Bank rechnet mit eigenen Grenzen und einer eigenen Haushaltsrechnung.
So steigt die Ablehnungsquote über den Preis und nicht über die Regel. Gleichzeitig verzichten viele, bevor sie überhaupt einen Antrag stellen. Der Saldo der Nachfrage nach Baukrediten fiel im Euroraum von minus 15 im Juli auf minus 27 im Oktober. Das ist der stärkste Rückgang seit dem dritten Quartal 2023 und deutlich mehr, als die Banken mit minus 12 erwartet hatten. Als wichtigsten Grund nennen sie die Zinsen, danach das schwächere Vertrauen der Verbraucher und schlechtere Aussichten am Wohnungsmarkt. Für das vierte Quartal erwarten sie einen Saldo von minus 36.
Und wenn die Regeln im Winter doch strenger werden
Der stärkste Einwand gegen diese Lesart kommt aus derselben Umfrage. Für das vierte Quartal 2026 erwarten die Banken im Euroraum eine deutliche Verschärfung ihrer Regeln für Baukredite, mit einem Saldo von plus 10 Punkten. Käme es so, wäre es der höchste Wert seit dem dritten Quartal 2023. Getragen wird die Erwartung vor allem von Banken in Frankreich, dazu von Banken in Spanien und Italien. Die Trennung von Regel und Preis wäre dann eine Episode von einem Quartal, und der Satz von der verschärften Kreditvergabe hätte nur ein paar Monate zu früh gestimmt.
Ein zweiter Einwand betrifft die Umfrage selbst. Sie fragt Kreditverantwortliche nach ihrer Einschätzung und zählt keine Verträge. Die Erwartungen der Banken treffen oft nicht ein. Für das dritte Quartal hatten sie bei den Regeln plus 2 Punkte erwartet und 0 Punkte geliefert. Bei der Nachfrage erwarteten sie minus 12 Punkte und meldeten minus 27 Punkte. Eine Erwartung von plus 10 Punkten ist deshalb ein Hinweis auf die Richtung und keine Ankündigung.
Beide Einwände begrenzen die These, sie widerlegen sie nicht. Für das dritte Quartal ist der Befund eindeutig, die Banken haben den Kredit über den Preis verteuert und die Regeln nicht angefasst. Für Deutschland spricht wenig für einen Wechsel, die deutschen Banken planen für das vierte Quartal unveränderte Regeln, und die EZB bringt das mit der Entwicklung der langen Renditen in Verbindung. Wer die Lage verfolgen will, schaut in der Januar-Umfrage auf zwei Zahlen zugleich, den Saldo der Regeln und den der Bedingungen. Erst wenn beide steigen, wird der Kredit gleichzeitig teurer und seltener.
Das eigentliche Signal, der Zins teilt den Kredit zu
Kredit kann auf zwei Wegen knapp werden. Entweder er wird teurer, und jeder entscheidet selbst, ob er den höheren Preis zahlen will. Oder die Bank verschärft ihre Regeln, und ein Teil der Kunden bekommt zu keinem Preis einen Kredit. Im dritten Quartal 2026 lief es bei Baukrediten im Euroraum fast vollständig über den ersten Weg. Das zeigt die Kombination der vier Zahlen, Regeln unverändert, Bedingungen vor allem über den Zins strenger, Ablehnungen leicht höher, Nachfrage deutlich tiefer. Die Banken haben weiter jedem einen Kredit angeboten, der ihre Regel erfüllt, nur zu einem höheren Preis, und viele Käufer haben daraufhin verzichtet oder abgewartet.
Wenn der Zins steigt und die Regel bleibt, entscheidet jeder Käufer an einer Zahl selbst, ob sich das Haus für ihn noch rechnet, und genau diese Information fehlt, sobald eine Bank stattdessen still ihre Regel verschärft. Der Zins sagt dem Käufer, was ein Euro Kredit über zehn oder zwanzig Jahre kostet, und er sagt es jedem gleich. Eine strengere Regel sagt dem Abgewiesenen nur, dass er nicht dazugehört. Was ihn der Kredit gekostet hätte und ob ein kleineres Haus oder mehr Eigenkapital gereicht hätte, erfährt er nicht. Der Preis lässt den Käufer rechnen, die Regel nimmt ihm die Rechnung ab.
Ich halte es deshalb für die bessere der beiden Nachrichten, dass Baukredite im Herbst 2026 über den Zins knapper geworden sind und nicht über die Regel. Der höhere Zins trifft Käufer spürbar, ein Haushalt mit derselben Monatsrate bekommt im Beispiel rund 15.000 Euro weniger Kredit, aber er trifft alle nach derselben Rechnung, und jeder kann sie selbst nachvollziehen. Messen lässt sich die Knappheit deshalb an der Nachfrage und an der Ablehnungsquote, nicht an den Standards, und mit plus 10 erwarteten Punkten bei den Regeln droht im Winter der Wechsel in die stillere Form.
Was das für Anleger heißt
Für dich als Anleger und möglichen Käufer heißt das zuerst, die nächste Aussage über verschärfte Kreditvergabe in ihre zwei Hälften zu zerlegen. Steigen die Standards, bekommen weniger Menschen überhaupt einen Kredit. Steigen nur die Bedingungen, bekommt jeder, der die Regel erfüllt, weiter einen Kredit, nur teurer. Für eine eigene Baufinanzierung zählt im zweiten Fall der Zins und damit deine Monatsrate, und die kannst du mit jedem Angebot selbst rechnen. Weil der Bauzins am langen Ende des Anleihemarkts hängt, sagt dir die Rendite langer Bundesanleihen mehr über ihn als die nächste Zinssitzung der EZB.
Für ein breit gestreutes Depot ist die Umfrage ein Hinweis auf den Kreditzyklus und kein Kurssignal. Eine sinkende Nachfrage nach Baukrediten dämpft den Wohnungsbau und das Kreditgeschäft der Banken, und beides wirkt über die Gewinne von Banken und Bauwirtschaft auf europäische Indizes und in kleinem Umfang auf einen Welt-ETF. Zugleich verkleinern die Banken laut Umfrage gerade ihren Aufschlag auf Baukredite, während sie an einem höheren Zinsniveau insgesamt oft mehr verdienen. Das zeigt, wie wenig sich aus einer einzelnen Umfragezahl auf eine Branche schließen lässt. Wie Bankgewinne und Kreditvergabe zusammenhängen, steht in der Juli-Analyse zu Banken, die straffen und zugleich mehr verdienen.
Und schließlich ist keine dieser Zahlen eine Aufforderung, jetzt zu kaufen, zu warten oder umzuschichten. Ob eine Finanzierung oder eine Anlage zu dir passt, hängt an deinem Einkommen, deinem Eigenkapital, deinem Zeithorizont und deiner Risikotragfähigkeit. Die Umfrage liefert die Unterscheidung von Regel und Preis, die Entscheidung bleibt bei dir.
Quellen
- The euro area bank lending survey, Third quarter of 2026
- Oktober-Ergebnisse der Umfrage zum Kreditgeschäft (Bank Lending Survey) in Deutschland
- Euro area bank interest rate statistics: August 2026
- MIR.M.DE.B.A2C.P.R.A.2250.EUR.N, Zinssatz neuer Wohnungsbaukredite an private Haushalte in Deutschland, anfängliche Zinsbindung über zehn Jahre
Zur Entstehung dieses Artikels
Dieser Beitrag wurde auf Basis der oben verlinkten Quellen mit KI-Unterstützung erstellt und vor Veröffentlichung redaktionell geprüft. Die Salden stammen aus der Bankkreditumfrage der EZB für das dritte Quartal 2026, erhoben unter 159 Banken zwischen dem 21. September und dem 6. Oktober 2026 und veröffentlicht am 27. Oktober 2026, die deutschen Werte zusätzlich aus der Pressemitteilung der Bundesbank vom selben Tag. Ein Saldo misst, wie viele Banken in welche Richtung gehen, nicht das Ausmaß der Veränderung. Die Zinssätze stammen aus der Zinsstatistik der EZB, der deutsche Wert für August 2026 ist vorläufig. Die Haushaltsrechnung mit 35 Prozent des Nettoeinkommens und 2 Prozent Tilgung ist ein Beispiel der Redaktion, keine Regel einer bestimmten Bank. Das Urteil in der Sektion zum eigentlichen Signal ist eine Einschätzung der Redaktion.
Hinweis: Dieser Beitrag ist eine journalistische Analyse und Einordnung zu allgemeinen wirtschaftlichen Zusammenhängen. Er stellt keine Anlageberatung und keine Anlage- oder Anlagestrategieempfehlung im Sinne der Marktmissbrauchsverordnung (EU) 596/2014 dar, ist keine Aufforderung zum Kauf oder Verkauf von Finanzinstrumenten und ersetzt keine individuelle Beratung. Genannte Wertpapiere, Indizes oder Anlageklassen dienen ausschließlich der Veranschaulichung. Jede Anlageentscheidung liegt in eigener Verantwortung.
Portora kennenlernen
Wenn dich Einordnung im Alltag interessiert, liest Portora deine eigenen Zahlen genauso ruhig.
Hier ordnen wir wirtschaftspolitische Entwicklungen sachlich ein. Im Cockpit siehst du, wie sie auf deine eigene Situation wirken.