
Markt & Investieren
Anleihen ohne Kupon, warum der britische Steuervorteil hier in fünf Jahren 21 Euro bringt
Stand 5. Oktober 2026. In Großbritannien kaufen Sparer gezielt Staatsanleihen mit sehr niedrigem Kupon, denn dort ist der Kursgewinn auf solche Anleihen steuerfrei und nur der Kupon wird besteuert. Auch der Bund hat Anleihen ohne Kupon im Umlauf, 16 Stück über rund 420 Milliarden Euro. Steuerfrei ist der Gewinn in Deutschland aber nicht, er wird nur später besteuert. Auf 10.000 Euro über fünf Jahre bringt das rund 21 Euro, und wer seinen Sparer-Pauschbetrag nicht ausschöpft, liegt sogar 183 Euro schlechter.
Der Steuervorteil in vier Zahlen
Quelle: Bundesbank, Bank of England, Deutsche Finanzagentur, § 20 EStG, gov.uk, eigene Rechnung
Die wichtigsten Zahlen auf einen Blick
| Zahl | Bedeutung |
|---|---|
| 5,75 % | Rendite 20-jähriger britischer Staatsanleihen am 01.10.2026, höchster Wert seit Beginn der Reihe der Bank of England im Jahr 2000 |
| 4,91 % | Rendite fünfjähriger britischer Staatsanleihen am 01.10.2026 (Bank of England) |
| 20 / 40 / 45 % | britische Einkommensteuer auf Zinsen, je nach Einkommen |
| 1.000 / 500 £ | britischer Freibetrag für Zinsen bei 20 und bei 40 Prozent Steuersatz |
| 0 % | britische Steuer auf den Kursgewinn von Staatsanleihen |
| 3,18 % | Rendite fünfjähriger Bundesanleihen ohne Kupon (Bundesbank, 02.10.2026) |
| 26,375 % | Abgeltungsteuer 25 Prozent plus Solidaritätszuschlag, ohne Kirchensteuer |
| 1.000 / 2.000 € | Sparer-Pauschbetrag für Ledige und Ehepaare im Jahr |
| 16 Anleihen, 421,5 Mrd. € | Bundesanleihen mit 0 Prozent Kupon im Umlauf, fällig 2027 bis 2052, Stand 23.09.2026 |
| rund 86 Euro | rechnerischer Preis je 100 Euro Nennwert einer Bundesanleihe ohne Kupon mit knapp fünf Jahren Restlaufzeit bei 3,18 Prozent |
| 1.227 und 1.248 € | Ertrag nach Steuer auf 10.000 Euro in fünf Jahren, mit und ohne Kupon, Freibetrag verbraucht |
| 1.694 und 1.511 € | dieselbe Rechnung, Freibetrag frei |
| 125 € und −816 € | Vorteil der Anleihe ohne Kupon über zehn Jahre bei 3,49 Prozent, Freibetrag verbraucht und Freibetrag frei |
| 1.563 und 2.708 £ | Ertrag auf 10.000 Pfund in fünf Jahren in Großbritannien, mit Kupon und ohne, 40 Prozent Steuersatz, Freibetrag verbraucht |
| 1.475 € und −3.913 € | Vorteil der Anleihe ohne Kupon über 25 Jahre bei 3,87 Prozent, Freibetrag verbraucht und Freibetrag frei |
| 0 € und −552 € | Ehepaare mit 2.000 Euro Freibetrag, fünf und zehn Jahre |
Quelle: Bank of England, Deutsche Bundesbank, Deutsche Finanzagentur, gov.uk, § 20 und § 32d EStG, eigene Rechnung
Der Kupon wird versteuert, der Kursgewinn nicht
In Großbritannien zahlt der Staat so hohe Zinsen wie seit Jahrzehnten nicht. Die Rendite 20-jähriger Staatsanleihen lag nach der Bank of England am 1. Oktober bei 5,75 Prozent, so hoch wie nie seit Beginn ihrer Reihe im Jahr 2000. Die Financial Times meldet für die 30-jährige Laufzeit erstmals seit 1998 mehr als 6 Prozent und beschreibt, wie Privatanleger gezielt Anleihen mit sehr niedrigem Kupon kaufen. Der Kupon ist der feste Zins, den eine Anleihe jedes Jahr auf ihren Nennwert zahlt. Anleihen mit einem Kupon von einem Viertel- oder Achtelprozent stammen aus den Jahren, in denen Zinsen kaum über null lagen, und sie notieren heute weit unter 100.
Der Grund für die Nachfrage steht im britischen Steuerrecht. Gewinne aus dem Verkauf oder der Rückzahlung britischer Staatsanleihen sind von der Steuer auf Kursgewinne befreit. Der Kupon dagegen zählt als Zinseinkommen und wird nach einem Freibetrag mit dem persönlichen Satz besteuert, also mit 20, 40 oder 45 Prozent. Wer eine Anleihe mit Mini-Kupon zu 90 Pfund je 100 Pfund Nennwert kauft und am Ende 100 Pfund zurückbekommt, bezieht fast den ganzen Ertrag als steuerfreien Kursgewinn.
Für jemanden mit 40 Prozent Steuersatz ist das viel Geld. Bei 4,91 Prozent Rendite für fünf Jahre, dem Wert der Bank of England vom 1. Oktober, behält er von einer gewöhnlichen Anleihe nach Steuer 2,95 Prozent im Jahr. Bei einer Anleihe, deren Ertrag fast vollständig aus dem Kursgewinn kommt, behält er fast die vollen 4,91 Prozent. Auf 10.000 Pfund über fünf Jahre sind das rund 1.563 Pfund gegen rund 2.708 Pfund, also ein Unterschied von rund 1.150 Pfund. Die Rechnung setzt voraus, dass der Freibetrag für Zinsen, bei diesem Steuersatz 500 Pfund im Jahr, schon durch andere Ersparnisse verbraucht ist, und dass das Geld nicht in einem steuerfreien Sparkonto (ISA) liegt.
Dieselbe Anleihe gibt es hier, die Steuer nicht
Anleihen ohne Kupon gibt es auch in Deutschland, und zwar viele. Nach der Liste der Finanzagentur vom 23. September hat der Bund 16 Anleihen mit null Prozent Kupon im Umlauf, zusammen 421,5 Milliarden Euro, fällig zwischen 2027 und 2052. Sie stammen fast alle aus den Jahren 2019 bis 2022. Damals lagen die Renditen unter null, ein negativer Kupon ist nicht vorgesehen, also setzte der Bund den Kupon auf null und verkaufte die Anleihen zu Preisen über 100. Seit die Zinsen gestiegen sind, notieren sie unter 100.
Eine Bundesanleihe ohne Kupon mit knapp fünf Jahren Restlaufzeit kostet bei einer Rendite von 3,18 Prozent, dem Wert der Bundesbank für fünf Jahre vom 2. Oktober, rechnerisch rund 86 Euro je 100 Euro Nennwert. Wer sie bis zum Ende hält, bekommt 100 Euro zurück. Der ganze Ertrag steckt in den 14 Euro Differenz, und es gibt keinen einzigen Zinstermin dazwischen. Der tatsächliche Börsenkurs einer einzelnen Anleihe kann davon um einige Zehntel abweichen.
Steuerfrei ist dieser Gewinn in Deutschland nicht. Das Einkommensteuergesetz behandelt Zinsen und den Gewinn aus der Rückzahlung oder dem Verkauf einer Anleihe gleich, beides sind Kapitalerträge und beide unterliegen der Abgeltungsteuer von 25 Prozent plus Solidaritätszuschlag, zusammen 26,375 Prozent, gegebenenfalls zuzüglich Kirchensteuer. Der einzige Unterschied ist der Zeitpunkt. Ein Kupon wird in dem Jahr versteuert, in dem er gezahlt wird. Der Gewinn einer Anleihe ohne Kupon wird erst versteuert, wenn sie zurückgezahlt oder verkauft wird.
Was die spätere Steuer in Euro bringt
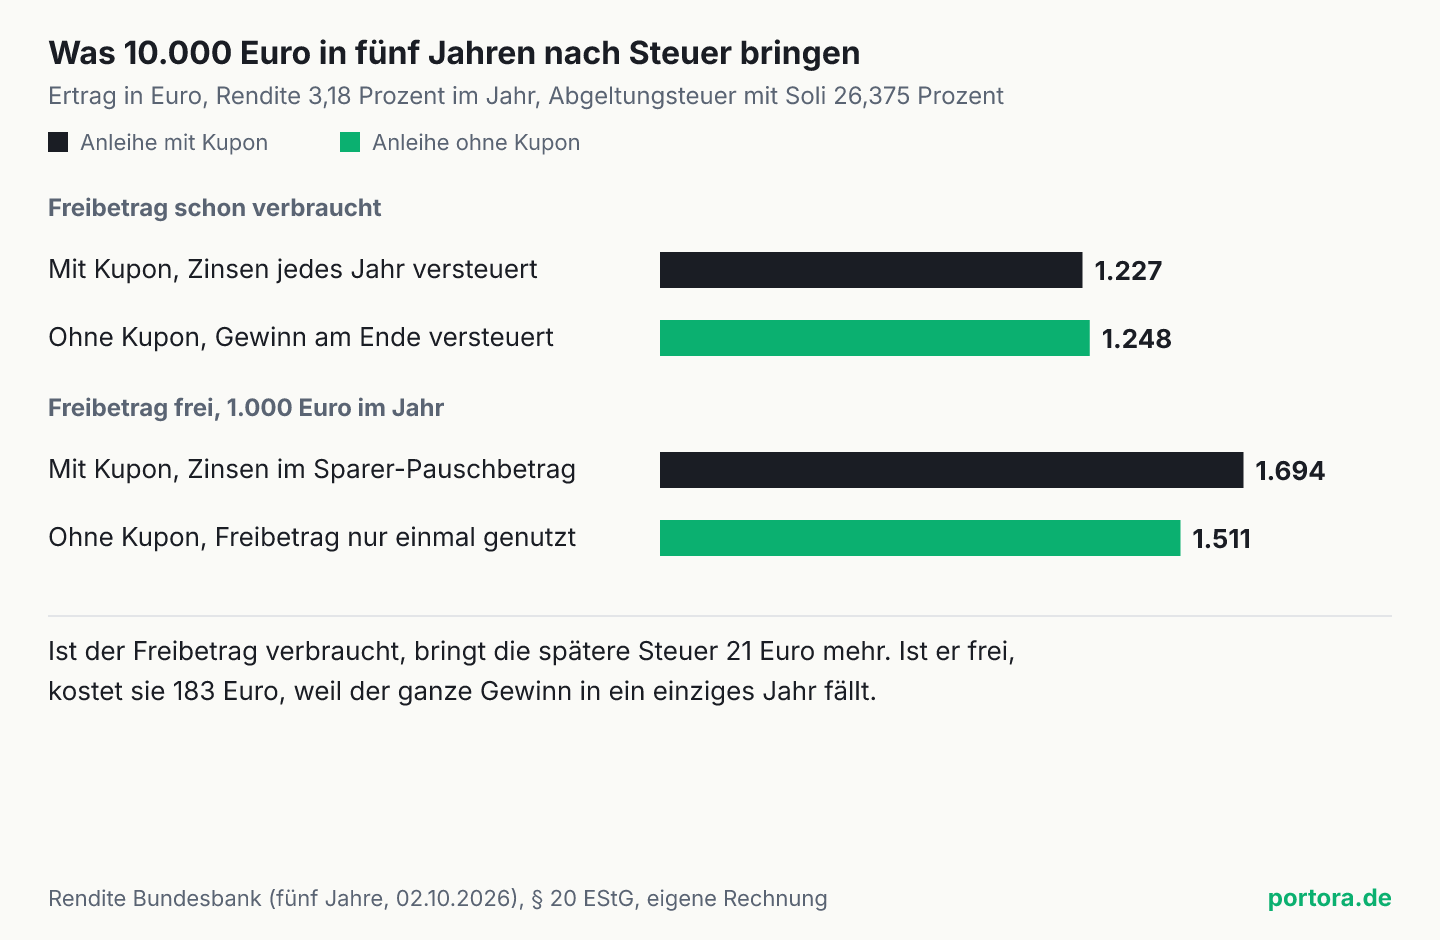
Was eine spätere Steuer wert ist, lässt sich genau ausrechnen. Angenommen, jemand legt 10.000 Euro für fünf Jahre an, einmal in eine Anleihe mit 3,18 Prozent Kupon, einmal in eine Anleihe ohne Kupon mit derselben Rendite. Die Anleihe mit Kupon zahlt jedes Jahr 318 Euro Zinsen. Davon gehen 84 Euro an das Finanzamt, 234 Euro bleiben. Werden sie jedes Jahr zum selben Satz wieder angelegt, stehen nach fünf Jahren 11.227 Euro im Depot, also 1.227 Euro Ertrag.
Die Anleihe ohne Kupon wächst fünf Jahre lang ungestört auf 11.694 Euro. Erst dann wird der Gewinn von 1.694 Euro versteuert, mit 447 Euro. Es bleiben 11.248 Euro und damit 1.248 Euro Ertrag. Der Unterschied beträgt 21 Euro in fünf Jahren, rund 0,04 Prozentpunkte im Jahr. Er entsteht, weil die Steuer, die bei der Anleihe mit Kupon jedes Jahr abfließt, bei der Anleihe ohne Kupon im Depot bleibt und sich mitverzinst. Ein zinsloser Kredit vom Finanzamt, aber ein kleiner.
Mit Laufzeit und Zins wächst der Effekt, er bleibt aber in derselben Größenordnung. Über zehn Jahre bei 3,49 Prozent, dem Wert der Bundesbank für zehn Jahre vom 2. Oktober, sind es 125 Euro auf 10.000 Euro, also rund 0,1 Prozentpunkte im Jahr. In Großbritannien sind es bei fünf Jahren rund 1.150 Pfund auf 10.000 Pfund, weil dort nicht der Zeitpunkt der Steuer verschoben wird, sondern die Steuer auf den größten Teil des Ertrags ganz entfällt. Das ist der ganze Unterschied zwischen den beiden Ländern, und er steht nicht im Kurs, sondern im Gesetz.
Wo die Stundung ins Minus dreht
Die Rechnung oben setzt voraus, dass der Sparer-Pauschbetrag schon durch andere Erträge verbraucht ist. Er liegt bei 1.000 Euro im Jahr für Ledige und 2.000 Euro für Ehepaare, und Kapitalerträge bis zu diesem Betrag bleiben steuerfrei. Er gilt aber je Kalenderjahr, und was in einem Jahr nicht genutzt wird, verfällt.
Wer seinen Freibetrag sonst nicht ausschöpft, kommt deshalb zu einem anderen Ergebnis. Die 318 Euro Zinsen im Jahr bleiben dann jedes Jahr steuerfrei, nach fünf Jahren stehen 11.694 Euro im Depot. Bei der Anleihe ohne Kupon fällt der ganze Gewinn von 1.694 Euro in ein einziges Jahr. Der Freibetrag deckt davon 1.000 Euro, auf die übrigen 694 Euro fallen 183 Euro Steuer. Die Anleihe ohne Kupon liegt damit 183 Euro hinten. Über zehn Jahre bei 3,49 Prozent sind es sogar 816 Euro, weil der Gewinn dort viermal so groß ist wie ein einzelner Jahresfreibetrag. Bei Ehepaaren mit 2.000 Euro Freibetrag deckt er den Gewinn über fünf Jahre ganz, beide Anleihen liegen dann gleichauf. Über zehn Jahre liegt die Anleihe ohne Kupon auch bei ihnen 552 Euro hinten.
In die andere Richtung kann der Zeitpunkt ebenfalls arbeiten. Fällt die Rückzahlung in ein Jahr mit niedrigem Einkommen, etwa den Beginn des Ruhestands, kann eine Günstigerprüfung den persönlichen, niedrigeren Steuersatz statt der 25 Prozent ansetzen. Wer weiß, dass sein Einkommen in fünf oder zehn Jahren deutlich sinkt, kann den Gewinn also gezielt in dieses Jahr legen. Das ist eher die Ausnahme. Für die meisten Sparer ist die Frage, ob der Freibetrag genutzt wird, wichtiger als die Frage, wann die Steuer fällt.
Was eine Anleihe ohne Kupon nicht ändert
Der Steuersatz bleibt derselbe, nur der Zeitpunkt ändert sich. Auch die Grundlage bleibt dieselbe. Besteuert wird der volle nominale Ertrag, auch der Teil, der nur die Inflation ausgleicht. Bei einer Bundesanleihe kann die Steuer deshalb mehr wegnehmen als den Ertrag, der nach Abzug der Inflation übrig bleibt, wie diese Rechnung zeigt. Daran ändert eine Anleihe ohne Kupon nichts.
Anders ist dagegen das Kursrisiko vor der Fälligkeit. Eine Anleihe ohne Kupon reagiert stärker auf Zinsänderungen als eine Anleihe mit Kupon und derselben Laufzeit, weil ihr ganzer Ertrag erst am Ende fließt. Bei fünf Jahren ist der Unterschied gering. Bei den Bundesanleihen ohne Kupon, die erst 2050 oder 2052 fällig werden, ist er erheblich, ihre Kurse schwanken bei einem Prozentpunkt Zinsänderung um ein Viertel und mehr. Wer vor dem Ende verkaufen muss, trägt dieses Risiko. Wie Kursverlust und laufende Zinsen bei Bundesanleihen gegeneinander laufen, ist an anderer Stelle durchgerechnet.
Und wenn man die britischen Anleihen von hier aus kauft
Naheliegend ist die Idee, den britischen Vorteil einfach mitzunehmen und britische Anleihen mit Mini-Kupon über ein deutsches Depot zu kaufen. Das funktioniert nicht, denn besteuert wird nach dem Wohnsitz. Wer in Deutschland lebt, versteuert seine Kapitalerträge in Deutschland, und hier ist der Kursgewinn einer britischen Staatsanleihe genauso steuerpflichtig wie der einer deutschen. Die britische Befreiung hilft den Menschen, die in Großbritannien steuerpflichtig sind, und niemandem sonst.
Dazu kommt die Währung. Bei Geschäften in einer fremden Währung schreibt das Einkommensteuergesetz vor, den Kaufpreis zum Kurs am Kauftag und den Verkaufs- oder Rückzahlungsbetrag zum Kurs am Verkaufstag in Euro umzurechnen. Ein Gewinn aus einem stärkeren Pfund wird damit mitversteuert, ein Verlust aus einem schwächeren Pfund mindert den Gewinn. Eine britische Anleihe ist für einen deutschen Anleger deshalb immer auch eine Position im Pfund, und die Schwankung des Wechselkurses kann den Zinsvorsprung britischer Anleihen in einem einzigen Jahr übertreffen.
Wer den Wechselkurs absichert, zahlt dafür ungefähr den Unterschied der kurzen Zinsen zwischen beiden Währungen. Dieser Unterschied nimmt einen großen Teil des Renditevorsprungs wieder weg, nach derselben Rechnung, die am Beispiel japanischer Anleger hier durchgegangen ist. Was am Ende bleibt, ist weder der britische Steuervorteil noch die volle britische Rendite, sondern eine Euro-Anlage mit britischem Schuldner und deutscher Steuer.
Und wenn der Zinseszins auf Jahrzehnte doch etwas bringt
Der stärkste Einwand gegen den Befund lautet, dass er die Laufzeit zu kurz wählt. Über 25 Jahre und bei höheren Renditen wächst der Wert einer gestundeten Steuer deutlich, denn der Zinseszins arbeitet auf der Steuer genauso wie auf dem Kapital. Wer eine Anleihe bis 2050 hält, schiebt die Steuer ein Vierteljahrhundert vor sich her.
Rechnerisch stimmt das, und auf dieser Strecke wird der Effekt spürbar. Über 25 Jahre bei 3,87 Prozent, dem Wert der Bundesbank für 25 Jahre vom 2. Oktober, bringt die spätere Steuer auf 10.000 Euro rund 1.475 Euro, knapp 0,3 Prozentpunkte im Jahr. Er bleibt aber auf drei Arten begrenzt. Der Sparer-Pauschbetrag verfällt auf dieser Strecke 25 Mal, und wer ihn sonst nicht nutzt, liegt mit der Anleihe ohne Kupon in derselben Rechnung rund 3.900 Euro hinten. Das Kursrisiko einer so langen Anleihe ohne Kupon ist ungleich größer, und wer sie vorher verkaufen muss, realisiert den Gewinn oder Verlust zu dem Zeitpunkt, den der Markt vorgibt. Und niemand weiß heute, ob das Steuerrecht in 25 Jahren noch dasselbe ist.
Der Einwand trifft also für eine bestimmte Gruppe und begrenzt den Befund auf alle anderen. Als Steuervorteil taugt der fehlende Kupon in Deutschland nur für Anleger, deren Freibetrag ohnehin verbraucht ist und die eine lange Anleihe sicher bis zum Ende halten können. Für alle anderen ist er klein oder negativ.
Was das für Anleger heißt
Der britische Steuervorteil lässt sich nicht nach Deutschland übertragen, weil er nicht in der Anleihe steckt, sondern im britischen Gesetz. In Deutschland unterscheidet sich eine Anleihe ohne Kupon von einer mit Kupon bei der Steuer nur durch den Zeitpunkt. Ob das hilft oder schadet, hängt vor allem daran, ob der Sparer-Pauschbetrag in den Jahren dazwischen schon durch andere Erträge verbraucht ist.
Für die Wahl zwischen zwei Anleihen tragen deshalb andere Dinge mehr. Die Rendite bis zur Fälligkeit, die Laufzeit und damit das Kursrisiko, und die Frage, ob man bis zum Ende halten will oder kann. Wer über einen Fonds investiert, hat die Wahl gar nicht, dort entscheidet die Fondsstruktur, wie Erträge besteuert werden, und bei Anleihefonds gelten eigene Regeln.
Dieser Artikel ist keine Steuerberatung. Er zeigt, wie die Mechanik in Zahlen aussieht, und welche zwei Annahmen über das Ergebnis entscheiden. Was davon auf die eigene Lage zutrifft, hängt an den übrigen Kapitalerträgen, am Einkommen im Jahr der Rückzahlung und an der Frage, ob Kirchensteuer anfällt. Im Zweifel lohnt sich der Blick in die eigene Jahressteuerbescheinigung, dort steht, wie viel vom Freibetrag in den letzten Jahren tatsächlich genutzt wurde.
Quellen
- Nominal par yields, 20 Jahre (IUDLNPY) und 5 Jahre (IUDSNPY), Tageswerte
- Capital Gains Tax: what you pay it on
- Tax on savings interest, Personal Savings Allowance
- Income Tax rates and Personal Allowances
- Ausstehende, handelbare Bundeswertpapiere
- Zinsstruktur am Rentenmarkt, börsennotierte Bundeswertpapiere, Restlaufzeit 5 Jahre, Tageswerte
- Zinsstruktur am Rentenmarkt, börsennotierte Bundeswertpapiere, Restlaufzeit 10 Jahre, Tageswerte
- Einkommensteuergesetz, § 20 Kapitalvermögen
- Einkommensteuergesetz, § 32d Gesonderter Steuertarif für Einkünfte aus Kapitalvermögen
- Rising gilt yields attract retail investors hunting for tax-efficient assets
- Zinsstruktur am Rentenmarkt, börsennotierte Bundeswertpapiere, Restlaufzeit 25 Jahre, Tageswerte
Zur Entstehung dieses Artikels
Dieser Beitrag wurde auf Basis der oben verlinkten Quellen mit KI-Unterstützung erstellt und vor Veröffentlichung redaktionell geprüft. Stand der Renditen ist der 1. Oktober 2026 für Großbritannien (Bank of England) und der 2. Oktober 2026 für Deutschland (Bundesbank), Stand der Anleiheliste der Finanzagentur der 23. September 2026. Die Beispielrechnungen sind vereinfacht. Sie nehmen an, dass Zinsen zum selben Satz wieder angelegt werden, dass Kupon-Anleihen zu 100 gekauft werden und dass keine Kirchensteuer, keine Verluste zur Verrechnung und keine Transaktionskosten anfallen. Der rechnerische Preis einer Bundesanleihe ohne Kupon ist aus der Zinsstruktur der Bundesbank abgeleitet und kein Börsenkurs. Die britische Rechnung ist eine idealisierte Anleihe ohne Kupon, reale Anleihen mit Mini-Kupon zahlen einen kleinen steuerpflichtigen Zins. Dieser Beitrag ist keine Steuerberatung.
Hinweis: Dieser Beitrag ist eine journalistische Analyse und Einordnung zu allgemeinen wirtschaftlichen Zusammenhängen. Er stellt keine Anlageberatung und keine Anlage- oder Anlagestrategieempfehlung im Sinne der Marktmissbrauchsverordnung (EU) 596/2014 dar, ist keine Aufforderung zum Kauf oder Verkauf von Finanzinstrumenten und ersetzt keine individuelle Beratung. Genannte Wertpapiere, Indizes oder Anlageklassen dienen ausschließlich der Veranschaulichung. Jede Anlageentscheidung liegt in eigener Verantwortung.
Portora kennenlernen
Wenn dich Einordnung im Alltag interessiert, liest Portora deine eigenen Zahlen genauso ruhig.
Hier ordnen wir wirtschaftspolitische Entwicklungen sachlich ein. Im Cockpit siehst du, wie sie auf deine eigene Situation wirken.