
Markt & Investieren
Ein Drittel der Zollkosten im US-Laden steckt in Ware aus heimischen Fabriken
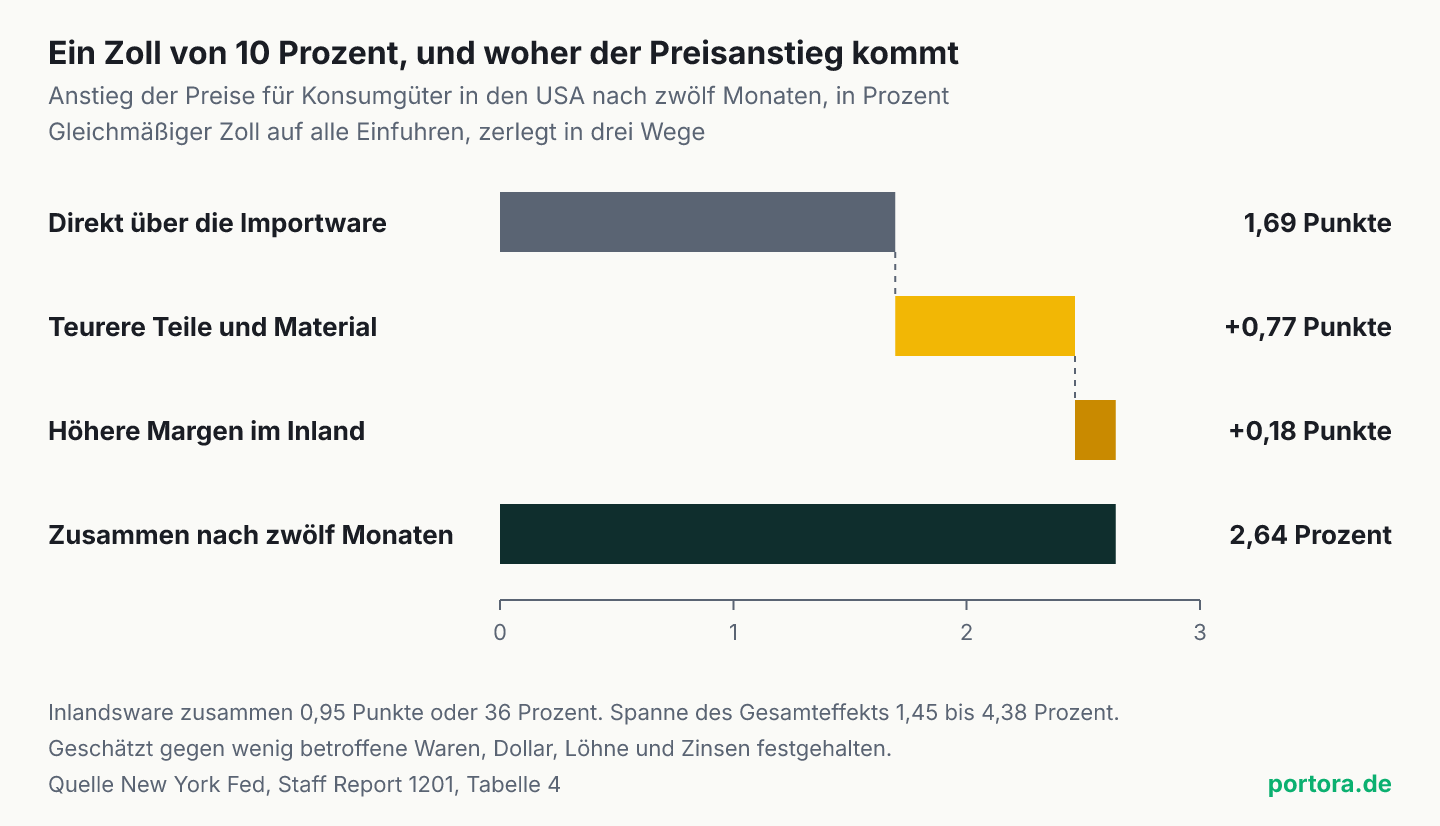
Stand 8. Oktober 2026. Ein Zoll trifft nicht nur die Ware, auf die er erhoben wird. Nach einer Auswertung der New York Fed macht ein Zoll von 10 Prozent auf alle Einfuhren die Konsumgüter in den USA nach einem Jahr um rund 2,6 Prozent teurer. Zwei Drittel davon kommen über die importierte Ware selbst. Das letzte Drittel entsteht in amerikanischen Fabriken, die ihre Teile im Ausland teurer einkaufen und ihre Preise anheben, weil die ausländische Konkurrenz teurer geworden ist. Dieser Teil braucht sechs bis zwölf Monate bis in den Laden und bleibt länger in den Preisen, wenn der Zoll an der Grenze schon gesenkt ist.
Die Auswertung in vier Zahlen
Quelle: Federal Reserve Bank of New York, Liberty Street Economics vom 06.10.2026 und Staff Report 1201
Die wichtigsten Zahlen auf einen Blick
| Zahl | Bedeutung |
|---|---|
| 3 % / 16 % | durchschnittlicher Zollsatz laut Gesetz auf US-Einfuhren Anfang 2025 und im September 2025 |
| 13 % / 8,5 % | Zollsatz laut Gesetz und tatsächlich erhobener Satz, Ende Februar 2026 |
| rund 90 % | Anteil des Zolls, der an der Grenze im Einfuhrpreis ankommt |
| rund 50 % | Anteil von Transport, Großhandel und Einzelhandel am Ladenpreis |
| 5,6 % | Anstieg der Ladenpreise, wenn Einfuhr- und Fabrikpreise wegen Zöllen um 10 Prozent steigen |
| 2,64 % | Preisanstieg der Konsumgüter nach zwölf Monaten bei 10 Prozent Zoll auf alle Einfuhren |
| 1,69 / 0,77 / 0,18 Punkte | direkt über Importware, über teurere Vorleistungen, über höhere Margen |
| 64 % / 36 % | Anteil des direkten und der beiden indirekten Wege am Gesamteffekt |
| 1,45 bis 4,38 % | Spanne, in der der Gesamteffekt mit 95 Prozent Sicherheit liegt |
| 2,93 % / 0,84 Punkte | Preisniveau der untersuchten Konsumgüter im Februar 2026 über dem Stand ohne Zölle, davon über Inlandsware |
| 2,11 % / 0,82 Punkte | derselbe Abstand im August 2026 laut Prognose der Autoren, davon über Inlandsware |
| 2,0 % / minus 0,9 % | Preisanstieg der untersuchten Waren im Februar 2026 zum Vorjahr, tatsächlich und ohne Zölle |
| 67 / 20,2 % | untersuchte Warengruppen ohne Öl und ihr Gewicht im US-Warenkorb 2022 |
| 64 % | Gewicht der Dienstleistungen im US-Warenkorb 2022 |
| 3,4 % / 0,7 % | US-Verbraucherpreise insgesamt und Waren ohne Nahrung und Energie im August 2026 zum Vorjahresmonat |
| 20.02.2026 | Urteil des Supreme Court gegen die Notstandszölle, danach befristeter Aufschlag von 10 Prozent |
Wer amerikanisch kauft, weicht dem Zoll aus?
Ein Zoll ist eine Abgabe an der Grenze. Er wird auf eine Ware erhoben, die aus dem Ausland kommt, und er wird von dem bezahlt, der sie einführt. Daraus folgt scheinbar eine einfache Regel für den Einkauf. Wer zum Fernseher aus Mexiko greift, zahlt den Zoll mit, wer zum Kühlschrank aus amerikanischer Fertigung greift, zahlt ihn nicht. Die Zölle der Jahre 2025 und 2026 hätten demnach nur die Preise der Importware bewegt, und jeder Haushalt könnte ihnen ausweichen, indem er heimisch kauft. Genau diese Vorstellung steckt hinter dem Versprechen, ein Zoll schütze die heimische Industrie, ohne die heimischen Käufer zu belasten.
Daneben steht eine zweite, gegenläufige These. Sie lautet, die höhere Inflation bei vielen Alltagsgütern gehe ganz auf die Zölle zurück. Beide Thesen lassen sich jetzt an einer Rechnung prüfen. Mary Amiti und Sebastian Heise von der New York Fed haben zusammen mit David Weinstein von der Columbia University am 6. Oktober eine Auswertung veröffentlicht, die alle drei Wege eines Zolls in die Ladenpreise getrennt schätzt. Grundlage ist ein Arbeitspapier vom August, das im September überarbeitet wurde. Es verknüpft jede Einfuhr nach Warennummer und Herkunftsland mit den Erzeugerpreisen der amerikanischen Industrie und mit 67 Warengruppen des Verbraucherpreisindex (CPI).
Das Ergebnis widerspricht der ersten These deutlich und gibt der zweiten nur für einen Teil des Warenkorbs recht. Ein Zoll von 10 Prozent auf alle Einfuhren macht Konsumgüter nach zwölf Monaten um rund 2,6 Prozent teurer. Ein Drittel davon kommt nicht über die Importware, sondern über Waren, die in den USA hergestellt werden. Wer heimisch kauft, weicht dem Zoll also nur zum Teil aus, und dieser Teil wird mit der Zeit kleiner.
Zwei Drittel über die Grenze, ein Drittel über die Fabrik
Die Auswertung zerlegt den Preisanstieg in drei Wege. Der erste ist der direkte. Ein Zoll hebt den Preis einer importierten Ware an der Grenze, und der Händler gibt ihn an der Kasse weiter. Der zweite läuft über die Kosten. Viele amerikanische Hersteller verarbeiten Teile und Material aus dem Ausland, in der Fachsprache Vorleistungen. Ein Zoll auf Stahl macht deshalb auch ein Auto teurer, das in den USA gebaut wird. Der dritte läuft über den Wettbewerb. Wird die ausländische Konkurrenz teurer, muss ein heimischer Hersteller seinen eigenen Preis nicht mehr so knapp halten und kann seine Marge anheben.
Für einen gleichmäßigen Zoll von 10 Prozent auf alle Einfuhren beziffert das Arbeitspapier die drei Wege nach zwölf Monaten. Der direkte Weg bringt 1,69 Prozentpunkte. Die teureren Vorleistungen bringen 0,77 Punkte, die höheren Margen 0,18 Punkte. Zusammen sind das 2,64 Prozent, gerundet die 2,6 Prozent aus der Auswertung. Der direkte Weg trägt damit 64 Prozent des Effekts, die beiden Inlandswege tragen zusammen 36 Prozent, also rund ein Drittel. Innerhalb dieses Drittels überwiegen die Kosten klar, auf jeden Punkt aus höheren Margen kommen gut vier Punkte aus teureren Teilen.
Wie breit diese Schätzung ist, gehört dazu. Mit 95 Prozent Sicherheit liegt der Gesamteffekt zwischen 1,45 und 4,38 Prozent. Die Rechnung vergleicht außerdem Waren, die stark von Zöllen betroffen sind, mit Waren, die wenig betroffen sind. Was alle Waren zugleich trifft, etwa ein schwächerer Dollar oder eine Reaktion der Notenbank, hält sie fest. Die 2,6 Prozent beschreiben also, was der Zoll selbst an den Preisen der betroffenen Waren verschiebt, und keine Prognose der gesamten Inflationsrate.
Warum vom Zoll an der Kasse nur ein Viertel ankommt
Auf den ersten Blick wirkt ein Viertel wenig. Ein Zoll von 10 Prozent, und die Preise steigen nur um 2,6 Prozent? Die Erklärung liegt in zwei Abgrenzungen, die man kennen muss, bevor man die Zahl mit anderen vergleicht. Die erste ist die Grenze. Dort kommt der Zoll fast vollständig an. Die ausländischen Lieferanten haben ihre Preise kaum gesenkt, rund 90 Prozent des Zolls landen im Einfuhrpreis, und zwar schon im ersten Monat. Dasselbe Forscherteam hatte das im Februar für die Zölle des Jahres 2025 gemessen, und die neuen Daten bis Februar 2026 bestätigen es.
Die zweite Abgrenzung ist der Laden. Der Preis an der Kasse besteht nur etwa zur Hälfte aus dem Preis an der Grenze oder am Fabriktor. Die andere Hälfte sind Transport, Großhandel und Einzelhandel, und auf diese Hälfte wird kein Zoll erhoben. Die Auswertung rechnet das an einem Beispiel vor. Eine Ware kostet im Laden 100 Dollar, davon sind 50 Dollar Einkaufspreis und 50 Dollar Handelsspanne. Steigt der Einkaufspreis wegen eines Zolls um 10 Prozent auf 55 Dollar, kostet die Ware danach 105 Dollar. Das sind 5 Prozent mehr. Geschätzt haben die Forscher 5,6 Prozent, der Handel reicht den teureren Einkauf also ungefähr in voller Höhe weiter.
Dazu kommt, dass nicht jede Ware im Laden importiert ist und nicht jeder Zoll in voller Höhe erhoben wird. Ende Februar 2026 lag der Zollsatz laut Gesetz im Schnitt bei rund 13 Prozent, tatsächlich eingenommen wurden rund 8,5 Prozent des Einfuhrwerts. Ausnahmen, Lieferungen, die vor einem Stichtag unterwegs waren, und der Wechsel zu Lieferanten mit niedrigerem Satz erklären den Abstand. Wer eine Zollquote neben eine Inflationszahl legt, muss deshalb wissen, welchen der beiden Sätze er meint. Die Rechnung mit dem Viertel unterstellt außerdem einen gleichmäßigen Zoll auf alle Einfuhren, wie es ihn in der Wirklichkeit nie gab.
Der Inlandsteil kommt später und bleibt länger
Die drei Wege unterscheiden sich vor allem in der Geschwindigkeit. Die Importware wird fast sofort teurer, weil der Zoll im ersten Monat im Einfuhrpreis steht. Bis er an der Kasse ankommt, vergehen trotzdem einige Monate, denn Händler verkaufen erst ihre Lager ab und ändern ihre Preise nicht wöchentlich. Nach drei Monaten ist etwa die Hälfte des direkten Effekts im Laden, nach sechs Monaten der ganze.
Die Inlandsware folgt langsamer. Ein Hersteller kauft Teile auf Vorrat und mit Verträgen über Monate, und eine höhere Marge setzt sich erst durch, wenn klar ist, dass die ausländische Konkurrenz teuer bleibt. In den ersten sechs Monaten steigen die Erzeugerpreise der amerikanischen Industrie deshalb nur wenig. Zwischen dem sechsten und dem zwölften Monat wächst der Inlandsteil an der Kasse von 0,41 auf 0,95 Punkte, also auf mehr als das Doppelte. Erst nach rund einem Jahr ist der volle Effekt eines Zolls in den Preisen.
Daraus folgt eine Eigenschaft, die in der Debatte meist fehlt. Wird ein Zoll gesenkt, verschwindet der direkte Teil schnell wieder aus den Preisen der Importware. Der Inlandsteil hängt nach, weil sich die Erzeugerpreise nur langsam anpassen. Wer den Zoll an der Grenze abliest, sieht also nicht, wie viel davon noch in den Ladenpreisen steckt. Die Tabelle zeigt den Aufbau für einen Zoll von 10 Prozent auf alle Einfuhren, als Anstieg der Preise der untersuchten Konsumgüter.
Wie der Effekt eines Zolls von 10 Prozent wächst
| Zeitpunkt | zusammen | direkt über Importware | über Inlandsware |
|---|---|---|---|
| nach 3 Monaten | 1,14 % | 1,00 Punkte | 0,14 Punkte |
| nach 6 Monaten | 2,16 % | 1,76 Punkte | 0,41 Punkte |
| nach 9 Monaten | 2,34 % | 1,65 Punkte | 0,69 Punkte |
| nach 12 Monaten | 2,64 % | 1,69 Punkte | 0,95 Punkte |
Von 3 auf 16 Prozent Zoll und das Urteil vom Februar
Die Zölle der Jahre 2025 und 2026 waren breit und hoch. Zu Jahresbeginn 2025 lag der durchschnittliche Zollsatz auf amerikanische Einfuhren laut Gesetz bei rund 3 Prozent, im September 2025 bei rund 16 Prozent, so hoch wie seit fast einem Jahrhundert nicht. Die Erhöhungen kamen in Wellen, zuerst Zölle auf Waren aus Kanada, Mexiko und China, dann ab April ein Grundzoll von 10 Prozent auf fast alle Länder, im Sommer Zölle auf Autoteile, Stahl, Aluminium und Kupfer. Später ersetzten Abkommen mit Japan, der Europäischen Union, Südkorea und der Schweiz die länderweisen Sätze durch eine Obergrenze von rund 15 Prozent.
Am 20. Februar 2026 entschied der Supreme Court, dass das Notstandsgesetz, auf das sich der Präsident gestützt hatte, keine Zölle erlaubt. Die darauf gestützten Zölle fielen weg, an ihre Stelle trat noch am selben Tag ein befristeter Aufschlag von 10 Prozent auf alle Einfuhren nach Abschnitt 122 des Handelsgesetzes von 1974. Die Auswertung reicht mit ihren Daten bis Februar 2026 und erfasst damit den ganzen Anstieg und den Beginn der Senkung. Für die Zeit danach rechnen die Autoren mit den Zöllen, die Ende September 2026 galten, plus der für Januar 2027 angekündigten Erhöhung auf kanadische Autos und Autoteile.
Nach dieser Rechnung lag das Preisniveau der untersuchten Konsumgüter im Februar 2026 um 2,93 Prozent über dem Stand ohne Zölle. Davon kamen 2,09 Punkte direkt über die Importware und 0,84 Punkte über die Inlandsware, rund 29 Prozent. Bis August 2026 sinkt der Abstand laut Prognose auf 2,11 Prozent, weil der direkte Teil mit der Zollsenkung auf 1,29 Punkte zurückgeht. Der Inlandsteil bleibt mit 0,82 Punkten fast, wo er war, und sein Anteil steigt auf 39 Prozent. Genau das ist die Trägheit aus dem vorigen Abschnitt, diesmal an den tatsächlichen Zöllen gemessen.
Geht die höhere Inflation bei Waren ganz auf die Zölle zurück?
Für die untersuchten Waren gibt die Auswertung der zweiten These weitgehend recht. Im Februar 2026 lagen die Preise dieser Waren 2,0 Prozent über dem Vorjahresmonat. Ohne Zölle wären sie nach der Rechnung der Autoren um 0,9 Prozent gefallen, der Beitrag der Zölle liegt bei 2,9 Prozentpunkten. Im Jahr 2024 lag die Preissteigerung bei diesen Waren nahe null und zeitweise darunter, wie im Durchschnitt vor der Pandemie. Ende 2024 zog sie leicht an, bevor die neuen Zölle kamen, und stieg dann durch das ganze Jahr 2025.
Zwei Einschränkungen gehören direkt daneben. Erstens deckt die Studie 67 Warengruppen ohne Öl ab, die zusammen 20,2 Prozent des amerikanischen Warenkorbs ausmachen. Dienstleistungen wiegen dort 64 Prozent, also fast zwei Drittel, und sie kommen in der Rechnung nicht vor. Wie stark ein Posten eine Inflationsrate füllt, hängt an seinem Gewicht im Korb, das ist an anderer Stelle durchgerechnet. Eine Aussage über diese Waren ist deshalb keine Aussage über die gesamte Inflation.
Zweitens schätzt die Auswertung den Unterschied zwischen stark und schwach betroffenen Waren. Was alle Preise zugleich bewegt, die Löhne, die Nachfrage, den Dollar und die Zinsen, rechnet sie heraus. Die Autoren schreiben selbst, dass Zölle auch über diese gesamtwirtschaftlichen Größen wirken können, verstärkend wie dämpfend, und dass ihre Methode das nicht erfasst. Die 2,9 Prozentpunkte sind deshalb der Teil der Warenpreise, der sich den Zöllen zuordnen lässt, und kein Beleg, dass ohne Zölle die ganze Inflation verschwunden wäre.
Die amtliche Statistik zeigt, wo die Rate heute steht. Laut dem Statistikamt des US-Arbeitsministeriums (BLS) lagen die Verbraucherpreise insgesamt im August 2026 um 3,4 Prozent über dem Vorjahresmonat. Waren ohne Nahrung und Energie lagen nur 0,7 Prozent darüber, im Februar waren es noch 1,0 Prozent. Diese Abgrenzung ist breiter als die 67 Warengruppen der Studie, die Zahlen lassen sich nicht eins zu eins vergleichen. Die Richtung passt aber zur Prognose der Autoren, nach der der Beitrag der Zölle zur Jahresrate der Waren um den August herum auf null fällt. Der größte Teil der 3,4 Prozent kommt derzeit aus anderen Posten als den Waren ohne Nahrung und Energie.
Und wenn genau die höhere Marge der Zweck ist
Gegen die Rechnung lässt sich ein ernsthafter Einwand erheben, und er kommt von denen, die Zölle befürworten. Dass heimische Hersteller ihre Preise anheben, wenn die ausländische Konkurrenz teurer wird, ist nach dieser Sicht kein Nebeneffekt, sondern der Zweck. Ein Zoll soll Produktion ins Land holen. Dafür muss sie sich dort lohnen, und eine höhere Marge ist genau das Signal, das neue Fabriken und neue Stellen anzieht. Wer die höheren Inlandspreise nur als Kosten zählt, rechnet den Nutzen auf der anderen Seite gar nicht mit.
Der Einwand trifft einen Punkt. Ein höherer Preis ist tatsächlich ein Anreiz, und ob er Investitionen auslöst, beantwortet diese Auswertung nicht. Sie misst Preise, keine Fabriken. An einer Stelle begrenzt die Rechnung den Einwand aber deutlich. Von den 0,95 Prozentpunkten über Inlandsware entfallen nur 0,18 Punkte auf höhere Margen. Die übrigen 0,77 Punkte sind höhere Kosten, weil dieselben heimischen Hersteller ihre Teile und Materialien im Ausland einkaufen und dafür jetzt den Zoll mitbezahlen.
Für den größeren Teil des Inlandseffekts gilt deshalb das Gegenteil des Arguments. Der Zoll auf Stahl, Aluminium oder Kupfer verteuert genau die Produktion, die er ins Land holen soll. Ein Autobauer in den USA zahlt mehr für sein Blech, bevor er von einer teureren Konkurrenz profitiert. Der Einwand fällt also nicht, aber er trägt nur ein knappes Fünftel des Inlandseffekts. Für die anderen vier Fünftel wirkt der Zoll wie eine Abgabe auf die eigene Industrie.
Was man an der Kasse nicht sieht
Ein Zoll hat zwei Rechnungen, eine sichtbare und eine unsichtbare. Die sichtbare steht in der Zollstatistik. Dort erscheint, was Importeure an die Zollbehörde überweisen, und mit diesem Betrag wird ein Zoll politisch verteidigt, als Einnahme des Staates. Wer diesen Betrag zahlt und wer ihn am Ende trägt, ist eine eigene Frage, und für die Zölle des Jahres 2025 hat dasselbe Forscherteam sie schon im Februar beantwortet, rund 90 Prozent trugen die amerikanischen Käufer. Die unsichtbare Rechnung steht nirgends. Sie besteht aus dem Aufschlag auf Waren, die nie eine Grenze überquert haben.
Was man an der Kasse nicht sieht, ist der Zoll im Preis einer Ware, die im eigenen Land hergestellt wurde. Auf dem Kassenzettel eines Kühlschranks aus amerikanischer Fertigung steht kein Zoll. Trotzdem steckt einer darin, als teureres Blech beim Hersteller oder als Spielraum für einen höheren Preis. Dieselbe Mechanik zeigt sich bei jeder Abgabe, die eine Kette aus mehreren Stufen durchläuft. Beim Tankrabatt lief sie in die Gegenrichtung, dort kamen von einer Steuersenkung um 16,7 Cent je Liter 13,8 Cent an der Zapfsäule an. Wer eine Abgabe erhebt oder senkt, bestimmt nicht, wo sie landet, das entscheidet der Markt an jeder Stufe.
Ich lese die Auswertung deshalb als Befund über das Instrument und nicht nur über die Inflation. Ein Zoll schützt die heimische Fabrik, indem er ihre Kunden zahlen lässt. Das gilt auch für die, die bewusst heimisch kaufen, weil der Preis an jeder Stufe weitergereicht wird und die Inlandsware mitnimmt, ohne dass irgendwo eine Rechnung dafür ausgewiesen wird. Den Teil, der als höhere Marge beim Hersteller bleibt, sieht nicht einmal die Staatskasse, denn auf eine Ware aus dem eigenen Land wird kein Zoll erhoben. Daraus folgt, dass die Zolleinnahmen die Kosten eines Zolls systematisch zu niedrig ausweisen, und wer ihn an seinen Einnahmen misst, misst die falsche Zahl.
Was das für Anleger heißt
Für ein global gestreutes Depot ist die Auswertung zuerst eine Lesehilfe für die amerikanischen Preisdaten der nächsten Monate. Ein Zoll wirkt in zwei Wellen. Die erste trifft die Importware innerhalb eines halben Jahres, die zweite die Inlandsware bis zu einem Jahr später. Wer nach einer Zollsenkung sinkende Einfuhrpreise sieht, sieht deshalb nur die erste Welle zurückgehen. Die zweite steckt noch in den Erzeugerpreisen und kommt verzögert an der Kasse an, und genau diese Verzögerung muss die US-Notenbank einordnen, bevor sie über den Zins entscheidet.
Daran hängen zwei Größen, die ein Anleger in Euro direkt spürt, der Zins auf amerikanische Anleihen und der Kurs des Dollar. Ein großer Teil eines weltweit gestreuten Aktien-ETF entfällt auf amerikanische Unternehmen, und jede Anleihe in Dollar trägt beide Größen in sich. In welche Richtung sie sich bewegen, lässt sich aus der Studie nicht ablesen, denn sie hält genau diese Größen fest. Sie sagt nur, dass ein Zoll länger in den Preisen bleibt, als die Zollsätze vermuten lassen.
Für Unternehmen gilt die Rechnung in beide Richtungen. Ein Hersteller, der mit Importware konkurriert, kann seinen Preis anheben, ein Hersteller, der Teile importiert, zahlt mehr. Bei den meisten Industrieunternehmen trifft beides zugleich zu, und nach der Auswertung überwiegen die Kosten deutlich. Für europäische Exporteure kommt die Obergrenze von rund 15 Prozent aus dem Abkommen zwischen den USA und der Europäischen Union dazu. Welche Branche in welche Richtung kippt, lässt sich aus einer Durchschnittsschätzung nicht ablesen. Ob und wie du dein Depot danach ausrichtest, hängt an deinem Zeithorizont und an deiner Risikotragfähigkeit, und diese Entscheidung nimmt dir keine Studie ab.
Quellen
- How Fast Do Tariffs Pass Through into Consumer Prices?
- The Anatomy of Tariff Pass-Through into Consumer Prices, Staff Report 1201
- Who Is Paying for the 2025 U.S. Tariffs?
- Learning Resources, Inc. v. Trump, No. 24-1287
- Fact Sheet: President Donald J. Trump Imposes a Temporary Import Duty to Address Fundamental International Payment Problems
- CPI for All Urban Consumers, All items (CUUR0000SA0)
- CPI for All Urban Consumers, Commodities less food and energy commodities (CUUR0000SACL1E)
Zur Entstehung dieses Artikels
Dieser Beitrag wurde auf Basis der oben verlinkten Quellen mit KI-Unterstützung erstellt und vor Veröffentlichung redaktionell geprüft. Stand der Daten ist der 8. Oktober 2026. Die Zerlegung in direkten Weg, Vorleistungen und Margen stammt aus Tabelle 4 des Staff Report 1201 der New York Fed (Amiti, Heise, Weinstein, August 2026, revidiert September 2026) und aus dem Beitrag in Liberty Street Economics vom 6. Oktober 2026. Die Werte für Februar und August 2026 stammen aus den Chartdaten zu diesem Beitrag, die Werte ab März 2026 sind eine Prognose der Autoren unter der Annahme der Zölle von Ende September 2026. Alle Schätzungen vergleichen stärker mit weniger betroffenen Waren und halten Wechselkurs, Löhne, Nachfrage und Geldpolitik fest, sie sind keine Prognose der gesamten Inflationsrate. Die Verbraucherpreise insgesamt und für Waren ohne Nahrung und Energie sind nicht saisonbereinigte Indizes des U.S. Bureau of Labor Statistics, die Jahresraten sind eigene Rechnung. Das Urteil im Abschnitt zur unsichtbaren Rechnung ist eine Einschätzung der Redaktion.
Hinweis: Dieser Beitrag ist eine journalistische Analyse und Einordnung zu allgemeinen wirtschaftlichen Zusammenhängen. Er stellt keine Anlageberatung und keine Anlage- oder Anlagestrategieempfehlung im Sinne der Marktmissbrauchsverordnung (EU) 596/2014 dar, ist keine Aufforderung zum Kauf oder Verkauf von Finanzinstrumenten und ersetzt keine individuelle Beratung. Genannte Wertpapiere, Indizes oder Anlageklassen dienen ausschließlich der Veranschaulichung. Jede Anlageentscheidung liegt in eigener Verantwortung.
Portora kennenlernen
Wenn dich Einordnung im Alltag interessiert, liest Portora deine eigenen Zahlen genauso ruhig.
Hier ordnen wir wirtschaftspolitische Entwicklungen sachlich ein. Im Cockpit siehst du, wie sie auf deine eigene Situation wirken.