
Markt & Investieren
Versorger zahlen den neuen Zins sofort, den höheren Tarif bekommen sie später
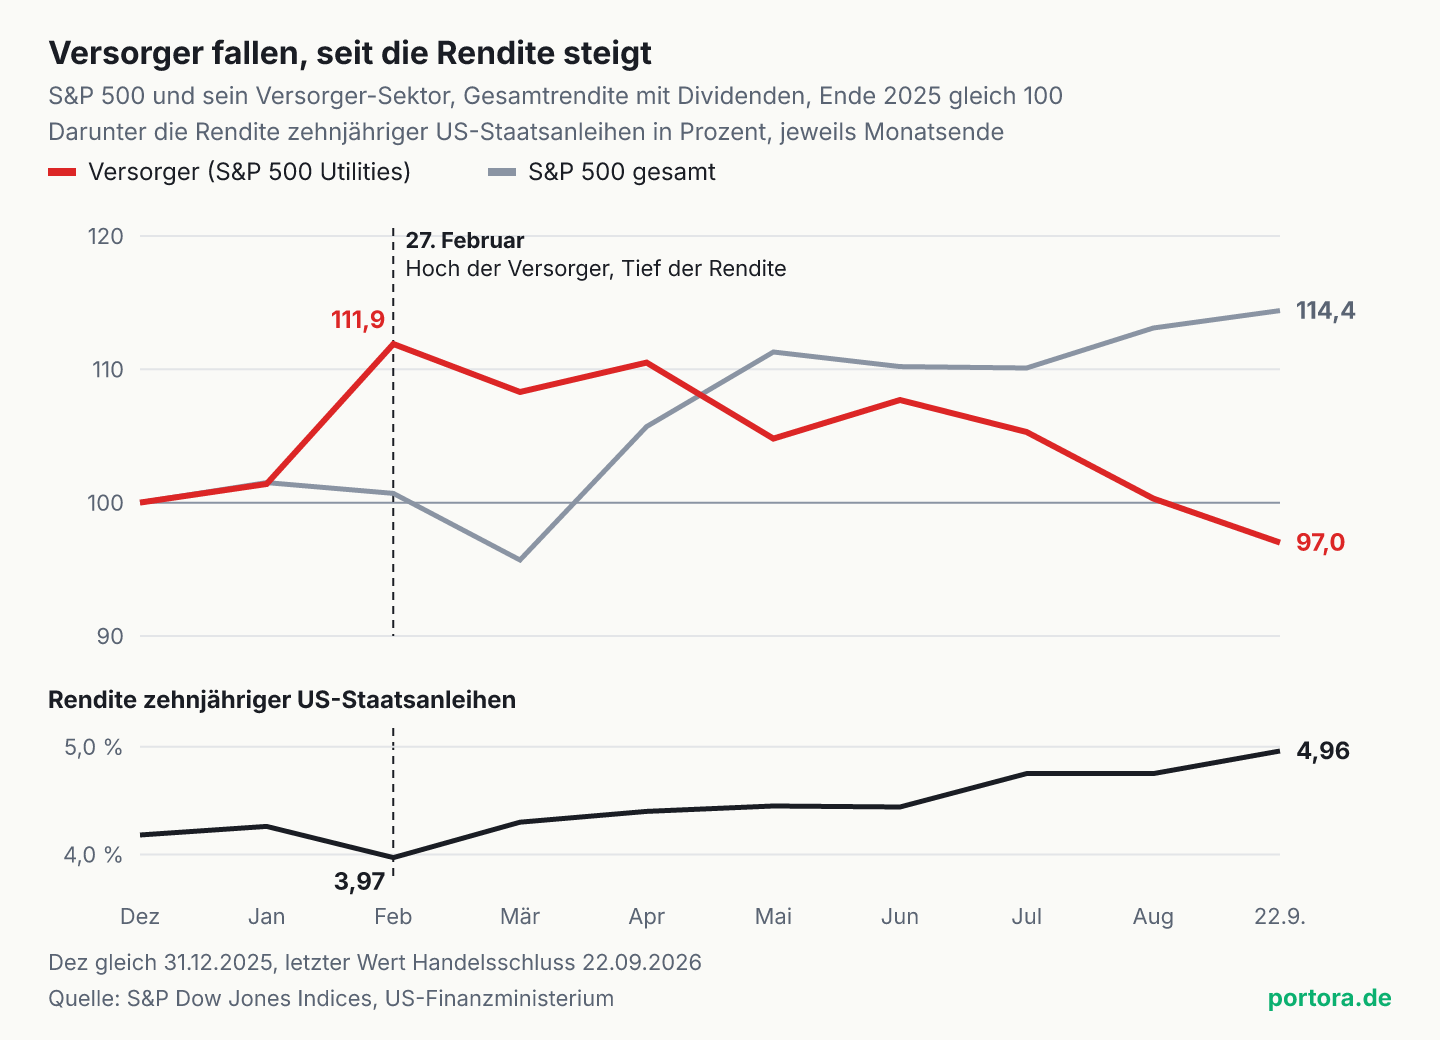
Stand 23. September 2026. Rechenzentren brauchen jedes Jahr mehr Strom, und trotzdem haben die Versorger im US-Aktienindex S&P 500 seit dem 27. Februar 13,3 Prozent verloren, Dividenden eingerechnet. Der Gesamtindex legte im selben Zeitraum 13,6 Prozent zu, und die Rendite zehnjähriger US-Staatsanleihen stieg von 3,97 auf 4,96 Prozent. Ein Teil der Erklärung steckt im Tarifbescheid. Ein regulierter Versorger zahlt den höheren Zins auf neue Kredite sofort, den Preis für seinen Strom darf er erst nach einem Verfahren anheben, das oft ein Jahr dauert.
Die Lage in Zahlen
Quelle: S&P Dow Jones Indices, US-Finanzministerium, Edison Electric Institute
Die wichtigsten Zahlen auf einen Blick
Indexwerte als Gesamtrendite mit Dividenden. Renditen nach den Tageswerten des US-Finanzministeriums. Jahresmittel eigene Rechnung aus den Tageswerten.
| Zahl | Bedeutung | Stand |
|---|---|---|
| 1.603 → 1.390 Punkte | S&P 500 Utilities, Jahreshoch und letzter Schlusswert | 27.02. und 22.09.2026 |
| −3,0 % | Versorger seit Jahresbeginn (S&P 500 gesamt +14,4 %) | 22.09.2026 |
| −10,0 % | Versorger seit dem 30. Juni (S&P 500 gesamt +3,8 %) | 22.09.2026 |
| +8,3 % | Versorger im ersten Quartal 2026 (S&P 500 gesamt −4,3 %) | 31.03.2026 |
| 3,97 % und 4,96 % | Zehnjährige US-Rendite am 27.02. und am 22.09. | 2026 |
| 1,45 % → 3,96 % | Zehnjährige US-Rendite, Jahresmittel 2021 und 2023 | eigene Rechnung |
| 9,38 % → 9,60 % | Genehmigte Eigenkapitalrendite der US-Stromversorger, 2021 und 2023 | RRA |
| rund 9,7 % | Mittlere genehmigte Eigenkapitalrendite 2026 | April 2026 |
| rund 50 % | Eigenkapital an der genehmigten Kapitalbasis, der Rest ist Kredit | 2023 und 1. Hj. 2024 |
| 10 bis 12 Monate | Übliche Dauer eines Tarifverfahrens in Indiana | Regulierer Indiana |
| 204,1 und 238,8 Mrd. $ | Investitionen der US-Stromversorger 2025 und Plan 2026 | Mai 2026 |
| 4,4 % → 6,7 bis 12 % | Anteil der Rechenzentren am US-Stromverbrauch 2023 und 2028 | Dezember 2024 |
| 2,39 % und 5,29 % | Versorger im MSCI World und im MSCI World High Dividend Yield | 31.08.2026 |
| 5,07 % und rund 7,23 % | Eigenkapitalzins der Bundesnetzagentur für Bestandsanlagen und für Neuinvestitionen (Beispiel 2023) | 24.01.2024 |
Quelle: S&P Dow Jones Indices, US-Finanzministerium, Regulatory Research Associates, Indiana Utility Regulatory Commission, Edison Electric Institute, Lawrence Berkeley National Laboratory, MSCI, Bundesnetzagentur
Die These vom Strom-Gewinner
Wer ein Rechenzentrum baut, braucht zuerst einen Netzanschluss. Das Lawrence Berkeley National Laboratory hat für das US-Energieministerium ausgerechnet, dass Rechenzentren 2023 rund 4,4 Prozent des amerikanischen Stroms verbraucht haben. Für 2028 erwartet es einen Anteil zwischen 6,7 und 12 Prozent. Die US-Energiestatistikbehörde EIA rechnet für 2026 mit knapp 2 Prozent mehr Stromabsatz im ganzen Land und nennt die Rechenzentren ausdrücklich als Treiber im Gewerbe. Die Versorger bauen entsprechend. Nach Angaben ihres Branchenverbands Edison Electric Institute investierten die privaten US-Stromversorger 2025 rund 204,1 Milliarden Dollar, für 2026 sind 238,8 Milliarden geplant, 17 Prozent mehr.
Aus diesen Zahlen entstand eine einfache These. Mehr Strom heißt mehr Umsatz, mehr Leitungen heißen mehr Kapital, auf das eine Rendite verdient wird, also sind Versorger die Gewinner des Rechenzentrum-Booms, und zwar ohne das Risiko, das in einer Chip-Aktie steckt. Anfang des Jahres sah es genau so aus. Im ersten Quartal 2026 stieg der Versorger-Sektor im S&P 500 um 8,3 Prozent, Dividenden eingerechnet, während der Gesamtindex 4,3 Prozent verlor. Ende Februar lag der Sektor fast 12 Prozent über seinem Stand zum Jahreswechsel.
Seitdem läuft es andersherum. Vom Jahreshoch am 27. Februar bis zum Handelsschluss am 22. September verlor der Sektor 13,3 Prozent, und der Schlusswert vom 22. September war der tiefste des Jahres. Allein seit dem 30. Juni sind es rund 10 Prozent, während der S&P 500 in derselben Zeit 3,8 Prozent zulegte. Am 23. September, als die zehnjährige Rendite über fünf Prozent sprang, waren die Versorger im Handelsverlauf erneut der schwächste Sektor. Der Strombedarf der Rechenzentren ist in dieser Zeit nicht gesunken. Gestiegen ist etwas anderes.
Zwei Kurven und ein gemeinsamer Wendepunkt
Der Chart legt den Versorger-Sektor neben den Gesamtindex und darunter die Rendite zehnjähriger US-Staatsanleihen. Der Tag, an dem die Versorger ihr Jahreshoch erreichten, ist derselbe Tag, an dem diese Rendite ihr Jahrestief hatte, der 27. Februar mit 3,97 Prozent. Danach stieg die Rendite in Stufen, auf 4,44 Prozent Ende Juni, 4,75 Prozent Ende August und 4,96 Prozent am 22. September. Die Versorger fielen im selben Takt, mit einer Erholung im Juni und einem steileren Abschnitt ab August, als die Rendite den größten Sprung machte.
Ein gemeinsamer Wendepunkt beweist noch keinen Zusammenhang. Im Frühjahr spielten auch andere Dinge hinein, allen voran die Frage, wie viel Erwartung an den Strombedarf schon im Kurs stand. Der Gesamtindex zeigt aber, was eine reine Stimmungswende nicht erklärt. Der S&P 500 hat die höheren Renditen gut verkraftet und liegt 13,6 Prozent über seinem Februar-Stand. Ausgerechnet der Sektor mit der vermeintlich sichersten Nachfrage hat verloren.
Wie ein regulierter Versorger Geld verdient
Ein Stromnetz ist ein natürliches Monopol, niemand baut eine zweite Leitung neben die erste. Deshalb setzt in den USA eine Behörde des Bundesstaats fest, welchen Preis der Versorger verlangen darf. Grundlage ist das Kapital, das er in Leitungen, Umspannwerke und Kraftwerke gesteckt hat. Darauf darf er einen Gewinn verdienen, die sogenannte erlaubte Eigenkapitalrendite, also den Prozentsatz, den die Behörde ihm auf das Geld seiner Aktionäre zugesteht. Für den Teil, der mit Krediten bezahlt wurde, darf er die Zinsen weiterreichen, die er tatsächlich zahlt. Beides zusammen, Gewinn plus Zinsen plus die laufenden Kosten, ergibt den Strompreis im Tarif.
Neu festgelegt wird das in einem Tarifverfahren. Der Versorger beantragt, die Behörde prüft, Verbraucherverbände widersprechen, am Ende steht ein Bescheid. Die Aufsicht in Indiana schreibt, ein solches Verfahren dauere üblicherweise zehn bis zwölf Monate vom Antrag bis zur Entscheidung, und vorher muss der Versorger den Antrag erst vorbereiten. Bis der nächste Bescheid kommt, gilt der alte Tarif. Der Branchendienst Regulatory Research Associates, der diese Verfahren seit Jahrzehnten auswertet, hält selbst fest, dass die genehmigten Renditen den Zinsen nachlaufen können, vor allem wenn die Zinsen steigen.
Eine Rechnung macht das greifbar. Ein Versorger baut für eine Milliarde Dollar neue Leitungen. Rund die Hälfte finanziert er mit Eigenkapital, das entspricht dem Mittel der Tarifbescheide, die andere Hälfte mit Krediten. Bei einer erlaubten Eigenkapitalrendite von 9,7 Prozent darf er auf seine 500 Millionen Eigenkapital rund 48,5 Millionen Dollar Gewinn im Jahr verdienen. Steigt der Zins für die 500 Millionen Kredit um einen Prozentpunkt, zahlt er fünf Millionen Dollar mehr im Jahr, und zwar ab dem ersten Tag. Solange der Tarif die höheren Zinsen noch nicht enthält, fehlt dieses Geld im Gewinn, rund ein Zehntel dessen, was die Investition bringen sollte.
Der genehmigte Gewinnsatz bewegt sich kaum
Die Kreditzinsen sind nur die eine Hälfte. Die andere ist der Gewinnsatz selbst, und an ihm zeigt sich die Verzögerung am deutlichsten. Im Jahr 2021 lag die zehnjährige US-Rendite im Mittel bei 1,45 Prozent, im Jahr 2023 bei 3,96 Prozent, also 2,51 Prozentpunkte höher. Die durchschnittliche Eigenkapitalrendite, die die Behörden den Stromversorgern in ihren Bescheiden genehmigten, stieg im selben Zeitraum von 9,38 auf 9,60 Prozent. Das sind 0,22 Prozentpunkte. Im ersten Halbjahr 2024 lag sie bei 9,68 Prozent, für 2026 nennt eine Auswertung der Bescheide einen Mittelwert von rund 9,7 Prozent.
Für einen Aktionär ist der Abstand zur Staatsanleihe die eigentliche Größe. Wer eine Versorger-Aktie hält, trägt das Risiko eines einzelnen Unternehmens, wer eine Staatsanleihe hält, trägt es nicht. Im Jahr 2021 lag die genehmigte Rendite rund 7,9 Prozentpunkte über der zehnjährigen Anleihe, 2023 noch 5,6 Prozentpunkte. Am 22. September waren es mit 9,7 gegen 4,96 Prozent noch rund 4,7 Prozentpunkte. Der Aufschlag für das Risiko ist also geschrumpft, ohne dass ein Versorger dafür etwas getan hätte. Genau das bewertet der Aktienkurs neu, wenn die Rendite steigt, lange bevor sich im Gewinn etwas zeigt.
Dass die Behörden so langsam nachziehen, hat Gründe, die nicht nur Trägheit sind. Ein genehmigter Gewinnsatz gilt oft für mehrere Jahre, er soll Investitionen planbar machen, und jede Erhöhung landet direkt auf der Stromrechnung der Haushalte. Eine Behörde, die dem Zins Monat für Monat folgt, würde auch die Strompreise Monat für Monat bewegen. Die Stabilität ist gewollt. Sie hat nur einen Preis, und den trägt in einer Phase steigender Zinsen der Aktionär.
Warum mehr Strombedarf die Lücke größer macht
Ein Versorger, der nichts baut, spürt den höheren Zins nur langsam. Seine alten Kredite laufen zu alten Konditionen weiter, erst bei jeder Refinanzierung rückt der neue Zins nach, so wie beim Zinsaufwand des US-Staats, der dem Marktzins um anderthalb Punkte hinterherläuft. Ein Versorger, der für Rechenzentren baut, holt sich dagegen jedes Jahr frisches Geld zum aktuellen Zins. Je mehr er baut, desto größer ist der Teil seines Kapitals, der schon den neuen Zins kostet und noch den alten Tarif verdient.
Die Größenordnung lässt sich aus den Zahlen des Branchenverbands abschätzen. Werden die für 2026 geplanten 238,8 Milliarden Dollar zur Hälfte mit Krediten bezahlt, kostet jeder Prozentpunkt Zins die Branche rund 1,2 Milliarden Dollar im Jahr, allein auf das Geld dieses einen Jahres. Das ist ein Überschlag, denn ein Teil der Investitionen wird aus dem laufenden Geschäft bezahlt und nicht jeder Kredit wird zum Zins der zehnjährigen Staatsanleihe aufgenommen, aber die Richtung stimmt. Der Branchenverband rechnet bis 2030 mit Investitionen von 1,4 Billionen Dollar, der Betrag wächst also Jahr für Jahr.
Die andere Hälfte der Investitionen soll mit Eigenkapital bezahlt werden. Wenn ein Versorger dafür neue Aktien ausgibt, bekommt er für jede Aktie weniger Geld, je tiefer der Kurs steht, und muss mehr Aktien ausgeben, um dieselbe Summe einzusammeln. Der Gewinn aus dem neuen Kapital verteilt sich dann auf mehr Anteile. Der Strombedarf, der die These tragen sollte, verstärkt damit in einer Phase steigender Zinsen genau den Mechanismus, der gegen den Kurs arbeitet.
Die Dividende konkurriert mit der Staatsanleihe
Versorger-Aktien werden oft wegen ihrer Dividende gekauft. Der größte Fonds auf den Versorger-Sektor im S&P 500 zahlte über die letzten zwölf Monate rund drei Prozent seines Kurses aus. Ende Februar zahlte eine zehnjährige US-Staatsanleihe 3,97 Prozent, am 22. September 4,96 Prozent, ohne das Risiko eines einzelnen Unternehmens. Wer vor allem die laufende Ausschüttung sucht, findet sie heute an einer anderen Stelle billiger als vor sieben Monaten.
Dahinter steckt dieselbe Rechnung, die jede Anleihe trifft. Ein Wertpapier, das über viele Jahre gleichmäßige Zahlungen verspricht, verliert an Wert, wenn der Zins für neue Papiere steigt, und zwar umso mehr, je weiter die Zahlungen in der Zukunft liegen. Wie groß dieser Effekt bei Anleihen je nach Laufzeit ausfällt, steht in der Analyse, warum wer eine Anleihe schon hat, bei steigender Rendite Geld verliert. Ein Versorger mit planbaren Ausschüttungen verhält sich in dieser Hinsicht ähnlich wie eine lange Anleihe, nur ohne festen Rückzahlungstag.
In Deutschland hat die Behörde dieselbe Lücke zweimal verkleinert
Deutsche Stromnetze werden nach einem ähnlichen Prinzip bezahlt, und wie die erlaubte Rendite dort entsteht und warum sie nicht vom Eigentümer abhängt, steht in der Analyse wem Deutschlands Stromnetze gehören. Hier zählt eine Einzelheit. Die Bundesnetzagentur leitet den Eigenkapitalzins aus dem Durchschnitt der Renditen deutscher Anleihen über die letzten zehn Jahre ab, plus einem Zuschlag für das Risiko. Im Oktober 2021 legte sie auf dieser Basis für die Jahre ab 2023 bei Gas und ab 2024 bei Strom 5,07 Prozent vor Körperschaftsteuer für neue Anlagen fest. Der risikolose Zins in dieser Rechnung betrug 0,74 Prozent, denn der Zehnjahresdurchschnitt bestand damals fast nur aus Jahren mit Nullzins.
Kurz danach stiegen die Zinsen, und ein Durchschnitt über zehn Jahre bewegt sich nur langsam mit. Im Januar 2024 hat die Bundesnetzagentur deshalb für neue Investitionen umgestellt. Deren Eigenkapitalzins ergibt sich seitdem jedes Jahr neu aus der aktuellen Umlaufrendite plus einem festen Zuschlag von drei Prozent. Für 2023 hätte das rund 7,23 Prozent ergeben. Für die bestehenden Anlagen blieb es bei 5,07 Prozent. Im August 2026 hat die Behörde für die Gasnetze ab 2028 einen Entwurf vorgelegt, der den Zeitraum für den risikolosen Zins von zehn auf fünf Jahre verkürzt, und begründet das ausdrücklich mit der Zinswende von 2022.
Die deutsche Behörde hat damit dieselbe Mechanik wie in den USA sichtbar nachjustiert. Sie hat anerkannt, dass ein Netzbetreiber, der heute baut, heute finanzieren muss und mit einem Zins aus der Nullzinszeit nicht auskommt. Für einen Anleger heißt das nicht, dass deutsche Netzbetreiber gegen Zinsen geschützt wären. Es heißt nur, dass die Verzögerung eine Regel ist, die eine Behörde festlegt, und dass sie sich ändern lässt.
Wo die Rechnung nicht gilt
Nicht jeder Wert im Versorger-Sektor ist ein regulierter Netzbetreiber. Constellation Energy, mit gut sechs Prozent einer der größten Werte im Sektorindex, betreibt vor allem Kraftwerke und verkauft Strom zu Marktpreisen und über lange Lieferverträge, unter anderem an Betreiber von Rechenzentren. Für solche Erzeuger gilt die Tarif-Verzögerung nicht, dort zählt der Strompreis am Markt. Der Sektor ist also eine Mischung, und die Rechnung in diesem Artikel beschreibt den regulierten Teil, der den größten Teil des Index ausmacht.
Auch im regulierten Teil gibt es schnellere Wege. Für Übertragungsnetze zwischen den Bundesstaaten erlaubt die Bundesbehörde FERC Formeltarife, die jedes Jahr an die tatsächlichen Kosten angepasst werden, ohne neues Verfahren. Viele Bundesstaaten kennen Zuschläge, mit denen bestimmte Kosten außerhalb eines Tarifverfahrens weitergereicht werden, und manche lassen Tarife auf ein vorausgeschätztes Jahr rechnen statt auf ein vergangenes. Wie groß die Verzögerung ist, hängt deshalb vom Bundesstaat und von der Art der Anlage ab. Die zehn bis zwölf Monate aus Indiana sind ein Beispiel und kein Durchschnitt für das ganze Land.
Schließlich erklärt der Zins nicht den ganzen Rückgang. Ein Teil davon ist der Abbau einer Erwartung, die im Februar hoch im Kurs stand, denn nach 8,3 Prozent Plus im ersten Quartal war der Sektor kein vergessener Winkel des Marktes mehr. Wie viel von den 13,3 Prozent auf die Zinsen entfällt und wie viel auf eine abkühlende Begeisterung, lässt sich aus den Kursen nicht sauber trennen. Die Mechanik oben zeigt, warum der Zins zu den Gründen gehört, nicht, dass er der einzige ist.
Was für die Versorger spricht
Die Verzögerung hebt sich über die Zeit auf. Die Behörden haben die genehmigten Renditen seit 2021 erhöht, wenn auch langsam, und ein Tarifverfahren, das 2026 beantragt wird, rechnet mit den Zinsen von 2026. Wer die Aktie über viele Jahre hält, bekommt den höheren Satz irgendwann auch. Dazu kommt, dass das Kapital, auf das die Rendite verdient wird, mit jeder gebauten Leitung wächst. Bei Investitionen, die 2026 um 17 Prozent steigen sollen, wächst die Grundlage des Gewinns deutlich schneller als in den Jahren zuvor.
Die Verzögerung wirkt auch in die andere Richtung. Fallen die Zinsen, bleibt der genehmigte Gewinnsatz eine Weile auf dem höheren Stand, und der Versorger verdient mehr als seine Finanzierung kostet. Wer die Versorger im Februar für teuer hielt, sieht in den 13,3 Prozent vor allem eine Korrektur, wer sie für sicher hielt, einen Verlust. Beides ist mit denselben Zahlen vereinbar.
Was das für Anleger heißt
In einem Welt-ETF auf den MSCI World machen Versorger 2,39 Prozent aus, Stand Ende August. Im MSCI World High Dividend Yield, der Grundlage vieler Dividenden-ETFs, sind es 5,29 Prozent, im FTSE All-World High Dividend Yield 5,12 Prozent gegenüber 2,55 Prozent im breiten FTSE All-World. Ein Dividenden-Index enthält also rund doppelt so viele Versorger wie ein Welt-Index. Viele Anleger halten einen solchen Fonds als ruhigeren Teil neben dem Welt-ETF. Dieser Teil reagiert auf steigende Zinsen empfindlicher, als der Name vermuten lässt, und zwar gerade wegen der Unternehmen, die als besonders stabil gelten.
Ein Urteil über einen Fonds oder eine Aktie folgt aus diesen Zahlen nicht. Steigende Zinsen können die Versorger weiter belasten, fallende Zinsen würden die Verzögerung zu ihren Gunsten drehen, und der Strombedarf der Rechenzentren bleibt ein echter Grund für wachsende Gewinne. Was sich ändert, ist die Frage, die man an den ruhigen Teil des Depots stellt. Nicht nur, wie hoch die Ausschüttung ist, sondern auch, wovon sie abhängt. Ob die Behörden in den USA nachziehen, zeigen die nächsten Tarifbescheide, und in Deutschland der Entwurf für die Stromnetze, der auf den für die Gasnetze folgen soll.
Quellen
- S&P 500 Utilities (Sector), Indexwerte und Wertentwicklung
- S&P 500, Indexwerte und Wertentwicklung
- Daily Treasury Par Yield Curve Rates 2026
- Major energy rate case decisions in the US, January-June 2024
- Major energy rate case decisions in the US, January-June 2022
- Rate Case Overview and Process
- Capital Expenditures and Grid Investment
- DOE Releases New Report Evaluating Increase in Electricity Demand from Data Centers
- Short-Term Energy Outlook, September 2026
- Staff Guidance on Formula Rate Updates
- Commissioners Desk Reference Manual, Ratemaking Fundamentals and Principles
- Bundesnetzagentur legt Eigenkapitalzinssätze für Strom- und Gasnetze fest
- Eigenkapitalverzinsung für Neuinvestitionen
- Festlegungsentwurf WACC-Rate Gas für die fünfte Regulierungsperiode
- MSCI World Index, Factsheet August 2026
- MSCI World High Dividend Yield Index, Factsheet August 2026
- FTSE All-World High Dividend Yield Index, Factsheet
- Utilities U.S. Outlook
- Utilities Select Sector SPDR Fund (XLU), Kennzahlen
Zur Entstehung dieses Artikels
Dieser Beitrag wurde auf Basis der oben verlinkten Quellen mit KI-Unterstützung erstellt und vor Veröffentlichung redaktionell geprüft. Die Indexwerte stammen von S&P Dow Jones Indices als Gesamtrendite mit Dividenden bis zum Handelsschluss am 22. September 2026, die Renditen aus der täglichen Zinskurve des US-Finanzministeriums. Die Jahresmittel 2021 und 2023 sind eigene Rechnung aus den Tageswerten. Die genehmigten Eigenkapitalrenditen stammen aus den Halbjahresauswertungen von Regulatory Research Associates für 2021 bis 2024, der Wert für 2026 aus einer Branchenauswertung vom April 2026.
Stand der Einordnung: 23. September 2026.
Belastbarkeit einzelner Werte: Die Rechnung für eine Milliarde Dollar und der Überschlag für die ganze Branche sind vereinfachte Beispiele und keine Prognose, sie unterstellen eine hälftige Finanzierung mit Krediten und einen Zinsanstieg um einen Prozentpunkt auf neues Geld. Die Dividendenrendite des Sektors ist ein gerundeter Wert aus Marktdaten. Wie viel des Kursrückgangs auf die Zinsen entfällt, lässt sich aus den Kursen nicht abgrenzen.
Versionshistorie: Erste Veröffentlichung am 23. September 2026.
Hinweis: Dieser Beitrag ist eine journalistische Analyse und Einordnung zu allgemeinen wirtschaftlichen Zusammenhängen. Er stellt keine Anlageberatung und keine Anlage- oder Anlagestrategieempfehlung im Sinne der Marktmissbrauchsverordnung (EU) 596/2014 dar, ist keine Aufforderung zum Kauf oder Verkauf von Finanzinstrumenten und ersetzt keine individuelle Beratung. Genannte Wertpapiere, Indizes oder Anlageklassen dienen ausschließlich der Veranschaulichung. Jede Anlageentscheidung liegt in eigener Verantwortung.
Portora kennenlernen
Wenn dich Einordnung im Alltag interessiert, liest Portora deine eigenen Zahlen genauso ruhig.
Hier ordnen wir wirtschaftspolitische Entwicklungen sachlich ein. Im Cockpit siehst du, wie sie auf deine eigene Situation wirken.