
Markt & Investieren
Von 703 überlebenden Welt-Aktienfonds in Euro schlugen nur 26 den Index
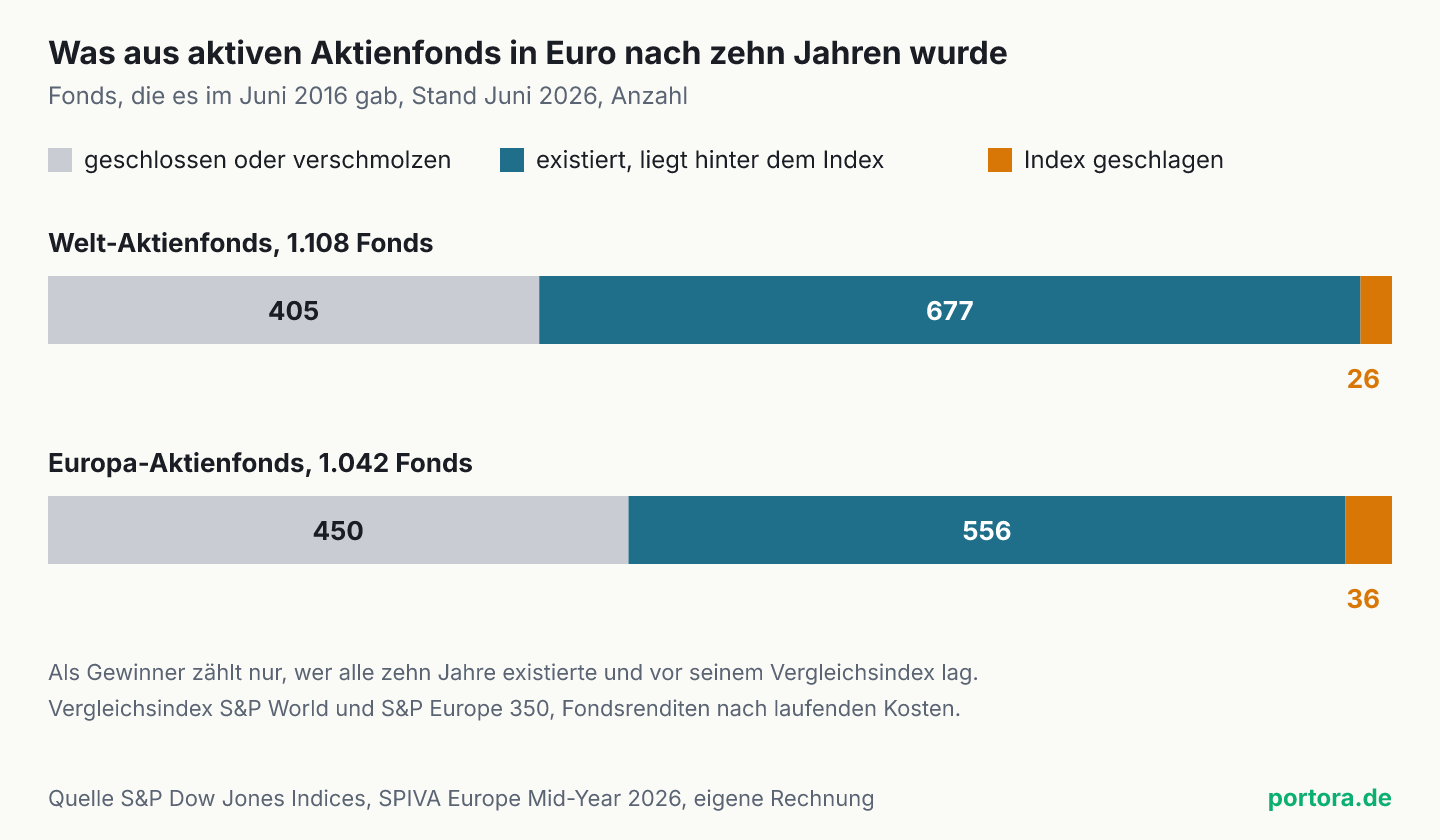
S&P Dow Jones Indices zählt im neuen SPIVA-Bericht für Europa, dass über zehn Jahre nur gut 2 von 100 aktiven Welt-Aktienfonds in Euro den Markt geschlagen haben. Der Bericht erschien am 13. Oktober und reicht bis Ende Juni 2026. Gegen solche Zahlen steht ein bekannter Einwand. Die Statistik zähle die Fonds mit, die unterwegs geschlossen wurden, und mache die aktiven Fonds damit schlechter, als sie sind. Der Bericht liefert selbst die Zahlen, um das nachzurechnen. Von 1.108 Welt-Aktienfonds aus dem Jahr 2016 existieren noch 703, und davon haben 26 den Index geschlagen. Ohne die geschlossenen Fonds sind es also knapp 4 von 100. Größer ist eine andere Zahl. Für den Käufer von 2016 war es etwa fünfzehnmal wahrscheinlicher, dass sein Fonds verschwindet, als dass er vorne liegt.
Welt-Aktienfonds in Euro über zehn Jahre
Quelle: S&P Dow Jones Indices, SPIVA Europe Scorecard Mid-Year 2026, Daten bis 30.06.2026; eigene Rechnung
Die wichtigsten Zahlen auf einen Blick
| Zahl | Bedeutung |
|---|---|
| 13. Oktober 2026 | Erscheinen des SPIVA-Berichts Europa zum ersten Halbjahr, Daten bis 30. Juni 2026 |
| 94 % | alle aktiven Aktienfonds in der Auswertung hinter ihrem Vergleichsindex, zehn Jahre |
| 97,65 % | Welt-Aktienfonds in Euro hinter dem S&P World, zehn Jahre |
| 1.108 / 703 / 405 | Welt-Aktienfonds in Euro im Juni 2016, davon im Juni 2026 noch vorhanden, davon aufgelöst oder verschmolzen |
| 26 | Welt-Aktienfonds, die den Index über zehn Jahre geschlagen haben, alle unter den Überlebenden |
| 96,3 % | Anteil der überlebenden Welt-Aktienfonds hinter dem Index, eigene Rechnung |
| 96,55 % | Europa-Aktienfonds in Euro hinter dem S&P Europe 350, zehn Jahre |
| 1.042 / 592 / 36 | Europa-Aktienfonds im Juni 2016, davon noch vorhanden, davon vor dem Index |
| 9,15 % / 9,99 % / 13,31 % | Welt-Aktienfonds im Jahr, gleich gewichtet, nach Vermögen gewichtet, S&P World in Euro, zehn Jahre |
| 7,04 % / 7,41 % / 10,44 % | dasselbe für Europa-Aktienfonds gegen den S&P Europe 350 |
| 65,26 % | Welt-Aktienfonds hinter dem Index im ersten Halbjahr 2026 |
| 32,61 % / 87,70 % | Schwellenländer-Aktienfonds in Euro hinter dem Index, Halbjahr und zehn Jahre |
| 98,44 % / 62,19 % | Welt-Aktienfonds hinter dem Index und Überlebensquote über zehn Jahre im Bericht zum Jahresende 2025 |
| 20. Mai 2020 | Start des S&P World in Euro, davor zurückgerechnet |
Der Einwand gegen die Neun-von-zehn-Zahl
Die Zahl kommt zweimal im Jahr, und sie fällt fast immer gleich aus. S&P Dow Jones Indices vergleicht in seinen SPIVA-Berichten (S&P Indices Versus Active) aktiv verwaltete Fonds mit einem passenden Index und zählt, wie viele dahinter liegen. Am 13. Oktober 2026 erschien der Bericht für die in Europa aufgelegten Fonds, mit Daten bis Ende Juni. Über zehn Jahre lagen 94 Prozent aller aktiven Aktienfonds in der Auswertung hinter ihrem Vergleichsindex. Bei den Welt-Aktienfonds in Euro, der größten Gruppe nach Zahl der Fonds und nach Vermögen, waren es 97,65 Prozent. Neun von zehn ist hier also noch freundlich gerundet.
Gegen solche Zahlen gibt es einen Einwand, der in Diskussionen über aktive Fonds regelmäßig auftaucht. Die Statistik zähle Fonds mit, die es gar nicht mehr gibt. Ein Fonds, der nach einigen schwachen Jahren aufgelöst oder in einen anderen verschmolzen wurde, stehe in der Bilanz als Verlierer, obwohl ihn heute niemand mehr kaufen kann. Wer nur die Fonds betrachte, die heute im Angebot sind, sehe ein freundlicheres Bild. Dazu kommt ein zweiter Einwand. Die Statistik zählt Fonds und nicht Geld, ein kleiner Nischenfonds wiegt darin so viel wie ein Fonds mit Milliarden.
Beide Einwände klingen nach Haarspalterei, und beide lassen sich prüfen, weil der Bericht die nötigen Zahlen selbst ausweist. Er nennt für jede Gruppe, wie viele Fonds es am Anfang des Zeitraums gab und welcher Anteil bis zum Ende überlebt hat. Und er rechnet die durchschnittliche Rendite zweimal, einmal mit jedem Fonds gleich gewichtet und einmal nach dem Geld, das in ihm liegt. Diese Tabellen stehen weiter hinten im Bericht und werden selten zitiert, dabei beantworten sie genau die Frage, an der sich der Streit festhält.
Was von 1.108 Fonds übrig blieb
Die Rechnung beginnt mit der Zahl der Fonds. Im Juni 2016 gab es 1.108 aktiv verwaltete Welt-Aktienfonds in Euro, die der Bericht erfasst. Zehn Jahre später existierten davon noch 63,45 Prozent, also 703 Fonds. Die übrigen 405 Fonds wurden aufgelöst oder in einen anderen Fonds verschmolzen. Der Bericht zählt einen Fonds nur dann als Gewinner, wenn er den ganzen Zeitraum überlebt hat und am Ende vor dem S&P World liegt, seinem Vergleichsindex. Alle anderen gelten als unterlegen, die geschlossenen eingeschlossen.
Aus der Quote von 97,65 Prozent folgt, dass 2,35 Prozent der Fonds den Index geschlagen haben. Bei 1.108 Fonds sind das 26 Fonds. Weil ein geschlossener Fonds nie als Gewinner zählt, stehen alle 26 unter den 703 Überlebenden. Lässt man die 405 geschlossenen Fonds weg, wie es der Einwand verlangt, lautet die Rechnung also 26 von 703. Das sind 3,7 Prozent. Der Anteil der Fonds hinter dem Index sinkt dadurch von 97,65 auf 96,3 Prozent.
Der Einwand trifft also etwas Echtes, nur ist es klein. Von 100 Fonds, die die zehn Jahre durchgehalten haben, lagen 96 hinter dem Index. Bei den Europa-Aktienfonds in Euro sieht es ähnlich aus. Von 1.042 Fonds überlebten 592 Fonds. 36 davon schlugen den S&P Europe 350. Unter den Überlebenden sind das 6 von 100 Fonds. Über alle Fonds gerechnet sind es gut 3 von 100. Die Zahlen in der Grafik sind aus den Quoten des Berichts zurückgerechnet und auf ganze Fonds gerundet.
Bemerkenswerter als die kleine Verschiebung ist die Größe des grauen Blocks. Gut ein Drittel der Welt-Aktienfonds und mehr als vier von zehn Europa-Aktienfonds aus dem Jahr 2016 gibt es nicht mehr. Was eine Rangliste von heute nicht zeigen kann, sind die 405 Welt-Aktienfonds, die es seit 2016 nicht mehr gibt. Wer damals einen Fonds kaufte, wusste nicht, ob seiner zu den Überlebenden gehören würde, und genau diese Unsicherheit fehlt in jeder Auswahl, die erst am Ende gebildet wird.
Wie viele aktive Fonds schlagen den Markt?
Über zehn Jahre schlagen nur wenige aktive Fonds den Markt, bei den Welt-Aktienfonds in Euro waren es bis Juni 2026 gut 2 von 100, bei den Europa-Aktienfonds gut 3 von 100. Die Antwort hängt allerdings stark am Zeitraum. Im ersten Halbjahr 2026 lagen 65,26 Prozent der Welt-Aktienfonds hinter dem Index, über ein Jahr 72,21 Prozent. Über drei Jahre waren es 89,29 Prozent und über fünf Jahre 94,53 Prozent.
Bei deutschen Aktienfonds lag im Halbjahr sogar weniger als die Hälfte hinten, nämlich 48,31 Prozent. Über zehn Jahre waren es auch dort 95,70 Prozent. Über ein halbes Jahr entscheidet viel Zufall darüber, welcher Fonds gerade die richtigen Aktien hält. Über zehn Jahre summieren sich die Kosten, die jedes Jahr anfallen, während der Vorsprung aus einer guten Phase nicht von selbst bleibt.
Wer die Frage stellt, bekommt deshalb je nach Zeitraum eine andere Antwort, und beide stimmen. Für ein Jahr liegt gut jeder vierte Welt-Aktienfonds vorne, für zehn Jahre etwa jeder vierzigste. Für eine Geldanlage, die über Jahrzehnte laufen soll, ist die lange Zahl die passende.
Fonds zählen oder Geld zählen
Der zweite Einwand betrifft die Gewichtung. Die Quote von 97,65 Prozent zählt jeden Fonds einmal, egal wie viel Geld er verwaltet. Der Bericht rechnet deshalb zusätzlich die durchschnittliche Rendite, einmal mit jedem Fonds gleich gewichtet und einmal nach dem Fondsvermögen gewichtet. Die zweite Zahl beschreibt, was der durchschnittliche angelegte Euro in dieser Gruppe verdient hat.
Über die zehn Jahre bis Juni 2026 brachte der gleich gewichtete Durchschnitt der Welt-Aktienfonds 9,15 Prozent im Jahr, der nach Vermögen gewichtete 9,99 Prozent. Der S&P World kam in Euro auf 13,31 Prozent im Jahr. Die großen Fonds waren im Schnitt also etwas besser als die kleinen, und trotzdem fehlten dem durchschnittlichen Euro 3,32 Prozentpunkte im Jahr. Alle Fondszahlen sind nach den laufenden Kosten gerechnet.
Auf 10.000 Euro über zehn Jahre wird der Abstand greifbar. Mit 13,31 Prozent im Jahr werden daraus rund 34.900 Euro, mit 9,99 Prozent rund 25.900 Euro. Der Unterschied liegt bei rund 9.000 Euro, fast so viel wie der Einsatz selbst. Dass drei Prozentpunkte im Jahr so viel ausmachen, liegt am Zinseszins, der Abstand wächst mit jedem Jahr, weil auch die Erträge der Vorjahre weiter mitwachsen.
Bei den Europa-Aktienfonds ist das Bild dasselbe. Gleich gewichtet kamen sie auf 7,04 Prozent im Jahr, nach Vermögen auf 7,41 Prozent, der S&P Europe 350 auf 10,44 Prozent. Geld zu zählen statt Fonds verbessert das Bild bei den Welt-Aktienfonds um 0,84 Prozentpunkte im Jahr. Der Abstand zum Index bleibt fast viermal so groß.
Was in den Zahlen nicht drinsteckt
Die Fondsrenditen im Bericht sind nach laufenden Kosten gerechnet, aber ohne Ausgabeaufschlag. Den zahlt, wer einen aktiven Fonds über die Fondsgesellschaft kauft, bei Aktienfonds oft bis zu 5 Prozent einmalig, wie es der Beitrag zum Kaufweg eines aktiven Fonds an einem Beispiel durchrechnet. Viele Vermittler geben darauf Rabatt, und über die Börse fällt er nicht an. Für alle, die ihn zahlen, ist der Abstand zum Index größer als in der Tabelle.
Auf der anderen Seite ist der Index kein Produkt. Er hat keine Kosten, ein Indexfonds dagegen schon. Wie klein dieser Abstand bei einem großen Welt-ETF ausfallen kann, zeigt ein Vergleich von ausgewiesener Gebühr und gemessenem Rückstand. Dort lag der Rückstand über fünf Jahre bei 0,01 Prozentpunkten im Jahr. Gegen 3,32 Prozentpunkte fällt das kaum ins Gewicht.
Eine dritte Einschränkung steht im Kleingedruckten. Den S&P World in Euro gibt es erst seit dem 20. Mai 2020, für die Zeit davor ist er zurückgerechnet. Über zehn Jahre misst er also zum Teil, was ein Index mit dieser Regel gebracht hätte. Welt-Indizes verschiedener Anbieter halten weitgehend dieselben großen Aktien, an der Größenordnung der Rechnung dürfte das wenig ändern.
Und der Maßstab ist der Index, den der Bericht der jeweiligen Fondsgruppe zuordnet, nicht der, den ein Fonds in seinen eigenen Unterlagen nennt. Ein Fonds, der sich selbst an einem anderen Index misst, kann dort besser oder schlechter aussehen als hier.
Warum der Bericht die geschlossenen Fonds mitzählt
Dass die Zahl die geschlossenen Fonds mitzählt, ist kein Versehen, sondern der Kern der Methode. S&P Dow Jones Indices schreibt in seinem Glossar, dass Fonds häufig aufgelöst oder verschmolzen werden, meist nach anhaltend schwacher Wertentwicklung. Würde man nur die Überlebenden mit dem Index vergleichen, fiele der Vergleich zugunsten der Fonds aus. Der Bericht nimmt deshalb alle Fonds, die es am Anfang eines Zeitraums gab, als Nenner und weist die Überlebensquote eigens aus.
In der Statistik heißt der Fehler, den die Methode vermeiden will, Überlebensverzerrung (Survivorship Bias). Er steckt überall, wo eine Auswahl erst am Ende gebildet wird. Eine Liste der Fonds mit zehnjähriger Geschichte kann nur Fonds enthalten, die zehn Jahre alt geworden sind. Den Bericht gibt es nach Angaben des Anbieters seit über 20 Jahren, für Europa seit über zehn Jahren, daneben für die USA, Japan, Australien und weitere Regionen.
Von Bericht zu Bericht schwanken die Zahlen kaum. Im Bericht zum Jahresende 2025 lagen über zehn Jahre 98,44 Prozent der Welt-Aktienfonds in Euro hinter dem Index. Die Überlebensquote betrug damals 62,19 Prozent von 1.087 Fonds. Ein halbes Jahr später sind es 97,65 Prozent und 63,45 Prozent von 1.108 Fonds. Das Zehnjahresfenster rückt jeweils um sechs Monate weiter, an der Größenordnung ändert das nichts.
Und wenn man die 26 vorher erkennen könnte
Das stärkste Argument für aktive Fonds steht im Rest der Quote. 26 Welt-Aktienfonds haben den Index über zehn Jahre geschlagen, und wer einen davon hielt, hat mehr verdient als mit einem Indexfonds. Dazu kommt, dass der Durchschnitt nach Vermögen 0,84 Prozentpunkte im Jahr über dem gleich gewichteten liegt. Das kann heißen, dass Anleger die besseren Fonds häufiger finden als die schlechteren. Es kann auch heißen, dass große Fonds niedrigere Kosten haben, der Bericht trennt beides nicht.
Der Einwand begrenzt die These, er hebt sie nicht auf. Ob man die 26 vorher erkennen kann, beantwortet dieser Bericht nicht. S&P Dow Jones Indices führt dafür eine eigene Auswertung, die prüft, wie oft die besten Fonds eines Zeitraums auch im nächsten vorne liegen (Persistence Scorecard). Was dieser Bericht zeigt, ist die Ausgangslage. Wer 2016 aus 1.108 Fonds wählte, musste einen von 26 treffen, also etwa einen von 43. Und auch der durchschnittliche Euro nach Vermögen lag am Ende 3,32 Prozentpunkte im Jahr hinter dem Index.
Für einzelne Märkte und kurze Zeiträume stimmt die Aussage nicht. Bei Schwellenländer-Aktienfonds in Euro lagen im ersten Halbjahr 2026 nur 32,61 Prozent hinter dem Index, also zwei Drittel davor. Über zehn Jahre waren es auch dort 87,70 Prozent. Für lange Zeiträume über alle Gruppen hinweg bleibt die Aussage stehen.
Warum die Rechnung so ausgeht
Der Grund ist weniger geheimnisvoll, als die Höhe der Quote vermuten lässt. Alle Anleger zusammen, aktive wie passive, besitzen den Markt. Vor Kosten muss ihr durchschnittlicher Euro deshalb genau die Rendite des Marktes bringen, und was ein aktiver Fonds gegenüber dem Markt gewinnt, fehlt einem anderen aktiven Anleger. Nach Kosten muss der Durchschnitt der aktiven Fonds damit hinter dem Markt liegen. Wie viel der 3,32 Prozentpunkte auf Gebühren entfällt und wie viel auf andere Ursachen, schlüsselt der Bericht nicht auf, etwa Bargeld, das ein Fonds für Rückgaben bereithält, oder eine Auswahl, die von den größten Werten im Index abweicht.
Die geschlossenen Fonds passen in dieses Bild. Ein Fonds, der über Jahre hinter dem Index liegt, verliert Anleger, und ein kleiner Fonds lohnt sich für die Gesellschaft irgendwann nicht mehr. Dann wird er aufgelöst oder in einen anderen Fonds verschmolzen. Für den Anleger endet damit nicht das Geld, wohl aber die Geschichte seines Fonds. Er hält danach Anteile an einem anderen Fonds oder bekommt sein Geld ausgezahlt.
Den Einwand, die Statistik rechne aktive Fonds durch die geschlossenen schlecht, sehe ich durch die Zahlen des Berichts selbst widerlegt. Auch ohne die 405 verschwundenen Fonds lagen 96 von 100 Welt-Aktienfonds hinter dem Index, und weil die Renditen ohne Ausgabeaufschlag gerechnet sind, ist die Statistik eher zu freundlich zu den aktiven Fonds. Was der Einwand übersieht, ist das Risiko, das in den geschlossenen Fonds selbst steckt. Daraus folgt, dass ein Käufer im Jahr 2016 eher damit rechnen musste, dass sein Fonds verschwindet, als dass er den Index schlägt, und zwar etwa fünfzehnmal eher.
Was das für Anleger heißt
Für die Wahl zwischen einem aktiven Fonds und einem Indexfonds liefert der Bericht keine Empfehlung, aber eine Ausgangslage. Wer aktiv anlegt, setzt auf zwei Dinge zugleich. Der gewählte Fonds muss vorne liegen, und es muss ihn am Ende des Anlagezeitraums noch geben. Über die vergangenen zehn Jahre traf bei den Welt-Aktienfonds in Euro beides auf 26 von 1.108 Fonds zu.
Übertragbar ist vor allem der Blick auf die Auswahl. Jede Liste der besten Fonds der letzten zehn Jahre enthält nur Fonds, die zehn Jahre alt geworden sind. Lesen lässt sie sich mit einer einfachen Gegenfrage, nämlich wie viele Fonds am Anfang dabei waren. Der SPIVA-Bericht nennt diese Zahl für jede Gruppe, und mit der Überlebensquote lässt sie sich in wenigen Sekunden zurückrechnen.
Die Zahlen gelten für den Durchschnitt und für die Vergangenheit. Ein Indexfonds bildet den Markt ab, auch in schlechten Jahren, und schützt nicht vor Verlusten. Ein aktiver Fonds kann in einzelnen Märkten und Phasen vorne liegen, wie das erste Halbjahr 2026 bei Schwellenländer-Aktien zeigt. Welcher Weg zu deinen Zielen, deinen Kosten und deinen Nerven passt, bleibt deine Entscheidung.
Quellen
Zur Entstehung dieses Artikels
Dieser Beitrag wurde auf Basis der oben verlinkten Quellen mit KI-Unterstützung erstellt und vor Veröffentlichung redaktionell geprüft. Stand der Daten ist der 30. Juni 2026, der Bericht von S&P Dow Jones Indices erschien am 13. Oktober 2026. Die Anteile unterlegener Fonds, die Überlebensquoten, die Fondszahlen zu Beginn und die Durchschnittsrenditen stammen aus dem Bericht. Die Anzahlen 703, 405, 26, 592 und 36 sowie die Quote von 96,3 Prozent sind eigene Rechnungen aus diesen Angaben und auf ganze Fonds gerundet. Der S&P World in Euro ist vor dem 20. Mai 2020 zurückgerechnet. Die Rechnung mit 10.000 Euro ist ein Beispiel ohne Kosten eines Indexfonds und ohne Steuern. Das Urteil im Abschnitt zu den Gründen ist eine Einschätzung der Redaktion.
Hinweis: Dieser Beitrag ist eine journalistische Analyse und Einordnung zu allgemeinen wirtschaftlichen Zusammenhängen. Er stellt keine Anlageberatung und keine Anlage- oder Anlagestrategieempfehlung im Sinne der Marktmissbrauchsverordnung (EU) 596/2014 dar, ist keine Aufforderung zum Kauf oder Verkauf von Finanzinstrumenten und ersetzt keine individuelle Beratung. Genannte Wertpapiere, Indizes oder Anlageklassen dienen ausschließlich der Veranschaulichung. Jede Anlageentscheidung liegt in eigener Verantwortung.
Portora kennenlernen
Wenn dich Einordnung im Alltag interessiert, liest Portora deine eigenen Zahlen genauso ruhig.
Hier ordnen wir wirtschaftspolitische Entwicklungen sachlich ein. Im Cockpit siehst du, wie sie auf deine eigene Situation wirken.