
Markt & Investieren
Das KGV der Schwellenländer liegt 10,5 Punkte unter den USA, die Branchenmischung erklärt 1,3
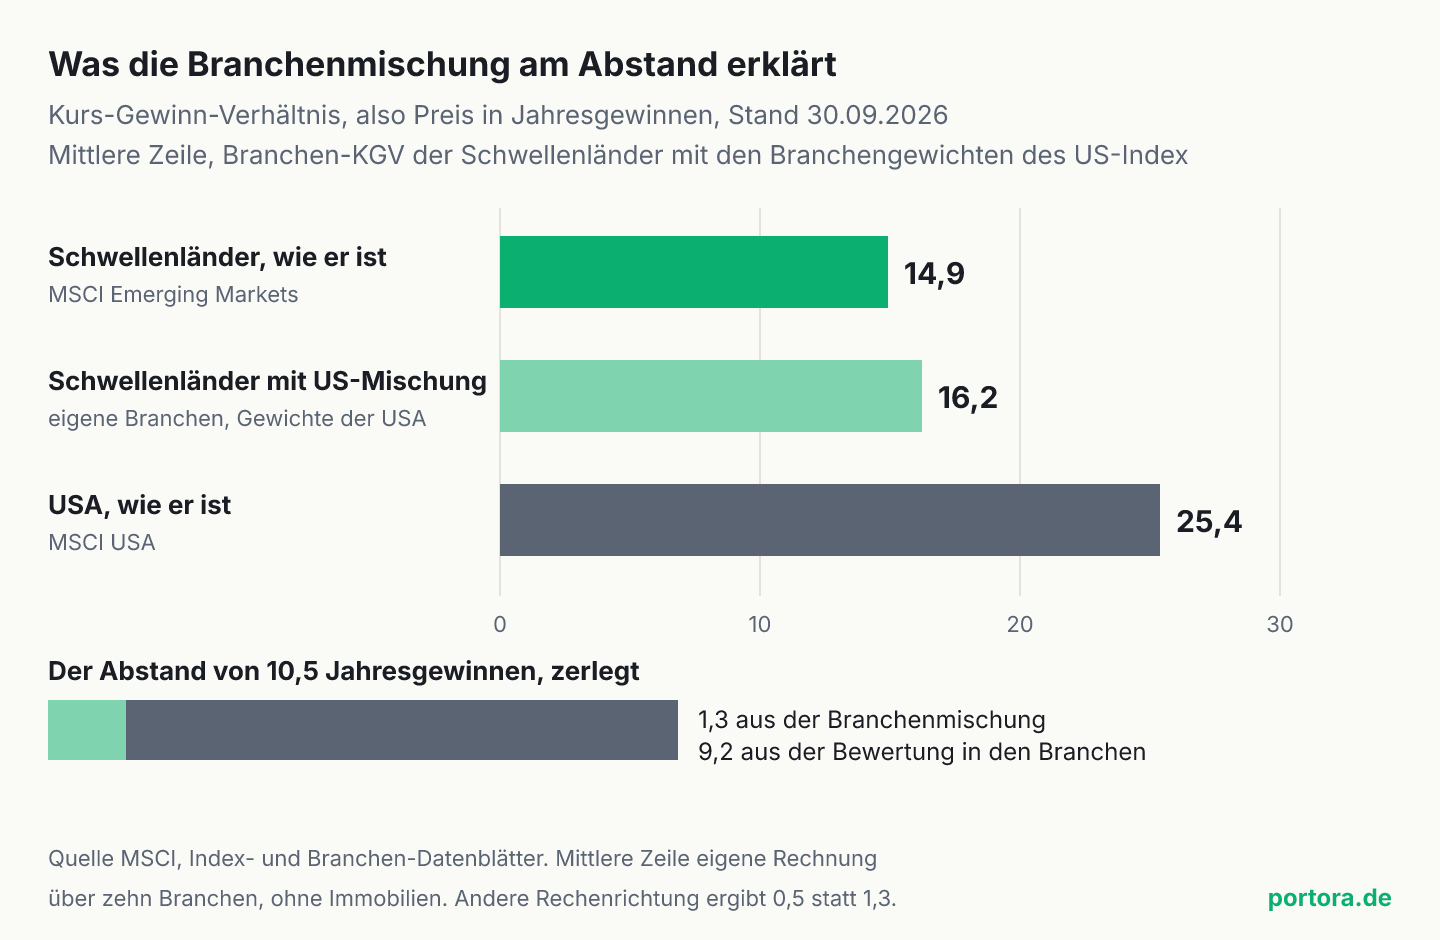
Der MSCI Emerging Markets kostete Ende September das 14,9-Fache seiner Jahresgewinne, der MSCI USA das 25,4-Fache, und die andere Branchenmischung erklärt von diesem Abstand höchstens ein Fünftel. In neun von zehn Branchen ist dieselbe Branche in den Schwellenländern niedriger bewertet, am deutlichsten in der Informationstechnik mit 18,0 gegen 38,4 Jahresgewinnen. Der Abstand sitzt also in den Firmen und kaum in der Zusammensetzung der Indizes. In einem Welt-ETF auf den MSCI ACWI stecken davon rund 12 Prozent Schwellenländer.
Der Abstand in vier Zahlen
Die wichtigsten Zahlen auf einen Blick
| Zahl | Bedeutung |
|---|---|
| 14,9 | Kurs-Gewinn-Verhältnis des MSCI Emerging Markets, 1.165 Aktien aus 24 Ländern, 30.09.2026 |
| 25,4 | Kurs-Gewinn-Verhältnis des MSCI USA, 513 Aktien, 30.09.2026 |
| 10,5 | Abstand zwischen beiden in Jahresgewinnen |
| 16,2 | Schwellenländer mit den Branchengewichten des US-Index, eigene Rechnung über zehn Branchen |
| 1,3 von 10,5 | Teil des Abstands, der aus der Branchenmischung kommt, in der anderen Rechenrichtung 0,5 |
| 67 und 39 Euro | Jahresgewinn je 1.000 Euro im Index, Schwellenländer und USA |
| 43,8 und 39,5 Prozent | Anteil der Informationstechnik im Index, Schwellenländer und USA |
| 19,4 und 11,2 Prozent | Anteil der Finanzbranche im Index, Schwellenländer und USA |
| 18,0 und 38,4 | Kurs-Gewinn-Verhältnis der Informationstechnik, Schwellenländer und USA |
| 13,4 und 29,4 | Kurs-Gewinn-Verhältnis der Industrie, Schwellenländer und USA |
| 35,5 und 24,7 | Kurs-Gewinn-Verhältnis der Gesundheitsbranche, die einzige Branche mit höherem Wert in den Schwellenländern |
| 8,6 | Kurs-Gewinn-Verhältnis der Informationstechnik der Schwellenländer auf die geschätzten Gewinne der nächsten zwölf Monate |
| 9,7 und 19,4 | Kurs-Gewinn-Verhältnis beider Indizes auf die geschätzten Gewinne der nächsten zwölf Monate |
| rund 12 Prozent | Anteil der Schwellenländer am MSCI ACWI, USA rund 64 Prozent, 30.09.2026 |
Die These vom Rabatt auf dieselben Gewinne
Die These ist schnell erzählt. Schwellenländer-Aktien seien im Vergleich zu US-Aktien so billig, dass man dort denselben Gewinn für viel weniger Geld bekomme. Sie stützt sich auf eine Kennzahl, die in jedem Datenblatt eines Indexanbieters steht, das Kurs-Gewinn-Verhältnis (KGV), international P/E. Es sagt, wie viele Jahresgewinne der Börsenwert eines Index kostet. Ende September lag es beim MSCI Emerging Markets bei 14,9 Jahresgewinnen, beim MSCI USA bei 25,4 Jahresgewinnen. Wer 1.000 Euro in den Schwellenländer-Index steckt, kauft damit rechnerisch rund 67 Euro Jahresgewinn, im US-Index rund 39 Euro.
Gegen diese Lesart gibt es einen Einwand, der in Fachkreisen fast reflexhaft kommt. Ein Index-KGV ist ein Durchschnitt über seine Branchen, und Branchen werden sehr verschieden bewertet. Banken und Rohstoffe kosten überall auf der Welt wenige Jahresgewinne, Software und Chipdesign viele. Ein Index mit vielen Banken hat also ein niedriges KGV, auch wenn jede einzelne Bank genauso bewertet wäre wie in Amerika. Wer den Abstand als Rabatt liest, vergleicht nach diesem Einwand eine Bankenlandschaft mit einer Softwarelandschaft und wundert sich über den Preisunterschied.
Beide Lesarten lassen sich an denselben Datenblättern prüfen. MSCI veröffentlicht zum Monatsende für beide Indizes die Gewichte der elf Branchen und für jede Branche einen eigenen Index mit eigenem KGV. Damit lässt sich der Abstand in zwei Teile zerlegen, den Teil aus der Mischung und den Teil aus der Bewertung innerhalb der Branchen. Das Ergebnis widerspricht dem Einwand deutlicher, als man erwarten würde.
Warum das KGV der Schwellenländer so niedrig ist
Das KGV der Schwellenländer ist niedrig, weil dieselben Branchen dort niedriger bewertet sind, und nur zu einem kleinen Teil, weil andere Branchen im Index stecken. Die Rechnung dahinter braucht zwei Zutaten aus den Datenblättern, die Branchengewichte beider Indizes und das KGV jedes Branchenindex. Man nimmt die Branchen der Schwellenländer mit ihren eigenen KGV und gibt ihnen die Gewichte, die dieselben Branchen im US-Index haben. Heraus kommt ein Schwellenländer-Index, der so zusammengesetzt ist wie der amerikanische, aber zu den Preisen der Schwellenländer.
Der gedachte Index kostet 16,2 Jahresgewinne statt 14,9 Jahresgewinne. Die Branchenmischung hebt das KGV also um 1,3 Punkte, und bis zu den 25,4 Jahresgewinnen des US-Index fehlen danach immer noch 9,2 Punkte. Von 10,5 Punkten Abstand kommen 1,3 Punkte aus der Mischung und 9,2 Punkte aus der Bewertung innerhalb der Branchen. Rechnet man umgekehrt und gibt den US-Branchen die Gewichte der Schwellenländer, sinkt das amerikanische KGV nur um 0,5 Punkte. Je nach Richtung erklärt die Mischung also ein Zwanzigstel bis ein Achtel des Abstands.
Dass die Rechnung trägt, lässt sich am Datenblatt selbst prüfen. Setzt man alle zehn Branchen mit ihren Gewichten wieder zusammen, kommen die Schwellenländer auf 15,0 Jahresgewinne statt der 14,9 Jahresgewinne aus dem Datenblatt. Die USA kommen auf 25,2 statt 25,4 Jahresgewinne. Die kleine Lücke kommt aus der Immobilienbranche, für die es bei den Schwellenländern kein eigenes Datenblatt gab und die deshalb in beiden Rechnungen fehlt. Sie wiegt im Index 1,0 und 1,6 Prozent. Wer die Mechanik einer solchen Zerlegung an einem anderen Fall sehen will, findet sie bei den Gewinnen der europäischen Unternehmen, wo ein Sektor die Hälfte des Wachstums trug. Hier ist es umgekehrt, kein einzelner Sektor erklärt den Abstand.
Dieselbe Branche, zwei Preise
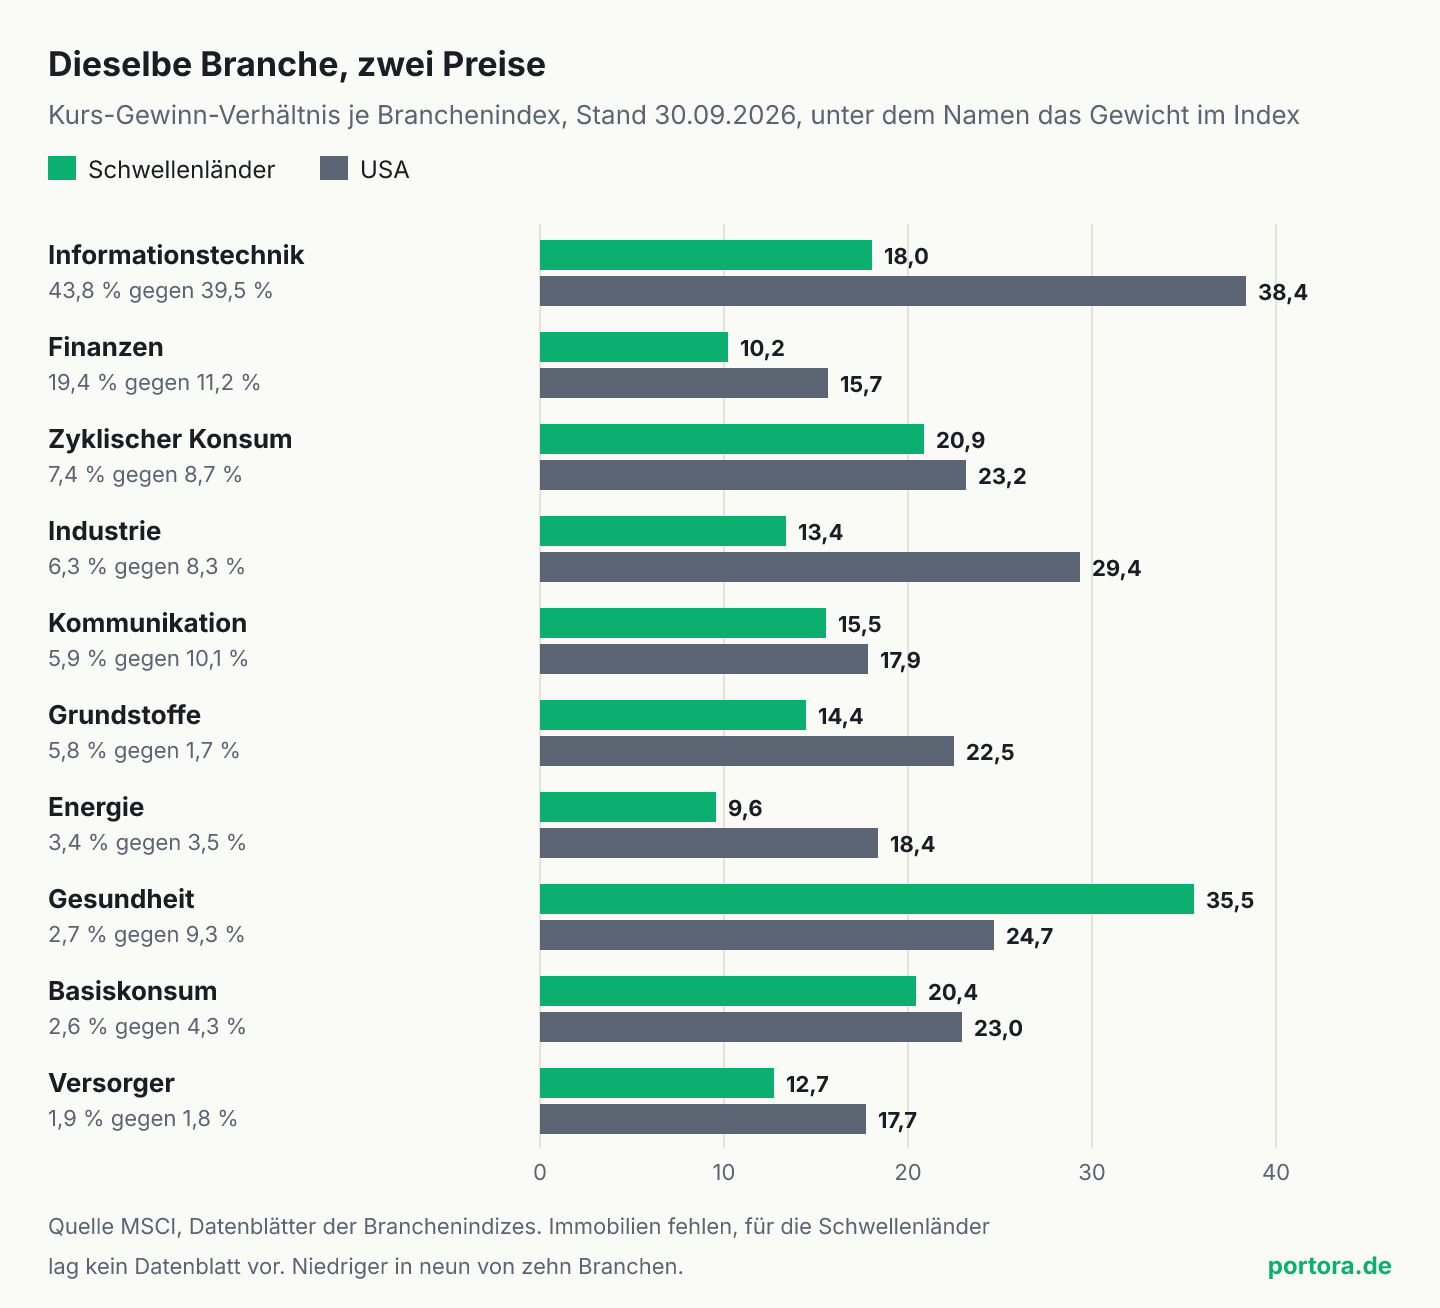
Der Blick auf die einzelnen Branchen zeigt, woher die 9,2 Punkte kommen. In neun von zehn Branchen kostet der Schwellenländer-Index weniger Jahresgewinne als derselbe Branchenindex in den USA. Am größten ist der Unterschied in der Informationstechnik mit 18,0 gegen 38,4 Jahresgewinnen. Fast genauso weit liegt die Industrie auseinander, 13,4 gegen 29,4 Jahresgewinne. Bei der Energie sind es 9,6 gegen 18,4 Jahresgewinne. In beiden Branchen spielen weder Software noch Plattformen eine Rolle. Auch Banken und Versicherer kosten weniger, 10,2 gegen 15,7 Jahresgewinne.
Die einzige Ausnahme ist die Gesundheitsbranche. Dort kosten die Schwellenländer 35,5 Jahresgewinne, die USA 24,7 Jahresgewinne. Für den Index-Durchschnitt spielt das kaum eine Rolle, denn die Branche wiegt in den Schwellenländern nur 2,7 Prozent. Sie zeigt aber, dass die Schwellenländer nicht in jeder Branche weniger kosten, und dass ein niedriger Index-Wert nichts darüber sagt, wie eine einzelne Branche darin bewertet ist.
Bemerkenswert ist, wie wenig die Gewichte dem Bild entsprechen, das viele von diesem Index haben. Die Schwellenländer haben 43,8 Prozent Informationstechnik im Index und damit mehr als die USA mit 39,5 Prozent. Warum das so ist, steht in unserer Auswertung, warum im Schwellenländer-ETF mehr Technik steckt als im Welt-Index, und es liegt vor allem an TSMC, Samsung und SK Hynix. Mehr Gewicht haben die Schwellenländer bei den Finanzen, 19,4 gegen 11,2 Prozent. Bei den Grundstoffen sind es 5,8 gegen 1,7 Prozent. Weniger haben sie bei Gesundheit, Kommunikation und Industrie. Diese Unterschiede ziehen in beide Richtungen und heben sich zu einem großen Teil gegenseitig auf.
Warum ein Index-KGV kein einfacher Durchschnitt ist
An einer Stelle macht die Rechnung einen Schritt, den man leicht falsch setzt. Das KGV eines Index ist nicht der gewichtete Mittelwert der Branchen-KGV. MSCI teilt den Börsenwert aller Mitglieder durch die Summe ihrer Gewinne. Gemittelt werden deshalb nicht die KGV, sondern die Gewinne je eingesetztem Euro. Eine Branche, die 10 Jahresgewinne kostet, bringt je 1.000 Euro 100 Euro Gewinn. Kostet sie 40 Jahresgewinne, sind es nur 25 Euro. Mischt man beide zu gleichen Teilen, liegt das Index-KGV bei 16 Jahresgewinnen und nicht bei 25 Jahresgewinnen.
Niedrig bewertete Branchen ziehen deshalb ein Index-KGV stärker, als ihr Gewicht vermuten lässt. In den Schwellenländern stammen fast drei von zehn Euro Gewinn aus der Finanzbranche, obwohl sie nur 19,4 Prozent des Börsenwerts stellt. Genau deshalb klingt der Einwand von der Bankenlandschaft plausibel. Er wäre es auch, wenn die Branchen in beiden Indizes gleich bewertet wären. Sie sind es aber nicht, und der Abstand innerhalb der Branchen ist so groß, dass die Mischung daneben kaum ins Gewicht fällt.
Wie groß der Anteil der Mischung ausfällt, hängt auch davon ab, in welcher Größe man rechnet. In Jahresgewinnen gemessen sind es 1,3 von 10,5 Punkten. In Euro gemessen bringen 1.000 Euro im Schwellenländer-Index 67 Euro Gewinn und im US-Index 39 Euro. Mit der US-Mischung wären es in den Schwellenländern 62 Euro. Von 28 Euro Unterschied entfallen dann 5 Euro auf die Mischung, also knapp ein Fünftel. In der umgekehrten Rechenrichtung ist es in beiden Größen deutlich weniger. Mehr als ein Fünftel ergibt keine der vier Rechnungen.
Was die Gewinnschätzungen dazu sagen
Die Datenblätter führen neben dem KGV auf die Gewinne der vergangenen zwölf Monate noch ein zweites, das auf die geschätzten Gewinne der kommenden zwölf Monate. Dort ist der Abstand noch größer. Die Schwellenländer kosten 9,7 geschätzte Jahresgewinne, die USA 19,4 geschätzte Jahresgewinne. Aus 1,7-mal so teuer wird damit doppelt so teuer. Auch hier ändert die Branchenmischung wenig, mit den US-Gewichten kämen die Schwellenländer auf 10,5 statt 9,7 geschätzte Jahresgewinne.
Am auffälligsten ist wieder die Informationstechnik. Auf die vergangenen Gewinne kostet sie in den Schwellenländern 18,0 Jahresgewinne, auf die geschätzten nur 8,6 Jahresgewinne. Das heißt, die Analysten erwarten für die nächsten zwölf Monate gut doppelt so viel Gewinn wie in den letzten zwölf. In den USA erwarten sie für dieselbe Branche ein Plus von rund 80 Prozent. Der Branchenindex der Schwellenländer besteht zu 59,6 Prozent aus Halbleitern und zu 24,7 Prozent aus Hardware, und an der Spitze stehen TSMC, Samsung und SK Hynix, also Fertiger und Speicherhersteller.
Gerade Speicherchips gehören zu den Produkten, deren Gewinne am stärksten mit dem Zyklus schwanken. In solchen Branchen ist ein niedriges KGV auf geschätzte Gewinne oft kein Zeichen dafür, dass etwas wenig kostet, sondern dafür, dass die Anleger den Spitzengewinn nicht für dauerhaft halten. Ein Preis von 8,6 Jahresgewinnen auf den Gewinn eines außergewöhnlichen Jahres ist eine andere Aussage als dasselbe KGV auf einen Gewinn, der so bleiben wird. Welcher Fall vorliegt, sagt die Zahl nicht. Sie zeigt nur, dass der Markt hier mehr Gewinn erwartet, als er bezahlen will.
Und wenn die Branchen gar nicht vergleichbar sind
Der stärkste Einwand gegen diese Zerlegung setzt eine Ebene tiefer an. Eine Branche nach dem Schema der Indexanbieter ist ein grobes Fach. Informationstechnik heißt im US-Index zu 41,2 Prozent Halbleiter, zu 22,6 Prozent Hardware und zu gut 23 Prozent Software. Im Schwellenländer-Index gibt es praktisch keine Software. Wer Microsoft mit Samsung vergleicht, vergleicht zwei Geschäfte, die nur im Datenblatt im selben Fach stehen. Ein Teil der 9,2 Punkte, die hier als Bewertung innerhalb der Branchen erscheinen, ist deshalb in Wahrheit wieder Mischung, nur eine Stufe feiner.
Der Einwand trifft, aber er begrenzt die These, statt sie zu kippen. Für die Informationstechnik ist er ernst zu nehmen, und wie viel der 20 Punkte Abstand auf Software entfällt, lässt sich mit den Datenblättern nicht beziffern. Dort fehlen die KGV der Unterbranchen. Für Industrie, Energie und Finanzen trägt der Einwand dagegen kaum. Ein Ölförderer in Brasilien und einer in Texas verkaufen dasselbe Fass zum selben Weltmarktpreis, und trotzdem liegen die Branchenindizes bei 9,6 und 18,4 Jahresgewinnen.
Die Aussage dieses Textes gilt deshalb auf der Ebene der elf Branchen, mit denen die Indexanbieter selbst rechnen. Auf dieser Ebene erklärt die Mischung höchstens ein Fünftel. Wer feiner zerlegt, wird in der Technik mehr Mischung finden, in den übrigen Branchen kaum. Dass der Abstand vor allem in den Firmen und nicht in der Zusammensetzung sitzt, bleibt auch dann stehen.
Was ein Preisabstand in derselben Branche bedeutet
Wenn dieselbe Branche in zwei Märkten verschieden viel kostet, gibt es dafür Gründe, die im Datenblatt nicht stehen. Ein Anleger in Seoul, Taipeh oder São Paulo trägt Währungsrisiken, die ein Anleger in amerikanischen Aktien nicht trägt. In mehreren großen Schwellenländern hält der Staat große Anteile an Banken und Energiekonzernen, und ein Staat als Eigentümer verfolgt nicht nur das Ziel, den Gewinn je Aktie zu steigern. Dazu kommen der Schutz von Minderheitsaktionären, die Frage, wie viel vom Gewinn an die Aktionäre fließt, und die Nähe zu politischen Konflikten. Jeder dieser Punkte senkt den Preis, den ein Anleger für einen Euro Gewinn zu zahlen bereit ist.
Ob diese Abschläge in ihrer heutigen Höhe angemessen sind, lässt sich aus den Zahlen nicht ablesen, und dieser Text behauptet es nicht. Er behauptet etwas Engeres. Der Abstand zwischen 14,9 und 25,4 Jahresgewinnen ist kein Rabatt auf dieselbe Ware, der durch die Zusammensetzung der Indizes entsteht. Die Ware ist in den meisten Branchen eine andere, und der Preis sagt das.
Ich lese den Abstand deshalb als Preis und nicht als Rabatt, und das ist ein Urteil über den Vergleich, nicht über die beiden Märkte. Ein Preis an der Börse sammelt, was viele Käufer und Verkäufer über Währung, Eigentümer und Gewinnzyklus dieser Firmen wissen, und hier steht derselbe Abschlag in neun von zehn Branchen, bei Ölförderern so deutlich wie bei Chipherstellern. Dass so viele unabhängige Preise zufällig in dieselbe Richtung danebenliegen, ist die unwahrscheinlichere Erklärung. Wer eine Beimischung mit dem niedrigen KGV begründet, muss deshalb an einer bestimmten Stelle mehr wissen als diese Anleger, etwa wie lange die Gewinne der Speicherhersteller auf ihrer jetzigen Höhe bleiben, und genau das steht in keinem Datenblatt.
Was das für Anleger heißt
Für die meisten deutschen Anleger ist der Schwellenländer-Index kein eigener Kauf, sondern ein Teil des Welt-ETF. Im MSCI ACWI stellten die Schwellenländer Ende September rund 12 Prozent des Börsenwerts, die USA rund 64 Prozent. Von 10.000 Euro in einem solchen Fonds liegen also rund 1.200 Euro in den Schwellenländern. Wer einen ETF auf den MSCI World hält, hat gar keine, denn dieser Index enthält nur Industrieländer. Das KGV des ganzen MSCI ACWI lag bei 21,4 Jahresgewinnen.
Was die Zerlegung für dieses Depot leistet, ist eine Korrektur am Etikett. Wer Schwellenländer beimischt, um niedrig bewertete Banken und Rohstoffe gegen teure Technik zu stellen, bekommt einen Index, der mehr Technik trägt als der amerikanische, und dessen niedriges KGV vor allem daher kommt, dass dieselben Branchen dort weniger kosten. Über den Zeitpunkt sagt das nichts. Ein Bewertungsniveau sagt auch sonst wenig darüber, wann sich ein Abstand schließt, und ein KGV kann über Jahre niedrig bleiben.
Die Risiken stehen auf beiden Seiten. Ein niedriges KGV kann bedeuten, dass künftige Gewinne zu wenig kosten, es kann aber genauso bedeuten, dass sie schwanken, in einer anderen Währung anfallen oder nicht vollständig bei den Aktionären ankommen. Ein hohes KGV in den USA kann eine dauerhaft höhere Ertragskraft abbilden oder eine Erwartung, die enttäuscht wird. Wie viel von beidem in dein Depot gehört, hängt von deinem Anlagehorizont und deinen übrigen Vermögenswerten ab, und diese Entscheidung nimmt dir keine Kennzahl ab.
Quellen
- MSCI Emerging Markets Index (USD), Index Factsheet
- MSCI USA Index (USD), Index Factsheet
- MSCI Emerging Markets Information Technology Index (USD), Index Factsheet
- MSCI USA Information Technology Index (USD), Index Factsheet
- MSCI Emerging Markets Financials Index (USD), Index Factsheet
- MSCI USA Financials Index (USD), Index Factsheet
- MSCI Emerging Markets Industrials Index (USD), Index Factsheet
- MSCI USA Industrials Index (USD), Index Factsheet
- MSCI Emerging Markets Energy Index (USD), Index Factsheet
- MSCI USA Energy Index (USD), Index Factsheet
- MSCI Emerging Markets Health Care Index (USD), Index Factsheet
- MSCI USA Health Care Index (USD), Index Factsheet
- MSCI ACWI Index (USD), Index Factsheet
Zur Entstehung dieses Artikels
Dieser Beitrag wurde auf Basis der oben verlinkten Quellen mit KI-Unterstützung erstellt und vor Veröffentlichung redaktionell geprüft. Stand der Daten ist der 30. September 2026. Kurs-Gewinn-Verhältnisse, Branchengewichte, Unterbranchen und Börsenwerte stammen aus den Datenblättern von MSCI zu den Indizes MSCI Emerging Markets, MSCI USA und MSCI ACWI sowie zu den Branchenindizes beider Märkte. Die Zerlegung des Abstands in Mischung und Bewertung ist eigene Rechnung aus diesen Werten, über zehn Branchen und ohne die Immobilienbranche, für die bei den Schwellenländern kein Datenblatt vorlag. Die Rechnung setzt die offiziellen Index-Werte bis auf 0,1 und 0,2 Punkte wieder zusammen. Das KGV auf geschätzte Gewinne beruht auf Schätzungen von Analysten und ändert sich mit jeder Revision. Die Gründe für Bewertungsabschläge im letzten Abschnitt sind Einordnung und nicht beziffert.
Hinweis: Dieser Beitrag ist eine journalistische Analyse und Einordnung zu allgemeinen wirtschaftlichen Zusammenhängen. Er stellt keine Anlageberatung und keine Anlage- oder Anlagestrategieempfehlung im Sinne der Marktmissbrauchsverordnung (EU) 596/2014 dar, ist keine Aufforderung zum Kauf oder Verkauf von Finanzinstrumenten und ersetzt keine individuelle Beratung. Genannte Wertpapiere, Indizes oder Anlageklassen dienen ausschließlich der Veranschaulichung. Jede Anlageentscheidung liegt in eigener Verantwortung.
Portora kennenlernen
Wenn dich Einordnung im Alltag interessiert, liest Portora deine eigenen Zahlen genauso ruhig.
Hier ordnen wir wirtschaftspolitische Entwicklungen sachlich ein. Im Cockpit siehst du, wie sie auf deine eigene Situation wirken.