
Markt & Investieren
Natürlicher Zins: warum zwei Schätzungen desselben Quartals auseinanderliegen
Stand 4. September 2026. Die Federal Reserve Bank of New York schätzt den Zins, bei dem die Wirtschaft weder gebremst noch angeschoben wird, für das zweite Quartal 2026 auf 1,65 Prozent, nach 1,73 Prozent im Quartal davor. Diese Zahl wird nicht gemessen, sondern von einem Modell berechnet, und dasselbe Modell veröffentlicht zwei verschiedene Lesarten derselben Quartale. Seit 1990 lagen beide im Schnitt 0,45 Prozentpunkte auseinander, im schlimmsten Fall 1,61.
Die Zerlegung in Zahlen
Die wichtigsten Zahlen auf einen Blick
| Zahl | Bedeutung |
|---|---|
| 1,65 % | Echtzeit-Schätzung für das zweite Quartal 2026, der zuletzt veröffentlichte Wert |
| 1,73 % | derselbe Wert für das erste Quartal 2026, der Wert ist also gefallen |
| 1,36 % | Tiefpunkt der Echtzeit-Reihe im Fenster, erstes Quartal 2025 |
| 0,37 Pp. | Spanne der Echtzeit-Reihe über die zehn Quartale seit Anfang 2024 |
| 0,015 Pp. | Spanne der Rückblick-Reihe über dieselben zehn Quartale |
| 0,45 Pp. | mittlerer absoluter Abstand beider Lesarten über alle Quartale seit 1990 |
| 31 % | Anteil der Quartale seit 1990, in denen der Abstand über 0,5 Prozentpunkten lag |
| 48 % | Anteil der Quartale seit 1990, in denen der Abstand über 0,25 Prozentpunkten lag |
| 1,61 Pp. | größter Abstand, viertes Quartal 2007, kurz vor der Finanzkrise |
| 1,18 Pp. | Abstand im ersten Quartal 2001, 3,41 Prozent in Echtzeit gegen 2,23 im Rückblick |
| 4,43 % | Rückblick-Schätzung für das erste Quartal 1961, der höchste Wert der Reihe |
| 0,70 % | Rückblick-Schätzung für das dritte Quartal 2010, der niedrigste Wert der Reihe |
| 262 | Quartale in der Reihe, sie beginnt 1961 und endet im zweiten Quartal 2026 |
| minus 0,5 bis 0,5 % | Spanne der EZB-Schätzungen für den Euroraum, viertes Quartal 2024 |
| 1,75 bis 3 % | dieselbe Spanne als nominaler Orientierungswert, laut EZB nur ein Hinweis |
| 4,754 % | Rendite zehnjähriger US-Staatsanleihen am 4. September 2026, vormittags |
Was die Zahl zu sagen scheint
Es gibt einen Zins, den keine Bank anbietet und kein Markt notiert, und der trotzdem in fast jeder geldpolitischen Debatte vorkommt. Gemeint ist der Zins, bei dem eine Wirtschaft weder gebremst noch angeschoben wird, also der Punkt, an dem die Geldpolitik weder Gas gibt noch bremst. Im Fachgebrauch heißt er der natürliche Zins, international kurz r-star. Liegt der Leitzins darüber, wirkt er dämpfend, liegt er darunter, wirkt er anregend. Ein Wert also, der darüber entscheidet, wie man jede Zinsentscheidung überhaupt einordnet.
Die Federal Reserve Bank of New York veröffentlicht vierteljährlich eine Schätzung dieses Zinses für die Vereinigten Staaten. Der Stand für das zweite Quartal 2026 liegt bei 1,65 Prozent. Im ersten Quartal 2026 waren es 1,73 Prozent, Anfang 2025 noch 1,36 Prozent. Reuters hat am 4. September eine Analyse veröffentlicht, die den Anstieg dieser Reihe als einen der Gründe dafür beschreibt, dass die Zinsen auf lange Staatsanleihen so hoch stehen. Die Rendite zehnjähriger US-Staatsanleihen lag am selben Vormittag bei 4,754 Prozent.
Zwei Dinge stehen in dieser Erklärungskette selten daneben, und beide ändern ihre Tragfähigkeit. Das erste ist banal und trotzdem wichtig. Der zuletzt veröffentlichte Wert ist nicht gestiegen, sondern gefallen, von 1,73 auf 1,65 Prozent. Das zweite wiegt schwerer. Diese Zahl wird nicht gemessen. Es gibt keinen Kurszettel, auf dem der natürliche Zins steht, und keine Behörde, die ihn erhebt. Er wird aus drei beobachtbaren Reihen berechnet, nämlich der Wirtschaftsleistung, der Teuerung und dem tatsächlichen Leitzins, und was dabei herauskommt, hängt davon ab, wie viele Daten das Modell schon gesehen hat.
Zwei Linien aus demselben Modell
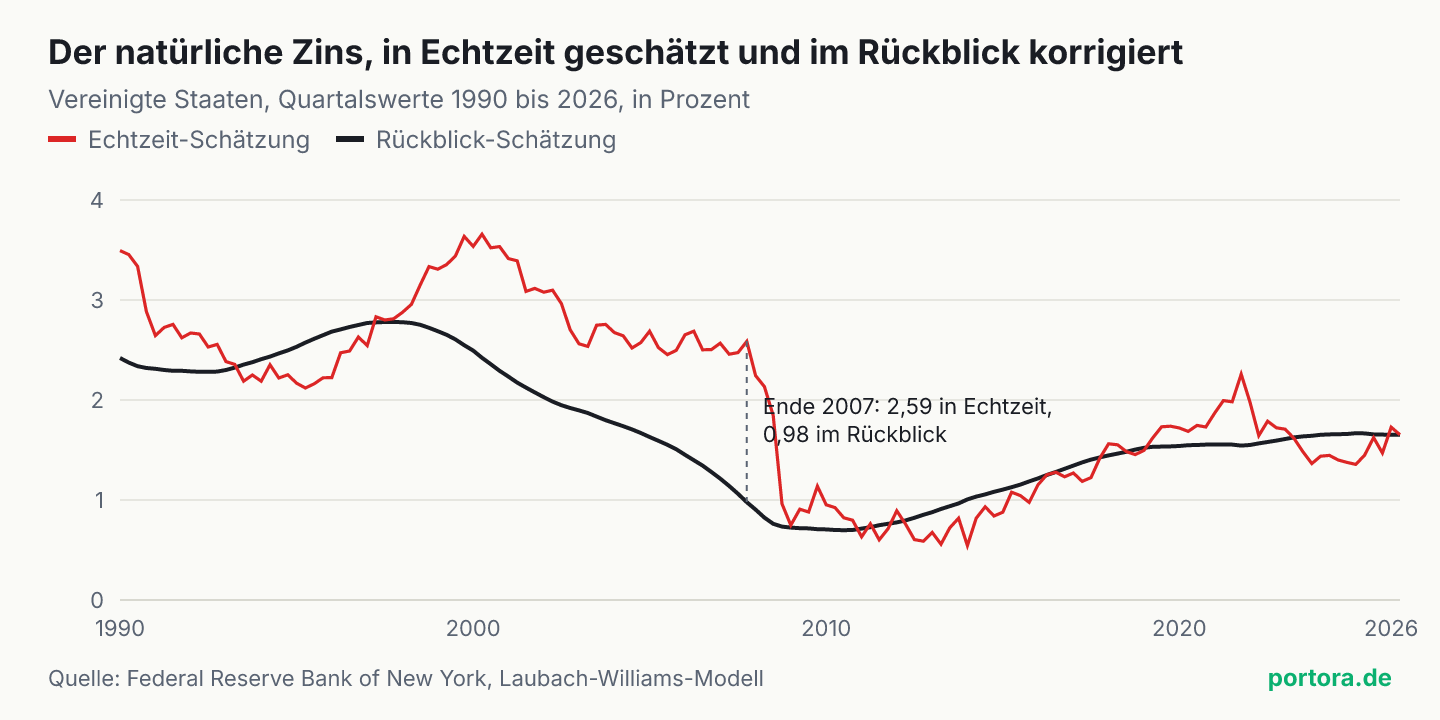
Die New Yorker Notenbank macht diese Abhängigkeit selbst sichtbar, und zwar in derselben Tabelle. Sie veröffentlicht für jedes Quartal zwei Werte nebeneinander. Der eine ist die Echtzeit-Schätzung, sie nutzt ausschließlich die Daten, die bis zu diesem Quartal vorlagen. Der andere ist die Rückblick-Schätzung, sie nutzt den gesamten Datensatz bis heute. Beide stammen aus demselben Modell und beschreiben dasselbe Quartal. Sie unterscheiden sich nur darin, wie viel Zukunft das Modell beim Rechnen schon kannte.
Der Unterschied ist größer, als man erwarten würde. Über die zehn Quartale seit Anfang 2024 schwankt die Echtzeit-Reihe zwischen 1,36 und 1,73 Prozent, also über 0,37 Prozentpunkte. Die Rückblick-Reihe derselben zehn Quartale liegt zwischen 1,6524 und 1,6672 Prozent, also über 0,015 Prozentpunkte. Das ist ein Verhältnis von rund 25 zu 1. Dieselbe Rechnung, dieselben Quartale, und die eine Lesart zappelt, während die andere praktisch stillsteht.
Dasselbe Bild zeigt sich in den Bestandteilen. Das Modell zerlegt den natürlichen Zins in zwei Teile, einen Trend des Wirtschaftswachstums und eine Restgröße, in der alles andere steckt. In Echtzeit schwankte der Wachstumsteil über die zehn Quartale um 0,29 Prozentpunkte und die Restgröße um 0,33. Im Rückblick sind es 0,011 und 0,005 Prozentpunkte. Es ist also nicht so, dass ein einzelner Baustein für die Unruhe sorgt. Die Unruhe entsteht bei der Schätzung selbst.
Eine Einschränkung gehört dazu, und sie ist wichtig genug für einen eigenen Satz. Am Ende des Datensatzes fallen beide Lesarten zusammen, weil dem Modell dort noch keine Zukunft zur Verfügung steht. Für das zweite Quartal 2026 stehen deshalb in beiden Spalten dieselben 1,65 Prozent. Die auffallend ruhige Rückblick-Linie der letzten zwei Jahre ist also kein Beweis dafür, dass sich nichts bewegt hat. Sie ist der heutige Zwischenstand, und sie wird sich selbst noch verschieben. Wie stark, dafür gibt es einen Anhaltspunkt, und er steht weiter unten.
Warum eine Schätzung zappelt und eine Messung nicht
Am nächsten kommt dem Ganzen die Ankunftszeit im Navi. Sie steht die ganze Fahrt über auf dem Bildschirm, sie ist nützlich, und sie springt trotzdem dauernd. Eine rote Ampel, ein Stau, ein freies Stück Autobahn, und schon liegt die Ankunftszeit acht Minuten später oder früher. Am Ziel angekommen weiß man dann, dass die Fahrt ungefähr so lange gedauert hat wie immer. Die Strecke hat sich nicht verändert, nur die Schätzung darüber. Genau dieses Verhältnis besteht zwischen den beiden Linien im Chart.
Das Modell hinter dem natürlichen Zins arbeitet nach demselben Prinzip. Es sieht die Wirtschaftsleistung, die Teuerung und den Leitzins und fragt, welcher Zins zu dieser Kombination passen würde, wenn die Wirtschaft ausgelastet wäre. Ein einzelnes schwaches Quartal kann dabei zweierlei bedeuten. Entweder war es eine vorübergehende Delle, dann ändert sich am natürlichen Zins nichts. Oder das Wachstum ist dauerhaft schwächer geworden, dann sinkt er. Welche der beiden Deutungen stimmt, weiß man erst, wenn man sieht, was danach passiert ist. In Echtzeit muss das Modell raten, und im Rückblick kann es nachsehen.
Daraus folgt eine Eigenschaft, die man kennen muss, bevor man mit dieser Zahl argumentiert. Die Echtzeit-Schätzung reagiert auf jede Konjunkturschwankung, weil sie eine Schwankung zunächst nicht von einem Trendbruch unterscheiden kann. Der Wert bewegt sich also auch dann, wenn sich an der langfristigen Lage gar nichts geändert hat. Wer eine Bewegung dieser Reihe als Nachricht über die Wirtschaft liest, liest mit einer gewissen Wahrscheinlichkeit die Ankunftszeit statt die Strecke.
Man kann das an einer einfachen Gegenrechnung festmachen. Der Sprung, der derzeit als Erklärung dient, ist der Anstieg von 1,36 Prozent Anfang 2025 auf zuletzt 1,65 Prozent, also 0,29 Prozentpunkte über sechs Quartale. Der mittlere Abstand zwischen Echtzeit- und Rückblick-Schätzung liegt seit 1990 bei 0,45 Prozentpunkten. Die typische spätere Korrektur ist also größer als die ganze Bewegung, die gerade erklärt werden soll.
Der teuerste Abstand steht im Herbst 2007
Wie weit die beiden Lesarten auseinanderliegen können, lässt sich an der Reihe selbst abzählen. Der größte Abstand seit 1990 steht im vierten Quartal 2007. In Echtzeit schätzte das Modell den natürlichen Zins damals auf 2,59 Prozent. Mit dem heutigen Datensatz sagt dasselbe Modell für dasselbe Quartal 0,98 Prozent. Das sind 1,61 Prozentpunkte Unterschied, und sie fallen in die Monate unmittelbar vor der Finanzkrise. Wer damals den Leitzins an der Echtzeit-Zahl maß, hielt die Geldpolitik für deutlich lockerer, als sie sich im Nachhinein darstellt.
Der Fall ist kein Ausreißer, sondern der größte einer ganzen Reihe. Im ersten Quartal 2001 stand die Echtzeit-Schätzung bei 3,41 Prozent und die heutige Rückblick-Schätzung bei 2,23 Prozent, ein Abstand von 1,18 Prozentpunkten. Im dritten Quartal 2008 waren es 1,85 gegen 0,76 Prozent. Über alle Quartale seit 1990 gerechnet liegt der mittlere absolute Abstand bei 0,45 Prozentpunkten. In 31 Prozent der Quartale lag er über einem halben Prozentpunkt, in 48 Prozent über einem Viertelpunkt.
Diese Zahlen sind der Anhaltspunkt, der oben angekündigt wurde. Sie sagen nicht, dass die heutige Schätzung falsch ist, denn das weiß niemand. Sie sagen, mit welcher Größenordnung an Nachkorrektur man bei dieser Reihe historisch rechnen musste. Und sie sagen etwas über den Zeitpunkt. Die größten Abstände entstanden nicht in ruhigen Jahren, sondern rund um Wendepunkte, also genau dann, wenn die Zahl gebraucht wurde. Dieselbe Eigenschaft kennt man von der Wirtschaftsleistung. Für die deutschen Quartalsraten beziffert das Statistische Bundesamt die mittlere nachträgliche Korrektur auf 0,55 Prozentpunkte, gemessen zwischen der ersten Veröffentlichung und dem endgültigen Ergebnis nach vier Jahren (siehe Für 2024 steht jetzt eine Null, wo vorher minus 0,5 Prozent stand). Das ist eine andere Messung als der hier verglichene Abstand zweier Lesarten, aber dieselbe Größenordnung, und sie betrifft eine Zahl, die gemeinhin als gemessen gilt.
Wofür die Reihe trotzdem taugt
Aus alldem folgt nicht, dass die Zahl wertlos ist. Sie ist nur für eine andere Zeitskala gebaut, als sie gerade benutzt wird. Über die ganze Reihe, die 1961 beginnt und 262 Quartale umfasst, zeigt die Rückblick-Schätzung eine Bewegung, die niemand ernsthaft bestreitet. Sie steht für das erste Quartal 1961 bei 4,43 Prozent, dem höchsten Wert der Reihe, fällt über Jahrzehnte ab, erreicht im dritten Quartal 2010 mit 0,70 Prozent ihren Tiefpunkt und liegt heute bei 1,65 Prozent. Ein Rückgang um mehrere Prozentpunkte über zwei Generationen, und danach eine Erholung um knapp einen Punkt.
Diese lange Linie ist die Aussage, für die das Modell gebaut wurde. Sie beschreibt, dass Kapital über Jahrzehnte reichlicher und Wachstum schwächer geworden ist, und sie deckt sich der Richtung nach mit anderen Verfahren, die anders rechnen. Eine Notenbank, die entscheiden muss, ob ein Leitzins von 4 Prozent heute restriktiver wirkt als derselbe Satz in den achtziger Jahren, bekommt darauf eine belastbare Antwort. Das ist eine Aussage über Jahrzehnte, und auf dieser Zeitskala ist sie robust.
Was die Reihe nicht leistet, ist die Erklärung einer Zinsbewegung über Wochen. Dafür ist die Größenordnung falsch. Die Veränderung vom ersten zum zweiten Quartal 2026 beträgt 0,08 Prozentpunkte, und die historische Nachkorrektur liegt beim Fünf- bis Zwanzigfachen davon. Der beobachtbare Teil derselben Frage lässt sich dagegen sauber zerlegen, nämlich in die eingepreiste Teuerung und den realen Zins, und beide stehen als veröffentlichte Zinskurven zur Verfügung (siehe 53 Basispunkte höhere Rendite, und drei davon kommen aus der Inflationserwartung). Dort ist alles gemessen. Hier fängt an, was geschätzt ist.
Im Euroraum steht die Spanne von vornherein im Bericht
Für einen Anleger, der in Euro rechnet, ist die europäische Fassung dieser Frage die näherliegende, und sie wird bemerkenswert offen behandelt. Die Europäische Zentralbank hat im Wirtschaftsbericht 1/2025 einen eigenen Aufsatz zu den Schätzungen des natürlichen Zinses im Euroraum veröffentlicht, im Titel ausdrücklich mit den Worten Unsicherheiten und Schwächen. Sie nennt darin keine einzelne Zahl, sondern eine Spanne aus mehreren Verfahren. Für das vierte Quartal 2024 reicht sie von minus 0,5 bis plus 0,5 Prozent.
Ein voller Prozentpunkt Breite beschreibt dabei den realen Wert, also den Zins nach Abzug der Teuerung. Rechnet man sie in einen nominalen Orientierungswert um, indem man das Inflationsziel von 2 Prozent oder eine Erwartungsgröße hinzuzählt, ergibt sich ein Bereich von 1,75 bis 3 Prozent. Die Notenbank schreibt selbst dazu, dass dieser nominale Bereich lediglich ein Hinweis sei. Wer also fragt, ob der aktuelle Leitzins im Euroraum bremst oder anregt, bekommt von der zuständigen Stelle keine Antwort mit einer Nachkommastelle, sondern einen Korridor.
Ein Korridor ist die ehrlichere Darstellungsform, und er zeigt zugleich, worin die amerikanische Reihe sich unterscheidet. Die New Yorker Notenbank veröffentlicht eine einzelne Zahl je Quartal, weil ihre Reihe aus genau einem Modell stammt. Eine einzelne Zahl liest sich wie eine Messung, auch wenn sie es nicht ist. Ein Korridor von einem Prozentpunkt liest sich wie das, was er ist. Der Unterschied liegt in der Darstellung und nicht in der Sicherheit, denn beide Größen sind gleich wenig beobachtbar.
Der faire Gegenpunkt
Gegen diese Lesart lässt sich mit einigem Gewicht argumentieren, dass eine Echtzeit-Schätzung die einzige ist, die es in Echtzeit gibt. Eine Notenbank kann nicht fünfzehn Jahre warten, bis die Rückblick-Zahl belastbar ist, und ein Anleger auch nicht. Wer eine verrauschte Schätzung deshalb verwirft, hat danach keine bessere, sondern gar keine. In der Praxis führt das zu einer Faustregel, die auch die Autoren des Modells vertreten, nämlich die Reihe als groben Bereich zu lesen und nicht als Punktwert, und sie eher zur Einordnung des Zinsniveaus über Jahre zu verwenden als zur Begründung einer Bewegung über Wochen.
Der zweite Einwand wiegt schwerer und betrifft die Sache selbst. Dass die Schätzung eines Werts unsicher ist, heißt nicht, dass der Wert sich nicht bewegt hat. Es gibt handfeste Gründe, warum der Gleichgewichtszins in den letzten Jahren gestiegen sein könnte, und sie haben mit dem Modell nichts zu tun. Staaten leihen sich mehr Geld als vor zehn Jahren, und der Aufbau von Rechenzentren bindet in kurzer Zeit sehr viel Kapital. Beides erhöht die Nachfrage nach Ersparnis und damit den Preis dafür. Wer also sagt, der neutrale Zins liege heute höher als 2015, kann dafür Argumente anführen, die unabhängig von der Schätzreihe sind. Der Punkt dieses Artikels ist ein engerer. Er richtet sich nicht gegen die These, sondern gegen die Zahl, mit der sie belegt wird.
Was das für Anleger heißt
Der praktische Nutzen dieser Reihe für ein Privatdepot ist gering, und das ist die eigentliche Botschaft. Eine Größe, deren typische Nachkorrektur bei 0,45 Prozentpunkten liegt, taugt nicht als Auslöser für eine Umschichtung, deren Anlass eine Bewegung von 0,08 Prozentpunkten war. Wer die Reihe verfolgen möchte, verfolgt sie sinnvoll als Jahres- und nicht als Quartalsgröße, und dann eher in der Rückblick-Spalte als in der Echtzeit-Spalte. Beide stehen in derselben frei zugänglichen Tabelle der New Yorker Notenbank nebeneinander.
Die Größe, die im Depot tatsächlich wirkt, ist eine andere und obendrein ablesbar. Es ist die Zinsbindung der gehaltenen Anleihen, im Fachgebrauch die Duration. Sie entscheidet, wie stark der Kurs reagiert, wenn die Rendite sich bewegt, und sie steht im Factsheet jedes Anleihefonds (siehe Die Rendite steigt, und wer die Anleihe schon hat, verliert Geld). Wer wissen will, wie empfindlich sein Anleiheanteil auf Zinsen reagiert, findet dort eine gemessene Zahl statt einer geschätzten.
Die Unsicherheit läuft dabei ausdrücklich in beide Richtungen, und deshalb folgt aus diesem Artikel keine Handlung. Liegt der Gleichgewichtszins wirklich dauerhaft höher, bleiben lange Anleihen unter Druck, und wer heute Zinsen festschreibt, tut das zu Sätzen, die noch nicht am Ende sind. Ist der Anstieg der Echtzeit-Schätzung dagegen überwiegend Rauschen, preist der Markt gerade etwas ein, das später wegkorrigiert werden kann. Welche der beiden Möglichkeiten eintritt, weiß im Moment niemand, und wer dazu eine feste Zahl nennt, nennt eine Schätzung. Was daraus für den eigenen Anlagehorizont folgt, bleibt eine Entscheidung, die dieser Artikel niemandem abnimmt.
Quellen
- Measuring the Natural Rate of Interest, Laubach-Williams current estimates
- Natural rate estimates for the euro area, insights, uncertainties and shortcomings, Wirtschaftsbericht 1/2025
- Measuring the Natural Rate of Interest after COVID-19, Staff Report no. 1063
- Analysis, Bond selloff is likely amplified by obscure economic rate
Zur Entstehung dieses Artikels
Dieser Beitrag wurde auf Basis der oben verlinkten Quellen mit KI-Unterstützung erstellt und vor Veröffentlichung redaktionell geprüft. Alle Werte der beiden Schätzreihen stammen aus der frei zugänglichen Tabelle der Federal Reserve Bank of New York zum Laubach-Williams-Modell, Stand des Rechenwerks 27. August 2026. Die Tabelle wurde geladen und die abgeleiteten Größen selbst berechnet, nämlich die Spannen über zehn Quartale, der mittlere absolute Abstand beider Lesarten seit 1990, die Anteile der Quartale über einem halben und einem Viertel Prozentpunkt sowie die größten Einzelabstände. Diese abgeleiteten Werte veröffentlicht die Notenbank nicht selbst. Der mittlere Abstand von 0,45 Prozentpunkten bezieht sich auf 146 Quartale ab dem ersten Quartal 1990. Die Rückblick-Werte der jüngsten Quartale sind vorläufig, weil dem Modell dort noch keine späteren Daten vorliegen, und werden sich verschieben. Die Spanne für den Euroraum stammt aus dem Wirtschaftsbericht 1/2025 der Europäischen Zentralbank und bezieht sich auf das vierte Quartal 2024. Die Rendite zehnjähriger US-Staatsanleihen ist ein Marktstand vom Vormittag des 4. September 2026 und bewegt sich fortlaufend. Der Artikel bewertet weder die Geldpolitik noch ein einzelnes Wertpapier.
Hinweis: Dieser Beitrag ist eine journalistische Analyse und Einordnung zu allgemeinen wirtschaftlichen Zusammenhängen. Er stellt keine Anlageberatung und keine Anlage- oder Anlagestrategieempfehlung im Sinne der Marktmissbrauchsverordnung (EU) 596/2014 dar, ist keine Aufforderung zum Kauf oder Verkauf von Finanzinstrumenten und ersetzt keine individuelle Beratung. Genannte Wertpapiere, Indizes oder Anlageklassen dienen ausschließlich der Veranschaulichung. Jede Anlageentscheidung liegt in eigener Verantwortung.
Portora kennenlernen
Wenn dich Einordnung im Alltag interessiert, liest Portora deine eigenen Zahlen genauso ruhig.
Hier ordnen wir wirtschaftspolitische Entwicklungen sachlich ein. Im Cockpit siehst du, wie sie auf deine eigene Situation wirken.