
Markt & Investieren
Metas neue Aktie ohne Stimmrecht, wie der Konzern Kapital ohne Kontrolle aufnimmt
Meta gibt jedem Aktionär im Januar 2027 für jede Aktie eine zweite Aktie ohne Stimmrecht dazu, damit der Konzern künftig Geld über neue Aktien aufnehmen kann, ohne dass Mark Zuckerbergs Mehrheit der Stimmen schrumpft. Das steht im Informationsschreiben, das Meta am 21. Oktober 2026 bei der US-Börsenaufsicht SEC eingereicht hat. Die neue Aktie der Klasse C hat denselben Anspruch auf Gewinn und Dividende wie die bisherige, nur keine Stimme. Gibt Meta später neue Stücke davon aus, sinkt der Anteil jedes Aktionärs am Gewinn wie bei jeder Kapitalerhöhung, die Verteilung der Stimmen bleibt aber gleich. Wer eine Aktie ohne Stimme kauft, kann nur noch über den Preis widersprechen, und Meta schreibt selbst, dass dieser Preis wohl unter dem der alten Aktie liegen wird.
Die neue Aktie von Meta in vier Zahlen
Quelle: U.S. Securities and Exchange Commission, Informationsschreiben (PRE 14C) und Form 8-K von Meta Platforms, 21. Oktober 2026, eigene Rechnung
Die wichtigsten Zahlen auf einen Blick
| Zahl | Bedeutung |
|---|---|
| 19. Oktober 2026 | Beschluss des Verwaltungsrats von Meta über die neue Klasse C und die Dividende in C-Aktien |
| 20. Oktober 2026 | schriftliche Zustimmung der Gesellschaften von Mark Zuckerberg, ohne Hauptversammlung |
| 19. Januar 2027 | geplanter Tag, an dem die geänderte Satzung wirksam wird, Zuteilung spätestens fünf Geschäftstage danach |
| 1 zu 1 | eine C-Aktie je bisheriger Aktie der Klasse A und der Klasse B |
| 1, 10 und 0 | Stimmen je Aktie der Klassen A, B und C |
| 2.214.472.367 | ausstehende Aktien der Klasse A am 20. Oktober 2026 |
| 341.768.886 | ausstehende Aktien der Klasse B am 20. Oktober 2026 |
| 60,6 % | Stimmenanteil von Mark Zuckerberg am 1. Oktober 2026 |
| rund 13,4 % | Anteil von Mark Zuckerberg an allen Aktien, eigene Rechnung |
| 20 % | Anteil seiner neuen C-Aktien, den Zuckerberg sofort frei verkaufen darf, laut Meta rund 10 % seiner Beteiligung |
| 694,25 Dollar | Schlusskurs der A-Aktie am 20. Oktober 2026, nach der Zuteilung erwartet Meta rund die Hälfte |
| 135 bis 145 Milliarden Dollar | erwartete Investitionen von Meta im Jahr 2026 |
| 82,45 Milliarden Dollar | Kasse und Wertpapiere von Meta am 30. September 2026 |
Die These vom Finanzierungstrick
Die naheliegende Lesart der neuen Aktie ist schnell erzählt. Meta gibt für Rechenzentren und künstliche Intelligenz so viel Geld aus wie kaum ein Konzern zuvor, und die neue Gattung sei der Trick, mit dem es sich frisches Geld besorgt. Die Zahlen dazu stehen in den Quartalszahlen vom 21. Oktober 2026. Für das ganze Jahr 2026 rechnet Meta mit Investitionen von 135 bis 145 Milliarden Dollar, im dritten Quartal allein waren es 34,91 Milliarden. Der freie Mittelzufluss lag im selben Quartal bei minus 2,12 Milliarden Dollar, das Geschäft hat die Investitionen also erstmals nicht ganz aus eigener Kraft bezahlt. In der Kasse lagen Ende September 82,45 Milliarden Dollar. Dass ein Konzern in dieser Lage über neues Eigenkapital nachdenkt, ist nicht überraschend.
Warum es dafür eine neue Gattung braucht, erklären die Investitionen allerdings nicht. Meta hat seit dem Börsengang Aktien der Klasse A an der Nasdaq, und jede Firma kann neue Aktien ihrer bestehenden Gattung ausgeben, wenn sie Geld braucht. Das Informationsschreiben nennt den Grund ausdrücklich. Der Sonderausschuss des Verwaltungsrats hat geprüft, ob Meta einfach neue A-Aktien verkaufen könnte, und Mark Zuckerberg hat in den Verhandlungen klargemacht, dass er keine größere Kapitalerhöhung unterstützt, die seinen Anteil an den Stimmen verkleinert. Auch Schulden in der nötigen Größe hat der Ausschuss erwogen und verworfen, weil sie die Bonitätsnote belasten könnten. Die neue Aktie ist also keine Antwort auf die Frage, woher das Geld kommt, sondern auf die Frage, wer danach entscheidet.
Zwei Rechte in einem Papier
Eine gewöhnliche Aktie bündelt zwei Dinge, die man meist zusammen denkt. Sie ist ein Anspruch auf einen Teil des Gewinns, also auf Dividenden und auf den Wert des Unternehmens, und sie ist eine Stimme auf der Hauptversammlung, über die Besetzung des Verwaltungsrats und über große Entscheidungen. Wie dieses Bündel im Normalfall aussieht, steht in Aktien verstehen. Bei Meta war das Bündel schon bisher ungleich gepackt. Eine A-Aktie trägt eine Stimme, eine B-Aktie zehn, und die B-Aktien liegen fast vollständig bei Mark Zuckerberg. Er hält fast alle B-Aktien, rund 341 Millionen Stück, und damit 60,6 Prozent aller Stimmen. Von allen Aktien gehören ihm nach eigener Rechnung aus den Aktienzahlen vom 1. Oktober 2026 aber nur rund 13,4 Prozent.
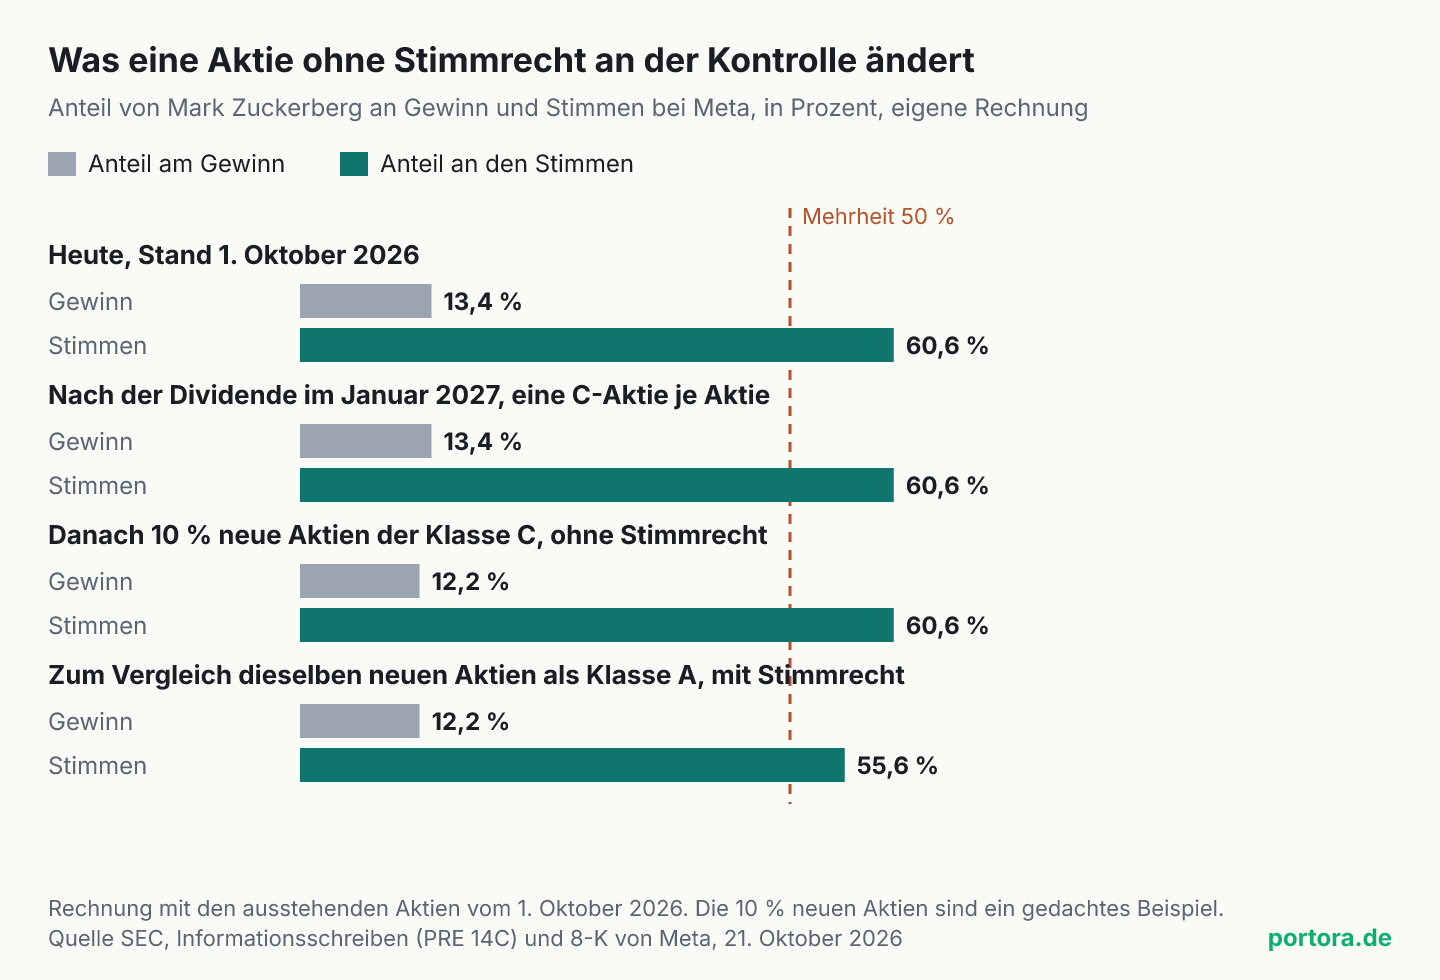
Die Klasse C schnürt das Bündel nun ganz auf. Sie bekommt denselben Anteil am Gewinn wie A und B, das Informationsschreiben schreibt, Dividenden würden auf alle drei Klassen gleich und anteilig verteilt, aber keine einzige Stimme. Am 19. Januar 2027 bekommt jeder Aktionär für jede A- oder B-Aktie eine C-Aktie dazu. In diesem Moment ändert sich an keinem Anteil etwas, weder am Gewinn noch an den Stimmen, denn jeder bekommt im selben Verhältnis. Zuckerberg hält danach weiter rund 13,4 Prozent aller Aktien und 60,6 Prozent der Stimmen.
Interessant wird es erst, wenn Meta danach neue Aktien ausgibt, und das ist der Zweck der ganzen Konstruktion. Angenommen, der Konzern verkauft neue C-Aktien im Umfang von 10 Prozent der dann rund 5,1 Milliarden ausstehenden Stücke, also rund 511 Millionen. Zuckerbergs Anteil am Gewinn sinkt dann auf rund 12,2 Prozent, genau wie der jedes anderen Aktionärs im selben Verhältnis. Sein Anteil an den Stimmen bleibt bei 60,6 Prozent, denn die neuen Stücke stimmen nicht mit. Wären dieselben 511 Millionen neuen Aktien stimmberechtigte A-Aktien, läge er danach bei 55,6 Prozent. Die Grafik zeigt beide Fälle nebeneinander.
Ist die neue Meta-Aktie ein Aktiensplit?
Für den Kurs wirkt die Zuteilung wie ein Aktiensplit im Verhältnis zwei zu eins, für die Rechte nicht. Meta schreibt im Informationsschreiben, man erwarte, dass der Kurs der A-Aktie nach der Zuteilung den Effekt eines Splits zwei zu eins zeigt, also um rund die Hälfte niedriger notiert, und dass die C-Aktie ungefähr zum selben Preis gehandelt wird. Wer am 20. Oktober 2026 eine A-Aktie zum Schlusskurs von 694,25 Dollar hielt, hätte rechnerisch danach eine A-Aktie und eine C-Aktie zu je rund 347 Dollar. Der Wert der Beteiligung bleibt, er ist nur auf zwei Papiere verteilt.
Der Unterschied zum Split liegt in dem, was die beiden Papiere können. Bei einem echten Split bekommt man eine zweite Aktie derselben Gattung, mit Stimme. Hier bekommt man eine Aktie, die am Gewinn genauso viel wert ist, auf der Hauptversammlung aber nichts zählt. Solange beide Kurse gleich bleiben, merkt man davon nichts. Sobald die C-Aktie billiger gehandelt wird als die A-Aktie, sieht man den Preis einer Stimme jeden Tag am Kurszettel. Genau diesen Abstand erwartet Meta, und an ihm hängt der Rest dieser Rechnung.
Was die fehlende Stimme kostet
Was man an der Verteilung der Stimmen nicht sieht, steht in der Zahl der Aktien. Der Sonderausschuss schreibt in den Risiken selbst, die C-Aktie werde auch mit der Zuteilung im Verhältnis eins zu eins wahrscheinlich mit einem gewissen Abschlag zur A-Aktie gehandelt. Meta müsse deshalb für eine Kapitalerhöhung mit C-Aktien womöglich mehr Stücke ausgeben als mit A-Aktien, und das verwässere alle Aktionäre. Das ist der Punkt, den die These vom Finanzierungstrick übersieht. Die Konstruktion schützt die Stimmen vollständig, den Gewinnanteil schützt sie gar nicht, und sie macht ihn bei einem Abschlag sogar etwas teurer.
Wie viel das ausmacht, zeigt eine einfache Rechnung. Will Meta 100 Milliarden Dollar über neue C-Aktien einsammeln und liegt der Kurs bei rund 347 Dollar, also beim halbierten Schlusskurs vom 20. Oktober, braucht der Konzern rund 288 Millionen neue Stücke. Wird die C-Aktie 5 Prozent billiger gehandelt, sind es rund 303 Millionen. Bei 20 Prozent Abschlag sind es rund 360 Millionen. Die 72 Millionen Aktien Unterschied bekommen die neuen Käufer für dieselben 100 Milliarden zusätzlich, und am Gewinn haben sie danach genauso Anteil wie jeder andere. Die Spanne von 5 bis 20 Prozent ist nicht erfunden, sie stammt aus Metas eigenen Unterlagen. Das Management schätzte in den Verhandlungen einen Abschlag in dieser Höhe für eine frühere Variante, in der C-Aktien nur ausgegeben worden wären, wenn auf Zuckerberg eine Steuerzahlung zukommt.
Am Abschlag hängt auch, warum am Ende jeder Aktionär eine C-Aktie bekommt. Eine neue Gattung, von der nur wenige Stücke im Umlauf sind, ist schwer zu handeln, und nach der Rechnung des Managements wären C-Aktien aus der früheren Variante nicht sofort für die großen Indizes in Frage gekommen. Das Management nannte die Aufnahme in Indizes ausdrücklich als Ziel, und der Ausschuss schreibt, ohne einen tiefen und liquiden Markt für die C-Aktie wäre eine Kapitalerhöhung damit kaum möglich, ohne einen sehr großen Abschlag hinzunehmen. Die Zuteilung an alle schafft auf einen Schlag über 2,5 Milliarden C-Aktien, die meisten davon frei handelbar. Wie ein Abschlag bei einer Kapitalerhöhung vom alten zum neuen Aktionär wandert, ist in der Rechnung zur Platzierung von Alibaba Schritt für Schritt aufgeschrieben, hier kommt nur die Frage dazu, welche Gattung verkauft wird.
Wie es dazu kam, und wer es schon einmal so gemacht hat
Neu ist die Konstruktion nicht. Google hat im März 2014 genau denselben Weg genommen. Laut dem Formular 8-K vom 26. März 2014 bekam jeder Aktionär für jede A- und B-Aktie, die er am 27. März 2014 hielt, eine Aktie der neuen Class C ohne Stimmrecht. Die Gründer Larry Page und Sergey Brin sowie der damalige Verwaltungsratschef Eric Schmidt verpflichteten sich zugleich, ihre Aktien nicht so zu verkaufen, dass sie mehr B-Aktien als C-Aktien behalten. Seitdem werden die Aktien von Alphabet, wie der Konzern heute heißt, in zwei Gattungen gehandelt, und im MSCI World stehen laut Factsheet vom 30. September 2026 beide unter den zehn größten Werten, als Alphabet A und Alphabet C. Wer einen Welt-ETF hält, besitzt über ihn also schon heute eine Aktie ohne Stimmrecht.
Bei Meta trägt diese Verkaufsbremse einen eigenen Namen. Zuckerberg darf 20 Prozent seiner neuen C-Aktien sofort frei verkaufen, laut Meta rund 10 Prozent seiner gesamten Beteiligung. Die übrigen 80 Prozent darf er nur verkaufen, wenn er für jede verkaufte C-Aktie zugleich eine A- oder B-Aktie abgibt, also Stimmen mitverliert. Dazu kommen Freigaben je Quartal, solange er das Unternehmen führt. Das Informationsschreiben nennt auch den Anlass, der die Verhandlungen beschleunigt hat. In Kalifornien steht am 3. November 2026 eine Vermögensteuer zur Abstimmung, die Proposition 40, und nach den Unterlagen könnte sie Zuckerberg eine Zahlung in Milliardenhöhe auferlegen. Ohne die neue Gattung müsste er dafür Aktien mit Stimmen verkaufen oder beleihen.
Der Sonderausschuss wurde im Februar 2026 eingesetzt und hat seit dem Frühjahr verhandelt. Beschlossen hat der Verwaltungsrat am 19. Oktober, zugestimmt haben die Gesellschaften Zuckerbergs am 20. Oktober schriftlich, eine Hauptversammlung gibt es dafür nicht. Mit 56,1 Prozent der Stimmen allein in diesen Gesellschaften reicht seine Unterschrift. Dass die großen Technologiekonzerne gerade alle zugleich Geld für künstliche Intelligenz einsammeln, steht ebenfalls im Dokument, der Ausschuss nennt Alphabet, SpaceX, Anthropic und OpenAI als Konkurrenten um dasselbe Kapital. Wie sich die Investitionen bei Alphabet schon im freien Mittelzufluss zeigen, steht in Alphabets Gewinn gegen den Cashflow.
Und wenn die Kontrolle genau das ist, wofür Anleger zahlen
Für die neue Gattung spricht ein Argument aus Metas eigenem Informationsschreiben, und es ist kein schwaches. Seit dem Börsengang 2012 ist der Kurs der Meta-Aktie laut dem Dokument um mehr als 1.700 Prozent gestiegen, der S&P 500 im selben Zeitraum um rund 495 Prozent. Der Ausschuss schreibt diesen Abstand zu einem großen Teil Zuckerbergs Führung zu, und wer langfristig plant, braucht einen Eigentümer, der eine schwache Phase aushalten kann, ohne von Aktionären mit kurzem Atem abgewählt zu werden. Wer eine C-Aktie kauft, weiß außerdem, was er kauft. Niemand wird gezwungen, und der Preis enthält den Abschlag für die fehlende Stimme gleich mit. Das ist ein freiwilliger Tausch, Geld gegen Gewinnanspruch ohne Mitsprache.
Der Einwand trifft, aber er begrenzt die These nur. Für jeden, der künftig eine C-Aktie kauft, ist der Tausch freiwillig und der Preis offen. Für die bisherigen A-Aktionäre gilt das nicht, sie haben nicht abgestimmt und hätten es auch nicht wirksam gekonnt, und sie tragen den Abschlag bei jeder künftigen Kapitalerhöhung über ihren Gewinnanteil mit. Ein Blick nach Deutschland zeigt, dass man die Grenze anders ziehen kann. Nach Paragraf 139 Aktiengesetz darf eine deutsche Gesellschaft das Stimmrecht nur bei Aktien ausschließen, die dafür einen Vorzug bei der Verteilung des Gewinns bekommen, etwa eine Vorabdividende, und solche Vorzugsaktien dürfen höchstens die Hälfte des Grundkapitals ausmachen. Metas C-Aktie bekommt für die fehlende Stimme keinen Vorzug, und eine Obergrenze dieser Art kennt das Recht in Delaware nicht. Wie Stamm- und Vorzugsaktien in Deutschland gehandelt werden und warum ihr Kursabstand nicht nur an der Stimme hängt, steht in Eine Firma, mehrere Aktien.
Warum die Bremse fehlt, ganz nüchtern
Bisher hatte jede große Kapitalerhöhung bei Meta eine eingebaute Bremse. Wer viel neues Geld von Aktionären wollte, musste ihnen dafür Stimmen geben, und Zuckerbergs Mehrheit wäre mit jeder Runde etwas kleiner geworden. Rechnerisch wären rund 1,19 Milliarden neue A-Aktien nötig gewesen, um ihn unter die Hälfte der Stimmen zu drücken, zum halben Schlusskurs vom 20. Oktober gut 400 Milliarden Dollar. Das ist viel, aber bei Investitionen von über 100 Milliarden im Jahr keine Größe aus einer anderen Welt. Der Ausschuss schreibt selbst, dass Zuckerberg der Hälfte nahekommen könnte, wenn er die Vermögensteuer zahlen müsste oder Meta Kapital mit A-Aktien aufnähme.
Ich halte die neue Gattung für ein ehrliches Werkzeug, aber ihr Preis steht an einer Stelle, an der ihn kaum jemand sucht. Die Begründung spricht von Wachstum und Kapital, die eigentliche Leistung ist eine andere, nämlich dass die Kapitalgeber für ihr Geld keine Mitsprache mehr bekommen, und eine Mitsprache, die man nicht bekommt, bezahlt man mit dem Preis. Wer keine Stimme hat, kann nur noch verkaufen, und das einzige Signal, das Zuckerberg dann noch von seinen Kapitalgebern bekommt, ist der Abstand zwischen den beiden Kursen. Messen muss man die neue Gattung deshalb nicht an Zuckerbergs 60,6 Prozent, die sie garantiert, sondern am Abstand zwischen dem Kurs der A-Aktie und dem der C-Aktie ab Januar 2027, denn diesen Abstand bezahlen alle Aktionäre mit.
Was das für Anleger heißt
Wer Meta direkt hält, bekommt nach dem 19. Januar 2027 ohne eigenes Zutun für jede A-Aktie eine C-Aktie ins Depot gebucht, den genauen Stichtag legt der Verwaltungsrat noch fest. Danach stehen zwei Zeilen im Depot, und der Kurs der A-Aktie notiert rechnerisch um rund die Hälfte niedriger, ohne dass Wert verloren gegangen ist. Meta gehört laut Factsheet vom 30. September 2026 zu den zehn größten Werten im MSCI World. Wer einen Welt-ETF hält, bekommt die C-Aktien deshalb über den Fonds, denn der Fonds ist selbst Aktionär. Wie die Indexanbieter die neue Gattung behandeln, legen ihre eigenen Regeln fest, das Vorbild Alphabet zeigt, dass zwei Gattungen eines Konzerns nebeneinander im Index stehen können. Ob die Zuteilung für einen Anleger in Deutschland steuerlich als Ertrag gebucht wird, steht in keinem der Dokumente von Meta, das zeigt erst die Abrechnung der Depotbank.
Die Zahl, die man ab Januar beobachten kann, ist der Abstand zwischen dem Kurs der A-Aktie und dem der C-Aktie. Er misst, was der Markt für die Stimme bezahlt, und er bestimmt, wie viele neue Aktien Meta für jede Milliarde ausgeben muss. Beides kann sich in beide Richtungen bewegen, ein enger Abstand macht neue C-Aktien für Meta günstiger, ein weiter teurer, und keine der beiden Möglichkeiten sagt etwas darüber, wie sich das Geschäft entwickelt. Übertragbar ist die Lehre auf jede Firma mit mehreren Gattungen. Wer zwei Aktien desselben Unternehmens vergleicht, vergleicht zwei Bündel von Rechten, und welches davon er kauft, entscheidet er selbst.
Quellen
- Meta Platforms, Inc., Preliminary Information Statement (Schedule 14C, PRE 14C)
- Meta Platforms, Inc., Current Report (Form 8-K) vom 21. Oktober 2026, mit Founder Alignment Agreement
- Meta Reports Third Quarter 2026 Results, Exhibit 99.1 zum Form 8-K
- Google Inc., Current Report (Form 8-K) vom 26. März 2014 zur Class C Capital Stock
- MSCI World Index (USD), Index Factsheet
- Aktiengesetz, § 139 Wesen (Vorzugsaktien ohne Stimmrecht)
Zur Entstehung dieses Artikels
Dieser Beitrag wurde auf Basis der oben verlinkten Quellen mit KI-Unterstützung erstellt und vor Veröffentlichung redaktionell geprüft. Aufbau der neuen Klasse C, Zuteilungsverhältnis, Termine, Aktienzahlen, Stimmenanteil und die Abwägungen des Sonderausschusses stammen aus dem vorläufigen Informationsschreiben (PRE 14C) und dem Form 8-K, die Meta Platforms am 21. Oktober 2026 bei der SEC eingereicht hat. Das Informationsschreiben ist vorläufig, Stichtag und Zahltag der Zuteilung legt der Verwaltungsrat noch fest, und die Notierung der C-Aktie an der Nasdaq steht unter dem Vorbehalt der Zulassung. Die Anteile an Gewinn und Stimmen, das Beispiel mit 10 Prozent neuen Aktien und die Rechnung für 100 Milliarden Dollar sind eigene, vereinfachte Rechnungen. Das Urteil im Abschnitt zur fehlenden Bremse ist eine Einschätzung der Redaktion.
Hinweis: Dieser Beitrag ist eine journalistische Analyse und Einordnung zu allgemeinen wirtschaftlichen Zusammenhängen. Er stellt keine Anlageberatung und keine Anlage- oder Anlagestrategieempfehlung im Sinne der Marktmissbrauchsverordnung (EU) 596/2014 dar, ist keine Aufforderung zum Kauf oder Verkauf von Finanzinstrumenten und ersetzt keine individuelle Beratung. Genannte Wertpapiere, Indizes oder Anlageklassen dienen ausschließlich der Veranschaulichung. Jede Anlageentscheidung liegt in eigener Verantwortung.
Portora kennenlernen
Wenn dich Einordnung im Alltag interessiert, liest Portora deine eigenen Zahlen genauso ruhig.
Hier ordnen wir wirtschaftspolitische Entwicklungen sachlich ein. Im Cockpit siehst du, wie sie auf deine eigene Situation wirken.