
Markt & Investieren
Indiens Ölkonzerne bekommen ihre Dollar von der Notenbank, warum der Rupienkurs dann weniger verrät
Stand 10. Oktober 2026. Indiens Notenbank verkauft den drei staatlichen Ölkonzernen ab Montag, dem 12. Oktober, ihren gesamten täglichen Dollarbedarf direkt und nicht mehr über den Devisenmarkt. Dort fehlt damit ein großer Käufer, und der Kurs der Rupie entsteht nur noch aus dem Rest. Die Dollar selbst kommen aus der Währungsreserve, die am 2. Oktober bei 734,6 Milliarden Dollar stand. Beim selben Schritt im August 2013 liehen sich die Konzerne das Geld nur, diesmal kommt es nicht zurück.
Das Fenster in vier Zahlen
Die wichtigsten Zahlen auf einen Blick
| Zahl | Bedeutung |
|---|---|
| 12.10.2026 | Start des Fensters für Indian Oil, Hindustan Petroleum und Bharat Petroleum, bis auf Weiteres |
| 96,61 Rupien | Referenzkurs für einen Dollar am 09.10.2026 |
| 89,92 Rupien | Referenzkurs für einen Dollar am 31.12.2025 |
| 96,84 Rupien | höchster Referenzkurs der vergangenen zwölf Monate, 20.05.2026 |
| 108,47 Rupien | Referenzkurs für einen Euro am 09.10.2026, nach 105,56 am 31.12.2025 |
| 734,6 Mrd. $ | Währungsreserve am 02.10.2026, eine Woche zuvor 747,6 Mrd. $ |
| rund 11 Monate | Deckung der Einfuhren durch die Reserve laut Gouverneur am 07.10.2026 |
| 74,9 Mrd. $ | indische Rohöleinfuhren April bis August 2026, nach 50,4 Mrd. $ ein Jahr zuvor |
| 82,0 / 116,1 $ | Preis je Fass für Indiens Rohölkorb im Juli und im September 2026 |
| 5 statt 100 Mio. $ | Grenze für Termingeschäfte ohne Nachweis eines Grundgeschäfts, Rundschreiben Nr. 25 |
| 20 % ab 2 Mio. $ | Bar-Rücklage der Bank bei Absicherungen, in denen der Kunde Dollar kauft, Rundschreiben Nr. 26 |
| 28.08.2013 | erstes Fenster für dieselben drei Konzerne, damals als Tausch mit Rückgabe |
| 10,65 % | Gewicht Indiens im MSCI Emerging Markets am 30.09.2026 |
Was das Fenster zu leisten scheint
Am späten Abend des 9. Oktober hat die Reserve Bank of India, Indiens Notenbank, zwei Mitteilungen veröffentlicht. Die erste betrifft drei Unternehmen, Indian Oil, Hindustan Petroleum und Bharat Petroleum. Das sind die drei staatlichen Konzerne, die das Land mit Benzin, Diesel und Flüssiggas versorgen und dafür Rohöl im Ausland einkaufen, bezahlt in Dollar. Ab Montag, dem 12. Oktober, kaufen sie diese Dollar nicht mehr bei den Banken am Devisenmarkt. Die Notenbank verkauft ihnen über eine oder mehrere von ihr bestimmte Banken ihren gesamten täglichen Bedarf, und zwar bis auf Weiteres. Die zweite Mitteilung zieht die Regeln für Termingeschäfte mit der Rupie enger, dazu weiter unten mehr.
Gelesen wird der Schritt als Verteidigung der Rupie. Ein Dollar kostete am 9. Oktober laut Referenzkurs 96,61 Rupien. Zum Jahresende 2025 waren es 89,92 Rupien, für denselben Dollar mussten also 7,4 Prozent mehr Rupien bezahlt werden. Am 20. Mai lag der Kurs mit 96,84 Rupien noch etwas höher, das war der höchste Wert der vergangenen zwölf Monate. Die Begründung der Notenbank für das Fenster ist knapp, sie handle auf Grundlage ihrer Einschätzung der aktuellen Marktlage. Ihr Gouverneur hatte zwei Tage zuvor gesagt, die Notenbank wolle Anpassungen des Wechselkurses geordnet halten und übermäßige Schwankungen dämpfen.
Die naheliegende Folgerung lautet, dass der Kurs jetzt hält, weil der Druck weg ist. Damit sie stimmt, müsste die Nachfrage nach Dollar verschwinden. Die Ölkonzerne brauchen am Montag aber genauso viele Dollar wie am Freitag, denn die Tanker im Hafen wollen bezahlt werden. Was sich ändert, ist allein der Ort, an dem sie die Dollar bekommen. Und dieser Ort entscheidet darüber, welche Zahl den Druck künftig anzeigt.
Ein Käufer weniger am Markt, dieselben Dollar aus der Reserve
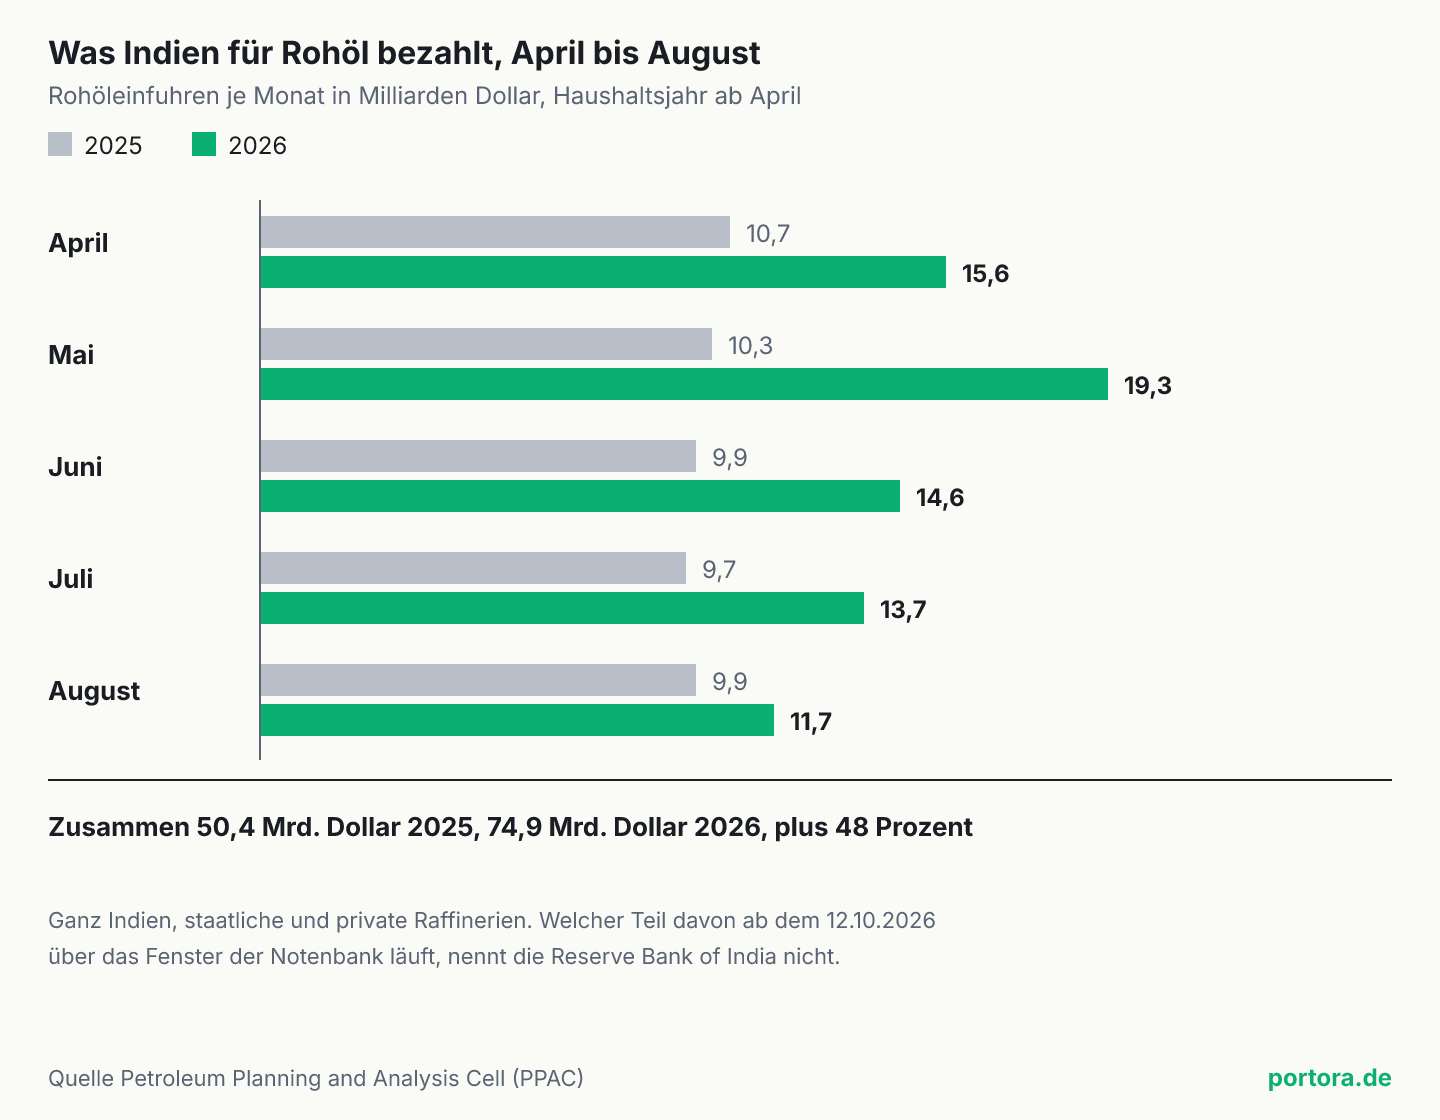
Ein Wechselkurs ist ein Preis wie jeder andere. Er entsteht dort, wo Käufer und Verkäufer von Dollar aufeinandertreffen, also bei den Banken, die mit Rupien und Dollar handeln. Kommen jeden Tag mehr Käufer als Verkäufer, steigt der Preis des Dollar in Rupien, und die Rupie wird schwächer. Die Ölkonzerne gehören zu den regelmäßigen Käufern. Indien hat von April bis August 2026 für Rohöl 74,9 Milliarden Dollar bezahlt, nach 50,4 Milliarden im selben Zeitraum des Vorjahres. Das sind im Schnitt knapp 15 Milliarden Dollar im Monat, und in jedem einzelnen dieser Monate war es mehr als ein Jahr zuvor. Nicht alles davon kaufen die drei Staatskonzerne ein, auch private Raffinerien führen Rohöl ein, und wie groß der Anteil im Fenster sein wird, nennt die Notenbank nicht.
Ab Montag teilt sich die Nachfrage in zwei Wege. Der eine bleibt am Markt. Dort kaufen weiter alle anderen, die privaten Raffinerien, die übrigen Importeure, Anleger, die Geld abziehen, und Firmen, die Kredite in Dollar tilgen. Der andere Weg führt direkt zur Notenbank. Der Kurs, den Banken, Firmen und Anleger sehen, entsteht nur noch aus dem ersten Weg. Er kann deshalb ruhiger aussehen, ohne dass irgendjemand weniger Dollar braucht. Die Dollar für den zweiten Weg kommen aus der Währungsreserve, die am 2. Oktober bei 734,6 Milliarden Dollar stand. Jeder Dollar, den die Ölkonzerne über das Fenster bekommen, fehlt danach in dieser Reserve.
Das ist der Kern des Schritts. Der Druck verschwindet nicht, er wechselt die Zahl, an der er sichtbar wird. Bisher zeigte ihn der Kurs, der sich jeden Handelstag bewegt und den jeder sieht. Künftig zeigt ihn zu einem Teil die Reserve, die die Notenbank einmal in der Woche meldet, freitags und mit einer Woche Abstand. Der Kurs zeigt ab Montag nur noch, was nach den Ölkonzernen übrig bleibt. Wer den Druck auf die Rupie messen will, muss deshalb beide Zahlen nebeneinanderlegen.
Wie das in Zahlen aussehen kann, zeigt eine einfache Rechnung. Angenommen, die drei Konzerne decken über das Fenster die Hälfte der indischen Rohölrechnung, bei knapp 15 Milliarden Dollar im Monat also rund 7,5 Milliarden. Dann sinkt die Reserve allein dadurch um rund 90 Milliarden Dollar im Jahr, knapp ein Achtel des Bestands vom 2. Oktober. Die Hälfte ist eine Annahme zum Rechnen und keine Angabe der Notenbank. Warum ein solcher Abfluss nicht beliebig lange trägt, ist der Unterschied zwischen einem einmaligen Betrag und einer täglichen Kraft. Die Reserve ist ein Bestand, der einmal da ist. Die Ölrechnung ist ein Strom, der jeden Monat neu fällig wird.
2013 geliehen, 2026 verkauft
Indien hat dieses Fenster schon einmal geöffnet, am 28. August 2013. Die Rupie stand damals unter starkem Druck, ein Dollar kostete an diesem Tag laut Referenzkurs 68,36 Rupien, Ende Mai waren es noch 56,10 Rupien gewesen. Die Notenbank übernahm wie heute den gesamten täglichen Dollarbedarf derselben drei Konzerne. Der Wortlaut der beiden Mitteilungen ist fast gleich. Der Unterschied steckt in einem einzigen Wort, und dieses Wort entscheidet, wer am Ende bezahlt.
2013 war es ein Tausch. Die Notenbank gab den Konzernen Dollar und vereinbarte zugleich, dass sie diese Dollar nach einer festen Frist zurückbekommt. Die Nachfrage war damit nicht bedient, sondern verschoben, denn die Konzerne mussten die Dollar später selbst am Markt kaufen, um den Tausch zu schließen. Genau so kam es. Am 2. Dezember 2013 teilte die Notenbank mit, die Konzerne kauften seit der Vorwoche ihren gesamten Tagesbedarf wieder am Markt und dazu weitere Dollar, mit denen sie nach und nach die Rückzahlungen aus dem Tausch bedienen. Das Fenster hatte gut drei Monate gegolten. Für die Reserve war es eine Leihgabe, die zurückkam.
2026 ist es ein Verkauf. Die Mitteilung vom 9. Oktober spricht ausdrücklich davon, dass die Notenbank den Konzernen Dollar verkauft, von einer Rückgabe steht dort nichts. Die Nachfrage ist diesmal also nicht verschoben, sondern endgültig aus der Reserve bedient. Für den Kurs ist das die günstigere Variante, denn wenn das Fenster schließt, wartet kein zweiter Kaufschub. Für die Reserve ist es die teurere. Was sie hergibt, kommt nur zurück, wenn die Notenbank später wieder Dollar am Markt kauft, und das tut sie in der Regel erst, wenn die Rupie gefragt ist.
Ob das Fenster 2013 gewirkt hat, lässt sich nicht sauber beantworten. Ende September 2013 kostete ein Dollar 62,78 Rupien, rund 8 Prozent weniger als am Tag der Öffnung. Parallel liefen aber zwei weitere Tauschangebote der Notenbank, eines für Dollar-Einlagen von Auslandsindern und eines für Auslandskredite der Banken, die bis zu ihrem Ende 34 Milliarden Dollar einbrachten. Einen solchen Tausch hat Indien im Juni 2026 wieder aufgelegt. Welchen Anteil das Ölfenster an der Erholung von 2013 hatte, trennen die Daten nicht.
Was die neuen Regeln für Termingeschäfte ändern
Die zweite Mitteilung setzt an einer anderen Stelle an, bei den Termingeschäften. Damit sichert sich eine Firma heute einen Wechselkurs für einen Kauf oder Verkauf, der erst in Wochen oder Monaten fällig wird. Ein Importeur, der im Dezember eine Rechnung in Dollar bezahlen muss, kann den Kurs schon im Oktober festmachen. Solche Geschäfte sind nützlich, sie lassen sich aber auch nutzen, um auf eine schwächere Rupie zu setzen. Die beiden Rundschreiben Nummer 25 und 26 vom 10. Oktober 2026 machen beides schwerer.
Vier Regeln stehen darin. Ein gekündigtes Termingeschäft mit der Rupie darf nicht neu abgeschlossen werden, verlängern bei Fälligkeit bleibt erlaubt. Wer Termingeschäfte abschließen will, ohne ein echtes Geschäft dahinter nachzuweisen, darf das nur noch bis 5 Millionen Dollar statt bis 100 Millionen, über alle Banken zusammen und ebenso an den Börsen. Für jede Absicherung muss der Kunde schriftlich bestätigen, dass er dasselbe Geschäft nicht schon bei einer anderen Bank abgesichert hat. Und wenn ein Kunde Dollar gegen Rupien auf Termin kauft, um laufende Zahlungen wie Einfuhren abzusichern, muss die Bank ab einem Betrag von 2 Millionen Dollar 20 Prozent davon bar bei der Notenbank hinterlegen, bis das Geschäft endet.
Was diese Rücklage kostet, lässt sich durchrechnen. Ein Importeur sichert den Kauf von 10 Millionen Dollar ab, beim Kurs vom 9. Oktober sind das rund 966 Millionen Rupien. Seine Bank muss davon 20 Prozent hinterlegen, also rund 193 Millionen Rupien. Von einer Verzinsung ist im Rundschreiben keine Rede. Legt man den Leitzins von 5,50 Prozent als entgangenen Zins an, kostet die Rücklage über ein Jahr rund 10,6 Millionen Rupien. Das sind etwa 110.000 Dollar oder gut 1 Prozent des abgesicherten Betrags. Ob die Bank diese Kosten an ihren Kunden weitergibt, regeln die Rundschreiben nicht, tragen muss sie sie in jedem Fall.
Damit wird genau die Absicherung teurer, die ein Importeur gegen eine schwächere Rupie abschließt, und das ist gewollt. Wer heute auf Termin Dollar kauft, holt Nachfrage aus der Zukunft in die Gegenwart, und dieser Druck soll sinken. Er sinkt allerdings nicht, weil der Importeur weniger Dollar braucht. Er sinkt, weil der Importeur sein Kursrisiko häufiger offen lässt. Ein Teil des Risikos, das bisher in Absicherungen bei Banken lag, liegt damit bei den Firmen selbst.
Wie die Rupie unter Druck kam
Der Druck auf die Rupie hat einen benennbaren Ursprung, und er liegt im Ölpreis. Das Bündel aus Rohölsorten, das Indien einkauft, kostete im Juli im Schnitt 82,0 Dollar je Fass, im August 90,2 Dollar und im September 116,1 Dollar. Auslöser war der erneut aufflammende Konflikt in Westasien. Für ein Land, das sein Rohöl in Dollar bezahlt, ist jeder Dollar mehr je Fass ein Dollar mehr, der ins Ausland geht. Das Defizit im Warenhandel lag im Juli und August zusammen bei 58,7 Milliarden Dollar, nach 55,1 Milliarden ein Jahr zuvor.
Die Rupie hat das in Etappen gezeigt. Zum Jahresende 2025 kostete ein Dollar 89,92 Rupien, Ende März rund 94,65 Rupien, am 20. Mai 96,84 Rupien. Von Juli bis September bewegte sich der Kurs zwischen 94,45 und 96,54 Rupien. In der ersten Oktoberwoche stieg der Dollar wieder bis auf 96,77 Rupien am 8. Oktober, am 9. Oktober stand er bei 96,61 Rupien.
Die Notenbank hat in diesen Tagen mehrere Hebel bewegt. Am 7. Oktober hat sie den Leitzins zum ersten Mal seit 2023 erhöht, auf 5,50 Prozent. Am 9. Oktober hob sie den Anteil der Mindestreserve, den Banken an jedem einzelnen Tag halten müssen, ab dem 16. Oktober von 90 auf 99 Prozent. Die Währungsreserve stand am 25. September bei 747,6 Milliarden Dollar und eine Woche später bei 734,6 Milliarden. Das Ölfenster und die Regeln für Termingeschäfte kamen am Abend des 9. Oktober dazu, also nach einer Woche, in der die Reserve um 12,95 Milliarden Dollar geschrumpft war.
Die Zahl, die jetzt zählt, kommt freitags
Wenn der Kurs einen Teil seiner Aussagekraft verliert, rückt die Reserve an seine Stelle. Die Notenbank veröffentlicht sie jeden Freitag, aufgeteilt in Devisen, Gold, Sonderziehungsrechte und die Position beim Internationalen Währungsfonds. In der Woche zum 2. Oktober fiel die Reserve um 12,95 Milliarden Dollar, davon 10,66 Milliarden bei den Devisen und 2,29 Milliarden beim Gold. Wie viel davon Verkäufe waren und wie viel nur Bewertung, weist die Wochenzahl nicht aus. In derselben Woche gab der Euro gegen den Dollar um rund 1,6 Prozent nach, Anlagen der Reserve in Euro waren in Dollar gerechnet also weniger wert, ohne dass jemand etwas verkauft hätte.
Zum Vergleich, die gesamte indische Rohölrechnung lag im August bei 11,7 Milliarden Dollar. Der Rückgang einer einzigen Woche war damit größer als ein ganzer Monat Rohöl, und das Fenster war da noch gar nicht geöffnet. Gemessen an ihrer Größe bleibt die Reserve trotzdem stark. Der Gouverneur nannte am 7. Oktober eine Deckung von rund elf Monaten Einfuhren. Dazu kommen allerdings Dollar, die die Notenbank bereits auf Termin zugesagt hat und die in der Wochenzahl noch enthalten sind.
Für die kommenden Wochen heißt das, die Reihenfolge der Blicke umzudrehen. Bleibt der Kurs ruhig und die Reserve sinkt weiter, dann trägt die Notenbank den Druck. Bleiben Kurs und Reserve beide ruhig, dann hat der Druck nachgelassen, etwa weil der Ölpreis fällt. Erst das zweite wäre eine Entwarnung. Der Kurs allein kann diese beiden Fälle ab Montag nicht mehr unterscheiden.
Was das Fenster kostet
Was der Schritt kauft, ist Ruhe an den Tagen, an denen sie am meisten fehlt. Die Ölkonzerne kaufen große Beträge, und sie kaufen sie nicht gleichmäßig, sondern wenn Ladungen fällig werden. An solchen Tagen trifft ein großer Auftrag auf einen nervösen Markt, und der Kurs springt weiter, als es die Lage rechtfertigt. Ein Kurs, der springt, zieht weitere Käufer an, Importeure sichern sich hastig ab und Anleger ziehen Geld ab, und das verstärkt den Sprung. Das Fenster nimmt diese großen Aufträge aus dem Markt, und anders als 2013 droht kein späterer Rückkauf. Das ist das stärkste Argument für den Schritt, und es trägt.
Gegen die Ursache richtet das Fenster nichts aus. Der Ölkorb kostete im September 116,1 Dollar je Fass, 42 Prozent mehr als im Juli, und kein Fenster macht ein Fass billiger. Die Dollar werden weiter gebraucht und weiter bezahlt, nur eben aus der Reserve statt am Markt. Getragen wird das von einem Bestand, der für den Notfall angelegt ist und der sich nur auffüllt, wenn das Land mehr Devisen einnimmt, als es ausgibt. Bei knapp 15 Milliarden Dollar Rohölrechnung im Monat reicht die Reserve für viele Monate. Sie ist aber endlich, und anders als 2013 kommt diesmal nichts zurück.
Schwerer wiegt, was mit dem Kurs als Signal passiert. Ein steigender Dollarkurs ist die Nachricht an alle im Land, dass Dollar knapper geworden sind. Er sagt dem Importeur, dass seine Ware teurer wird, dem Exporteur, dass sich Verkäufe ins Ausland mehr lohnen, und dem Haushalt, dass Eingeführtes mehr kostet. Nimmt man einen großen Teil der Ölnachfrage aus diesem Preis heraus, kommt die Nachricht gedämpft an, während die Knappheit dieselbe bleibt. Ich sehe in dem Fenster deshalb ein gutes Mittel gegen einen Kurs, der an einzelnen Tagen davonläuft, und ein schwaches gegen einen Ölpreis, der seit Juli um gut 40 Prozent gestiegen ist. Daraus folgt, dass der Kurs der Rupie ab Montag weniger über die Lage verrät als bisher, und dass die Reserve jede Woche zeigt, was der ruhigere Kurs kostet.
Was das für Anleger heißt
In einem deutschen Depot steckt Indien vor allem über breite Fonds. Im Schwellenländer-Index von MSCI wog das Land Ende September 10,65 Prozent, in einem Welt-Index mit Schwellenländern deutlich weniger. Wie dieser Index zusammengesetzt ist, bestimmt, wie viel vom Rupienkurs überhaupt im eigenen Depot ankommt. Für einen Anleger, der in Euro rechnet, zählt dabei der Kurs der Rupie gegen den Euro und nicht der gegen den Dollar.
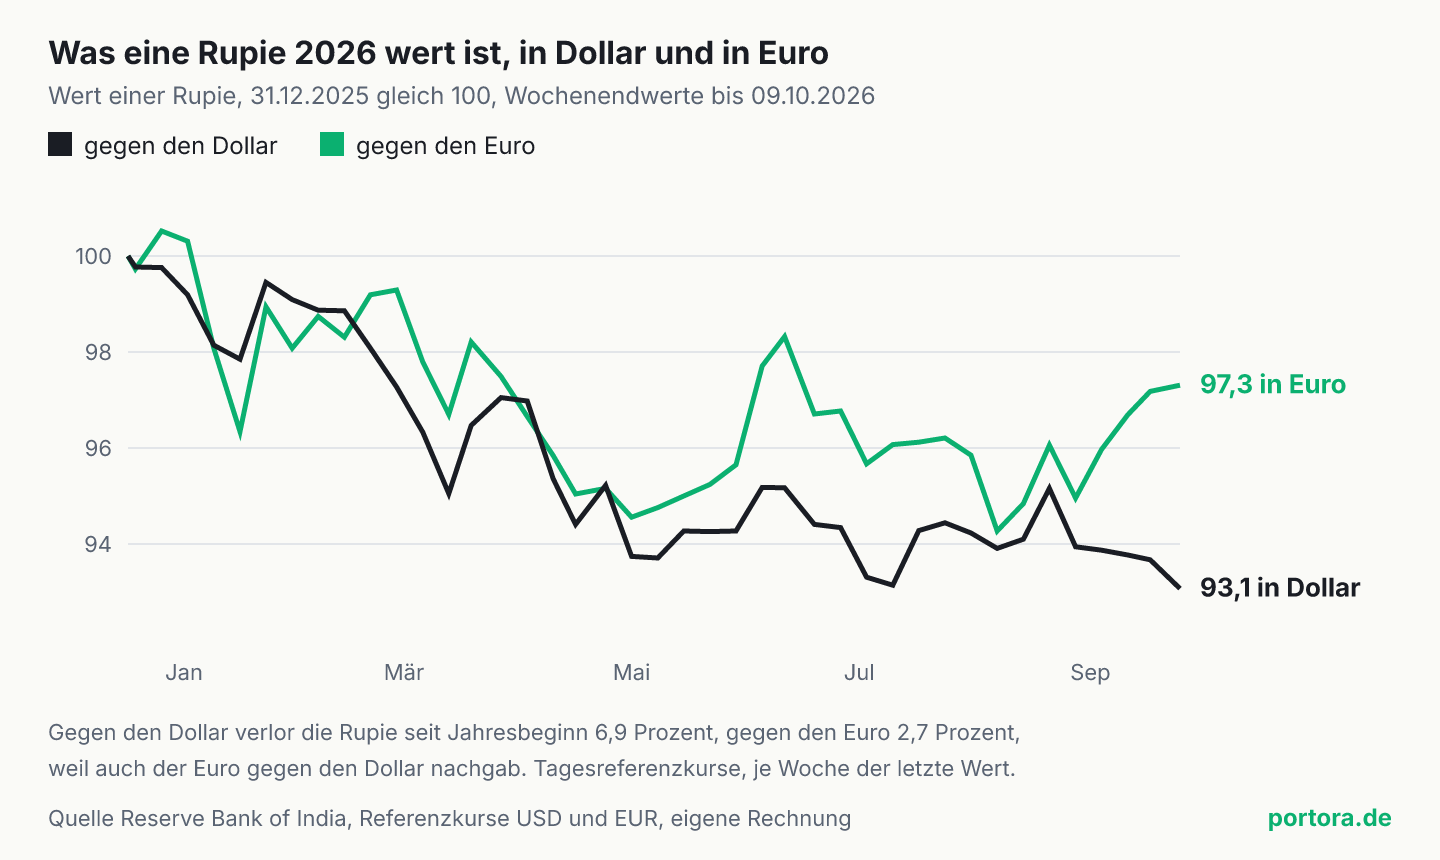
Dieser Kurs hat sich 2026 deutlich weniger bewegt. Vom Jahresende 2025 bis zum 9. Oktober hat die Rupie gegen den Dollar 6,9 Prozent an Wert verloren, gegen den Euro 2,7 Prozent. Der Grund liegt beim Euro selbst, der in dieser Zeit gegen den Dollar laut Referenzkurs der Europäischen Zentralbank 4,6 Prozent nachgab. Seit Mai hat die Rupie gegen den Euro sogar zugelegt, ein Euro kostete am 20. Mai 112,37 Rupien und am 9. Oktober 108,47 Rupien. Wer in Euro rechnet, hat den Fall der Rupie also nur zum Teil gespürt. Das kann sich drehen, denn der Kurs gegen den Euro hängt an zwei Bewegungen zugleich.
Was das Fenster für die Anlageklasse bedeutet, lässt sich in beide Richtungen beschreiben, ohne dass daraus eine Empfehlung folgt. Ein ruhigerer Kurs senkt das Währungsrisiko, solange die Reserve den Abfluss trägt. Eine schrumpfende Reserve senkt den Puffer, auf dem diese Ruhe steht, und die neuen Regeln machen es teurer, sich in Indien gegen eine schwächere Rupie abzusichern. Ob du Indien in deinem Depot zu hoch, zu niedrig oder passend gewichtet findest, hängt von deinem Anlagehorizont und deinem übrigen Vermögen ab, und diese Frage beantwortet kein Wechselkurs. Mitnehmen lässt sich die Reihenfolge der Blicke, erst die Reserve, dann der Kurs.
Quellen
- RBI announces special window for Public Sector Oil Marketing Companies to meet dollar requirements, Press Release 2026-2027/1306
- RBI Announces Regulatory Measures for the Foreign Exchange Market, Press Release 2026-2027/1305
- Risk Management and Inter-Bank Dealings, A.P. (DIR Series) Circular No. 25
- Risk Management and Inter-Bank Dealings, Foreign Exchange Risk Reserve, A.P. (DIR Series) Circular No. 26
- Reserve Bank of India, Bulletin Weekly Statistical Supplement, Extract (Foreign Exchange Reserves as on October 2, 2026)
- Reference Rate Archive, USD und EUR, 01.10.2025 bis 09.10.2026 sowie 2013
- Governor’s Statement, October 7, 2026
- Section 42(1) of the Reserve Bank of India Act, 1934, Change in Daily Minimum Cash Reserve Maintenance Requirement
- RBI introduces Forex Swap Window for Public Sector Oil Marketing Companies, Press Release 2013-2014/437
- Statement on Forex Market, Press Release 2013-2014/1111
- Import/Export of Crude Oil and Petroleum Products, Value in Million US$, 2025-26 und 2026-27
- Euro foreign exchange reference rates, Indian rupee (INR)
- Euro foreign exchange reference rates, US dollar (USD)
- MSCI Emerging Markets Index (USD), Index Factsheet, September 30, 2026
Zur Entstehung dieses Artikels
Dieser Beitrag wurde auf Basis der oben verlinkten Quellen mit KI-Unterstützung erstellt und vor Veröffentlichung redaktionell geprüft. Stand der Daten ist der 10. Oktober 2026. Die Referenzkurse der Reserve Bank of India liegen bis zum 9. Oktober 2026 vor, die Währungsreserve bis zum 2. Oktober 2026, die Rohöleinfuhren bis August 2026. Welchen Anteil der indischen Rohöleinfuhren die drei Staatskonzerne über das Fenster abwickeln, veröffentlicht die Notenbank nicht, die Rechnung mit der Hälfte ist eine Annahme. Die Kosten der Bar-Rücklage sind mit dem Leitzins als entgangenem Zins gerechnet, eine Verzinsung nennt das Rundschreiben nicht. Die Einordnung kann sich mit den nächsten Wochenzahlen der Reserve verschieben.
Hinweis: Dieser Beitrag ist eine journalistische Analyse und Einordnung zu allgemeinen wirtschaftlichen Zusammenhängen. Er stellt keine Anlageberatung und keine Anlage- oder Anlagestrategieempfehlung im Sinne der Marktmissbrauchsverordnung (EU) 596/2014 dar, ist keine Aufforderung zum Kauf oder Verkauf von Finanzinstrumenten und ersetzt keine individuelle Beratung. Genannte Wertpapiere, Indizes oder Anlageklassen dienen ausschließlich der Veranschaulichung. Jede Anlageentscheidung liegt in eigener Verantwortung.
Portora kennenlernen
Wenn dich Einordnung im Alltag interessiert, liest Portora deine eigenen Zahlen genauso ruhig.
Hier ordnen wir wirtschaftspolitische Entwicklungen sachlich ein. Im Cockpit siehst du, wie sie auf deine eigene Situation wirken.