
Markt & Investieren
Berlin bietet je Konzernwohnung 100.000 Euro und Vonovia bilanziert 170.000 Euro
Linke, Grüne und SPD wollen in Berlin private Vermieter ab 10.000 Wohnungen vergesellschaften und die Entschädigung bei 16 Milliarden Euro deckeln. Auf rund 160.000 betroffene Wohnungen gerechnet sind das etwa 100.000 Euro je Wohnung, Vonovia führt ihre Wohnungen im Raum Berlin mit gut 170.000 Euro in der Bilanz. Für Aktionäre und Gläubiger ist dieser Unterschied der Betrag, um den es geht, gewichtet mit der Wahrscheinlichkeit, dass Gesetz und Entschädigung vor Gericht halten.
Die Vergesellschaftung in vier Zahlen
Die wichtigsten Zahlen auf einen Blick
| Zahl | Bedeutung |
|---|---|
| 16 Mrd. Euro | Obergrenze der Entschädigung, gedeckelt unter der Maßgabe, dass das Land sie dauerhaft tragen kann |
| ab 10.000 Wohnungen | Schwelle für private Unternehmen, dazu ein Selbstbehalt in derselben Höhe |
| 1.1.2021 | Wohnungen, die ab diesem Tag gebaut wurden oder werden, sind ausgenommen |
| Mitte 2028 | Gesetz soll dem Abgeordnetenhaus vorgelegt werden, das Finanzierungskonzept kommt 2027 |
| 1 Jahr | so lange nach der Verkündung, bis die Überführung der Bestände in Kraft tritt |
| rund 160.000 | betroffene Wohnungen nach einer Schätzung der taz, das Papier nennt keine Zahl |
| rund 100.000 Euro | Entschädigung je Wohnung, 16 Mrd. Euro geteilt durch 160.000, eigene Rechnung |
| 138.195 | Wohnungen von Vonovia im Regionalmarkt Berlin samt Umland, 30.06.2026 |
| 23.534,2 Mio. Euro | Verkehrswert dieser Wohnungen in der Bilanz von Vonovia, 2.769 Euro je Quadratmeter |
| 170.297 Euro | Verkehrswert je Wohnung bei Vonovia im Raum Berlin, eigene Rechnung |
| rund 94.000 | Wohnungen, die 16 Mrd. Euro zum Durchschnittswert von Vonovia bezahlen würden |
| 46,0 Prozent | Anteil der Schulden am Immobilienwert von Vonovia (LTV), 30.06.2026 |
| 8,26 Euro | durchschnittliche Ist-Miete je Quadratmeter bei Vonovia im Raum Berlin |
| 57,6 Prozent | Ja-Stimmen beim Volksentscheid vom 26.09.2021, gemessen an den abgegebenen Stimmen |
Die These von den wertlosen Papieren
Die These ist schnell erzählt. Berlin enteignet die großen Wohnungskonzerne, also sind ihre Aktien und Anleihen nichts mehr wert. So einfach ist es nicht, und der Grund steht im Papier selbst. Linke, Grüne und SPD haben am 17. Oktober ihre Sondierung unter dem Titel „Mehr gemeinsam, mehr Berlin“ abgeschlossen. Darin wollen sie private Unternehmen ab 10.000 Wohnungen in Gemeineigentum überführen, gegen eine Entschädigung, die bei 16 Milliarden Euro gedeckelt wird. Wer enteignet wird, bekommt also Geld. Für einen Anleger zählt deshalb nicht die Frage, ob ein Konzern seine Berliner Wohnungen verliert, sondern was er dafür bekommt und was diese Wohnungen in seiner Bilanz wert sind.
Genau genommen ist schon das Wort Enteignung falsch. Das Papier schreibt ausdrücklich, dass eine Enteignung nach Artikel 14 des Grundgesetzes ausgeschlossen wird. Der Weg führt über Artikel 15, der es erlaubt, Grund und Boden durch ein Gesetz in Gemeineigentum zu überführen, wenn dieses Gesetz Art und Ausmaß der Entschädigung regelt. Der Artikel steht seit 1949 im Grundgesetz und ist bis heute nie angewendet worden. Für die Entschädigung verweist er auf dieselbe Formel wie bei einer Enteignung, eine gerechte Abwägung der Interessen der Allgemeinheit und der Beteiligten. Genau an dieser Formel hängt, wie viel Geld am Ende fließt.
Dazu kommen drei Grenzen, die den Kreis der Betroffenen kleiner machen, als die Schwelle vermuten lässt. Jedes Unternehmen behält einen Selbstbehalt von 10.000 Wohnungen. Genossenschaften und gemeinwohlorientierte Vermieter sind ausgenommen. Und alle Wohnungen, die seit dem 1. Januar 2021 gebaut wurden oder noch gebaut werden, bleiben ebenfalls draußen. Wie viele Wohnungen danach übrig bleiben, steht nicht im Papier. Die taz schätzt rund 160.000 Wohnungen bei Vonovia, Adler, Covivio, Heimstaden und eventuell der DVI. Das sind etwa ein Zehntel der gut 1,6 Millionen Berliner Mietwohnungen, die die Expertenkommission des Senats 2023 zugrunde gelegt hat.
Was 16 Milliarden Euro je Wohnung bedeuten
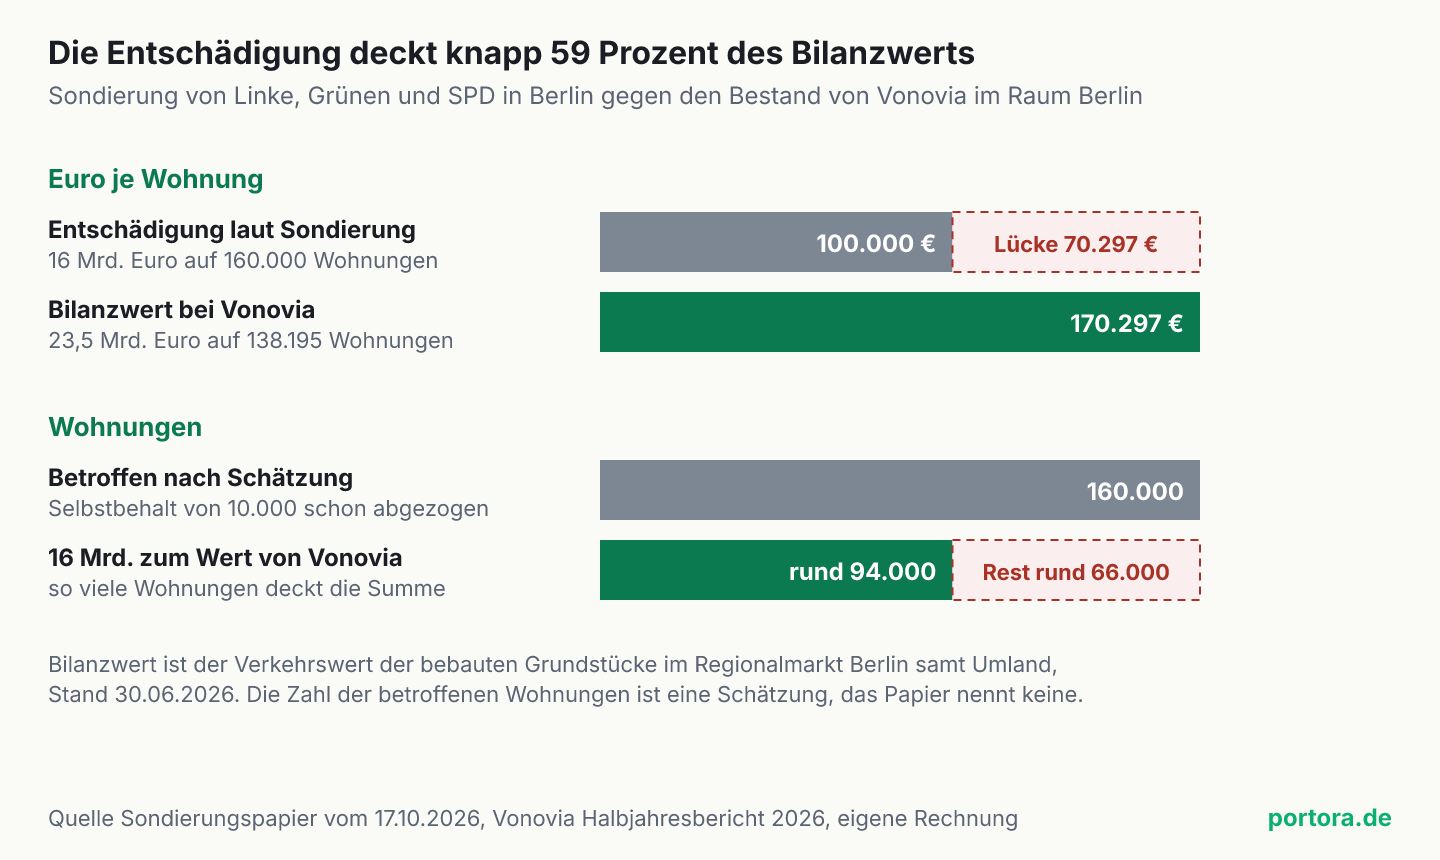
Die Rechnung ist eine Division. 16 Milliarden Euro geteilt durch 160.000 Wohnungen ergeben 100.000 Euro je Wohnung, unter der Annahme, dass der Deckel voll ausgeschöpft wird und die Schätzung stimmt. Dem gegenüber steht der Wert, mit dem der größte Betroffene dieselben Wohnungen selbst führt. Vonovia weist in ihrem Halbjahresbericht für den Regionalmarkt Berlin zum 30. Juni 138.195 Wohnungen aus und einen Verkehrswert von 23.534,2 Millionen Euro. Geteilt ergibt das 170.297 Euro je Wohnung, bei 2.769 Euro je Quadratmeter und einer durchschnittlichen Wohnung von gut 61 Quadratmetern.
Die Entschädigung deckt damit knapp 59 Prozent dieses Werts. Je Wohnung bleibt eine Lücke von rund 70.000 Euro. Man kann dieselbe Rechnung auch von der anderen Seite führen. Zum Durchschnittswert von Vonovia würden 16 Milliarden Euro für rund 94.000 Wohnungen reichen, betroffen wären aber rund 160.000. Für die übrigen 66.000 wäre rechnerisch kein Geld da, wenn man den Bilanzwert als Maßstab nähme. Das Diagramm stellt beide Seiten nebeneinander.
Zwei Einschränkungen gehören direkt an diese Zahl. Der Regionalmarkt Berlin umfasst bei Vonovia ausdrücklich auch das Umland, also Wohnungen, die außerhalb der Stadtgrenze stehen und vom Berliner Gesetz nicht erfasst würden. Ob die Wohnungen in der Stadt im Schnitt mehr oder weniger wert sind als die im Umland, weist der Bericht nicht aus. Und die anderen Betroffenen bilanzieren ihre Bestände mit eigenen Gutachten und eigenen Werten. Die 170.297 Euro sind also der beste öffentliche Anhaltspunkt für die Größenordnung, kein Wert, den ein Gericht übernehmen müsste.
Was ein Verkehrswert ist und wer ihn zahlen muss
Der Verkehrswert ist der Preis, den ein Gutachter für eine Immobilie an einem Stichtag ansetzt, wenn sie zwischen einem gewöhnlichen Käufer und einem gewöhnlichen Verkäufer den Besitzer wechseln würde. Ein Wohnungskonzern führt seine Häuser in der Bilanz zu diesem Wert und lässt ihn regelmäßig neu schätzen. Daraus folgen zwei Dinge, die man auseinanderhalten muss. Der Verkehrswert ist kein Preis, den jemand gezahlt hat, sondern ein Gutachten, wie der Fall der offenen Immobilienfonds zeigt, deren Gebäude in den Büchern anders stehen als an der Börse. Und er unterstellt einen Käufer, der die Wohnung so weiterbetreibt, wie der Markt es erlaubt, also auch mit den Mieterhöhungen, die das Gesetz zulässt.
Bei einer gewöhnlichen Enteignung, etwa für eine Straße, ist dieser Wert im Regelfall auch die Entschädigung, denn der Eigentümer soll sich davon etwas Gleichwertiges kaufen können. Bei einer Vergesellschaftung ist das umstritten, und genau dort setzt der Deckel an. Die Expertenkommission, die der Senat nach dem Volksentscheid eingesetzt hatte, hat am 28. Juni 2023 ihren Abschlussbericht übergeben. Ihre Mehrheit hält eine Entschädigung unter dem Verkehrswert für zulässig, und ein größerer Teil dieser Mehrheit will sie aus den Erträgen ableiten, die eine gemeinwirtschaftliche Bewirtschaftung abwirft, oder aus dem, was der Landeshaushalt tragen kann.
Drei Mitglieder der Kommission haben dem in einem Sondervotum widersprochen. Für sie muss jede Entschädigung beim Verkehrswert anfangen, Abschläge seien möglich, aber nicht in dieser Größenordnung. Das ist nicht bloß ein Gelehrtenstreit, es ist der Kern des Risikos. Das Grundgesetz öffnet für die Höhe der Entschädigung ausdrücklich den Weg zu den ordentlichen Gerichten. Wenn ein Konzern klagt und ein Gericht der Minderheit folgt, ist der Deckel von 16 Milliarden Euro nicht mehr zu halten, und das Papier selbst knüpft ihn an die Bedingung, dass das Land die Summe dauerhaft tragen kann.
Warum die Lücke beim Eigenkapital doppelt ankommt
Für den Aktionär ist der Unterschied zwischen Entschädigung und Bilanzwert nicht einfach ein Verlust in derselben Höhe, denn die Wohnungen sind zum großen Teil mit geliehenem Geld finanziert. Vonovia weist zum 30. Juni einen Schuldenanteil am Immobilienwert von 46,0 Prozent aus, in der Fachsprache das Loan to Value (LTV). Von 100 Euro Immobilienwert gehören also 46 Euro den Gläubigern und 54 Euro den Aktionären. Fällt der Wert eines Hauses um 10 Euro, bleiben die Schulden bei 46, und vom Eigenkapital sind noch 44 Euro übrig. Aus einem Wertverlust von 10 Prozent wird beim Eigenkapital einer von gut 18 Prozent, fast das Doppelte. Die Rechnung ist dieselbe wie bei jedem anderen Hebel, nur kleiner.
Als Obergrenze lässt sich das für Vonovia durchrechnen. Würden alle 138.195 Wohnungen im Raum Berlin zu 100.000 statt zu 170.297 Euro abgegeben, fehlten rund 9,7 Milliarden Euro. Mit dem Selbstbehalt von 10.000 Wohnungen wären es rund 9,0 Milliarden Euro. Der Raum Berlin steht für gut ein Viertel des Immobilienwerts im Konzern. Der Schuldenanteil stiege in dieser Rechnung von 46 auf rund 52 Prozent. Das ist eine Obergrenze und keine Erwartung, denn sie unterstellt, dass jede Wohnung im Umland mitgerechnet wird und dass der Deckel genau so vor Gericht hält.
Für die Gläubiger ist dieselbe Rechnung die Frage nach ihrem Polster. Ein Kreditgeber schaut darauf, wie viel Immobilienwert hinter jedem geliehenen Euro steht. Fließt für ein Haus nur ein Teil seines Bilanzwerts zurück, wird das Polster dünner, auch wenn das Geld bar kommt und Schulden davon getilgt werden können. Deshalb können auch die Anleihen eines Wohnungskonzerns auf ein solches Vorhaben reagieren, obwohl am Ende Geld fließt und keine Wohnung verschwindet.
Betrag mal Wahrscheinlichkeit mal Zeit
Ein Aktienkurs rechnet ein Vorhaben wie dieses nicht als Ja oder Nein. Er rechnet mit dem Betrag, der auf dem Spiel steht, gewichtet mit der Wahrscheinlichkeit, dass er wirklich fällig wird, und abgezinst auf den Tag, an dem das passieren würde. Wie aus einem Preis eine solche Wahrscheinlichkeit wird, ist am Zinsmarkt gut zu sehen, beschrieben in 36 Prozent für morgen, 85 Prozent bis September. Bei der Vergesellschaftung lässt sich keine Wahrscheinlichkeit zurückrechnen, weil es keinen Markt gibt, auf dem man auf das Gesetz wetten könnte. Die drei Faktoren lassen sich aber einzeln benennen.
Der Betrag ist die Lücke zwischen Bilanzwert und Entschädigung, für Vonovia höchstens rund 9 bis 10 Milliarden Euro. Die Wahrscheinlichkeit hat mehrere Stufen, die nacheinander halten müssen. Aus der Sondierung müssen Koalitionsverhandlungen und eine Regierung werden, dann ein Gesetz, das ein Finanzierungskonzept von 2027 voraussetzt, und danach muss es vor dem Verfassungsgericht und bei der Höhe der Entschädigung vor den ordentlichen Gerichten halten. Jede dieser Stufen kann scheitern oder die Summe verschieben, in beide Richtungen.
Die Zeit ist der Teil, der am häufigsten übersehen wird. Das Gesetz soll Mitte 2028 ins Abgeordnetenhaus kommen, und die Überführung tritt erst ein Jahr nach der Verkündung in Kraft. Selbst wenn alles ohne Verzögerung durchläuft, wechselt vor Mitte 2029 keine Wohnung den Eigentümer. Bis dahin vereinnahmt der Vermieter weiter die Mieten, im Raum Berlin bei Vonovia im Schnitt 8,26 Euro je Quadratmeter. Ein Kurs, der heute auf das Vorhaben reagiert, preist also eine unsichere Zahlung in drei oder mehr Jahren ein und keinen Verlust von morgen.
Wie es zu dem Papier kam
Der Anlauf ist fünf Jahre alt. Am 26. September 2021 stimmten die Berliner im Volksentscheid „Deutsche Wohnen & Co enteignen“ mit 57,6 Prozent der abgegebenen Stimmen dafür, dass der Senat ein Gesetz zur Vergesellschaftung großer Wohnungsunternehmen erarbeitet. Der Volksentscheid verlangte einen Gesetzentwurf und kein Gesetz, rechtlich gebunden war der Senat daran nicht. Er setzte im März 2022 eine Expertenkommission mit 13 Mitgliedern ein, die prüfen sollte, ob ein solcher Schritt mit der Verfassung vereinbar ist.
Die Kommission ging von einer anderen Schwelle aus als das heutige Papier. Die Initiative hatte Unternehmen ab 3.000 Wohnungen im Blick, und die Kommission rechnete mit knapp 222.000 Wohnungen nach einer Schätzung des Senats vom Dezember 2021. Die Schwelle von 10.000 Wohnungen samt Selbstbehalt in derselben Höhe macht den Kreis kleiner, auf die geschätzten 160.000. Neu ist auch der Deckel. Eine feste Obergrenze für die Entschädigung stand weder im Volksentscheid noch im Bericht der Kommission, die nur die Wege beschrieb, auf denen sich eine Summe begründen lässt.
Ebenfalls neu ist die Grenze beim Baujahr. Wohnungen, die seit dem 1. Januar 2021 gebaut wurden oder noch gebaut werden, sind ausgenommen. Die Ausnahme erfüllt einen Zweck, den man aus dem Papier selbst ablesen kann. Wer heute in Berlin eine Mietwohnung baut, soll nicht damit rechnen müssen, dass sie später unter den Deckel fällt. Für den Bestand der großen Vermieter, der zum größten Teil aus älteren Häusern besteht, ändert die Ausnahme dagegen wenig.
Und wenn der Verkehrswert der falsche Maßstab ist
Gegen die Rechnung dieses Artikels gibt es einen ernsten Einwand, und er kommt von der Mehrheit der Expertenkommission. Der Verkehrswert enthält nicht nur die Mieten von heute, sondern auch die Erwartung, dass sie steigen dürfen, so weit das Mietrecht es erlaubt. Das Sondierungspapier schreibt aber vor, dass die durchschnittliche Miete nach der Überführung nicht höher liegen darf als vorher beim bisherigen Eigentümer und sich danach an den Regeln für die landeseigenen Wohnungsunternehmen richtet. Wer eine Wohnung unter dieser Auflage übernimmt, kann mit ihr weniger verdienen, als der Gutachter für die Bilanz unterstellt. Eine Entschädigung nach dem Ertrag unter diesen Mieten liegt deshalb zwangsläufig unter dem Verkehrswert, und die Lücke wäre nach dieser Sicht keine Unterzahlung, sondern der Wert künftiger Mieterhöhungen, die das Gesetz wegnimmt.
Der Einwand trägt, aber er begrenzt die These, statt sie zu widerlegen. Er erklärt, woraus die Lücke besteht, und er macht plausibel, warum ein Gericht einen Abschlag vom Verkehrswert halten könnte. Für den Aktionär ändert er an der Rechnung nichts, denn ihm fehlt dieselbe Summe, wie auch immer man sie nennt. Und er hängt an einer Rechtsfrage, die noch kein Gericht entschieden hat, weil Artikel 15 noch nie angewendet wurde. Drei Mitglieder der Kommission haben ihn ausdrücklich nicht geteilt. Wer heute rechnet, rechnet deshalb mit einer Spanne zwischen dem Ertragswert unter gedeckelten Mieten und dem Verkehrswert, und der Deckel von 16 Milliarden Euro liegt nahe am unteren Ende.
Was die 16 Milliarden kaufen
Das Sondierungspapier nennt sein Ziel selbst. Die Anwendung von Artikel 15 soll ein Beitrag zum Ausbau des kommunalen Wohnungsbestands und zur Überwindung der Krise auf dem Wohnungsmarkt sein. Das stärkste Argument dafür steht im Bericht der Kommission. Günstigere Mieten im überführten Bestand fließen in die ortsübliche Vergleichsmiete ein, an der sich Mieterhöhungen in bestehenden Verträgen messen. Bei einem Zehntel aller Mietwohnungen ist es nicht unwahrscheinlich, dass das die Mieten auch außerhalb dieses Bestands dämpft. Wer heute in einer Wohnung von Vonovia, Adler oder Covivio wohnt, hätte dazu einen Vermieter, der nicht mehr an einer Börse gemessen wird.
Gemessen an dem Ziel, das die drei Parteien selbst in das Papier geschrieben haben, sehe ich in diesem Plan einen teuren Eigentümerwechsel und keine Antwort auf die Krise. Die 16 Milliarden Euro kaufen 160.000 Wohnungen, in denen heute schon jemand wohnt, und eine zusätzliche Wohnung entsteht dadurch nicht. Was man dabei nicht sieht, sind die Haushalte, die in Berlin eine Wohnung suchen. Für sie bleibt die Zahl der Wohnungen dieselbe, und eine niedrigere Miete in einem Teil des Bestands verteilt die vorhandenen Wohnungen anders, sie vermehrt sie nicht. Daraus folgt, dass sich das Gesetz an der Zahl der Wohnungen messen lassen muss, die in Berlin neu entstehen und frei werden, und nicht am Anteil der Wohnungen in öffentlicher Hand.
Was das für Anleger heißt
Wer ein Wohnimmobilien-Papier oder einen breiten Fonds hält, in dem deutsche Wohnungskonzerne stecken, hält mit dieser Nachricht ein politisches Risiko, das sich in drei Zahlen zerlegen lässt. Der Betrag ist die Lücke zwischen Bilanzwert und Entschädigung, die Wahrscheinlichkeit hängt an Koalition, Gesetz und Gerichten, und die Zeit beträgt mindestens drei Jahre. Vonovia steht im DAX und in vielen europäischen Immobilien-ETFs, in einem Welt-ETF ist ihr Anteil klein. Ein solches Vorhaben trifft also vor allem, wer gezielt Wohnimmobilien-Aktien hält.
Zweiseitig ist das Risiko auch deshalb, weil jede Stufe die Summe verschieben kann. Scheitert die Koalition, das Finanzierungskonzept oder das Gesetz vor Gericht, fällt der Betrag weg. Setzt ein Gericht eine Entschädigung näher am Verkehrswert fest, wird die Lücke kleiner und die Last für den Landeshaushalt größer, und dann hängt alles an der Bedingung, dass das Land die Summe dauerhaft tragen kann. Hält dagegen der Deckel, fehlen je Wohnung rund 70.000 Euro, und beim Eigenkapital kommt das wegen der Schulden fast doppelt an.
Übertragbar ist die Rechnung auf jedes Vorhaben, bei dem der Staat etwas gegen Geld übernimmt, ob Netze, Kliniken oder Wohnungen. Die Frage lautet nie, ob etwas weggenommen wird, sondern zu welchem Preis, mit welcher Wahrscheinlichkeit und wann. Was davon in einem Kurs heute schon steckt, lässt sich von außen nicht trennen, und ob man ein solches Risiko tragen will, ist eine Entscheidung, die jeder Anleger für sein eigenes Depot trifft.
Quellen
- Mehr gemeinsam, mehr Berlin. Ergebnis der Sondierungen von Die Linke, Bündnis 90/Die Grünen und SPD
- Halbjahresbericht 2026
- Abschlussbericht der Expertenkommission zum Volksentscheid „Vergesellschaftung großer Wohnungsunternehmen“
- Grundgesetz, Artikel 15
- Grundgesetz, Artikel 14
- Ergebnis der Sondierungsgespräche. Der steinige Weg zur Vergesellschaftung
Zur Entstehung dieses Artikels
Dieser Beitrag wurde auf Basis der oben verlinkten Quellen mit KI-Unterstützung erstellt und vor Veröffentlichung redaktionell geprüft. Schwelle, Selbstbehalt, Ausnahmen, Deckel und Zeitplan stammen aus dem Sondierungspapier „Mehr gemeinsam, mehr Berlin“ von Linke, Grünen und SPD vom 17. Oktober 2026. Bestand, Verkehrswert, Ist-Miete und Schuldenanteil von Vonovia stammen aus dem Halbjahresbericht 2026 mit Stand 30. Juni 2026, die Werte je Wohnung und die Obergrenze für den Fehlbetrag sind eigene Rechnung. Der Regionalmarkt Berlin bei Vonovia schließt das Umland ein, ein Wert nur für die Stadt ist nicht veröffentlicht. Die Zahl von rund 160.000 betroffenen Wohnungen ist eine Schätzung der taz, das Sondierungspapier nennt keine Zahl. Das Papier ist eine Vereinbarung für Koalitionsverhandlungen und kein Gesetz, Zeitplan und Summe können sich noch ändern.
Hinweis: Dieser Beitrag ist eine journalistische Analyse und Einordnung zu allgemeinen wirtschaftlichen Zusammenhängen. Er stellt keine Anlageberatung und keine Anlage- oder Anlagestrategieempfehlung im Sinne der Marktmissbrauchsverordnung (EU) 596/2014 dar, ist keine Aufforderung zum Kauf oder Verkauf von Finanzinstrumenten und ersetzt keine individuelle Beratung. Genannte Wertpapiere, Indizes oder Anlageklassen dienen ausschließlich der Veranschaulichung. Jede Anlageentscheidung liegt in eigener Verantwortung.
Portora kennenlernen
Und wie sieht es bei deinem eigenen Geld aus?
In Portora führst du Konten und Buchungen selbst, ohne Bankverbindung, und siehst, was bei dir zuerst Aufmerksamkeit braucht.
