
Markt & Investieren
In Australien sanken die Immobilienkredite an Vermieter fast sechsmal so stark wie an Selbstnutzer
Von Juli bis September 2026 sagten Australiens Banken Vermietern 30,6 Prozent weniger neue Wohnungskredite zu als im Quartal davor, Selbstnutzern nur 5,3 Prozent weniger. Nach dem Zweck des Kredits getrennt liegt der Einbruch fast ganz bei Bestandswohnungen, dort fielen die Zusagen an Vermieter um 35,6 Prozent, beim Neubau um 8,7 Prozent. An derselben Grenze verläuft eine Steueränderung vom Mai, die Vermietern einer neu gekauften Bestandswohnung ab Juli 2027 die Verrechnung ihres Verlusts mit dem Lohn nimmt. Der Leitzins der Notenbank traf dagegen alle Käufer gleich.
Das Quartal in vier Zahlen
Die wichtigsten Zahlen auf einen Blick
| Zahl | Bedeutung |
|---|---|
| 35.301 | neue Kreditzusagen an Vermieter im dritten Quartal 2026, saisonbereinigt, nach 50.845 im zweiten Quartal |
| 24,7 Mrd. AUD | Wert dieser Zusagen, 32,3 Prozent weniger als im Vorquartal |
| 76.578 | neue Kreditzusagen an Selbstnutzer, nach 80.842 im Vorquartal |
| 111.878 | alle neuen Wohnungskredite zusammen, 15,0 Prozent weniger, im Wert 81,2 Mrd. australische Dollar |
| −38,5 % | Zusagen an Vermieter gegenüber dem dritten Quartal 2025 |
| −8,6 % | Zusagen an Erstkäufer, die selbst einziehen, gegenüber dem Vorquartal |
| 31,6 % | Anteil der Vermieter an allen neuen Wohnungskrediten, nach 41,5 Prozent Ende 2025 |
| 3,60 auf 4,35 % | Leitzins der Reserve Bank of Australia, Anhebungen am 4. Februar, 18. März und 6. Mai 2026 |
| 4,85 % | Leitzins seit dem 4. November 2026, nach einer weiteren Anhebung am 30. September |
| 12. Mai 2026 | Ankündigung der Steueränderung im Haushalt, Wohnungen im Besitz vor diesem Zeitpunkt sind ausgenommen |
| 1. Juli 2027 | Verluste aus danach gekauften Bestandswohnungen nicht mehr mit dem Lohn verrechenbar, neuer Abschlag bei Veräußerungsgewinnen |
| 691.000 AUD | durchschnittlicher neuer Kredit an Vermieter im September 2026, unbereinigt |
Der Zins als einzige Erklärung
Das australische Statistikamt ABS hat am 11. November die Kreditzusagen für das dritte Quartal 2026 veröffentlicht. Die Banken sagten von Juli bis September 111.878 neue Kredite für Wohnungen zu, 15,0 Prozent weniger als im Quartal davor. Im Wert fielen die Zusagen um 15,5 Prozent auf 81,2 Milliarden australische Dollar. Das Amt nennt beide Rückgänge die stärksten seit Beginn seiner Aufzeichnungen. Bei den Vermietern war der Einbruch am tiefsten, ihre Zusagen fielen um 30,6 Prozent auf 35.301 Kredite. Bei den Selbstnutzern, also den Käufern, die in die Wohnung selbst einziehen, waren es 5,3 Prozent auf 76.578 Kredite.
Die naheliegende Erklärung ist der Zins. Die Reserve Bank of Australia (RBA) hat ihren Leitzins seit Februar fünfmal angehoben, von 3,60 auf zuletzt 4,85 Prozent. Höhere Zinsen machen jeden Kredit teurer, also sagen die Banken weniger Kredite zu, und der Häusermarkt kühlt ab. So gelesen ist der Rekordrückgang einfach die Wirkung der Geldpolitik, nur später und stärker als erwartet. Für diese Lesart spricht, dass beide Gruppen weniger Kredit bekommen haben, und dass Australiens Hauskredite überwiegend mit veränderlichem Zins laufen, eine Anhebung kommt dort also schnell bei der Rate an.
Die Lesart hat eine Lücke, und sie steckt im Abstand zwischen den beiden Gruppen. Vermieter und Selbstnutzer zahlen denselben Leitzins, ihre Kredite sind im Mittel ähnlich groß, 691.000 gegen 736.000 Dollar im September. Trotzdem fiel die eine Zahl sechsmal so stark wie die andere. Dazu kommt der Zeitpunkt. Im dritten Quartal selbst lag der Leitzins bis zum 30. September unverändert bei 4,35 Prozent, die drei Anhebungen davor fielen in das erste Halbjahr. Das Amt schreibt deshalb selbst, die Vermieter reagierten auf mehr als nur die höheren Kosten des Kredits, und nennt mögliche Folgen von Steueränderungen und die Erwartung niedrigerer Hauspreise. Ob das stimmt, lässt sich an den Zahlen prüfen, denn das Amt trennt die Kredite auch nach ihrem Zweck.
Bestand gegen Neubau, getrennt nach Käufer
Ein Wohnungskredit dient in der Statistik einem von drei Zwecken. Er finanziert den Bau einer neuen Wohnung, den Kauf einer neu errichteten Wohnung im Erstbezug oder den Kauf einer Wohnung, die schon einmal bewohnt war. Die ersten beiden fassen wir hier als Neubau zusammen, den dritten als Bestand. Für beide Käufergruppen weist das Amt diese Zwecke in eigenen Tabellen aus, saisonbereinigt und mit der Zahl der Zusagen. Damit wird aus zwei Zahlen ein Raster aus vier Feldern, und erst dieses Raster sagt, wo der Rückgang sitzt. Die Methode ist dieselbe wie bei den amerikanischen Hypothekenanträgen, die wir nach Kauf und Umschuldung getrennt haben, nur dass hier der Zweck der Wohnung trennt und nicht der Anlass des Antrags.
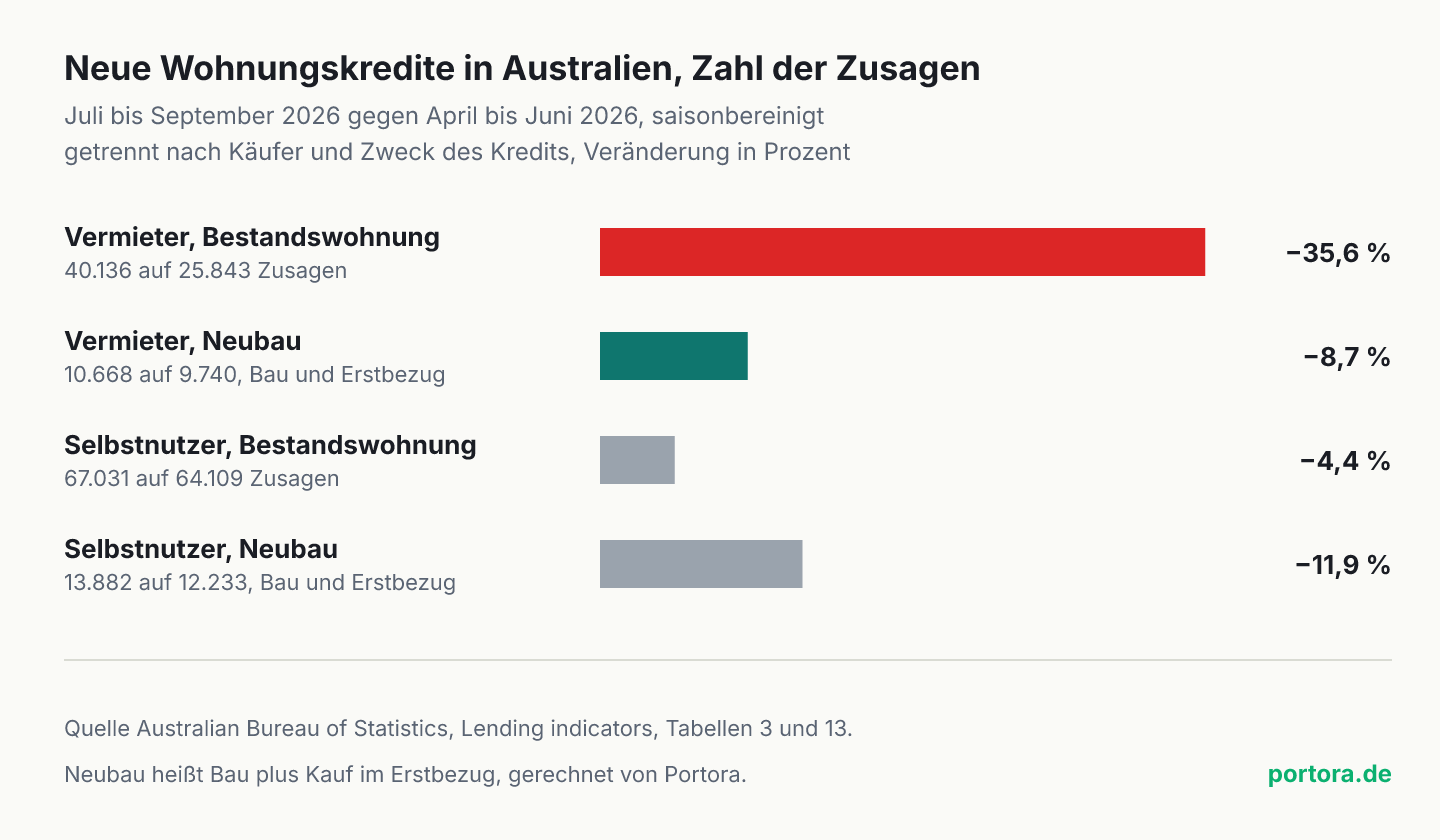
Bei den Vermietern fielen die Zusagen für Bestandswohnungen von 40.136 auf 25.843 Zusagen, ein Minus von 35,6 Prozent. Für Neubauten fielen sie von 10.668 auf 9.740 Zusagen, ein Minus von 8,7 Prozent. Der Kauf im Erstbezug allein stieg sogar leicht, um 1,9 Prozent. Bei den Selbstnutzern ist das Bild umgekehrt. Ihre Zusagen für Bestandswohnungen fielen um 4,4 Prozent, die für Neubauten um 11,9 Prozent. Der Rückgang der Vermieterkredite um 15.544 Zusagen besteht damit fast ganz aus Bestandswohnungen, dort fehlen allein rund 14.300 Zusagen. Wer die 30,6 Prozent als allgemeine Schwäche am Häusermarkt liest, übersieht, dass der Neubau bei den Vermietern weniger verloren hat als bei den Selbstnutzern.
Der Zins kann dieses Muster schlecht erklären. Eine höhere Rate trifft einen Kredit für eine neue Wohnung genauso wie einen für eine alte, und bei den Selbstnutzern fiel der Neubau sogar stärker als der Bestand. Wenn der Zins der Grund wäre, müssten die Vermieter beide Zwecke ähnlich stark zurückfahren. Sie haben aber fast nur den Bestand zurückgefahren. Auch die Erwartung niedrigerer Preise erklärt den Abstand nur zum Teil, denn sie gilt für neue und alte Wohnungen. Was nur den Bestand trifft und nur die Vermieter, ist eine Steueränderung, die im Mai angekündigt wurde. Die Zerlegung beweist nicht, dass sie die Ursache ist, aber sie ist die einzige der drei genannten Erklärungen, die genau an dieser Grenze verläuft.
Warum ein Vermieter anders rechnet als ein Selbstnutzer
Wer eine Wohnung kauft, um selbst darin zu wohnen, vergleicht die Rate mit der Miete, die er sonst zahlen würde. Er braucht ohnehin ein Dach über dem Kopf, und der Anlass für den Kauf ist meist ein Kind, eine neue Stelle oder eine zu kleine Wohnung. Steigt der Zins, kauft er kleiner, später oder weiter draußen, aber der Anlass bleibt. Ein Vermieter kauft eine Anlage. Er vergleicht, was die Wohnung einbringt, mit dem, was sie kostet, und der Vergleich hat vier Posten, die Miete, den Kreditzins, die Steuer und den Wertzuwachs beim späteren Verkauf. Kippt einer dieser Posten, lässt er den Kauf, denn es gibt keinen Anlass, der ihn trotzdem zum Kaufen zwingt.
In Australien steht in dieser Rechnung seit Jahrzehnten ein Posten, den es in vielen Ländern so nicht gibt. Bisher durfte ein Vermieter den Verlust aus der Vermietung, also Zins und Kosten über der Miete, mit seinem Lohn verrechnen und zahlte dadurch weniger Einkommensteuer. Dort heißt das Negative Gearing. Viele Vermieter nehmen einen laufenden Verlust bewusst in Kauf, weil der Staat über die Steuer einen Teil davon trägt und der eigentliche Ertrag erst beim Verkauf kommt. Diesen Ertrag besteuerte Australien bisher nur zur Hälfte, wenn die Wohnung länger als ein Jahr gehalten wurde. Beide Posten zusammen machen eine Wohnung, die laufend Geld kostet, zu einer Anlage, die sich am Ende rechnen kann.
Ein Beispiel mit runden Annahmen zeigt die Größenordnung. Ein Vermieter leiht sich 690.000 Dollar, etwa den Durchschnitt der neuen Vermieterkredite. Bei angenommenen 6,0 Prozent Zins zahlt er 41.400 Dollar Zins im Jahr. Bringt die Wohnung nach Verwaltung, Grundsteuer und Reparaturen 28.000 Dollar Miete, bleibt ein Verlust von 13.400 Dollar, rund 1.120 Dollar im Monat. Bei einem angenommenen Steuersatz von 37 Prozent auf den letzten Dollar Lohn holt er davon rund 410 Dollar im Monat über die Steuer zurück, aus eigener Tasche zahlt er rund 710 Dollar. Fällt die Verrechnung mit dem Lohn weg, sind es die vollen 1.120 Dollar im Monat. Der Verlust geht dabei nicht verloren, er wird vorgetragen und mindert später Mieteinnahmen oder einen Verkaufsgewinn, aber bis dahin finanziert der Vermieter jeden Monat rund 410 Dollar mehr selbst.
Was am 12. Mai 2026 angekündigt wurde
Die australische Regierung hat am Abend des 12. Mai 2026 mit dem Haushalt für 2026/27 zwei Änderungen angekündigt, die beide Posten aus dem Beispiel treffen. Ab dem 1. Juli 2027 gilt die Verrechnung mit dem Lohn nur noch für Neubauten. Wer nach der Ankündigung eine Bestandswohnung zur Vermietung kauft, darf ihren Verlust ab dann nur noch mit anderen Einkünften aus Wohnungen verrechnen, auch mit einem Verkaufsgewinn, und den Rest in spätere Jahre vortragen. Wohnungen, die vor der Ankündigung schon im Besitz waren, bleiben ausgenommen. Das Finanzministerium begründet die Änderung damit, die steuerliche Hilfe auf neue Wohnungen zu lenken. Das Gesetz dazu hat das Parlament im Juni verabschiedet.
Die zweite Änderung betrifft den Verkauf. Ab dem 1. Juli 2027 ersetzt ein Abschlag nach der Inflation den bisherigen Abschlag von 50 Prozent auf Veräußerungsgewinne, und für solche Gewinne gilt ein Mindeststeuersatz von 30 Prozent. Besteuert wird dann nur noch, was ein Verkauf über die Geldentwertung hinaus einbringt, das aber mindestens mit 30 Prozent. Gewinne, die bis dahin entstanden sind, behalten den alten Abschlag. Wer eine Neubauwohnung kauft, darf zwischen alter und neuer Regel wählen. Für den Käufer einer Bestandswohnung ändern sich damit beide Posten zugleich, der laufende Verlust kostet ihn mehr eigenes Geld, und der Gewinn am Ende bringt nach Steuer weniger, je nach Höhe des Gewinns und seines übrigen Einkommens.
Dass die Änderung erst 2027 greift und trotzdem 2026 wirkt, liegt an der Rechnung selbst. Ein Vermieter kauft für viele Jahre, und jeder Kauf nach dem 12. Mai fällt unter die neue Regel, egal wann er gewesen ist. Das zweite Quartal mit April bis Juni enthielt nur sieben Wochen nach der Ankündigung, und schon dort fielen die Zusagen an Vermieter für Bestandswohnungen um 15,1 Prozent. Das dritte Quartal ist das erste volle Quartal unter der neuen Regel. Gleichzeitig hatte die Notenbank den Leitzins in drei Schritten von Februar bis Mai um 0,75 Prozentpunkte angehoben, nachdem sie ihn 2025 dreimal gesenkt hatte. Wer die Zahlen liest, hat also zwei Ursachen, die zeitlich übereinanderliegen, und die Zerlegung nach dem Zweck ist der einzige Weg, sie auseinanderzuhalten.
Und wenn es doch vor allem der Zins war
Das stärkste Argument gegen die Lesart dieses Artikels ist ernst zu nehmen. Ein Vermieter reagiert auf den Zins schärfer als ein Selbstnutzer, weil der Zins in seiner Rechnung der größte Posten ist und weil ihn kein Anlass zum Kauf zwingt. Im Beispiel oben kosten die 0,75 Prozentpunkte aus dem ersten Halbjahr rund 430 Dollar Zins im Monat mehr, wenn die Bank sie voll weitergibt, also etwa so viel wie der Wegfall der Verrechnung. Der Zins allein könnte demnach erklären, warum Vermieter stärker zurückziehen als Selbstnutzer. Dazu kommt die Erwartung niedrigerer Preise, die das Amt nennt. Wer mit sinkenden Preisen rechnet, verliert den Posten Wertzuwachs, und der zählt nur für den, der verkaufen will.
Das Argument trägt für den Abstand zwischen Vermietern und Selbstnutzern, es trägt aber nicht für den Abstand innerhalb der Vermieter. Der Zins ist für einen Neubaukredit derselbe wie für einen Kredit auf eine Bestandswohnung, und die Erwartung fallender Preise gilt für beide Wohnungen. Trotzdem fielen die Zusagen an Vermieter im Bestand viermal so stark wie im Neubau. Ein Rest bleibt offen. Neubauten in Australien werden oft lange vor der Fertigstellung verkauft, und ein Teil der Zusagen im dritten Quartal kann auf Käufe zurückgehen, die vor der Ankündigung vereinbart wurden. Das würde den Neubau in diesem Quartal stabiler aussehen lassen, als er ist.
Der Einwand begrenzt die These deshalb, er kippt sie nicht. Der Zins erklärt, warum Vermieter insgesamt mehr Kredit verloren haben als Selbstnutzer, und die Steueränderung erklärt, warum sich dieser Verlust auf den Bestand konzentriert. Wie viel von den 35,6 Prozent auf welche Ursache entfällt, kann eine einzelne Quartalszahl nicht beziffern. Der Befund, dass die Vermieter den Bestand verlassen und den Neubau weitgehend gehalten haben, bleibt davon unberührt.
Was die Tabelle nicht zeigt
Eine Kreditzusage ist noch kein Kauf. Gezählt wird, wenn ein Kreditnehmer das Angebot der Bank annimmt, und ein Teil dieser Zusagen wird nie ausgezahlt, weil der Kauf platzt. Wer ohne Kredit kauft, steht gar nicht in der Statistik, und das sind bei Vermietern eher die mit großem Vermögen. Der Rückgang der Zusagen sagt deshalb, wie viel weniger fremdfinanziert gekauft wird, nicht wie viele Wohnungen weniger den Besitzer wechseln. Für die Frage, ob die Steueränderung den Kauf mit geliehenem Geld trifft, ist das aber genau die richtige Zahl, denn ein Verlust aus der Vermietung entsteht fast immer aus dem Zins.
Zwei Eigenheiten der Daten gehören dazu. Die Zahl der Zusagen nach Zweck weist das Amt erst seit dem dritten Quartal 2019 aus, der Wert der Zusagen reicht bis 2002 zurück. Die Aussage, es sei der stärkste Rückgang seit Beginn der Aufzeichnungen, ruht für die Zahl der Vermieterkredite also auf sieben Jahren. Außerdem bereinigt das Amt jede Teilreihe einzeln um die Jahreszeit. Deshalb ergeben die saisonbereinigten Zwecke zusammen nicht exakt die Gesamtzahl, im dritten Quartal 35.583 gegen 35.301 Zusagen. Die Abweichung liegt unter einem Prozent und ändert an keinem der vier Felder etwas.
Und die Zahl beschreibt nur Australien. Dort laufen die meisten Hauskredite mit veränderlichem Zins, ein Zinsschritt kommt also in Wochen bei der Rate an. In Deutschland ist der Zins oft für zehn Jahre und mehr fest, und der Bauzins folgt eher der Rendite langer Anleihen als dem Leitzins. Auch das Steuerrecht ist ein anderes. Übertragbar ist die Methode, also eine Kreditstatistik nach Käufer und Zweck zu zerlegen, bevor man sie auf den Zins zurückführt, und die Rechnung des Vermieters mit ihren vier Posten.
Wo das Geld der Vermieter nicht angekommen ist
Der Anteil der Vermieter an allen neuen Wohnungskrediten lag Ende 2025 bei 41,5 Prozent. Im zweiten Quartal 2026 waren es 38,6 Prozent, im dritten 31,6 Prozent. Gegenüber dem dritten Quartal 2025 sagten die Banken Vermietern 38,5 Prozent weniger Kredite zu, bei Bestandswohnungen allein waren es 46,2 Prozent weniger. Auch die Erstkäufer, die selbst einziehen, bekamen im Quartal 8,6 Prozent weniger Zusagen. Sie stellen weiter mehr als ein Drittel der Kredite an Selbstnutzer. Der Rückzug der Vermieter aus dem Bestand hat also im selben Quartal keine Welle von Erstkäufern ausgelöst, die die frei gewordenen Wohnungen übernommen hätten, zumindest nicht mit Kredit.
Ich lese die Tabelle deshalb als ersten Befund gegen die Begründung, mit der die Regierung die Änderung angekündigt hat. Sie soll die steuerliche Hilfe für Vermieter auf neue Wohnungen lenken, und im ersten vollen Quartal danach haben die Vermieter weniger Bestandswohnungen finanziert, aber keine zusätzlichen Neubauten. Die Zusagen für Bau und Erstbezug fielen ebenfalls, um 8,7 Prozent. Was man dabei nicht sieht, sind die rund 14.300 Bestandswohnungen, die Vermieter im Quartal weniger mit Kredit finanziert haben, und die Frage, ob diese Wohnungen weiter vermietet werden. Die Last steigt für jeden, der nach dem 12. Mai eine Bestandswohnung zur Vermietung kauft, und eine Entlastung an anderer Stelle nennt das Finanzministerium im selben Paket nur mit 250 Dollar im Jahr ab 2027/28 für Beschäftigte. Messen lassen muss sich die Reform deshalb an den Neubaukrediten der Vermieter in den kommenden Quartalen und am Angebot an Mietwohnungen, nicht am Einbruch im Bestand, der für sich nur zeigt, dass sie wirkt.
Was das für Anleger heißt
Für ein global gestreutes Depot ist der australische Wohnungsmarkt kein großer Posten, und dieser Artikel liefert kein Urteil über ihn. Er liefert eine Rechnung, die sich auf jede fremdfinanzierte Mietwohnung übertragen lässt, auch auf eine in Deutschland. Miete, Kreditzins, Steuer und Wertzuwachs stehen in jeder dieser Rechnungen, nur die Gewichte unterscheiden sich. In Deutschland zählt ein Verlust aus der Vermietung zur Summe aller Einkünfte und mindert so auch die Steuer auf den Lohn. Ein Gewinn aus dem Verkauf einer vermieteten Wohnung ist nach zehn Jahren Haltedauer steuerfrei, davor wird er mit dem persönlichen Steuersatz belegt (die Regel im Einzelnen).
Daraus folgt eine Lesehilfe für die eigene Rechnung. Wer eine Mietwohnung finanziert, deren Miete den Zins nicht deckt, setzt auf zwei Posten, die er nicht selbst bestimmt, die Steuerregel und den Wertzuwachs. Ändert sich einer davon, verschiebt sich die ganze Rechnung, auch für Wohnungen, die man schon besitzt, wenn keine Übergangsregel sie schützt. Australien hat seine bestehenden Vermieter ausgenommen, das ist keine Regel, auf die man sich anderswo verlassen kann. Der Zins wirkt dagegen auf alle Käufer, und in Deutschland meist erst bei der Anschlussfinanzierung. Die EZB hält ihren Einlagesatz seit dem 16. September 2026 bei 2,50 Prozent, die RBA liegt seit dem 4. November bei 4,85 Prozent.
Für das Lesen von Marktdaten gilt dieselbe Lehre wie im Beispiel. Eine Zahl, die zwei Käufergruppen mit verschiedenen Gründen mischt, sagt wenig über die Ursache, und die Zerlegung nach Gruppe und Zweck ist oft schon in den Tabellen des Amts vorhanden. Ob und wie man in Wohnimmobilien investiert, direkt oder über Fonds, entscheidet jeder selbst nach seiner Lage, und dieser Text nimmt diese Entscheidung nicht ab. Die nächsten Zahlen zum vierten Quartal veröffentlicht das Amt im Februar 2027, dann mit dem Leitzins von 4,85 Prozent und einem weiteren vollen Quartal unter der neuen Steuerregel.
Quellen
- Lending indicators, September Quarter 2026
- Largest quarterly falls on record led by loans to investors
- Lending indicators, Table 13. Investors by detailed purpose, number and value
- Lending indicators, Table 3. Owner occupiers by detailed purpose, number and value
- Cash Rate Target
- Budget 2026-27 tax system changes
- Key ECB interest rates
- Einkommensteuergesetz, § 2 Umfang der Besteuerung
- Einkommensteuergesetz, § 23 Private Veräußerungsgeschäfte
Zur Entstehung dieses Artikels
Dieser Beitrag wurde auf Basis der oben verlinkten Quellen mit KI-Unterstützung erstellt und vor Veröffentlichung redaktionell geprüft. Die Kreditzusagen stammen aus der Veröffentlichung Lending indicators, September Quarter 2026, des Australian Bureau of Statistics vom 11. November 2026 und ihrer Mitteilung an die Presse, die Aufteilung nach Zweck aus den Tabellen 3 und 13, jeweils saisonbereinigt. Die Veränderungen nach Zweck, die Summe aus Bau und Erstbezug und die Anteile hat die Redaktion aus den Tabellenwerten gerechnet. Die Leitzinsen stammen von der Reserve Bank of Australia und der EZB, die Steueränderungen von der Seite des australischen Finanzministeriums zum Haushalt 2026/27. Das Rechenbeispiel beruht auf Annahmen zu Zins, Miete und Steuersatz und zeigt nur die Größenordnung. Die Einordnung beschreibt den Stand am 11. November 2026.
Hinweis: Dieser Beitrag ist eine journalistische Analyse und Einordnung zu allgemeinen wirtschaftlichen Zusammenhängen. Er stellt keine Anlageberatung und keine Anlage- oder Anlagestrategieempfehlung im Sinne der Marktmissbrauchsverordnung (EU) 596/2014 dar, ist keine Aufforderung zum Kauf oder Verkauf von Finanzinstrumenten und ersetzt keine individuelle Beratung. Genannte Wertpapiere, Indizes oder Anlageklassen dienen ausschließlich der Veranschaulichung. Jede Anlageentscheidung liegt in eigener Verantwortung.
Portora kennenlernen
Wenn dich Einordnung im Alltag interessiert, liest Portora deine eigenen Zahlen genauso ruhig.
Hier ordnen wir wirtschaftspolitische Entwicklungen sachlich ein. Im Cockpit siehst du, wie sie auf deine eigene Situation wirken.