
Markt & Investieren
Was Amazons Rückmiete der Nvidia-Chips an der Bilanz wirklich ändert
Stand 2. Oktober 2026. Amazon verhandelt nach einem Bericht der Financial Times darüber, Nvidia-Chips für rund 8 Milliarden Dollar an eine eigene Gesellschaft zu verkaufen und zurückzumieten. Die Chips laufen schon in Amazons Rechenzentren, bezahlt sind sie auch. Nach US-Bilanzrecht steht eine Miete seit 2019 als Verbindlichkeit in der Bilanz, und läuft die Miete über den größten Teil der Lebensdauer der Chips, gilt der Verkauf nicht einmal als Verkauf. Verschieben kann sich vor allem eine Zahl, auf die Anleger gerade genau schauen, der freie Mittelzufluss, der über zwölf Monate bei minus 7,6 Milliarden Dollar liegt.
Die Rückmiete in vier Zahlen
Quelle: Amazon.com, Quartalsbericht 10-Q zum 30. Juni 2026 und Geschäftsbericht 10-K 2025; Financial Times
Die wichtigsten Zahlen auf einen Blick
| Zahl | Bedeutung |
|---|---|
| rund 8 Mrd. $ | Nvidia-Chips, die Amazon an eine eigene Gesellschaft verkaufen und zurückmieten will, laut Financial Times vom 2. Oktober 2026 |
| 161,4 Mrd. $ | Mittelzufluss aus dem laufenden Geschäft, zwölf Monate bis 30. Juni 2026 |
| 169,0 Mrd. $ | Investitionen in Sachanlagen abzüglich Verkaufserlösen und Zuschüssen, derselbe Zeitraum |
| 173,0 Mrd. $ | Investitionen in Sachanlagen ohne Abzug, derselbe Zeitraum |
| −7,6 / +18,2 Mrd. $ | Freier Mittelzufluss nach Amazons Definition, zwölf Monate bis Juni 2026 und bis Juni 2025 |
| 54,2 Mrd. $ | Investitionen in Sachanlagen im zweiten Quartal 2026 |
| 109,8 Mrd. $ | Leasingverbindlichkeiten am 30. Juni 2026, Barwert |
| 96,3 / 13,5 Mrd. $ | Davon aus Operating-Leasing und aus Finanzierungsleasing |
| 55,6 Mrd. $ | Brutto-Wert der über Finanzierungsleasing erworbenen Anlagen, darunter Server und Netzwerktechnik |
| 446,0 Mrd. $ | Sachanlagen netto am 30. Juni 2026 |
| 5 bis 6 Jahre | Nutzungsdauer für Server und Netzwerktechnik, für einen Teil seit 1. Januar 2025 fünf statt sechs Jahre |
| 75 % | Anteil an der Nutzungsdauer, ab dem ein Mietvertrag nach gängiger Auslegung als Finanzierungsleasing gilt |
| rund 17 Tage | So lange braucht Amazon für Investitionen von 8 Mrd. $, eigene Rechnung aus 173,0 Mrd. $ im Jahr |
| 2,74 % | Gewicht von Amazon im MSCI World, Stand 31. August 2026 |
Quelle: Amazon.com (10-Q zum 30.06.2026, 10-K 2025); Deloitte DART zu ASC 842; MSCI; Financial Times; eigene Rechnungen
Die These, die Chips verschwinden aus der Bilanz
Die Financial Times berichtet, Amazon verhandle mit Investoren über ein ungewöhnliches Geschäft. Nvidia-Chips im Wert von rund 8 Milliarden Dollar, die bereits in Rechenzentren in den USA laufen, sollen in eine eigens gegründete Gesellschaft wandern. Diese Gesellschaft soll sich über Anleihen und Eigenkapital von außen finanzieren, und Amazon mietet die Chips anschließend zurück. Vereinbart ist nach dem Bericht noch nichts. Das Ziel beschreibt die Zeitung als leichtere Bilanz, und in deutschen Überschriften wurde daraus, Amazon schiebe die Chips aus der Bilanz.
Der Hintergrund ist der größte Investitionsschub, den ein Konzern je gestemmt hat. In den zwölf Monaten bis Ende Juni 2026 hat Amazon 173,0 Milliarden Dollar in Sachanlagen gesteckt, allein im zweiten Quartal 54,2 Milliarden, und wie viel davon höhere Preise statt mehr Kapazität sind, ist eine eigene Frage. Der Mittelzufluss aus dem laufenden Geschäft reicht dafür nicht mehr. Nach Amazons eigener Rechnung lag der freie Mittelzufluss über diese zwölf Monate bei minus 7,6 Milliarden Dollar, ein Jahr zuvor noch bei plus 18,2 Milliarden. Ein Geschäft, das Geld in die Kasse bringt und die Bilanz verkürzt, klingt in dieser Lage nach einem eleganten Ausweg.
Die These hat aber einen Haken, der im Bilanzrecht steht. Was ein Konzern mietet, verschwindet nach US-Regeln seit Jahren nicht mehr aus der Bilanz. Und ob ein Verkauf mit anschließender Rückmiete überhaupt als Verkauf gilt, hängt an einer Bedingung, die bei Chips besonders schwer zu erfüllen ist.
Was das Bilanzrecht aus Verkauf und Rückmiete macht
Amazon bilanziert nach US-Recht, und dort regelt seit 2019 der Standard ASC 842, wie Mietverträge in die Bilanz kommen. Jeder Mietvertrag über mehr als ein Jahr erscheint auf beiden Seiten. Auf der Seite der Vermögenswerte steht das Recht, die Sache zu nutzen, auf der Seite der Schulden die Pflicht, die Miete zu zahlen, abgezinst auf heute. Bei Amazon waren das am 30. Juni 2026 Leasingverbindlichkeiten von 109,8 Milliarden Dollar. Eine Miete ist also keine Methode mehr, eine Verpflichtung zu verbergen, sie steht nur in einer anderen Zeile als ein Kredit.
Für den Fall, dass ein Unternehmen etwas verkauft und gleich zurückmietet, hat der Standard eine eigene Regel, ASC 842-40. Sie fragt zuerst, ob überhaupt ein Verkauf stattgefunden hat, also ob der Käufer die Sache wirklich beherrscht. Das ist nicht der Fall, wenn die Rückmiete als Finanzierungsleasing gilt, und ebenso wenig, wenn der Verkäufer ein Rückkaufrecht zu einem festen Preis behält. Dann bleibt die Sache in der Bilanz des Verkäufers, und das Geld, das er bekommt, bucht er als finanzielle Verbindlichkeit. Bilanziell hat er dann keinen Verkauf gemacht, sondern einen Kredit aufgenommen, mit den Chips als Pfand.
Ob die Rückmiete ein Finanzierungsleasing ist, hängt bei Geräten vor allem an ihrer Dauer. Läuft der Vertrag über den überwiegenden Teil der verbleibenden Nutzungsdauer, gilt er als Finanzierungsleasing, und nach gängiger Auslegung beginnt dieser überwiegende Teil bei 75 Prozent. Amazon schreibt Server und Netzwerktechnik über fünf bis sechs Jahre ab, einen Teil davon seit Januar 2025 nur noch über fünf. Mietet Amazon frisch installierte Chips für vier Jahre zurück, wären das bei fünf Jahren Nutzungsdauer 80 Prozent. Der Verkauf würde dann bilanziell nicht zählen.
Dieser Artikel folgt den US-Regeln, nach denen Amazon berichtet. Wo im Bilanzrecht eine Grenze verläuft, entscheiden am Ende die Vertragsbedingungen und der Abschlussprüfer, und die kennt bisher niemand außerhalb der Verhandlungen.
Zwei Buchungen für dieselben acht Milliarden
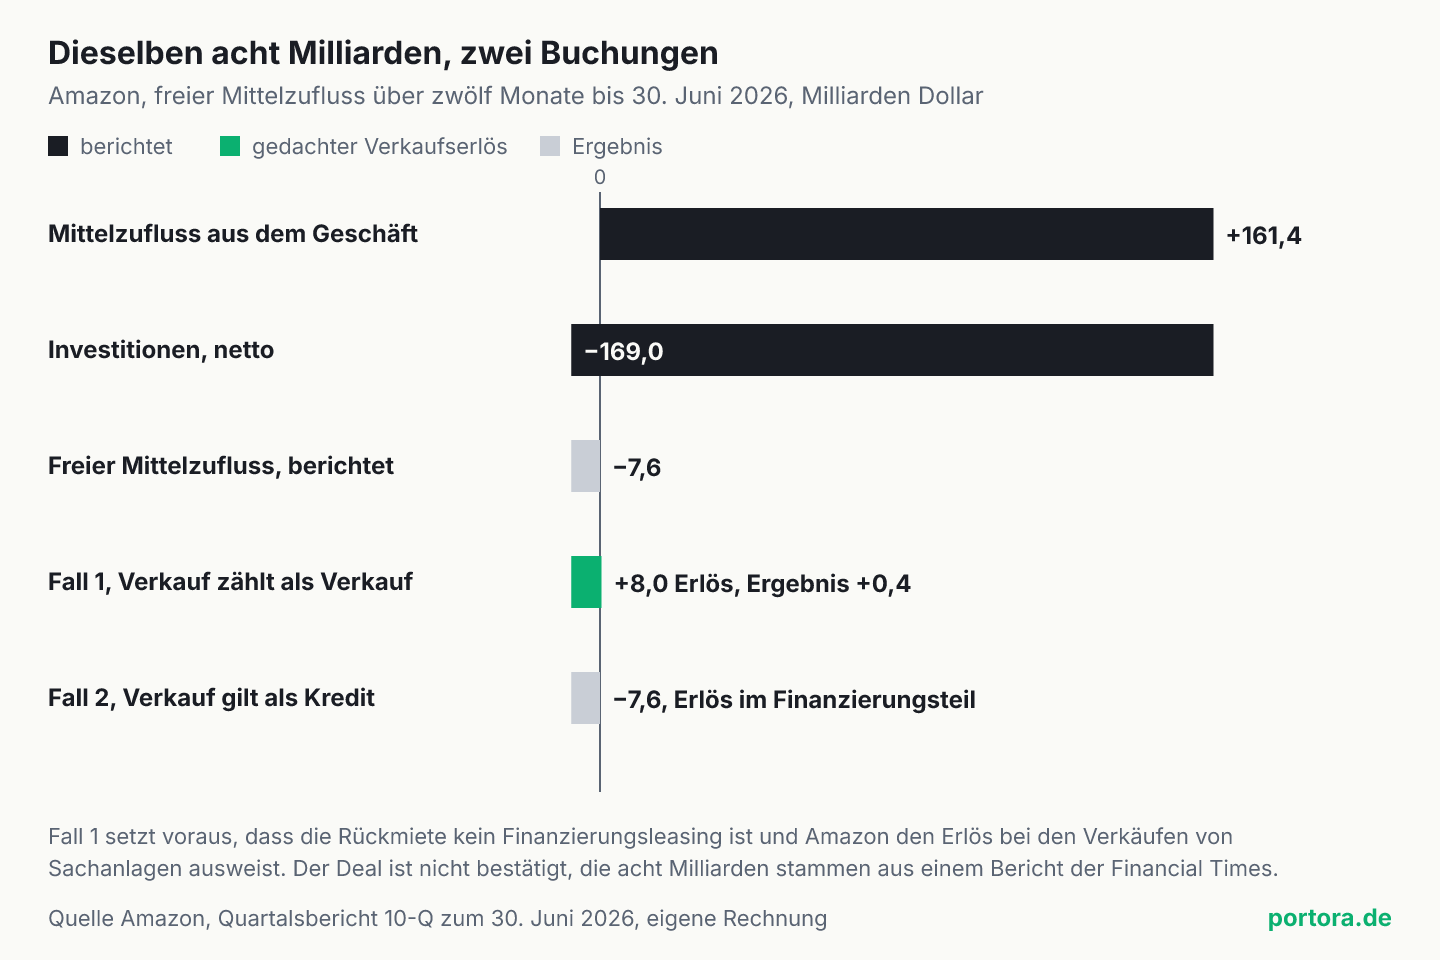
Aus der Regel folgen zwei Fälle, und sie unterscheiden sich weniger in der Bilanz als im Kapitalfluss. Im ersten Fall ist die Rückmiete kurz genug, und der Verkauf zählt. Dann verlassen die Chips die Sachanlagen, an ihre Stelle tritt das Nutzungsrecht, und auf der Schuldenseite kommt eine Leasingverbindlichkeit für die Mieten dazu. Die acht Milliarden fließen als Verkaufserlös herein. Im zweiten Fall zählt der Verkauf nicht. Die Chips bleiben, wo sie sind, und auf der Schuldenseite steht eine neue finanzielle Verbindlichkeit über die acht Milliarden. In beiden Fällen steht eine Zahlungspflicht in der Bilanz, im ersten Fall heißt sie Miete, im zweiten Kredit.
Der Unterschied liegt in einer Zeile, die Amazon selbst als Maßstab anbietet. Amazon rechnet den freien Mittelzufluss als Mittelzufluss aus dem Geschäft minus Investitionen in Sachanlagen, und zwar abzüglich der Erlöse aus dem Verkauf von Sachanlagen. Über die zwölf Monate bis Ende Juni waren das 161,4 Milliarden Dollar Zufluss minus 169,0 Milliarden Investitionen, also minus 7,6 Milliarden. Würde Amazon die acht Milliarden im ersten Fall bei diesen Verkaufserlösen ausweisen, stünde dieselbe Zwölfmonatsrechnung bei plus 0,4 Milliarden. Im zweiten Fall bliebe sie bei minus 7,6, denn ein Kredit gehört in den Finanzierungsteil der Rechnung und nicht zu den Investitionen.
Die Grafik zeigt beide Wege nebeneinander. Was sie nicht zeigen kann, sind die Jahre danach. Im ersten Fall zahlt Amazon ab dem Verkauf Miete, und die läuft bei einem Operating-Leasing durch den Mittelzufluss aus dem Geschäft. Der Verkaufserlös hebt die Zahl also einmal an, und die Mieten drücken sie in den Folgequartalen wieder. Die Summe über die ganze Laufzeit ist dann nicht kleiner als ohne das Geschäft, sie ist um die Rendite der Investoren größer, die ihr Kapital in die Gesellschaft stecken.
Zur Größenordnung hilft ein zweiter Vergleich. In zwölf Monaten hat Amazon 173,0 Milliarden Dollar investiert, das sind rund 474 Millionen am Tag. Acht Milliarden entsprechen damit den Investitionen von gut zwei Wochen.
Warum das anders ist als bei einem Rechenzentrum im Bau
Dass Technologiekonzerne einen Teil ihres Ausbaus neben der eigenen Bilanz finanzieren, ist kein neuer Befund. Meta hat für ein Rechenzentrum in Louisiana eine Gesellschaft mit einem Kreditinvestor gegründet, die das Geld aufnimmt und das Gebäude an Meta vermietet, die Zerlegung dieser Konstruktion steht hier. Bei Alphabet stehen Mietzusagen über Hunderte Milliarden Dollar nur im Anhang und nicht in der Bilanz, weil die Rechenzentren noch nicht übergeben sind und eine Miete erst ab der Übergabe in die Bilanz kommt.
Genau diese Bedingung fehlt bei Amazons Chips. Sie sind installiert und laufen, eine Rückmiete würde also sofort beginnen. Damit steht die Pflicht vom ersten Tag an in der Bilanz, als Leasingverbindlichkeit im ersten Fall oder als finanzielle Verbindlichkeit im zweiten. Die Logik neben der Bilanz trägt bei einem Bau, dessen Miete erst in Jahren beginnt, und sie trägt nicht bei Technik, die schon Strom zieht. Eine neue Schuld, die nicht im Abschluss auftaucht, entsteht hier deshalb in keinem der beiden Fälle.
Was sich verschiebt, ist die Bezeichnung der Schuld und der Ort, an dem der Zahlungsstrom in der Kapitalflussrechnung landet. Eine Leasingverbindlichkeit zählt in vielen Kennzahlen nicht als Finanzschuld, und ein Verkaufserlös verbessert eine Kennzahl, die als Mittelzufluss nach Investitionen gelesen wird. Beides ist eine Frage der Etikette und nicht der Zahlungspflicht.
Wie Amazon bisher gemietet hat
Neu ist für Amazon nicht das Mieten, neu wäre der Rückverkauf schon laufender Technik. Amazon nutzt Finanzierungsleasing seit Jahren auch für Server und Netzwerktechnik. Ende Juni 2026 standen über solche Verträge erworbene Anlagen mit einem Brutto-Wert von 55,6 Milliarden Dollar in den Sachanlagen, die Verbindlichkeiten daraus lagen bei 13,5 Milliarden. Über Operating-Leasing, vor allem für Gebäude und Logistikflächen, kamen weitere 96,3 Milliarden Dollar Verbindlichkeiten dazu. In den zwölf Monaten bis Juni erwarb Amazon auf diesem Weg Anlagen für 24,9 Milliarden Dollar über Operating-Leasing und 4,0 Milliarden über Finanzierungsleasing.
Amazon weist im eigenen Bericht darauf hin, wie stark diese Mischung die eigene Kennzahl beeinflusst. Der freie Mittelzufluss lasse unter anderem Tilgungen von Schulden aus, und die Mischung aus Anschaffungen gegen Bargeld und anderen Finanzierungen könne sich über die Zeit ändern. Deshalb solle die Zahl nur als Ergänzung zur ganzen Kapitalflussrechnung gelesen werden. Eine Rückmiete der Chips wäre genau so eine Änderung der Mischung.
Dazu kommt die Frage, wie lange die Chips ihren Wert behalten. Amazon hat die Nutzungsdauer seiner Server 2024 von fünf auf sechs Jahre verlängert und 2025 für einen Teil wieder auf fünf verkürzt. Für einen Investor, der Chips kauft und vermietet, ist das der Kern des Geschäfts. Er finanziert ein Gerät, das nach wenigen Jahren von einer neuen Generation abgelöst wird, und was solche Rechenleistung im Ausfall noch wert ist, ist eine eigene, offene Rechnung.
Das beste Argument für die Rückmiete
Der stärkste Einwand gegen diese Lesart lautet, dass es nicht um Kosmetik geht, sondern um Geld. Amazon bekommt im ersten wie im zweiten Fall acht Milliarden Dollar in die Kasse, ohne eine eigene Anleihe auszugeben. Die Investoren der Gesellschaft tragen einen Teil des Risikos, dass die Chips schneller an Wert verlieren als geplant, und mit einem Eigenkapitalanteil von außen teilt Amazon dieses Risiko tatsächlich. Ein Konzern, der in zwölf Monaten 173 Milliarden Dollar investiert und dabei mehr ausgibt, als das Geschäft hereinbringt, verbreitert so seine Geldquellen. Das ist ein legitimer Grund und kein Trick.
Der Einwand trifft, aber er trifft einen anderen Punkt als die These. Dass das Geschäft Amazon Geld verschafft und Risiko teilt, stimmt in beiden Fällen. Dass die Chips aus der Bilanz verschwinden, stimmt in keinem. Im ersten Fall tauscht Amazon die Chips gegen eine Mietpflicht, im zweiten behält es die Chips und nimmt einen Kredit auf. Wer die Verschuldung des Konzerns vergleichen will, rechnet in beiden Fällen dieselben acht Milliarden als Zahlungspflicht mit, und er rechnet die Miete über die Laufzeit gegen die Zinsen einer eigenen Anleihe, die Amazon sonst hätte ausgeben können.
Offen bleibt, wie die Bedingungen aussehen werden. Laufzeit der Miete, Rückkaufrechte und Preis entscheiden, welcher der beiden Fälle eintritt. Solange der Vertrag nicht steht, lässt sich nur sagen, welche Bedingung welchen Fall auslöst.
Was man am Tag des Verkaufs nicht sieht
Was man an dem Tag sieht, ist ein Zufluss von acht Milliarden, was man nicht sieht, ist die Miete, die in den Jahren danach jeden Quartalsabschluss belastet. Genau deshalb ist der freie Mittelzufluss eines einzelnen Quartals oder eines einzelnen Jahres eine schwache Zahl, um so ein Geschäft zu beurteilen. Ich halte ihn bei Amazon gerade für die falsche Zahl, wenn er allein steht, und lese daneben immer die Leasingverbindlichkeiten in der Bilanz und die Leasingzahlungen in der Kapitalflussrechnung. Sie stehen im selben Bericht, nur weiter hinten.
Für den nächsten Quartalsbericht folgt daraus ein einfacher Prüfstein. Kommt das Geschäft zustande, steht es entweder bei den Erlösen aus Sachanlagen im Investitionsteil oder bei den Zuflüssen aus Finanzierungen. Im ersten Fall sollten die Leasingverbindlichkeiten um einen ähnlichen Betrag steigen, im zweiten die finanziellen Verbindlichkeiten. Steigt keines von beiden, wäre das der Befund, über den man reden müsste.
Was das für Anleger heißt
Amazon wiegt im MSCI World 2,74 Prozent, Stand Ende August, und ist damit nach Nvidia, Apple und Microsoft das viertgrößte Gewicht des Index. Wer einen Welt-ETF hält, hält damit auch Amazons Finanzierung des Ausbaus mit, und dasselbe gilt für Alphabet, Meta und Microsoft, die vor derselben Rechnung stehen. Die Rückmiete von Chips wäre eine weitere Form, diesen Ausbau zu bezahlen, neben eigenen Anleihen, Zweckgesellschaften für Rechenzentren und langfristigen Mietzusagen.
Für das Lesen der Zahlen heißt das zweierlei. Ein freier Mittelzufluss, der nach einem solchen Geschäft plötzlich besser aussieht, ist zuerst auf seine Buchung zu prüfen und erst dann als Verbesserung zu lesen. Und eine Bilanz, die durch eine Rückmiete leichter wirkt, trägt dieselbe Zahlungspflicht unter anderem Namen. Wie ein Rekordgewinn und ein negativer freier Mittelzufluss zusammenpassen, zeigt dieselbe Rechnung an Alphabet.
Beide Seiten haben ihr Risiko. Wer jede Rückmiete als Bilanzkosmetik abtut, übersieht, dass Amazon damit Geld und einen Teil des Risikos an Investoren gibt. Wer sie als echte Entlastung liest, rechnet eine Pflicht weg, die in der Bilanz weiter steht. Wie man Amazon oder einen Welt-ETF mit diesem Gewicht für das eigene Depot bewertet, entscheidet jeder selbst.
Quellen
- Amazon.com, Inc., Form 10-Q for the quarterly period ended June 30, 2026
- Amazon.com, Inc., Form 10-K for the fiscal year ended December 31, 2025
- 10.4 Recognition and Measurement (Sale-and-Leaseback Transactions, ASC 842-40)
- 3.3 Lease classification criteria
- Amazon seeks to offload $8bn of Nvidia chips to investors
- MSCI World Index (USD), Index Factsheet, Stand 31. August 2026
Zur Entstehung dieses Artikels
Dieser Beitrag wurde auf Basis der oben verlinkten Quellen mit KI-Unterstützung erstellt und vor Veröffentlichung redaktionell geprüft. Das geplante Geschäft stammt aus einem Bericht der Financial Times vom 2. Oktober 2026 und ist von Amazon nicht bestätigt. Mittelzufluss, Investitionen, freier Mittelzufluss, Leasingverbindlichkeiten, Finanzierungsleasing, Sachanlagen und die Hinweise zur Kennzahl stammen aus Amazons Quartalsbericht 10-Q zum 30. Juni 2026, die Nutzungsdauer der Server aus dem Geschäftsbericht 10-K 2025, beide bei der US-Börsenaufsicht SEC hinterlegt. Die Regeln zu Verkauf und Rückmiete (ASC 842-40) und zur Einstufung als Finanzierungsleasing (ASC 842-10) sind nach den Erläuterungen von Deloitte zitiert, das Gewicht im MSCI World nach dem Factsheet vom 31. August 2026.
Stand der Einordnung: 2. Oktober 2026.
Belastbarkeit einzelner Werte: Ob und zu welchen Bedingungen das Geschäft zustande kommt, ist offen, Laufzeit, Rückkaufrechte und Preis entscheiden über die Buchung. Die beiden Fälle in der Grafik sind gedachte Buchungen und keine Angaben von Amazon. Fall 1 unterstellt, dass der Erlös bei den Verkäufen von Sachanlagen ausgewiesen wird. Die 75 Prozent sind eine gängige Auslegung und keine feste Grenze des Standards. Die Umrechnung von 8 Milliarden Dollar in rund 17 Tage Investitionen ist eine eigene Rechnung.
Versionshistorie: Erste Veröffentlichung am 2. Oktober 2026.
Hinweis: Dieser Beitrag ist eine journalistische Analyse und Einordnung zu allgemeinen wirtschaftlichen Zusammenhängen. Er stellt keine Anlageberatung und keine Anlage- oder Anlagestrategieempfehlung im Sinne der Marktmissbrauchsverordnung (EU) 596/2014 dar, ist keine Aufforderung zum Kauf oder Verkauf von Finanzinstrumenten und ersetzt keine individuelle Beratung. Genannte Wertpapiere, Indizes oder Anlageklassen dienen ausschließlich der Veranschaulichung. Jede Anlageentscheidung liegt in eigener Verantwortung.
Portora kennenlernen
Wenn dich Einordnung im Alltag interessiert, liest Portora deine eigenen Zahlen genauso ruhig.
Hier ordnen wir wirtschaftspolitische Entwicklungen sachlich ein. Im Cockpit siehst du, wie sie auf deine eigene Situation wirken.