
Markt & Investieren
Amerika lässt Terminkontrakte ohne Verfallstag auf Aktien zu, und an die Stelle des Verfalls tritt eine tägliche Zahlung
Die US-Terminmarktaufsicht CFTC erlaubt seit dem 3. November 2026 den Handel mit Terminkontrakten ohne Verfallstag auf einzelne Aktien, international Perpetual Futures genannt. Weil es keinen Tag mehr gibt, an dem der Kontraktpreis zum Aktienkurs zurückkehren muss, gleichen sich Käufer und Verkäufer an jedem Handelstag mit einer Zahlung aus. Die Kosten des Haltens bleiben also, sie laufen nur täglich auf den ganzen Kontraktwert, und bei 15,5 Prozent Einsatz wiegen sie für das eigene Geld mehr als sechsmal so schwer.
Der Dauer-Kontrakt in vier Zahlen
Die wichtigsten Zahlen auf einen Blick
| Zahl | Bedeutung |
|---|---|
| 3. November 2026 | Erklärung der CFTC, Mitteilung 9319-26, ab diesem Tag dürfen Dauer-Kontrakte auf einzelne Aktien gehandelt werden |
| 18. September 2026 | Einreichung der Börse Kalshi bei der CFTC mit Vertragsbedingungen und Regelwerk |
| 58 Kontrakte | Umfang der Einreichung von Kalshi, große US-Aktien und zwei Indexfonds |
| 100 Aktien | Größe eines Kontrakts, handelbar auch in Bruchteilen |
| 390 Minuten | regulärer Handelstag von 9:30 bis 16 Uhr New Yorker Zeit, je Minute ein Aufschlag |
| 0,002 Prozent | Freibetrag, der vom Durchschnitt der Aufschläge abgezogen wird |
| 2,00 Prozent | Obergrenze des Satzes an einem Tag, nach oben und nach unten |
| 15,5 Prozent | Mindestsicherheit bei Kalshi, das entspricht einem Hebel von gut sechs |
| 15 Prozent | gesetzliche Untergrenze für Terminkontrakte auf einzelne Aktien in den USA |
| 20 Prozent | Mindestsicherheit der BaFin für einen Differenzkontrakt auf eine Aktie bei Kleinanlegern, seit 2019 |
| 0,048 Prozent | Satz im Rechenbeispiel der Börse, aus einem Durchschnitt von 0,05 Prozent |
| 19,20 Dollar | Zahlung je Kontrakt und Tag im Rechenbeispiel, bei 400 Dollar je Aktie |
| 1.209,60 Dollar | Summe über 63 Handelstage, 3 Prozent vom Kontraktwert und 19,5 Prozent der Sicherheit |
| 3,75 bis 4,00 Prozent | Leitzins der US-Notenbank seit dem 17. September 2026 |
| 29. Mai 2026 | Genehmigung des ersten echten Dauer-Kontrakts auf Bitcoin an einer US-Terminbörse |
| 5. Oktober 2026 | Erleichterung der CFTC für die Umwandlung von Index-Kontrakten in echte Dauer-Kontrakte, Mitteilung 9308-26 |
| 2002 bis 2020 | Zeitraum, in dem Terminkontrakte auf einzelne Aktien schon einmal an US-Börsen gehandelt wurden |
Die These vom Kryptomodell für Aktien
Seit dem 3. November 2026 dürfen an amerikanischen Terminbörsen Kontrakte auf einzelne Aktien gehandelt werden, die nie auslaufen. Die US-Terminmarktaufsicht CFTC hat das mit einer Erklärung ihres Vorsitzenden Michael Selig bekannt gemacht, und die Kontrakte gelten nach ihrer Regel 40.3 als genehmigt. Handeln dürfen sie nur Börsen, die bei der CFTC als Terminbörse und zugleich bei der Wertpapieraufsicht SEC für solche Kontrakte registriert sind. Welche Börsen das im Einzelnen sind, nennt die Erklärung nicht. Eine der Einreichungen, die zur Prüfung lagen, stammt von der Börse Kalshi und trägt das Datum 18. September 2026. Sie umfasst 58 Kontrakte auf große amerikanische Werte, von Apple über Nvidia bis zu zwei Indexfonds auf den S&P 500 und den Nasdaq 100, und sie legt die Rechnung vollständig offen, um die es in diesem Text geht.
Die These, die sich daran knüpft, ist schnell erzählt. Dauer-Kontrakte, international Perpetual Futures oder kurz Perps, sind das Massenprodukt der Kryptobörsen, und jetzt kommt das Modell an den amerikanischen Aktienmarkt. Aktien würden damit fast rund um die Uhr und mit Hebel handelbar, ohne Ablaufdatum und ohne den lästigen Wechsel von einem Kontrakt in den nächsten. An zwei Punkten stimmt das. Bei Kalshi läuft der Handel von Sonntagabend bis Freitagabend, mit einer Stunde Pause am Tag. Und der Hebel ist real, denn wer einen Kontrakt über 100 Aktien hält, hinterlegt dafür nur mindestens 15,5 Prozent des Werts.
An einer Stelle trägt die These nicht, und genau dort steckt die Mechanik. Ein Terminkontrakt mit Verfallstag hat einen Tag, an dem sein Preis mit dem Kurs der Aktie zusammenfallen muss, weil an diesem Tag abgerechnet wird. Dieser Tag hält den Kontrakt sein ganzes Leben über an der Aktie fest. Ein Kontrakt ohne Verfall hat diesen Tag nicht, und ohne Ersatz könnte sein Preis beliebig weit vom Aktienkurs weglaufen. Der Ersatz ist eine Zahlung, die an jedem Handelstag fällig wird. Mit ihr verschwinden die Kosten des Haltens nicht, sie werden nur anders abgerechnet, und für einen Halter mit Hebel wiegen sie schwerer, als die Zahl auf den ersten Blick vermuten lässt.
Wie Perpetual Futures ohne Verfallstag funktionieren
Die Regel 14.10 im Regelwerk von Kalshi beschreibt den Ersatz genau. In jeder Minute, in der die amerikanische Aktienbörse regulär handelt, vergleicht die Börse den Preis des Kontrakts mit dem durchschnittlichen Kurs der Aktie in derselben Minute. Der Abstand, geteilt durch den Aktienkurs, ist der Aufschlag dieser Minute. An einem gewöhnlichen Handelstag von 9:30 bis 16 Uhr New Yorker Zeit fallen so 390 Aufschläge an, und die Börse bildet daraus einen einfachen Durchschnitt, in dem jede Minute gleich viel zählt. Von diesem Durchschnitt zieht sie einen Freibetrag von 0,002 Prozent ab, und was übrig bleibt, begrenzt sie auf höchstens 2 Prozent nach oben und nach unten. Das Ergebnis ist der Finanzierungssatz des Tages, international Funding Rate.
Abgerechnet wird einmal am Tag, zum Börsenschluss um 16 Uhr. Ist der Satz positiv, zahlen alle Käufer, ist er negativ, zahlen alle Verkäufer, und zwar den Satz mal den Abrechnungspreis mal 100 Aktien je Kontrakt. Das Geld läuft über die Clearingstelle zur Gegenseite, eine Gebühr der Börse ist es nicht. Der Satz entsteht jeden Tag aus den Kursen selbst, niemand setzt ihn fest, und die Börse muss jeden einzelnen veröffentlichen. Daraus entsteht ein Zug in die richtige Richtung. Notiert der Kontrakt über der Aktie, kostet das Halten der Kaufposition Geld, und das macht den Verkauf des Kontrakts attraktiver, bis der Abstand schrumpft.
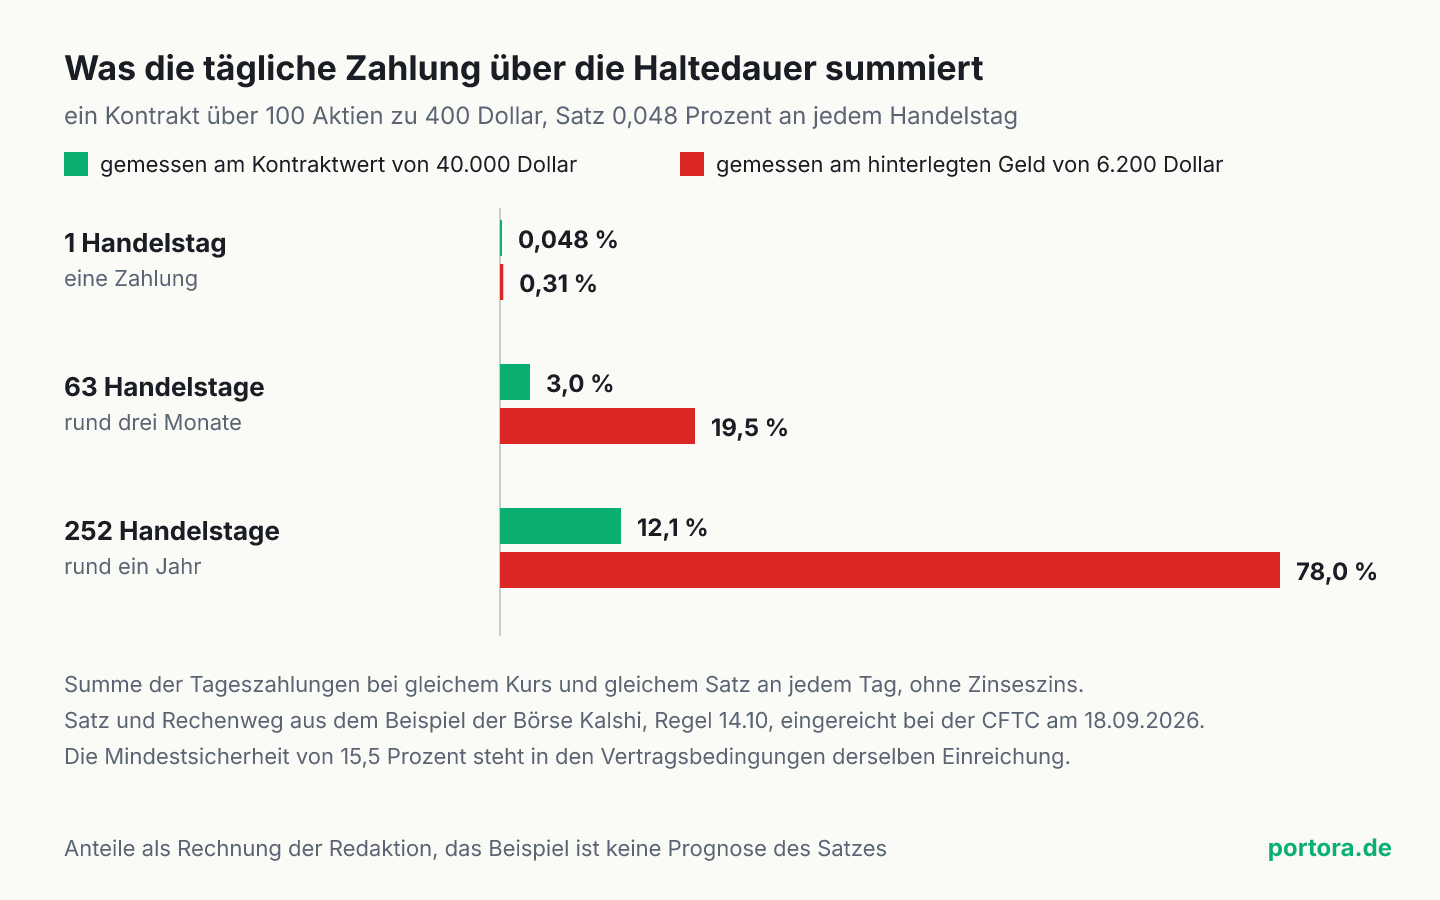
Die Börse rechnet in ihrem Regelwerk selbst ein Beispiel vor. Angenommen, der Durchschnitt der 390 Aufschläge liegt an einem Tag bei 0,05 Prozent. Nach Abzug des Freibetrags bleiben 0,048 Prozent. Bei einem Abrechnungspreis von 400 Dollar zahlt der Käufer eines Kontrakts über 100 Aktien an diesem Tag 19,20 Dollar an die Verkäufer. Bleibt es dabei, sind das über 63 Handelstage, also rund drei Monate, 1.209,60 Dollar oder 3 Prozent vom Kontraktwert von 40.000 Dollar. Hinterlegt hat der Käufer aber nur 15,5 Prozent, also 6.200 Dollar, und gemessen an diesem Geld machen dieselben 1.209,60 Dollar 19,5 Prozent aus. Die Zahlung läuft auf den ganzen Wert der Aktien, und das eigene Geld ist nicht einmal ein Sechstel davon. Liegt der Durchschnitt dagegen nur bei 0,0015 Prozent, fällt er ganz in den Freibetrag, und an diesem Tag zahlt niemand etwas.
Was der Verfallstag beim gewöhnlichen Kontrakt erledigt
Zum Vergleich hilft der gewöhnliche Kontrakt, der an einem festen Tag ausläuft. Sein Preis liegt in der Regel über dem Aktienkurs, und zwar ungefähr um das, was das Halten der Aktie bis zum Verfall kostet, also die Zinsen auf das gebundene Geld abzüglich der Dividenden, die in dieser Zeit fließen. Die Rechnung dahinter ist dieselbe wie beim Goldkontrakt, dessen Preis an der Möglichkeit zur Lieferung hängt. Wer über den Kontrakt teurer an die Aktie kommt als direkt, kauft die Aktie und verkauft den Kontrakt, und das so lange, bis der Abstand genau diesen Kosten entspricht. Mit jedem Tag bis zum Verfall schrumpft der Abstand, am letzten Tag ist er null.
Wer die Position länger halten will, muss wechseln. Er verkauft den auslaufenden Kontrakt und kauft den nächsten, und der nächste kostet wieder den Aufschlag für die kommenden Monate. Beim Zucker war dieser Wechsel in den nächsten Liefermonat ein Preis, der in keiner Kurstabelle auftaucht. Bei Aktien fällt er meist kleiner aus, weil eine Aktie weder Lager noch Versicherung braucht, aber er ist da. Dafür stehen die Kosten beim Kauf fest. Wer am Anfang den Aufschlag bezahlt, weiß, was ihn die drei Monate kosten, egal was der Markt danach tut.
Der Dauer-Kontrakt dreht beides um. Er muss nie gewechselt werden, und seine Kosten stehen nie im Voraus fest. Sie werden an jedem Handelstag neu aus dem Abstand zwischen Kontrakt und Aktie ermittelt und bar abgerechnet. An einem Tag mit großem Andrang von Käufern steigt der Satz, an einem Tag, an dem viele auf fallende Kurse setzen, kann er negativ werden, und dann bekommen die Käufer Geld. Die Kosten des Haltens wandern also aus dem Preis in eine laufende Rechnung, und diese Rechnung kann sich drehen. Wer drei Monate hält, kennt die Summe erst am Ende der drei Monate.
Wovon die tägliche Zahlung abhängt
Eine Besonderheit der Regel bei Kalshi ist leicht zu übersehen. Der Satz enthält keinen eigenen Zinsanteil und keinen Dividendenanteil, er entsteht allein aus dem Abstand zwischen Kontrakt und Aktie. Zins und Dividende kommen trotzdem an, nur auf dem Umweg über den Preis. Wer die Aktie kauft und gleichzeitig den Kontrakt verkauft, bindet Geld und bekommt dafür die Zahlungen der Käufer. Solange diese Zahlungen höher sind als der Zins auf das gebundene Geld, lohnt sich dieses Geschäft, und der Verkauf der Kontrakte schiebt deren Preis wieder an die Aktie heran. Eine gewöhnliche Dividende wird nach Regel 14.27 ebenfalls über den Satz verrechnet und nicht als eigene Zahlung, denn am Tag der Ausschüttung fällt die Aktie, und der Kontrakt hat keinen Verfall, an dem sich das ausgleichen würde.
Aus dieser Mechanik lässt sich eine Größenordnung ablesen, eine Vorhersage ist es nicht. Der Leitzins der US-Notenbank liegt seit dem 17. September 2026 bei 3,75 bis 4,00 Prozent. Auf rund 252 Handelstage im Jahr verteilt sind das gut 0,015 Prozent am Tag, vor Abzug der Dividende. Das Rechenbeispiel der Börse mit 0,048 Prozent liegt gut dreimal so hoch, und es ist eine Illustration der Formel, keine Schätzung. Ein Satz deutlich über den Kosten des Geldes lockt genau den Handel an, der ihn verkleinert, ein Satz deutlich darunter den umgekehrten. Wie eng das in der Praxis hält, hängt daran, wie viele Händler das Gegengeschäft tatsächlich machen, und das zeigt erst die Reihe der veröffentlichten Sätze.
Die beiden Grenzen in der Formel haben jeweils einen Zweck. Der Freibetrag von 0,002 Prozent sorgt dafür, dass bei einem winzigen Abstand niemand Kleinstbeträge hin und her überweist, und weil er stetig abgezogen wird, springt der Satz an der Schwelle nicht. Die Obergrenze von 2 Prozent begrenzt, was ein Halter an einem einzigen Tag zahlen muss. Der Durchschnitt über alle Minuten des Handelstags macht den Satz zudem schwer zu verbiegen, denn wer ihn bewegen will, muss den ganzen Tag gegen den Markt handeln und nicht nur kurz vor Schluss. Nach Börsenschluss und am Wochenende wird kein Aufschlag gemessen, auch wenn der Kontrakt nachts weiterläuft, und Kursbewegungen aus diesen Stunden fließen nach der Regel nicht in den Satz ein.
Wie es dazu kam
Terminkontrakte auf einzelne Aktien sind in den USA nicht neu. Das Gesetz zur Modernisierung der Terminmärkte von 2000 hat sie erlaubt und unter die gemeinsame Aufsicht von CFTC und SEC gestellt. Von 2002 bis 2020 wurden sie an amerikanischen Börsen gehandelt, am bekanntesten an der Börse OneChicago, danach gab es sie dort lange nicht mehr. Die Zuständigkeit zweier Behörden für dasselbe Produkt galt als Hemmnis, SEC-Chef Paul Atkins nannte den Zustand ein Niemandsland zwischen den Aufsichten.
Der Weg zurück lief 2026 in mehreren Etappen. Im März schlossen CFTC und SEC eine Vereinbarung über ihre Zusammenarbeit. Am 29. Mai genehmigte die CFTC mit dem Bitcoin-Kontrakt von Kalshi den ersten echten Dauer-Kontrakt an einer von ihr beaufsichtigten Börse. Am 5. Oktober erlaubte ihre Marktaufsicht den Börsen, Kontrakte auf breite Aktienindizes, die schon fast wie Dauer-Kontrakte gebaut waren, durch Streichen des Verfallstags in echte umzuwandeln. Bedingung war unter anderem, die Halter vorher zu fragen, sie rechtzeitig zu informieren und ihnen den Ausstieg zu ermöglichen. Am 3. November folgten die einzelnen Aktien.
Die Begründung der CFTC ist ausdrücklich eine des Standorts. Dauer-Kontrakte auf amerikanische Aktien gibt es längst, aber an Handelsplätzen außerhalb der USA, nach den Worten des Vorsitzenden oft ohne Aufsicht. Kalshi beschreibt in seiner Einreichung Angebote, die sich auf digitale Abbilder amerikanischer Aktien beziehen, ohne abgestimmte Überwachung mit der Aktienbörse, ohne gesetzlich vorgeschriebene Sicherheitsleistung und ohne zentrale Abwicklung. Die Zulassung holt dieses Geschäft unter amerikanische Regeln, und sie tut es mit einem Regelwerk, das jeden Rechenschritt der Zahlung festschreibt.
Was die Zulassung kostet
Die Zulassung kauft zweierlei. Wer auf eine amerikanische Aktie mit Hebel setzen will, kann das jetzt an einer Börse tun, deren Handel überwacht wird, deren Gegenpartei eine zentrale Clearingstelle ist und deren Sicherheitsleistung ein Gesetz nach unten begrenzt. Und wer eine Aktie absichern muss, etwa ein Händler mit laufenden Optionsgeschäften oder ein Großaktionär, der seine Aktien nicht verkaufen will, bekommt ein Werkzeug, das nie gewechselt werden muss. Die Finanzierungskosten, die bei einer Aktienleihe zwischen zwei Häusern ausgehandelt werden, stehen hier als öffentlicher Satz da, den jeder Marktteilnehmer sehen kann. Für einen Verkäufer, der auf fallende Kurse setzt, entfällt außerdem die Suche nach Aktien, die er sich leihen kann.
Die Kosten liegen an zwei Stellen. Die erste trägt der Halter, und sie steckt im Hebel. Bei Kalshi reichen 15,5 Prozent des Werts als Sicherheit, das ist ein Hebel von gut sechs. Für einen Differenzkontrakt auf eine einzelne Aktie verlangt die BaFin von Kleinanlegern seit 2019 mindestens 20 Prozent, also einen Hebel von fünf. Weil die Zahlung auf den ganzen Kontraktwert läuft, kostet ein einziger Tag am Höchstsatz von 2 Prozent den Halter 12,9 Prozent seines hinterlegten Geldes. Die zweite Stelle ist die Obergrenze selbst. Läuft der Kontrakt an einem Tag im Schnitt mehr als 2 Prozent über die Aktie, zieht die Zahlung trotzdem nur mit 2 Prozent, und der Anker hält gerade dann schwächer, wenn er am meisten gebraucht wird. In einem Notfall darf die Börse die Grenze verschieben, nach eigenem Ermessen.
Die Vorgeschichte der Gattung gehört ebenfalls auf die Rechnung. Achtzehn Jahre lang gab es Terminkontrakte auf einzelne Aktien unter genau dem Rahmen, auf den sich auch die neuen berufen, und danach verschwanden sie von den amerikanischen Börsen. Die Zulassung schafft ein Produkt, die Nachfrage danach schafft sie nicht, und ob der Satz eng an den Kosten des Geldes bleibt, hängt an genau dieser Nachfrage.
Ich halte die Zulassung für den richtigen Schritt, gemessen an dem, was sie ersetzt. Die Haltekosten eines gehebelten Geschäfts verschwinden mit keinem Produkt, aber hier stehen sie als Satz da, der an jedem Handelstag aus den Kursen von Kontrakt und Aktie entsteht und veröffentlicht wird. Beim Differenzkontrakt erhebt der Anbieter seine Gebühr für die Nacht selbst, und die BaFin hielt 2019 fest, dass die Vielzahl der Kosten und Gebühren einem Kleinanleger eine fundierte Entscheidung unmöglich macht. Messen lässt sich die Zulassung deshalb an der Reihe der veröffentlichten Sätze, und wer den Kontrakt hält, bezahlt jeden davon auf den ganzen Kontraktwert, nicht auf das hinterlegte Geld.
Was das für Anleger heißt
Für einen Anleger in Deutschland ist der neue Kontrakt zunächst eine amerikanische Angelegenheit. Kundengeschäfte in diesen Kontrakten dürfen nach dem Regelwerk von Kalshi nur Firmen abwickeln, die in den USA als Terminhändler und zugleich als Wertpapierhändler registriert sind. Die Mechanik dagegen kennt jeder, der schon einmal ein Hebelprodukt ohne Laufzeit gehalten hat. Beim Differenzkontrakt, kurz CFD, zahlt der Anleger nach der Beschreibung der BaFin in der Regel eine Gebühr, wenn er eine Position über Nacht offen lässt. Die Aufsicht hat in ihrer Allgemeinverfügung von 2019 festgehalten, dass solche Finanzierungsgebühren gewöhnlich erhoben werden, um einen CFD offen zu halten.
Aus der gemeinsamen Mechanik folgen zwei Lesehilfen, die für jedes dieser Produkte gelten. Die erste betrifft die Basis der Rechnung. Eine tägliche Gebühr oder ein täglicher Satz wird auf den ganzen Wert der Position berechnet, und je kleiner der eigene Einsatz, desto schwerer wiegt er für das eigene Geld. Bei 15,5 Prozent Einsatz wiegt jeder Satz gut sechsmal so schwer wie auf dem Kontraktwert, bei den 20 Prozent eines Aktien-CFD fünfmal so schwer. Die zweite betrifft die Haltedauer. Eine Aktie, die nach drei Monaten wieder am Ausgangspunkt steht, lässt den Halter eines solchen Produkts nicht bei null, denn die Zahlungen der drei Monate sind trotzdem angefallen, und mit dem Hebel wird aus jeder Bewegung auf dem Weg dorthin ein Ergebnis, das vom Weg abhängt.
Zwei Seiten gehören dazu. Der Satz kann negativ werden, dann bekommt der Käufer Geld, und für den Verkäufer ist ein positiver Satz eine Einnahme. Die Verwandtschaft mit dem täglich nachjustierten Hebelfonds auf eine einzelne Aktie reicht nur bis zum Hebel, denn der Fonds stellt seinen Hebel jeden Tag neu ein und kennt keine Zahlung an eine Gegenseite. Ob ein Produkt dieser Art in eine Anlage gehört, beantwortet diese Analyse nicht, das hängt an Anlagehorizont, Erfahrung und Risikotragfähigkeit. Was sie liefert, ist die Frage, die vor jedem gehebelten Produkt ohne Laufzeit steht, also was das Halten am Tag kostet, auf welchen Betrag es berechnet wird und wer den Satz festlegt.
Quellen
- CFTC Chairman Selig Releases Statement on Equity Perpetual Futures
- Statement on Equity Perpetual Futures
- CFTC Issues No-Action Letter for DCMs Regarding Converting Existing Perpetual-Style Broad-Based Security Index Futures into True Perpetual Futures
- KalshiEX LLC, Voluntary submission of new security futures products, Initial Listing of Perpetual SFPs
- KalshiEX LLC Rulebook, Chapter 14, Perpetual Security Futures Products
- Open Market Operations, Federal Funds Target Range
- Allgemeinverfügung bezüglich sog. Differenzgeschäfte (Contracts for Difference / CFD)
Zur Entstehung dieses Artikels
Dieser Beitrag wurde auf Basis der oben verlinkten Quellen mit KI-Unterstützung erstellt und vor Veröffentlichung redaktionell geprüft. Die Zulassung stützt sich auf die Mitteilung 9319-26 der CFTC und die Erklärung ihres Vorsitzenden vom 3. November 2026, die Vorgeschichte auf die Mitteilung 9308-26 vom 5. Oktober 2026. Formel, Freibetrag, Obergrenze, Rechenbeispiel und Mindestsicherheit stammen aus der Einreichung der Börse Kalshi bei der CFTC vom 18. September 2026 und dem zugehörigen Kapitel 14 ihres Regelwerks. Die CFTC nennt in ihrer Erklärung keine einzelne Börse. Die Summen über 63 und 252 Handelstage, die Anteile am hinterlegten Geld und der Tagessatz aus dem Leitzins sind Rechnungen der Redaktion, das Rechenbeispiel der Börse ist keine Prognose des tatsächlichen Satzes. Die Einordnung gilt für den Stand der Regeln zum 3. November 2026 und verschiebt sich, sobald die Börsen ihre Sätze veröffentlichen oder ihre Parameter ändern.
Hinweis: Dieser Beitrag ist eine journalistische Analyse und Einordnung zu allgemeinen wirtschaftlichen Zusammenhängen. Er stellt keine Anlageberatung und keine Anlage- oder Anlagestrategieempfehlung im Sinne der Marktmissbrauchsverordnung (EU) 596/2014 dar, ist keine Aufforderung zum Kauf oder Verkauf von Finanzinstrumenten und ersetzt keine individuelle Beratung. Genannte Wertpapiere, Indizes oder Anlageklassen dienen ausschließlich der Veranschaulichung. Jede Anlageentscheidung liegt in eigener Verantwortung.
Portora kennenlernen
Wenn dich Einordnung im Alltag interessiert, liest Portora deine eigenen Zahlen genauso ruhig.
Hier ordnen wir wirtschaftspolitische Entwicklungen sachlich ein. Im Cockpit siehst du, wie sie auf deine eigene Situation wirken.