
Markt & Investieren
Warum in den USA weniger Menschen arbeitslos sind und die übrigen länger suchen
Stand 29. September 2026. In den USA waren im August 7,0 Millionen Menschen arbeitslos, die Quote lag bei 4,1 Prozent nach 4,5 Prozent im November. Im selben Monat stieg die mittlere Dauer der Arbeitslosigkeit auf 11,4 Wochen, vor einem Jahr waren es 9,9 Wochen. Beides stimmt zugleich, weil die Zahl der Arbeitslosen an zwei Dingen hängt, wie viele neu dazukommen und wie schnell die anderen wieder eine Stelle finden. Zuletzt kamen weniger neu dazu, und das senkt die Quote. Wer arbeitslos ist, findet aber seltener eine Stelle als vor zwei Jahren, und das verlängert die Suche.
Der August in vier Zahlen
Quelle: U.S. Bureau of Labor Statistics, Current Population Survey, saisonbereinigt; eigene Rechnung aus den Übergangszahlen
Die wichtigsten Zahlen auf einen Blick
| Zahl | Bedeutung |
|---|---|
| 4,1 % / 4,3 % / 4,5 % | Arbeitslosenquote im August 2026, im August 2025 und im November 2025 |
| 7,03 Mio. / 7,38 Mio. / 7,78 Mio. | Arbeitslose im August 2026, im August 2025 und im November 2025 |
| 2,00 Mio. / 2,48 Mio. | Seit weniger als fünf Wochen arbeitslos, August 2026 und August 2025 |
| 2,08 Mio. / 2,06 Mio. | Seit 5 bis 14 Wochen arbeitslos, August 2026 und August 2025 |
| 1,15 Mio. / 1,05 Mio. | Seit 15 bis 26 Wochen arbeitslos, August 2026 und August 2025 |
| 1,93 Mio. / 1,92 Mio. | Seit 27 Wochen und länger arbeitslos, August 2026 und August 2025 |
| 27,0 % / 25,6 % / 21,4 % | Anteil der seit 27 Wochen und länger Arbeitslosen an allen Arbeitslosen, August 2026, 2025 und 2024 |
| 11,4 / 9,9 / 8,7 Wochen | Mittlere Dauer der Arbeitslosigkeit (Median), August 2026, August 2025 und August 2019 |
| 21,0 % / 22,8 % / 24,4 % | Anteil der Arbeitslosen, die im Folgemonat eine Stelle finden, Schnitt der zwölf Monate bis August 2026, 2025 und 2024 |
| 46,8 % / 51,5 % | Anteil der Arbeitslosen, die den Bestand im Folgemonat verlassen, mit Stelle oder aus der Erwerbsbevölkerung, Schnitt der zwölf Monate bis August 2026 und 2024 |
| 3,50 Mio. | Neu Arbeitslose je Monat, aus einer Stelle oder aus der Nichterwerbstätigkeit, Schnitt der zwölf Monate bis August 2026 |
| 3,24 Mio. | Neu Arbeitslose im August 2026 |
| 3,3 % / 3,8 % | Einstellungsrate der Betriebe im August 2026 und im Schnitt 2017 bis 2019 |
| 1,0 % / 1,2 % | Entlassungsrate der Betriebe im August 2026 und im Schnitt 2017 bis 2019 |
| 7,1 Mio. / 12,3 Mio. | Offene Stellen im August 2026 und auf dem Höchststand im März 2022 |
| 3,75 bis 4,00 % | Zielspanne des US-Leitzinses seit dem 16. September 2026 |
| 72,14 % | Anteil amerikanischer Unternehmen am MSCI World, Stand 31. August 2026 |
Quelle: U.S. Bureau of Labor Statistics (CPS und JOLTS), Federal Reserve, MSCI; eigene Rechnung
Zwei Lesarten, eine Zahl je Lesart
Über den amerikanischen Arbeitsmarkt stehen gerade zwei Lesarten nebeneinander, und jede stützt sich auf eine einzige Zahl. Die erste schaut auf die Arbeitslosenquote. Sie lag im November 2025 bei 4,5 Prozent und im August 2026 bei 4,1 Prozent, und das ist für amerikanische Verhältnisse wenig. Fed-Gouverneur Michael Barr nannte den Wert am 29. September nahe an dem, was viele Schätzungen für Vollbeschäftigung halten. In dieser Lesart ist der Arbeitsmarkt stabil, und nichts an ihm spricht gegen die Zinserhöhung vom 16. September.
Die zweite Lesart schaut auf die Dauer. Im August war gut ein Viertel aller Arbeitslosen seit mindestens 27 Wochen ohne Stelle. Vor einem Jahr lag dieser Anteil bei 25,6 Prozent, vor zwei Jahren bei 21,4 Prozent. Einen so hohen Anteil gab es seit 2000 nur in den Jahren nach der Finanzkrise und nach der Pandemie. Die mittlere Dauer der Arbeitslosigkeit stieg auf 11,4 Wochen. In dieser Lesart kippt der Arbeitsmarkt gerade, und die Quote hat es nur noch nicht bemerkt.
Beide Lesarten nehmen eine Zahl für das Ganze. Quote und Dauer beschreiben aber zwei verschiedene Vorgänge, und die bewegen sich gerade in verschiedene Richtungen. Um das zu sehen, muss man die Arbeitslosigkeit als das behandeln, was sie ist, als einen Bestand, in den jeden Monat Menschen hineingehen und aus dem jeden Monat Menschen herauskommen. Wie groß er ist, hängt an beiden Strömen, und die Quote allein verrät nicht, welcher sich bewegt hat.
Wie viele hereinkommen und wie lange sie bleiben
Am einfachsten sieht man die Mechanik an einem Wartezimmer. Wie viele Menschen darin sitzen, hängt an zwei Dingen, wie viele pro Stunde hereinkommen und wie lange jeder bleibt, bis er aufgerufen wird. Kommen weniger Neue, wird der Raum leerer, auch wenn die Praxis kein bisschen schneller arbeitet. Und weil die Neuen fehlen, sitzen im Raum anteilig mehr Menschen, die schon lange warten, die durchschnittliche Wartezeit der Anwesenden steigt also. Genau diese beiden Bewegungen stehen in den amerikanischen Zahlen für August.
Die Haushaltsbefragung des US-Arbeitsministeriums (Current Population Survey, CPS) teilt die Arbeitslosen danach auf, wie lange sie schon suchen. Seit weniger als fünf Wochen arbeitslos waren im August 2,00 Millionen Menschen, ein Jahr zuvor 2,48 Millionen. Diese Gruppe sind im Wesentlichen die Neuzugänge der letzten Wochen, und sie ist um knapp ein Fünftel geschrumpft. Seit 27 Wochen und länger arbeitslos waren 1,93 Millionen, ein Jahr zuvor 1,92 Millionen. Die Zahl der Langzeitarbeitslosen ist also fast unverändert. Ihr Anteil stieg trotzdem, weil die Gesamtzahl kleiner geworden ist, und zwar vorn, bei denen, die gerade erst dazukamen.
Dasselbe Amt veröffentlicht auch, wie viele Menschen von einem Monat auf den nächsten ihren Status wechseln, denn es befragt dieselben Haushalte mehrere Monate hintereinander. Im Schnitt der letzten zwölf Monate wurden daraus je Monat rund 3,5 Millionen Menschen neu arbeitslos, aus einer Stelle heraus oder aus der Nichterwerbstätigkeit. Aus dem Bestand gingen je Monat 46,8 Prozent der Arbeitslosen wieder heraus. Teilt man den Zugang durch diese Quote, landet man bei rund 7,5 Millionen Arbeitslosen, und der tatsächliche Schnitt dieser zwölf Monate lag bei 7,3 Millionen. Die Rechnung ist grob, aber sie zeigt, dass der Bestand fast vollständig aus diesen zwei Größen folgt. Wer wissen will, warum die Quote sich bewegt, muss also fragen, welche der beiden sich bewegt hat.
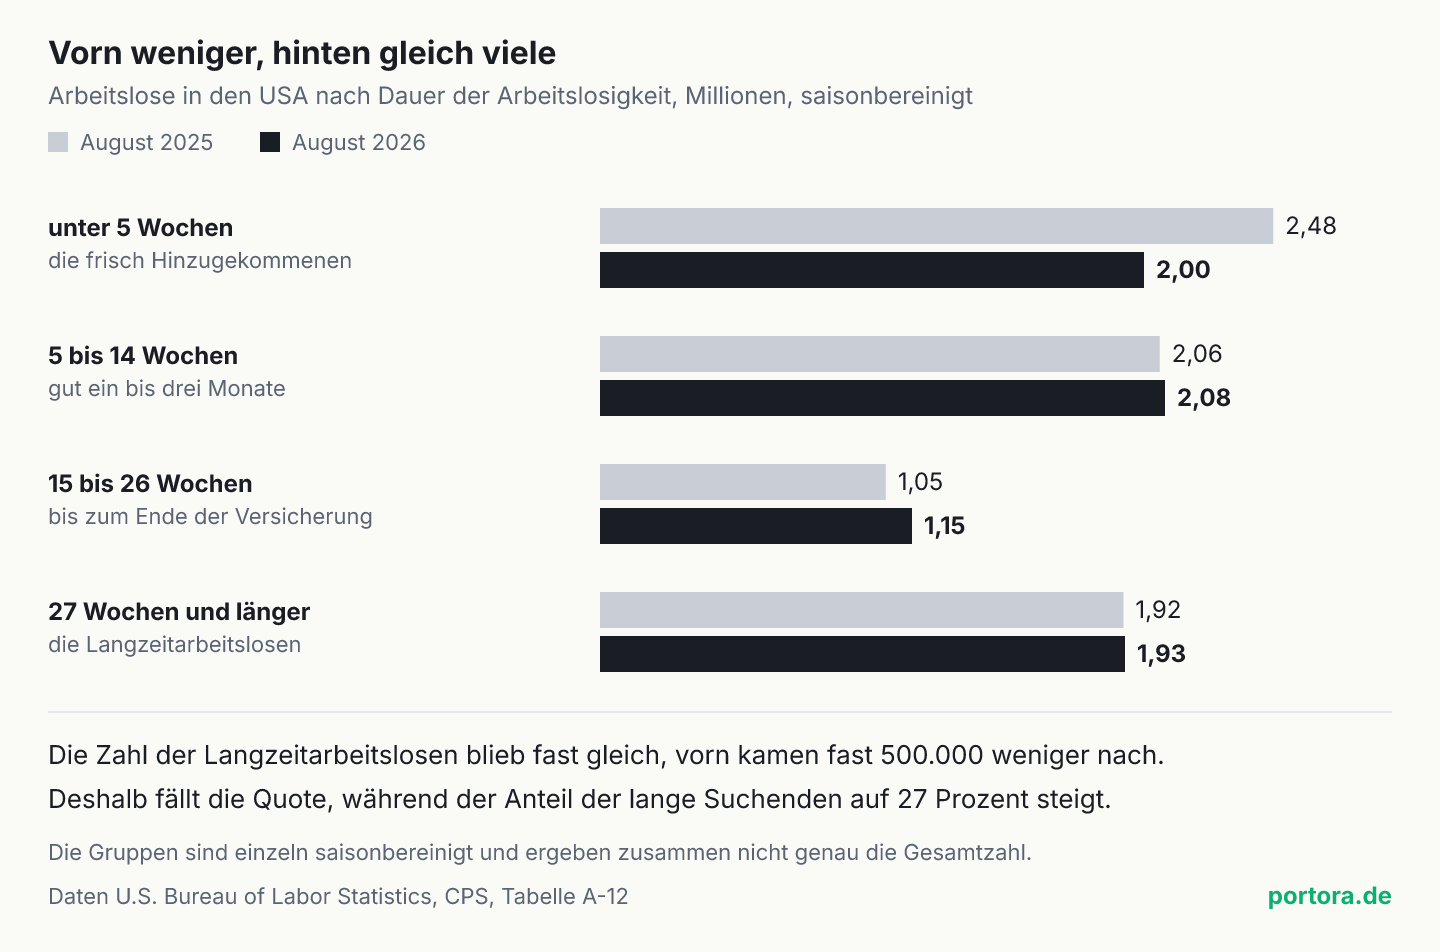
Zwei Bewegungen zu verschiedenen Zeiten
Zerlegt man die letzten zwei Jahre auf diese Weise, sieht man zwei Bewegungen, die zu verschiedenen Zeiten eingesetzt haben. Die erste betrifft den Abgang. Im Schnitt der zwölf Monate bis August 2024 fanden je Monat 24,4 Prozent der Arbeitslosen im Folgemonat eine Stelle. Bis August 2025 sank dieser Wert auf 22,8 Prozent. In den zwölf Monaten bis August 2026 lag er bei 21,0 Prozent. So niedrig lag er seit 2001 nur in den Jahren nach der Finanzkrise und nach der Pandemie. Diese Bewegung verlängert die Suche. Sie verläuft langsam und stetig, und sie hat sich im letzten Jahr nicht umgekehrt.
Die zweite Bewegung betrifft den Zugang, und sie ist jünger. Im ersten Halbjahr 2026 wurden je Monat zwischen 3,3 und 3,7 Millionen Menschen neu arbeitslos. Im Juli waren es 3,39 Millionen, im August 3,24 Millionen. Entsprechend schrumpfte die Gruppe der frisch Arbeitslosen von 2,54 Millionen im November 2025 auf 2,00 Millionen im August. Die Gesamtzahl der Arbeitslosen fiel im selben Zeitraum von 7,78 auf 7,03 Millionen. Die Quote ging dabei von 4,5 auf 4,1 Prozent zurück.
Zusammen erklären beide Bewegungen das Bild vom August. Die Quote ist gefallen, weil in den letzten Monaten weniger Menschen ihre Stelle verloren oder neu auf Arbeitssuche gingen. Die Suche ist länger geworden, weil die, die schon suchen, seltener fündig werden als vor zwei Jahren, und weil unter den Arbeitslosen weniger frisch Hinzugekommene sind, die den Durchschnitt nach unten ziehen. Das eine ist ein Befund über den Eingang des Wartezimmers, das andere über den Ausgang. Welcher von beiden die nächsten Monate prägt, lässt sich aus zwei Monatswerten nicht ablesen, zumal die Zugangszahlen von Monat zu Monat stark schwanken.
Was als lang gilt und worauf sich der Anteil bezieht
Die Grenze von 27 Wochen ist keine runde Zahl, sie hat einen Grund. In den meisten Bundesstaaten zahlt die reguläre Arbeitslosenversicherung höchstens 26 Wochen, gut ein Dutzend Staaten zahlt kürzer. Wer länger als 26 Wochen sucht, hat den regulären Anspruch also in der Regel ausgeschöpft. Die Statistik markiert damit ungefähr den Punkt, an dem die Suche für den Einzelnen teurer wird, weil das Ersatzeinkommen wegfällt.
In Deutschland liegt die Grenze woanders. Nach dem Sozialgesetzbuch gilt als langzeitarbeitslos, wer ein Jahr und länger arbeitslos ist, und die Bundesagentur für Arbeit zählt dafür registrierte Arbeitslose und nicht die Antworten einer Haushaltsbefragung. Ein amerikanischer und ein deutscher Anteil lassen sich deshalb nicht nebeneinanderstellen. Die Mechanik gilt dagegen für beide Statistiken gleich, denn auch der deutsche Bestand füllt sich aus Zugängen und leert sich über Abgänge.
Wichtiger als die Grenze ist die Frage, worauf sich ein Anteil bezieht. Der Anteil der Langzeitarbeitslosen ist ein Bruch, oben die Langzeitarbeitslosen, unten alle Arbeitslosen. Er steigt, wenn oben mehr werden, und er steigt genauso, wenn unten weniger werden. Im letzten Jahr war es fast nur das zweite. Auch die mittlere Dauer reagiert so, denn sie misst, wie lange die gerade Arbeitslosen schon suchen, und nicht, wie lange eine Suche von Anfang bis Ende dauert. Fehlen die Neuen mit ihren kurzen Zeiten, steigt der Wert, selbst wenn niemand länger sucht. In den amerikanischen Zahlen steckt beides zugleich, weniger Neue und ein langsamerer Ausgang, und nur die Übergangszahlen trennen die zwei.
Die Betriebe sehen dasselbe von der anderen Seite
Eine zweite, unabhängige Erhebung sieht den Arbeitsmarkt aus den Betrieben. Das Arbeitsministerium fragt dafür jeden Monat Arbeitgeber nach offenen Stellen, Einstellungen, Kündigungen und Entlassungen (Job Openings and Labor Turnover Survey, JOLTS). Die Augustzahlen kamen am 29. September. Die Einstellungsrate lag bei 3,3 Prozent der Beschäftigten, im Schnitt der Jahre 2017 bis 2019 waren es 3,8 Prozent. Die Entlassungsrate lag bei 1,0 Prozent, vor der Pandemie im Schnitt bei 1,2 Prozent. Offene Stellen meldeten die Betriebe 7,1 Millionen.
Beides passt zu dem, was die Haushaltsbefragung zeigt, und zwar von beiden Enden her. Die Betriebe entlassen wenig, deshalb kommen wenige neu in den Bestand. Sie stellen aber auch wenig ein, deshalb kommt man schwer wieder heraus. Eine Einstellungsrate von 3,3 Prozent oder weniger gab es außerhalb von Rezessionen zuletzt in den Jahren 2009 bis 2013, seit Mitte 2024 ist sie wieder die Regel. Der Arbeitsmarkt bewegt sich wenig, und zwar in beide Richtungen.
Man darf die Einstellungsrate allerdings nicht als Chance der Arbeitslosen lesen. Sie zählt jede Einstellung, auch die eines Beschäftigten, der direkt von einer Stelle in die nächste wechselt, und die eines Menschen, der vorher gar nicht gesucht hat. Wie viele Arbeitslose eine Stelle finden, steht nur in den Übergangszahlen der Haushaltsbefragung. Die Stellenzahl, die am ersten Freitag eines Monats erscheint, stammt wiederum aus einer dritten Erhebung bei Betrieben, und warum sie oft anders aussieht als die Haushaltsbefragung, steht in der Einordnung der Augustzahlen.
Wie es dazu kam
Vor vier Jahren sah der amerikanische Arbeitsmarkt völlig anders aus. Im März 2022 meldeten die Betriebe 12,3 Millionen offene Stellen, rund 80 Prozent mehr als im Schnitt der Jahre 2017 bis 2019. Die Kündigungsrate, also der Anteil der Beschäftigten, die von sich aus gehen, erreichte im April 2022 3,0 Prozent. Die Einstellungsrate lag in den zwölf Monaten bis August 2022 im Schnitt bei 4,4 Prozent. Wer damals seine Stelle verlor, fand schnell eine neue, und wer eine hatte, wechselte oft.
Seitdem ist das Tempo stetig gesunken. Die offenen Stellen fielen bis August 2026 auf 7,1 Millionen, die Kündigungsrate auf 1,9 Prozent und damit unter ihr Niveau vor der Pandemie. Die Entlassungen blieben die ganze Zeit niedrig. Genau diese Mischung verschiebt die Arbeitslosigkeit von der Zahl zur Dauer. Wo kaum entlassen wird, wächst der Bestand nicht schnell. Wo kaum eingestellt wird, bleibt man länger darin.
In diese Lage fällt die Geldpolitik. Die Fed hat den Leitzins am 16. September um einen Viertelpunkt auf eine Spanne von 3,75 bis 4,00 Prozent angehoben, zum ersten Mal seit Juli 2023. In ihrer Erklärung schreibt sie zum Arbeitsmarkt, die Stellenzuwächse hielten mit dem Wachstum der Erwerbsbevölkerung Schritt und die Quote habe sich wenig verändert. Barr schätzte am 29. September, dass in diesem Jahr im Schnitt rund 80.000 Stellen im Monat entstanden sind, und nannte das nahe an dem Tempo, bei dem die Quote stabil bleibt. Von der Dauer der Arbeitslosigkeit ist in beiden Texten keine Rede.
Das eigentliche Signal
Die beiden Größen reagieren verschieden schnell, und darin liegt der eigentliche Befund. Der Abgang hat sich über zwei Jahre langsam verschlechtert. Er hängt daran, wie viele Stellen die Betriebe besetzen wollen, und das ändert sich selten von einem Monat auf den anderen. Der Zugang kann dagegen schnell springen, denn eine Entlassungswelle zeigt sich sofort. Die niedrige Quote beruht im Moment auf dem schnellen Teil, die längere Suche auf dem langsamen.
Wie stark das zusammenwirkt, zeigt eine einfache Rechnung mit den Zwölfmonatswerten. Steigt der Zugang um ein Zehntel und bleibt der Abgang bei 46,8 Prozent, wächst der Bestand ebenfalls um ein Zehntel, also um rund 750.000 Menschen. Hätte der Abgang dagegen noch das Tempo der zwölf Monate bis August 2024, als je Monat 51,5 Prozent der Arbeitslosen den Bestand verließen, sähe es anders aus. Beim heutigen Zugang läge der Bestand dann bei rund 6,8 statt 7,5 Millionen. Das Wartezimmer reagiert auf jeden zusätzlichen Patienten umso stärker, je langsamer aufgerufen wird.
Ein Teil des Abgangs ist keine gute Nachricht. Nicht jeder, der den Bestand verlässt, hat eine Stelle gefunden. Im August wechselten 1,5 Millionen Arbeitslose in eine Stelle und 1,8 Millionen ganz aus der Erwerbsbevölkerung, weil sie die Suche beendeten oder unterbrachen. Wer nicht mehr sucht, zählt nicht mehr als arbeitslos, und die Quote sinkt, ohne dass jemand Arbeit hat. Wie genau das im Juli die Quote gedrückt hat, steht in der Einordnung der Julizahlen.
Der faire Gegenpunkt
Man kann den ganzen Befund auch für überzeichnet halten, und dafür gibt es gute Gründe. Die Quote ist die Zahl, die für die meisten Menschen zählt, und sie ist in neun Monaten um 0,4 Punkte gefallen. Die Zahl der Langzeitarbeitslosen ist gegenüber dem Vorjahr praktisch gleich geblieben. Der steigende Anteil und die steigende mittlere Dauer sind zu einem guten Teil Rechenfolgen davon, dass weniger Menschen neu arbeitslos werden, und das ist für sich genommen eine gute Nachricht. Auch Barr beschreibt Angebot und Nachfrage am Arbeitsmarkt als ungefähr im Gleichgewicht.
Der Einwand trifft den Anteil und die mittlere Dauer, und er ist oben schon eingeräumt. Den Abgang trifft es nicht. Dass je Monat nur rund jeder fünfte statt knapp jeder vierte Arbeitslose eine Stelle findet, ist keine Rechenfolge eines kleineren Bestands, denn der Wert ist schon auf den Bestand bezogen. Er sagt, dass die einzelne Suche schwerer geworden ist. Die Einzelmonate schwanken dabei stark. Im Juli lag der Wert bei 17,8 Prozent, im August bei 21,8 Prozent, deshalb steht hier der Zwölfmonatsschnitt. Ein Arbeitsmarkt kann im Gleichgewicht sein und trotzdem langsam, und genau das beschreiben die Zahlen.
Was das für Anleger heißt
Für einen global gestreuten Anleger ist der amerikanische Arbeitsmarkt vor allem über den Zins von Bedeutung. Im MSCI World machen amerikanische Unternehmen 72,14 Prozent aus, Stand 31. August 2026, und die Fed richtet ihren Leitzins an zwei Zielen aus, stabilen Preisen und hoher Beschäftigung. Wie ein Leitzins bis zum Konto und zum Depot durchreicht, steht im Wissensartikel zu Zentralbanken. Barr sagte am 29. September, weitere Anpassungen seien wahrscheinlich nötig, damit die Inflation rechtzeitig zum Ziel zurückkehrt, und nannte die Quote von 4,1 Prozent nahe an der Vollbeschäftigung. Solange die Quote so niedrig steht, liefert der Arbeitsmarkt in dieser Abwägung kein Argument gegen weitere Erhöhungen.
Die Zerlegung zeigt, warum diese Zahl weniger fest steht, als sie aussieht, und zwar in beide Richtungen. Bleibt der Zugang so niedrig wie im Juli und August, kann die Quote trotz schwacher Einstellungen niedrig bleiben oder weiter sinken. Steigen die Entlassungen, trifft der Zugang auf einen langsamen Abgang, und die Quote kann schneller steigen, als es die ruhigen Monatswerte der letzten Zeit vermuten lassen. Welche der beiden Möglichkeiten eintritt, sagt diese Rechnung nicht, und was du daraus für dein Depot ableitest, bleibt deine Entscheidung.
Was sich mitnehmen lässt, ist eine Leseregel für jeden Arbeitsmarktbericht, auch den deutschen. Neben der Quote lohnt der Blick auf zwei kleinere Zahlen, die Gruppe der seit weniger als fünf Wochen Arbeitslosen für den Zugang und den Anteil derer, die eine Stelle finden, für den Abgang. Der nächste amerikanische Bericht erscheint am 2. Oktober mit den Zahlen für September. Die Einstellungs- und Entlassungsraten der Betriebe für September folgen einige Wochen später.
Quellen
- The Employment Situation, August 2026, Table A-12: Unemployed persons by duration of unemployment
- Labor Force Statistics from the Current Population Survey, Labor Force Flows
- Job Openings and Labor Turnover Summary, August 2026
- Federal Reserve issues FOMC statement, 16. September 2026
- Michael S. Barr, Economic Conditions and Monetary Policy
- Sozialgesetzbuch Drittes Buch, § 18 Langzeitarbeitslose
- Benefit Duration
- MSCI World Index (USD), Index Factsheet
Zur Entstehung dieses Artikels
Dieser Beitrag wurde auf Basis der oben verlinkten Quellen mit KI-Unterstützung erstellt und vor Veröffentlichung redaktionell geprüft. Alle Arbeitsmarktzahlen stammen vom U.S. Bureau of Labor Statistics und wurden über dessen öffentliche Datenschnittstelle abgerufen, die Zahlen zur Dauer aus Tabelle A-12 der Haushaltsbefragung, die Übergänge zwischen Arbeit, Arbeitslosigkeit und Nichterwerbstätigkeit aus den Labor Force Flows derselben Befragung, die Einstellungs- und Entlassungsraten aus JOLTS. Die Aussagen der Fed stammen aus der Erklärung vom 16. September 2026 und der Rede von Michael Barr vom 29. September 2026, der Länderanteil aus dem Factsheet des MSCI World vom 31. August 2026.
Stand der Einordnung: 29. September 2026. Haushaltsbefragung und JOLTS jeweils mit den Werten für August 2026.
Belastbarkeit einzelner Werte: Alle Werte sind saisonbereinigt. Die Dauer-Gruppen werden einzeln bereinigt und ergeben zusammen nicht genau die Gesamtzahl der Arbeitslosen. Die Quote der Arbeitslosen, die eine Stelle finden, ist eine eigene Rechnung, die Zahl der Übergänge in eine Stelle geteilt durch die Zahl der Arbeitslosen im Vormonat. Für Oktober 2025 fehlt die Erhebung, die Zwölfmonatsschnitte bis August 2026 stehen deshalb auf zehn Monatswerten. Die Übergangszahlen gleichen die Bestandsveränderung nicht exakt aus, die Rechnung aus Zugang und Abgang ist eine Näherung. Einzelmonate schwanken stark und werden mit dem Jahresabgleich revidiert.
Versionshistorie: Erste Veröffentlichung am 29. September 2026.
Hinweis: Dieser Beitrag ist eine journalistische Analyse und Einordnung zu allgemeinen wirtschaftlichen Zusammenhängen. Er stellt keine Anlageberatung und keine Anlage- oder Anlagestrategieempfehlung im Sinne der Marktmissbrauchsverordnung (EU) 596/2014 dar, ist keine Aufforderung zum Kauf oder Verkauf von Finanzinstrumenten und ersetzt keine individuelle Beratung. Genannte Wertpapiere, Indizes oder Anlageklassen dienen ausschließlich der Veranschaulichung. Jede Anlageentscheidung liegt in eigener Verantwortung.
Portora kennenlernen
Wenn dich Einordnung im Alltag interessiert, liest Portora deine eigenen Zahlen genauso ruhig.
Hier ordnen wir wirtschaftspolitische Entwicklungen sachlich ein. Im Cockpit siehst du, wie sie auf deine eigene Situation wirken.