
Steuern
Steuerklassen III und V sollen weg, wer beim Arbeitslosengeld weniger bekommt
Das Bundesfinanzministerium will die Steuerklassen III und V für Ehepaare abschaffen und alle Paare in die Steuerklasse IV mit Faktor überführen, so steht es laut Handelsblatt in einer internen Vorlage. An der Steuer, die ein Paar im Jahr zahlt, ändert das nichts. Es ändert das Netto im Monat, und daran hängen Arbeitslosengeld, Krankengeld und Elterngeld.
Was die Steuerklasse am Arbeitslosengeld ändert
Quelle: Bundestag Drucksache 18/7170; § 341 SGB III
Was das Finanzministerium bei den Steuerklassen vorhat
Ehepaare und eingetragene Lebenspartner wählen heute zwischen drei Wegen, wie der Arbeitgeber die Lohnsteuer vom Gehalt abzieht. Beide in Steuerklasse IV, einer in III und der andere in V, oder beide in IV mit einem Faktor. Die Kombination III und V lohnt sich im Monat, wenn einer deutlich mehr verdient. In III wird sein Lohn so besteuert, als stünde ihm der Grundfreibetrag doppelt zu, und sein Netto ist entsprechend hoch. Der Partner in V zahlt dafür mehr Lohnsteuer, als zu seinem Gehalt allein passen würde.
Laut Handelsblatt will das Bundesfinanzministerium die Klassen III und V abschaffen. Ehepaare sollen in die Steuerklasse IV mit Faktor kommen, und die Lohnsteuer soll sich dann nach dem tatsächlichen Verhältnis der beiden Gehälter richten. Das Ministerium verspricht sich davon nach dem Bericht eine „Modernisierung des Lohnsteuerabzugs für verheiratete Arbeitnehmende“ und weniger Arbeit für Steuerpflichtige und Finanzämter, so gibt es die WELT wieder.
Veröffentlicht ist die Vorlage nicht, und es gibt weder einen Gesetzentwurf noch ein Datum. Laut Handelsblatt steht die Reform nicht im Koalitionsvertrag, das Papier selbst vermerkt, dass die Maßnahme politisch entschieden werde, und unionsgeführte Länder haben Bedenken angemeldet. Alles, was hier über den neuen Plan steht, ist der Plan, wie die beiden Redaktionen ihn beschreiben.
Der erste Anlauf zur Abschaffung von 2024
Neu ist der Gedanke nicht. Der Gesetzentwurf der Bundesregierung zum Steuerfortentwicklungsgesetz vom 9. September 2024 sah vor, die Klassen III und V ab dem 1. Januar 2030 nicht mehr anzuwenden. Das Bundeszentralamt für Steuern hätte jedem Paar in III und V zum 1. Oktober 2029 einen Faktor gebildet, automatisch und ohne Antrag, aus den Lohnsteuerbescheinigungen von 2028.
Durchgekommen ist dieser Teil nicht. Im Bericht des Finanzausschusses vom 18. Dezember 2024 steht die Überführung der Klassen III und V unter den Maßnahmen, die im parlamentarischen Verfahren gestrichen wurden. Beschlossen wurde ein kleinerer Rest des Gesetzes, darunter der höhere Grundfreibetrag.
Wie Lohnsteuer, Faktor und Jahressteuer zusammenhängen
Die Lohnsteuer ist eine Vorauszahlung. Nach dem Jahr rechnet das Finanzamt die Einkommensteuer des Paares mit dem Splitting aus, also so, als hätte jeder die Hälfte des gemeinsamen Einkommens verdient. Was der Arbeitgeber zu viel oder zu wenig abgezogen hat, kommt als Erstattung oder Nachzahlung zurück. Die Steuerklasse entscheidet also, bei wem das Geld im Monat ankommt und wann der Rest fällig wird, nicht wie viel Steuer das Paar im Jahr zahlt.
Das Faktorverfahren rechnet die Splitting-Steuer schon in den Abzug im Monat ein. Der Faktor ist die voraussichtliche Jahressteuer des Paares nach dem Splitting, geteilt durch die Summe der Lohnsteuer, die beide in Steuerklasse IV zahlen würden. Er liegt unter 1, und mit ihm wird die Lohnsteuer jedes Partners in IV kleiner. Jeder trägt dann im Monat ungefähr den Teil der gemeinsamen Steuer, der zu seinem Gehalt passt. Wie die drei Wege für ein Paar im Monat aussehen, rechnet der Artikel Welche Steuerklasse als Ehepaar durch.
Eine Steuererklärung müssen Paare in III und V abgeben, und mit Faktor gilt dieselbe Pflicht. Daran hätte auch der Entwurf von 2024 nichts geändert.
Woran Arbeitslosengeld, Krankengeld und Elterngeld hängen
Die Lohnsteuer im Monat wirkt an einer Stelle weiter, an der kein Finanzamt nachrechnet. Das Arbeitslosengeld beträgt 60 Prozent eines pauschalierten Nettolohns, mit Kind 67 Prozent (§ 149 SGB III). Dieses Netto rechnet die Arbeitsagentur aus dem Brutto, und dabei zieht sie die Lohnsteuer der Steuerklasse ab, die zu Beginn des Jahres eingetragen war, samt Faktor (§ 153 SGB III). Einen Wechsel der Klasse im Lauf des Jahres rechnet sie nur unter Bedingungen an.
Beim Krankengeld ist es ähnlich. Es beträgt 70 Prozent des regelmäßigen Bruttos bis zur Beitragsbemessungsgrenze, höchstens aber 90 Prozent des Nettos (§ 47 SGB V), und das Netto hängt an der Steuerklasse. Das Elterngeld ist ebenfalls ein Anteil vom Netto vor der Geburt, berechnet mit Steuerklasse und Faktor (§ 2e BEEG).
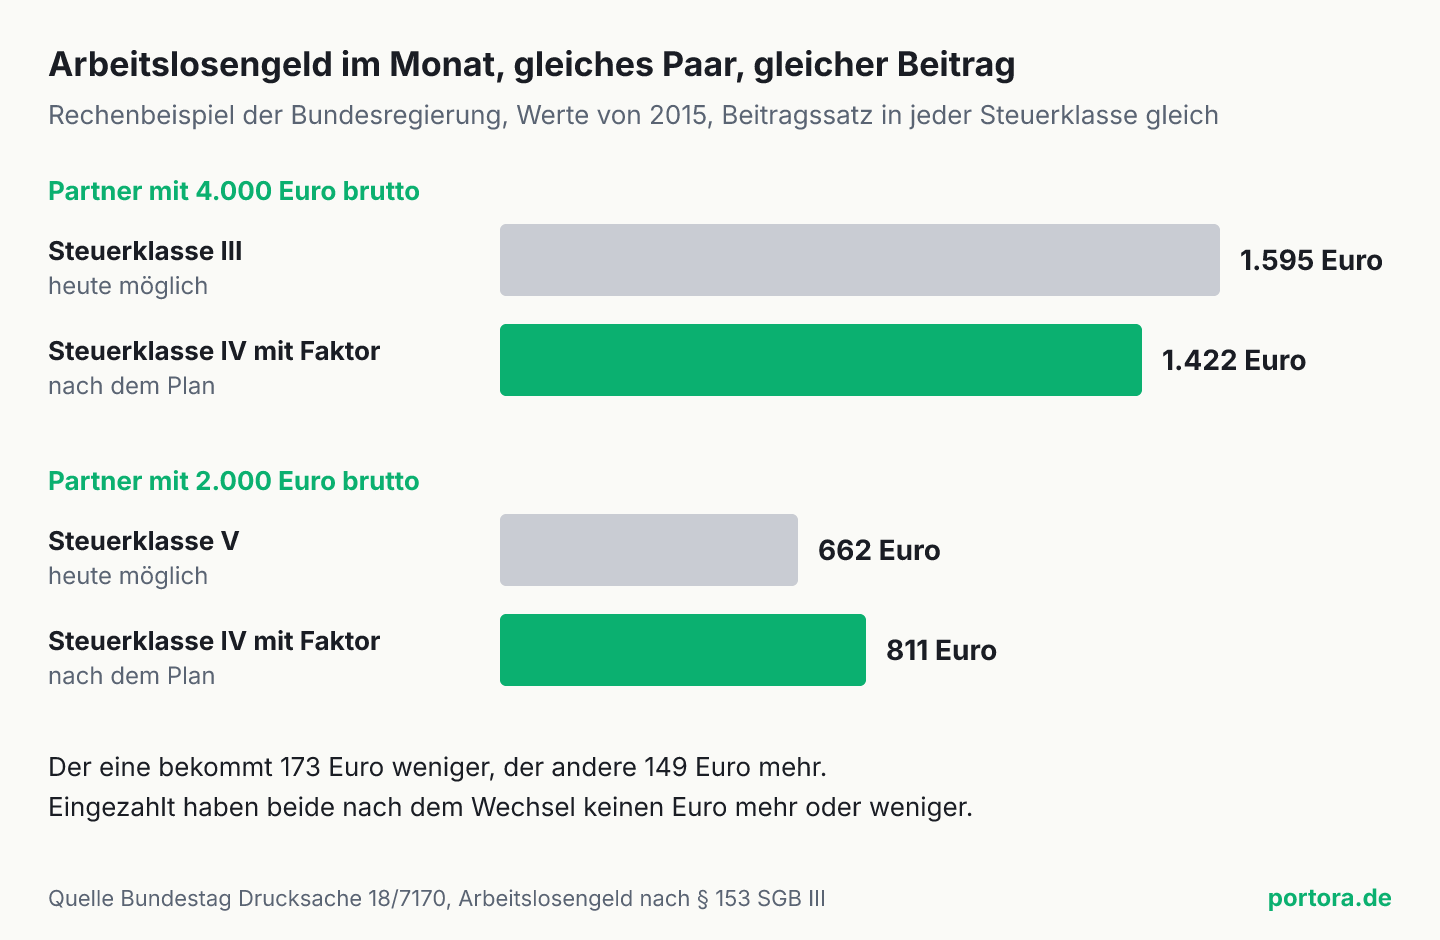
Die Bundesregierung hat das 2015 für ein Paar durchgerechnet, als Antwort auf eine Anfrage im Bundestag (Drucksache 18/7170). Der eine verdient 4.000 Euro brutto im Monat, der andere 2.000 Euro. Wird der erste arbeitslos, bekäme er in Steuerklasse III etwa 1.595 Euro im Monat, mit Faktor etwa 1.422 Euro. Der zweite bekäme in Steuerklasse V etwa 662 Euro, mit Faktor etwa 811 Euro. Beim Krankengeld läge der erste in III bei 2.503,80 Euro brutto, mit Faktor bei 2.217,30 Euro.
Die Beträge sind von 2015, mit dem heutigen Steuertarif fielen sie anders aus. Die Regeln, nach denen der Unterschied entsteht, gelten unverändert.
Was die Abschaffung von III und V für das Paar kauft
Die Bundesregierung begründete den Wechsel schon 2024. Das Faktorverfahren vermeide „die höhere Besteuerung in der Steuerklasse V“ und erreiche „eine gerechtere Verteilung der Lohnsteuerbelastung“, steht in der Begründung des Entwurfs, und zwischen den Ehegatten werde „klarer herausgestellt, wer wieviel netto zum Einkommen beiträgt“. Gemeint ist der Partner in V, meist der mit dem kleineren Gehalt, dessen Netto im Monat so klein aussieht, dass sich mehr Stunden scheinbar kaum lohnen.
Dazu kommt die Nachzahlung. In III und V zieht der Arbeitgeber über das Jahr oft zu wenig ab. Im zweiten Rechenbeispiel derselben Antwort verdienen die beiden 2.600 und 1.000 Euro brutto. Mit III und V standen am Jahresende 1.024 Euro Nachzahlung, mit Faktor 4 Euro. Wer mit dem Netto im Monat plant, merkt diesen Unterschied im Frühjahr.
Was die Abschaffung beim Arbeitslosengeld kostet
Eine neue Abgabe ist das nicht. Die Einkommensteuer des Paares bleibt dieselbe, und der Entwurf von 2024 rechnete nur mit einer Verschiebung der Kasse, mehr Lohnsteuer im ersten Jahr und entsprechend weniger Nachzahlung danach. Was sich verschiebt, sind die Leistungen. Im Rechenbeispiel bekommt der Partner mit dem höheren Gehalt 173 Euro weniger Arbeitslosengeld im Monat und 286,50 Euro weniger Krankengeld. Der andere bekommt 149 Euro mehr Arbeitslosengeld und 243 Euro mehr Krankengeld. Arbeitslos oder krank wird meist einer von beiden, und für den Haushalt zählt, welcher.
Dabei zahlen beide auf ihr Brutto denselben Beitragssatz zur Arbeitslosenversicherung, heute 2,6 Prozent (§ 341 SGB III), in jeder Steuerklasse. Der Beitrag hängt am Lohn, die Leistung an der Lohnsteuer. Ein Paar, das zwischen III und V und dem Faktor wählt, wählt damit auch, wer von beiden im Ernstfall besser abgesichert ist, ohne einen Euro mehr Beitrag.
Dass die Leistung an der Steuerklasse hängt, wusste die Bundesregierung schon 2024. Ihr Entwurf ergänzte das Sozialgesetzbuch um eine Übergangsregel, § 461 SGB III. Wer schon vor 2030 Arbeitslosengeld nach Steuerklasse III bezog, sollte es danach „weiterhin in unveränderter Höhe erhalten“, wer es nach Steuerklasse V bezog, sollte mit dem Faktor mehr bekommen. Geschützt waren damit nur Ansprüche, die bis zum Stichtag entstanden waren. Für alle, die erst nach der Umstellung arbeitslos werden, hätte das Netto mit Faktor gegolten.
Mich stört an dem Plan weniger, was er ändert, als was er stehen lässt. Der Plan behebt diese Kopplung an die Lohnsteuer nicht, er verschiebt nur, wer von ihr profitiert. Auch mit Faktor richtet sich das Arbeitslosengeld nach einem Netto, das von der Verteilung der Steuer im Haushalt abhängt, und nicht nach dem Beitrag, den jemand gezahlt hat. Eine Versicherung, die bei gleichem Beitrag je nach Eintrag beim Finanzamt verschieden viel zahlt, belohnt den, der den Eintrag nach dem Risiko wählt. Das Gesetz kennt diesen Anreiz, sonst bräuchte es keine Regel, die einen Wechsel der Klasse im Lauf des Jahres nur unter Bedingungen anerkennt. Ich messe den Plan deshalb an den Leistungen, nicht an der Lohnsteuer, über die gestritten wird. Wer den Lohnsteuerabzug umbaut, muss mitrechnen, wie viel Arbeitslosengeld, Krankengeld und Elterngeld zwischen den Partnern wandert, und das Paar muss es vor der Umstellung wissen.
Woran sich der neue Anlauf messen lässt
Ob der neue Plan die Leistungen mitrechnet, zeigt erst ein Entwurf. Der Messpunkt ist eine Regel wie § 461 SGB III von 2024 und die Frage, ob sie nur für bestehende Ansprüche gilt oder auch für Paare, die nach der Umstellung arbeitslos, krank oder Eltern werden. Der Entwurf von 2024 wollte die Nebenfolgen bis Ende 2035 auswerten, sechs Jahre nach der Umstellung, also lange nachdem die ersten Paare sie bemerkt hätten.
Quellen
- Antwort der Bundesregierung auf die Kleine Anfrage zu gleichstellungspolitischen Maßnahmen im Einkommensteuer- und Lohnsteuerverfahren, Drucksache 18/7170
- Entwurf eines Gesetzes zur Fortentwicklung des Steuerrechts und zur Anpassung des Einkommensteuertarifs, Drucksache 20/12778
- Beschlussempfehlung und Bericht des Finanzausschusses zum Steuerfortentwicklungsgesetz, Drucksache 20/14309
- § 153 SGB III, Leistungsentgelt
- § 149 SGB III, Grundsatz
- § 341 SGB III, Beitragssatz und Beitragsbemessung
- § 47 SGB V, Höhe und Berechnung des Krankengeldes
- § 2e BEEG, Abzüge für Steuern
- Steuern, Klingbeil will Steuerklassen III und V abschaffen
- Neue Pläne für Ehepaare, Klingbeil will laut Bericht Steuerklassen III und V streichen
Zur Entstehung dieses Artikels
Dieser Beitrag wurde auf Basis der oben verlinkten Quellen mit KI-Unterstützung erstellt und vor Veröffentlichung redaktionell geprüft. Stand ist der 10. November 2026. Die Vorlage des Finanzministeriums ist nicht veröffentlicht, ihr Inhalt stammt aus den Berichten von Handelsblatt und WELT. Die Beträge des Rechenbeispiels sind Werte von 2015 aus der Antwort der Bundesregierung, die Differenzen von 173 und 149 Euro stehen dort selbst. Der Beitrag ist ein Kommentar und gibt die Einschätzung der Redaktion wieder.
Letzte Aktualisierung: 10. November 2026
Versionshistorie: Erste Veröffentlichung am 10. November 2026.
Hinweis: Dieser Beitrag ist eine journalistische Analyse und Einordnung zu allgemeinen wirtschaftlichen Zusammenhängen. Er stellt keine Anlageberatung und keine Anlage- oder Anlagestrategieempfehlung im Sinne der Marktmissbrauchsverordnung (EU) 596/2014 dar, ist keine Aufforderung zum Kauf oder Verkauf von Finanzinstrumenten und ersetzt keine individuelle Beratung. Genannte Wertpapiere, Indizes oder Anlageklassen dienen ausschließlich der Veranschaulichung. Jede Anlageentscheidung liegt in eigener Verantwortung.
Portora kennenlernen
Wenn dich Einordnung im Alltag interessiert, liest Portora deine eigenen Zahlen genauso ruhig.
Hier ordnen wir wirtschaftspolitische Entwicklungen sachlich ein. Im Cockpit siehst du, wie sie auf deine eigene Situation wirken.