
Markt & Investieren
Halb so viel neuer Firmenkredit im August, warum die Jahresrate im Euroraum trotzdem kaum sinkt
Stand 28. September 2026. Die Banken im Euroraum haben im August netto 11,4 Milliarden Euro neue Kredite an Firmen vergeben, halb so viel wie im Juli. Das liegt zwei Monate nach der ersten Zinserhöhung der EZB seit 2023, und die Kredite sind seitdem teurer geworden. Die Jahresrate des Kreditbestands fiel dabei aber nur von 4,36 auf 4,22 Prozent. Warum das zusammenpasst, erklärt das andere Ende des Zwölfmonatsfensters, denn in jede Jahresrate fällt jeden Monat auch ein alter Monat heraus.
Der August in vier Zahlen
Quelle: EZB, Geld- und Kreditstatistik und Zinsstatistik der Banken, Stand 25.09.2026
Die wichtigsten Zahlen auf einen Blick
| Zahl | Bedeutung |
|---|---|
| 11,4 Mrd. € | Neue Kredite an Firmen netto im August 2026, saisonbereinigt und um Verkäufe von Krediten bereinigt |
| 22,2 Mrd. € | Dieselbe Zahl im Juli 2026 |
| 17,7 Mrd. € | Dieselbe Zahl im August 2025, fällt im August 2026 aus der Jahresrate |
| 4,1 Mrd. € | Dieselbe Zahl im Juli 2025, fällt im Juli 2026 aus der Jahresrate |
| 4,02 / 4,36 / 4,22 % | Jahresrate im Juni, Juli und August 2026 |
| 4,69 % | Jahresrate im April 2023, der letzte höhere Wert vor 2026 |
| –0,24 % | Tiefster Wert der Jahresrate, Oktober 2023 |
| 20,1 Mrd. € | Durchschnitt je Monat, Juni bis August 2026 |
| 28,2 Mrd. € | Durchschnitt je Monat, März bis Mai 2026 |
| 15,5 Mrd. € | Durchschnitt je Monat, Juni bis August 2025 |
| –19,1 Mrd. € | Nettozuwachs im August 2026 ohne Saisonbereinigung, also mehr Tilgung als neue Kredite |
| 2,00 / 2,25 / 2,50 % | Einlagensatz der EZB bis 16. Juni, ab 17. Juni und ab 16. September 2026 |
| 3,64 / 3,79 / 3,80 % | Zins für neue Firmenkredite im Mai, Juni und Juli 2026 |
| 18,7 Mrd. € | Neue Kredite an Haushalte netto im August 2026, nach 17,1 Mrd. € im Juli, saisonbereinigt |
| 3,2 % | Inflationsrate im Euroraum, auf die sich die EZB bei der Erhöhung im September stützt |
Quelle: EZB Data Portal, Reihen BSI und MIR sowie Leitzinsen; EZB-Mitteilung vom 25.09.2026; eigene Rechnung
Was die Halbierung zu sagen scheint
Am 25. September hat die Europäische Zentralbank die Geld- und Kreditzahlen für August veröffentlicht. Die Banken im Euroraum haben in diesem Monat netto 11,4 Milliarden Euro neue Kredite an Unternehmen vergeben. Netto heißt, neue Kredite minus Tilgungen, und die Zahl ist um jahreszeitliche Muster und um Verkäufe von Krediten an Dritte bereinigt. Im Juli waren es noch 22,2 Milliarden. Der Zuwachs hat sich also fast genau halbiert.
Die Lesart liegt nahe, und sie ist nicht aus der Luft gegriffen. Die EZB hat den Einlagensatz am 17. Juni von 2,00 auf 2,25 Prozent angehoben, die erste Erhöhung seit 2023, und am 16. September auf 2,50 Prozent. Der Zins, den Firmen für neue Kredite zahlen, stieg von 3,64 Prozent im Mai auf 3,79 im Juni und 3,80 im Juli. Teureres Geld, weniger neue Kredite, das klingt nach einer Zinserhöhung, die wirkt. Nur passt eine zweite Zahl aus derselben Mitteilung nicht dazu. Die Jahresrate des gesamten Kreditbestands fiel im August lediglich von 4,36 auf 4,22 Prozent und liegt damit so hoch wie zuletzt im Frühjahr 2023.
Zwei Enden eines Zwölfmonatsfensters
Eine Jahresrate vergleicht den Bestand von heute mit dem Bestand von vor zwölf Monaten. Jeden Monat kommt deshalb ein neuer Monat ins Fenster und ein alter fällt heraus. Die Rate steigt, wenn der neue Monat stärker ist als der, der herausfällt, und sie sinkt im umgekehrten Fall, ganz gleich, wie stark der neue Monat für sich genommen ist. Dieselbe Rechnung haben wir an der australischen Inflationsrate gezeigt, dort fiel die Rate, obwohl die Preise im neuen Monat kräftig stiegen.
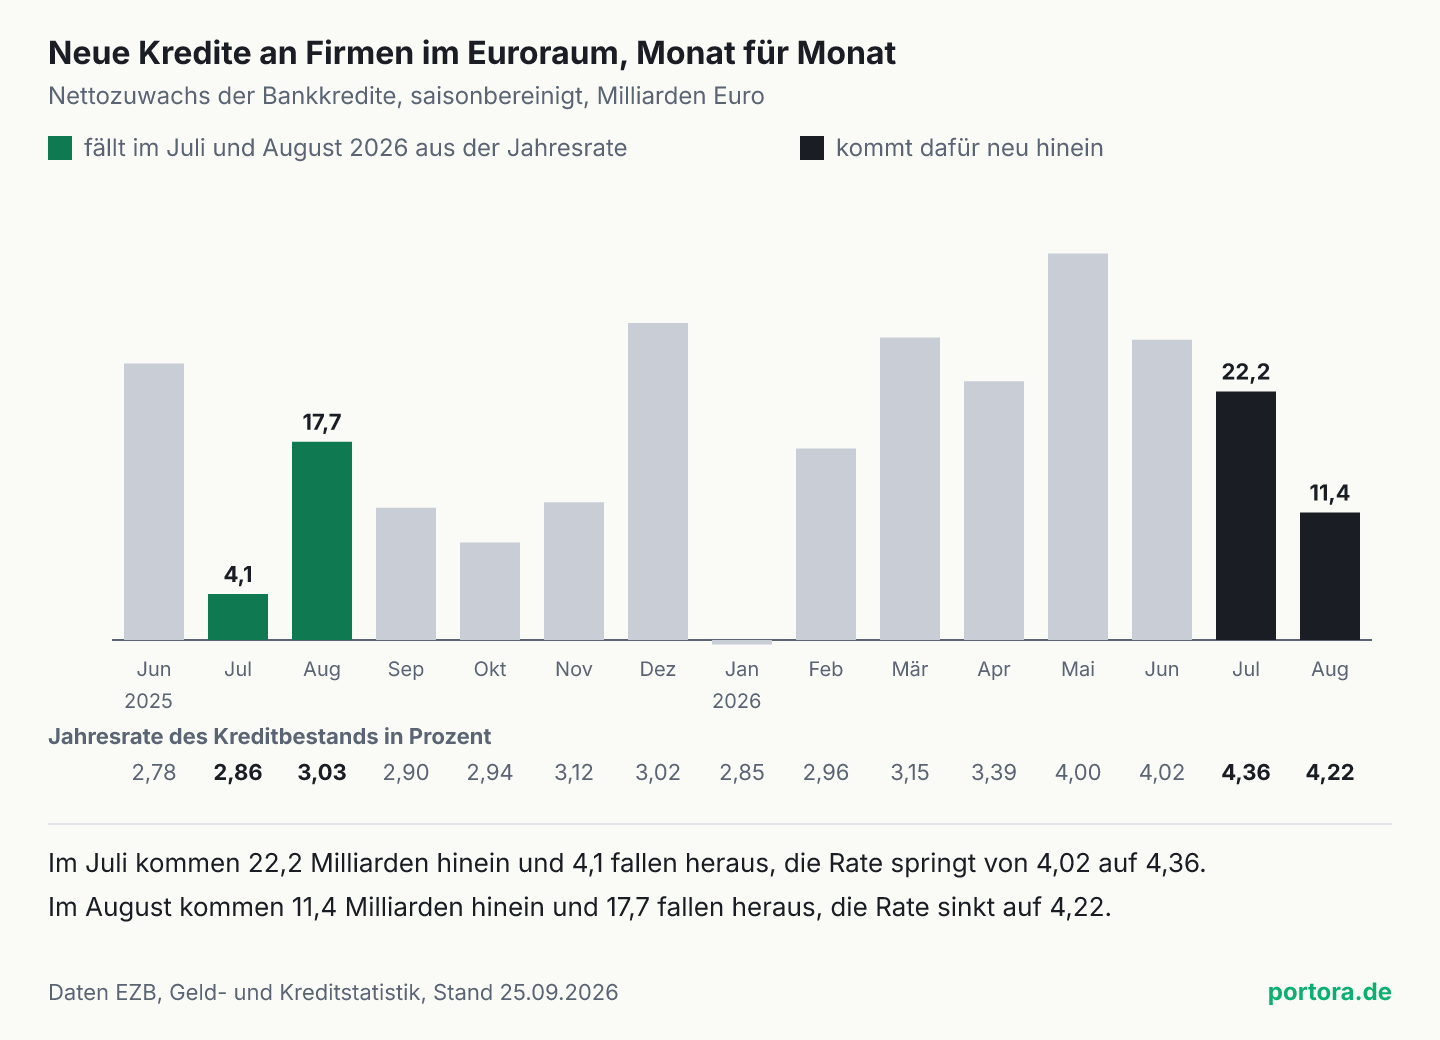
Der Chart zeigt, was das hier bedeutet. Im Juli 2026 kamen 22,2 Milliarden Euro neu ins Fenster, heraus fiel der Juli 2025 mit nur 4,1 Milliarden. Die Differenz von rund 18 Milliarden, gemessen an einem Bestand von rund 5,3 Billionen, hob die Rate um gut einen Drittelpunkt, von 4,02 auf 4,36 Prozent. Im August kamen 11,4 Milliarden hinein, heraus fiel der August 2025 mit 17,7 Milliarden. Die Differenz von gut 6 Milliarden senkte die Rate um rund einen Achtelpunkt, auf 4,22 Prozent.
Beide Bewegungen der Rate sagen damit mehr über den Vorjahresmonat als über den aktuellen. Der Sprung im Juli war so wenig ein plötzlicher Kreditboom, wie der August ein Einbruch ist. Wer wissen will, wie viel neuer Kredit gerade entsteht, schaut auf die Monatsflüsse, am besten über mehrere Monate. Wer wissen will, wie viel Kredit insgesamt im Umlauf ist und wie schnell der Bestand wächst, schaut auf die Jahresrate. Beide Zahlen stimmen, sie beantworten nur verschiedene Fragen.
Was über mehrere Monate bleibt
Ein einzelner Monatsfluss schwankt stark, auch nach der Saisonbereinigung. Im Januar 2026 stand er bei minus 0,4 Milliarden Euro, im Mai bei 34,5 Milliarden. Ein Durchschnitt über drei Monate glättet das. Von Juni bis August 2026 kamen im Schnitt 20,1 Milliarden Euro neue Kredite im Monat dazu. In den drei Monaten davor, März bis Mai, waren es 28,2 Milliarden, im selben Zeitraum ein Jahr zuvor 15,5 Milliarden.
Daraus lassen sich zwei Aussagen ableiten, die beide gelten. Der Zufluss neuer Kredite ist seit dem Frühjahr schwächer geworden, und zwar um rund ein Viertel, das ist mehr als eine Schwankung. Und er liegt immer noch deutlich über dem Vorjahr. Die Kredite an Firmen wachsen also weiter, nur langsamer als im Frühjahr. Wann genau der Umschwung begann, lässt sich am Juni festmachen, dem Monat der ersten Zinserhöhung, aber drei Monate sind für eine Richtung eine kurze Strecke.
Dazu gehört die Größenordnung. Der Bestand der Bankkredite an Firmen im Euroraum lag Ende August bei rund 5,5 Billionen Euro. Ein Monat mit 11 oder 22 Milliarden Euro bewegt diesen Bestand um 0,2 oder 0,4 Prozent. Die Halbierung eines Monatsflusses ist deshalb eine große Veränderung in einer kleinen Zahl.
Die Haushalte als Gegenprobe
Wenn Banken insgesamt vorsichtiger werden, weil ihr eigenes Geld teurer wird, müsste das auch bei den Krediten an private Haushalte zu sehen sein, also vor allem bei Baukrediten. Dort zeigt sich im August nichts dergleichen. Die Banken im Euroraum vergaben netto 18,7 Milliarden Euro neue Kredite an Haushalte, nach 17,1 Milliarden im Juli, ebenfalls saisonbereinigt. Die Jahresrate der Haushaltskredite blieb laut EZB unverändert bei 3,1 Prozent. Seit Anfang 2026 bewegt sich der Monatsfluss bei den Haushalten in einem engen Band zwischen rund 16,5 und 19 Milliarden Euro.
Die Halbierung im August betrifft also nur die Firmen. Das spricht eher gegen einen allgemeinen Rückzug der Banken und eher für eine Entscheidung auf der Seite der Firmen, weniger Kredit aufzunehmen, oder schlicht für einen schwachen Einzelmonat. Welche der beiden Deutungen stimmt, verraten die Monatszahlen nicht. Sie grenzen aber ein, wo man suchen muss. Die Kreditumfrage der EZB unter den Banken fragt jedes Quartal getrennt nach Angebot und Nachfrage, und die nächste Ausgabe zeigt, ob die Firmen selbst weniger Kredit nachgefragt haben.
Die Zahl ohne Bereinigung
Wer die Rohdaten der EZB aufruft, findet für August 2026 eine ganz andere Zahl, minus 19,1 Milliarden Euro. Ohne Saisonbereinigung haben die Firmen im August also mehr Kredit getilgt als neu aufgenommen. Das ist kein Widerspruch zur bereinigten Zahl, sondern ihr Rohmaterial. Auch im August 2025 stand die unbereinigte Zahl mit minus 11,4 Milliarden im Minus, im Januar 2026 ebenso. Die Saisonbereinigung rechnet solche Muster heraus, die jedes Jahr wiederkehren, damit ein Monat mit dem vorigen vergleichbar wird.
Für den Leser heißt das, bei jeder Kreditzahl zuerst nachzusehen, welche Fassung gemeint ist. Die EZB selbst stellt in ihrer Mitteilung die bereinigten Werte in den Vordergrund, und die Halbierung bezieht sich auf diese. Die Jahresrate braucht keine Bereinigung, denn sie vergleicht ohnehin denselben Monat zweier Jahre. Wer eine unbereinigte Monatszahl neben eine bereinigte stellt, vergleicht zwei verschiedene Dinge und kann eine Wende sehen, die es nicht gibt.
Wie die Zinserhöhung beim Kredit ankommt
Eine Zinserhöhung erreicht die Kredite an Firmen in Stufen. Zuerst steigen die Zinsen am Geldmarkt, oft schon, bevor der Beschluss fällt, weil die Erhöhung erwartet wird. Dann passen die Banken die Zinsen für neue Kredite an. Die Kredite, die schon laufen, bleiben bei festem Zins unberührt, bei variablem ändern sie sich mit dem nächsten Zinstermin. Erst danach reagieren die Firmen, indem sie Investitionen verschieben oder kleiner planen, und das zeigt sich in der Kreditnachfrage mit Monaten Abstand.
Die Zahlen passen zu diesem Ablauf. Die EZB hat den Einlagensatz im Juni um einen Viertelpunkt erhöht. Der durchschnittliche Zins für neue Firmenkredite stieg von Mai bis Juli um 0,16 Punkte, also um etwa zwei Drittel des Schritts, der Rest kann noch folgen. Die zweite Erhöhung vom 16. September steht in keiner dieser Zahlen, die Septemberwerte veröffentlicht die EZB Ende Oktober. Dass Banken ihre Bedingungen für Firmenkredite schon im Frühjahr verschärft haben, zeigte die Umfrage der EZB unter den Banken im Juli. Wie der Beschluss vom Juni begründet war, steht in unserem Artikel zur ersten Erhöhung seit 2023.
Eine Grenze hat diese Deutung. Firmen nehmen Kredit nicht nur auf, um zu investieren, sondern auch, um laufende Kosten zu finanzieren. Steigen die Preise für Energie und Vorprodukte, brauchen sie mehr Geld für dieselbe Menge Ware. Bei einer Inflation von 3,2 Prozent im Euroraum bleibt von 4,22 Prozent Kreditwachstum real nur rund ein Prozent. Ein Teil des kräftigen Frühjahrs kann deshalb teurere Vorräte bezahlt haben und keine neuen Maschinen.
Wie es dazu kam
Die Jahresrate der Firmenkredite hat in den letzten vier Jahren einen vollen Zyklus durchlaufen, und er zeigt, wie langsam Zinsen auf den Kredit wirken. Die EZB hob den Einlagensatz ab Juli 2022 in zehn Schritten von minus 0,5 auf 4,0 Prozent an, der letzte Schritt kam im September 2023. Die Kredite an Firmen wuchsen nach dem ersten Schritt zunächst weiter und schneller. Im September 2022 lag die Jahresrate bei 8,90 Prozent, dem höchsten Wert der Reihe in diesem Zyklus. Viele Firmen brauchten damals Geld für teurere Energie und Vorräte, und manche nahmen Kredit auf, bevor er noch teurer wurde.
Erst danach kippte die Reihe. Binnen eines Jahres fiel die Jahresrate auf minus 0,24 Prozent im Oktober 2023, der Bestand schrumpfte also leicht. Ab Juni 2024 senkte die EZB den Einlagensatz in acht Schritten bis auf 2,0 Prozent im Juni 2025, und die Kredite zogen mit Verzögerung wieder an, von 0,26 Prozent im April 2024 bis auf 4,36 Prozent im Juli 2026. Im Juni 2026 begann dann die neue Runde von Erhöhungen.
Der letzte Zyklus lehrt vor allem Geduld beim Lesen. Ein hohes Kreditwachstum kurz nach einer Zinserhöhung bewies 2022 nicht, dass die Erhöhung wirkungslos war, und ein einzelner schwacher Monat beweist 2026 nicht, dass sie schon wirkt. Beide Male lag zwischen Beschluss und deutlicher Bewegung der Jahresrate mehr als ein halbes Jahr.
Der faire Gegenpunkt
Wer die Halbierung als erstes Signal liest, hat ein gutes Argument. Die Jahresrate reagiert per Bauart träge, sie besteht zu elf Zwölfteln aus Monaten, die schon vorbei sind. Wenn sich der Kredit wirklich abkühlt, sieht man das in den Monatsflüssen zuerst, und die Jahresrate folgt erst, wenn die kräftigen Monate des Frühjahrs 2026 aus dem Fenster fallen. Das geschieht ab März 2027. Wer bis dahin nur auf die Jahresrate schaut, sieht eine Abkühlung womöglich erst spät.
Der Durchschnitt über drei Monate stützt das zum Teil, er ist seit dem Frühjahr um rund ein Viertel gefallen. Gegen die Deutung als Wende spricht, dass derselbe Durchschnitt noch über dem Vorjahr liegt und dass einzelne Monate in dieser Reihe schon oft um zehn Milliarden und mehr gesprungen sind, ohne dass daraus eine Richtung wurde. Beide Lesarten lassen sich im Oktober prüfen, wenn der September hinzukommt, der erste Monat mit beiden Zinserhöhungen.
Was das für Anleger heißt
Für einen Anleger ist der Kredit an Firmen eine Größe, die mehrere Dinge im Depot berührt. Bei Banken hängt ein großer Teil der Erträge am Volumen der Kredite und am Abstand zwischen Kredit- und Einlagenzins. Bei allen anderen Firmen sind Kredite ein Weg, Investitionen zu bezahlen, und ein langsamerer Zuwachs kann langsameres Wachstum bedeuten. Welcher dieser Wege gerade überwiegt, verraten die Zahlen eines Monats nicht.
Hilfreicher ist die Gewohnheit, die dieser Fall lehrt. Bei jeder Jahresrate, ob Inflation, Löhne oder Kredite, lohnt der Blick auf den Monat, der gerade aus dem Fenster fällt. Eine große Bewegung der Rate bei unauffälligem neuem Monat stammt meist vom anderen Ende. Die nächsten Zahlen zum Kredit kommen Ende Oktober, dann mit dem ersten Monat nach der zweiten Erhöhung. Was du daraus ableitest, bleibt deine Entscheidung. Wie Banken Kredite und damit Geld überhaupt erst entstehen lassen, erklärt unser Wissensartikel zur Geldschöpfung.
Quellen
Zur Entstehung dieses Artikels
Dieser Beitrag wurde auf Basis der oben verlinkten Quellen mit KI-Unterstützung erstellt und vor Veröffentlichung redaktionell geprüft. Die Jahresraten stammen aus der Mitteilung der EZB zur Geld- und Kreditentwicklung im August 2026 vom 25. September 2026. Die Monatsflüsse, Bestände und Jahresraten je Monat stammen aus dem EZB Data Portal (Reihe BSI, bereinigte Kredite an nichtfinanzielle Unternehmen, saisonbereinigt und unbereinigt), die Kreditzinsen aus der Zinsstatistik der Banken (Reihe MIR, Kosten neuer Kredite an Unternehmen), die Leitzinsen aus der Zinstabelle der EZB.
Stand der Einordnung: 28. September 2026.
Belastbarkeit einzelner Werte: Die Durchschnitte über drei Monate und die Wirkung einzelner Monate auf die Jahresrate sind eigene Rechnung. Die Wirkung ist eine Näherung, denn die EZB rechnet die Jahresrate aus Flüssen und Bestandsänderungen mit Bereinigungen. Monatsdaten der EZB werden rückwirkend überarbeitet, die Werte vergangener Monate können sich mit der nächsten Veröffentlichung leicht ändern. Die Kreditzinsen für August erscheinen erst Anfang Oktober.
Versionshistorie: Erste Veröffentlichung am 28. September 2026.
Hinweis: Dieser Beitrag ist eine journalistische Analyse und Einordnung zu allgemeinen wirtschaftlichen Zusammenhängen. Er stellt keine Anlageberatung und keine Anlage- oder Anlagestrategieempfehlung im Sinne der Marktmissbrauchsverordnung (EU) 596/2014 dar, ist keine Aufforderung zum Kauf oder Verkauf von Finanzinstrumenten und ersetzt keine individuelle Beratung. Genannte Wertpapiere, Indizes oder Anlageklassen dienen ausschließlich der Veranschaulichung. Jede Anlageentscheidung liegt in eigener Verantwortung.
Portora kennenlernen
Wenn dich Einordnung im Alltag interessiert, liest Portora deine eigenen Zahlen genauso ruhig.
Hier ordnen wir wirtschaftspolitische Entwicklungen sachlich ein. Im Cockpit siehst du, wie sie auf deine eigene Situation wirken.