
Markt & Investieren
Eine doppelte Mindestreserve kostet 4,4 Milliarden Euro im Jahr, auf 10.000 Euro Einlage 2,50 Euro
Der Rat der Europäischen Zentralbank berät laut Reuters am 25. November über eine Erhöhung der Mindestreserve von 1 auf 2 Prozent der Einlagen. Die Mindestreserve ist das Geld, das jede Bank im Euroraum für die Einlagen ihrer Kunden bei der Notenbank liegen lassen muss, und seit September 2023 bekommt sie dafür keinen Zins. Beim Einlagesatz von 2,50 Prozent entgehen den Banken durch die Verdopplung rund 4,4 Milliarden Euro im Jahr, die bei den Notenbanken bleiben und deren Verluste verkleinern. Auf 10.000 Euro Einlage sind das 2,50 Euro im Jahr, und ob sie beim Sparer ankommen oder in der Marge der Bank, entscheidet der Wettbewerb um Einlagen.
Die Pflicht in vier Zahlen
Die wichtigsten Zahlen auf einen Blick
| Zahl | Bedeutung |
|---|---|
| 1 und 2 Prozent | Mindestreservesatz heute und der Satz, über den der Rat laut Reuters am 25. November 2026 berät |
| 0 Prozent | Verzinsung der Mindestreserve seit der Erfüllungsperiode ab 20. September 2023, beschlossen am 27. Juli 2023 |
| 2,50 Prozent | Einlagesatz der EZB seit 16. September 2026, seit 17. Juni 2026 auch der Zins auf alle Reserven über der Pflicht |
| 176,1 Mrd. Euro | durchschnittliche Mindestreserve im Euroraum, Erfüllungsperiode 16. September bis 3. November 2026 |
| rund 17,6 Billionen Euro | kurzfristige Einlagen und Papiere, auf die der Satz wirkt, eigene Rückrechnung aus 176,1 Mrd. Euro |
| rund 4,4 Mrd. Euro | Zinsen im Jahr, die jeder Prozentpunkt Pflicht beim Einlagesatz von 2,50 Prozent kostet, eigene Rechnung |
| 2,50 Euro | zusätzlicher Zinsverlust im Jahr auf 10.000 Euro Einlage bei einer Pflicht von 2 statt 1 Prozent |
| 0,52 und 2,39 Prozent | Zins deutscher Banken für Haushalte im September 2026, täglich fällig und Festgeld bis ein Jahr |
| 52,2 Mrd. Euro | Zinsen im Jahr, die die Notenbanken des Euroraums laut Reuters auf gut 2 Billionen Euro Überschussliquidität zahlen |
| 7,9 und 1,3 Mrd. Euro | Verlust der EZB 2024 und 2025, laut Jahresabschluss |
| 8,6 und 27,8 Mrd. Euro | Jahresfehlbetrag der Bundesbank 2025 und aufgelaufener Bilanzverlust |
| 100.000 Euro | Freibetrag, den jede Bank von ihrer Pflicht abzieht |
Eine Stellschraube der Geldpolitik, so klingt der Plan
Reuters berichtet am 18. November 2026 unter Berufung auf vier Quellen, dass der Rat der Europäischen Zentralbank am 25. November über eine höhere Mindestreserve beraten will. Die Pflicht der Banken, einen Teil ihrer Einlagen bei der Notenbank zu halten, soll von 1 auf 2 Prozent steigen. Eine Entscheidung könnte nach demselben Bericht auch erst in der geldpolitischen Sitzung am 17. Dezember fallen. Eine Mehrheit im Rat unterstütze den Schritt inzwischen, nachdem die Idee im Sommer noch auf Widerstand gestoßen war. Die EZB selbst hat den Plan nicht bestätigt, eine Sprecherin lehnte gegenüber Reuters einen Kommentar ab. Was folgt, rechnet deshalb mit einem Vorhaben, nicht mit einem Beschluss.
Der Plan klingt nach Technik, und so begründen ihn laut Reuters auch seine Befürworter. Eine höhere Reservepflicht bindet einen Teil der Liquidität, die seit den Anleihekäufen der Jahre 2015 bis 2022 im Überfluss im Bankensystem liegt, und sie senkt die Zinsen, die das Eurosystem auf diese Liquidität zahlt. Die Mindestreserve ist zudem ein altes Werkzeug. Die EZB nutzt sie seit 1999, damals mit einem Satz von 2 Prozent, und schreibt auf ihrer Erklärseite, sie helfe, die Zinsen am Geldmarkt zu stabilisieren. Wer so liest, sieht eine Notenbank, die einen Regler von 1 auf 2 Prozent zurückdreht, wo er schon einmal stand.
Was in dieser Lesart fehlt, ist der Zins. Bis September 2023 hat die EZB die Mindestreserve verzinst, lange mit dem Satz ihrer Hauptrefinanzierung, ab Oktober 2022 mit dem Einlagesatz. Seither zahlt sie null. Damit ist die Pflicht keine Parkposition mehr, auf der die Bank denselben Zins bekommt wie anderswo, sondern Geld, das nichts einbringt, solange es dort liegt. Eine Verdopplung ist deshalb etwas anderes als die Rückkehr zu den Jahren bis 2011, als die 2 Prozent verzinst wurden. Wie viel anders, lässt sich in Euro ausrechnen.
Was die zinslose Pflicht kostet, gerechnet an 10.000 Euro
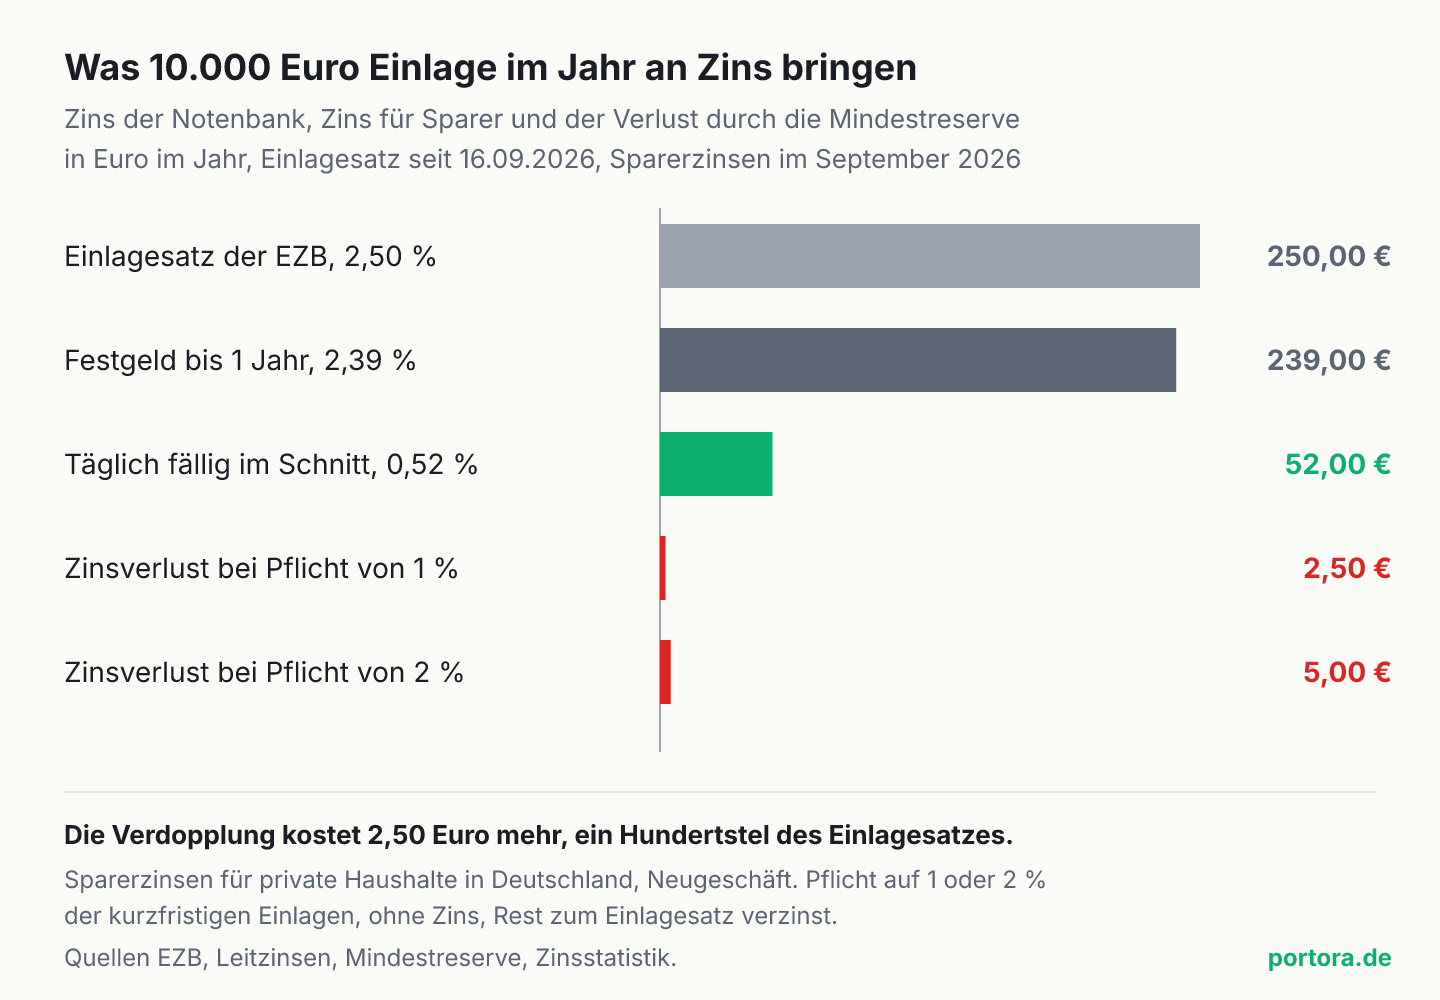
Die Rechnung beginnt bei der Bank, nicht beim Sparer. Liegen 10.000 Euro auf einem Tagesgeldkonto, muss die Bank heute 1 Prozent davon, also 100 Euro, im Durchschnitt einer Erfüllungsperiode auf ihrem Konto bei der Notenbank halten. Alles, was sie darüber hinaus bei der Notenbank hält, verzinst das Eurosystem seit dem 17. Juni 2026 mit dem Einlagesatz, egal ob es in der Einlagefazilität liegt oder auf ihrem Girokonto bei der Notenbank. Der Einlagesatz steht seit dem 16. September 2026 bei 2,50 Prozent, auf 10.000 Euro sind das 250 Euro im Jahr. Die 100 Euro Pflicht bringen dagegen nichts, und der Bank entgehen dadurch 2,50 Euro im Jahr. Bei einer Pflicht von 2 Prozent wären es 200 Euro ohne Zins und 5,00 Euro im Jahr, also 2,50 Euro mehr als heute.
Die 250 Euro sind kein Ertrag, den eine Bank auf jede Einlage tatsächlich erzielt, denn den größten Teil ihrer Einlagen hat sie als Kredit verliehen. Sie sind der Zins, den sie für einen Euro ohne jedes Risiko bekäme, und damit der Maßstab, an dem sich der Wert eines Euro Einlage für die Bank messen lässt. Deshalb taugt er auch als Maßstab für die Kosten der Pflicht. Ein Euro, der zinslos bei der Notenbank liegen muss, kostet die Bank genau das, was er beim Einlagesatz gebracht hätte, seit Juni 2026 ohne Ausnahme, denn vorher konnten Guthaben auf dem Girokonto bei der Notenbank ohnehin zinslos sein.
Hochgerechnet auf den Euroraum ergibt dieselbe Rechnung die Zahl, um die es der EZB geht. In der Erfüllungsperiode vom 16. September bis zum 3. November 2026 lag die Mindestreserve aller Banken im Schnitt bei 176,1 Milliarden Euro. Ein weiterer Prozentpunkt bindet noch einmal ungefähr dieselbe Summe, und beim Einlagesatz von 2,50 Prozent sind das rund 4,4 Milliarden Euro Zinsen im Jahr, die die Notenbanken nicht mehr an die Banken überweisen. Reuters kommt in eigener Rechnung auf mindestens denselben Betrag. Die bestehende Pflicht von 1 Prozent kostet die Banken heute schon ebenso viel, nach einer Verdopplung wären es zusammen rund 8,8 Milliarden Euro im Jahr. Der Betrag hängt am Einlagesatz, bei 3 Prozent kostete jeder Prozentpunkt Pflicht rund 5,3 Milliarden Euro.
Welche Einlagen zählen, und welche nicht
Die 1 Prozent gelten nicht auf alles, was eine Bank an Geld aufgenommen hat. Pflichtig sind täglich fällige Einlagen, Einlagen mit vereinbarter Laufzeit oder Kündigungsfrist bis zu zwei Jahren, Schuldverschreibungen mit bis zu zwei Jahren Laufzeit und Geldmarktpapiere. Für Einlagen mit mehr als zwei Jahren Laufzeit, für Pensionsgeschäfte und für länger laufende Schuldverschreibungen liegt der Satz bei null. Verbindlichkeiten gegenüber anderen Banken, die selbst reservepflichtig sind, und gegenüber der EZB und den nationalen Notenbanken zählen nicht mit, sonst würde dasselbe Geld zweimal belastet. Jede Bank zieht außerdem einen Freibetrag von 100.000 Euro von ihrer Pflicht ab, was kleine Institute entlastet und bei großen kaum ins Gewicht fällt.
Aus der Summe der Pflicht lässt sich die Grundlage zurückrechnen. 176,1 Milliarden Euro sind 1 Prozent von gut 17,6 Billionen Euro, das ist die Menge an kurzfristigen Einlagen und Papieren, auf die der Satz im Euroraum wirkt. Der Freibetrag verschiebt das nur am Rand. Für den Sparer heißt die Abgrenzung, dass sein Tagesgeld und sein Festgeld bis zwei Jahre in dieser Grundlage liegen, ein Sparbrief mit fünf Jahren Laufzeit dagegen nicht. Wie eine Einlage überhaupt entsteht und warum sie für die Bank ein Kredit ihres Kunden ist, steht im Artikel über Europas Sparkonten.
An der Abgrenzung hängt, wo die Last innerhalb des Bankensektors landet. Eine Bank, die sich vor allem über die Einlagen ihrer Kunden finanziert, trägt die Pflicht auf fast ihrer ganzen Bilanz. Eine, die sich über Anleihen mit langer Laufzeit finanziert, trägt sie kaum. Bei einer Abgabe auf Gewinne würde zahlen, wer verdient. Bei dieser Pflicht zahlt, wer kurzfristige Einlagen hat, unabhängig davon, wie viel er an den Zinsen auf seine übrigen Reserven bei der Notenbank verdient.
Von verzinsten 2 Prozent zu zinslosen 1 Prozent
Als die EZB 1999 die Mindestreserve einführte, lag der Satz bei 2 Prozent, und die Notenbank verzinste das Guthaben mit dem Satz ihrer Hauptrefinanzierung. Die Pflicht kostete die Banken damit fast nichts, sie war ein Puffer für den Geldmarkt und keine Last. Am 18. Januar 2012, mitten in der Staatsschuldenkrise und mit Banken unter Druck, senkte die EZB den Satz auf 1 Prozent. Im Oktober 2022 stellte sie die Verzinsung auf den Einlagesatz um, und am 27. Juli 2023 beschloss der Rat, die Mindestreserve ab dem 20. September 2023 gar nicht mehr zu verzinsen. Im Protokoll jener Sitzung steht als Begründung, der Schritt senke die Summe der Zinsen, die auf Reserven gezahlt werden müssen, bei gleicher Kontrolle über den Kurs der Geldpolitik.
Im März 2024 bestätigte die EZB bei der Überprüfung ihres Handlungsrahmens beides, den Satz von 1 Prozent und die Verzinsung mit null, und kündigte an, die wichtigsten Stellgrößen 2026 erneut zu prüfen. Ende Juni 2026 berichtete Reuters erstmals, dass im Rat über eine Verdopplung nachgedacht werde, damals mit einer Ersparnis von knapp 4 Milliarden Euro beim Einlagesatz von 2,25 Prozent. Dass die Summe jetzt bei 4,4 Milliarden liegt, hat zwei Gründe. Die Pflicht ist mit den Einlagen von 173,6 auf 176,1 Milliarden Euro gewachsen, und der Einlagesatz ist im September auf 2,50 Prozent gestiegen.
Der Grund für die Suche nach Ersparnis steht in den Bilanzen. Die EZB hat für 2024 einen Verlust von 7,9 Milliarden Euro ausgewiesen und für 2025 einen von 1,3 Milliarden. Die Bundesbank schrieb 2025 einen Jahresfehlbetrag von 8,6 Milliarden Euro, ihr aufgelaufener Bilanzverlust liegt bei 27,8 Milliarden Euro. Die EZB erklärt die Verluste selbst. Sie hat Wertpapiere mit festem, langfristigem Zins gekauft und zahlt auf ihre Verbindlichkeiten einen variablen, und als die Leitzinsen 2022 und 2023 stiegen, stiegen die Zinskosten sofort, die Erträge aus den Anleihen nicht. Nach der Rechnung von Reuters zahlen die Notenbanken des Euroraums derzeit 52,2 Milliarden Euro im Jahr an Zinsen auf gut 2 Billionen Euro Überschussliquidität.
Das beste Argument für die doppelte Reserve
Für den Schritt spricht mehr als die Bilanz der Notenbank. Die gut 2 Billionen Euro, auf die das Eurosystem den Einlagesatz zahlt, haben die Banken nicht im Wettbewerb um Kunden eingesammelt. Sie sind entstanden, als die Notenbanken von 2015 bis 2022 Anleihen kauften und mit neuem Zentralbankgeld bezahlten, das am Ende auf den Konten der Banken bei der Notenbank landete. Wer heute 2,50 Prozent auf dieses Geld bekommt, bekommt einen Zins auf eine Menge, die er nicht selbst geschaffen hat. Aus dieser Sicht holt eine höhere Reservepflicht nur einen Teil einer Zahlung zurück, die es ohne die Anleihekäufe nicht gäbe. Und die Steuerung des Leitzinses leidet nicht, solange alle Reserven über der Pflicht weiter den Einlagesatz bekommen, so stand es schon in der Begründung von 2023.
Der Einwand trifft einen Teil der Sache und begrenzt die These, er hebt sie nicht auf. Richtig ist, dass die Zinsen auf die Überschussliquidität eine Folge der Anleihekäufe sind und den Banken ein Einkommen bringen, für das sie keinen Kunden gewinnen mussten. Nur bemisst sich die Mindestreserve nicht an diesem Einkommen, sondern an den kurzfristigen Einlagen jeder einzelnen Bank. Eine Bank mit vielen Spareinlagen und wenig Guthaben bei der Notenbank zahlt voll. Eine, die sich am Kapitalmarkt finanziert und hohe Überschussreserven hält, zahlt wenig und bekommt auf den Rest weiter 2,50 Prozent. Der Einwand erklärt also, warum die Notenbanken weniger Zinsen zahlen wollen, er erklärt nicht, warum die Rechnung ausgerechnet an den Einlagen hängt.
Was kostet eine höhere Mindestreserve den Sparer?
Bezahlt wird die Pflicht zuerst von der Bank, die das Geld nicht verzinst bekommt. Wer sie am Ende trägt, entscheidet sich an drei Stellen. Die Bank kann den Zins senken, den sie Sparern zahlt, sie kann den Zins erhöhen, den sie für Kredite verlangt, oder sie behält die Kosten und verdient weniger. Welcher Weg es wird, legt nicht die EZB fest, sondern der Wettbewerb um Einlagen und Kredite. Wie bei jeder Abgabe zahlt am Ende, wer am wenigsten ausweichen kann.
Beim Tagesgeld zeigt die Zinsstatistik der EZB, wie wenig dieser Wettbewerb zurzeit drückt. Deutsche Banken zahlten privaten Haushalten im September 2026 auf täglich fällige Einlagen, also Tagesgeld und Girokonto zusammen, im Schnitt 0,52 Prozent, im Januar waren es 0,43 Prozent. Der Einlagesatz stieg im selben Zeitraum in zwei Schritten von 2,00 auf 2,50 Prozent. Festgeld bis zu einem Jahr ging von 1,84 auf 2,39 Prozent und damit fast im Gleichschritt mit. Wie der Einlagesatz beim Sparer ankommt, ist am Zinsbeschluss vom Oktober ausführlich nachgerechnet.
Am September gemessen, in dessen zweiter Hälfte der Einlagesatz schon bei 2,50 Prozent stand, fällt die Pflicht beim Tagesgeld kaum auf und beim Festgeld deutlich. Auf dem Tagesgeld liegen zwischen dem Satz der Notenbank und dem Zins für den Sparer knapp zwei Prozentpunkte, und die verdoppelte Pflicht nimmt davon 0,025 Punkte, rund ein Achtzigstel. Beim Festgeld bleiben der Bank zwischen 2,50 und 2,39 Prozent nur 0,11 Punkte, und davon nimmt dieselbe Pflicht fast ein Viertel. Wo die Bank dem Sparer ohnehin wenig weitergibt, verschwindet die Abgabe in der Marge. Wo sie um sein Geld wirbt, ist die Marge so dünn, dass die 0,025 Punkte entweder im Zins für den Sparer oder im Gewinn der Bank ankommen. Welcher der beiden Wege es wird, zeigen erst die Monatswerte der Zinsstatistik nach einer Entscheidung.
Wer die Verluste der Notenbanken bezahlt
Nüchtern betrachtet geht es um eine Rechnung, die schon offen ist. Die Notenbanken des Euroraums haben in den Jahren der Anleihekäufe Staatsanleihen mit niedrigen Zinsen gekauft und dafür Reserven geschaffen, auf die sie heute 2,50 Prozent zahlen. Die Differenz ist der Verlust. Für 2025 schüttet die EZB deshalb keinen Gewinn an die nationalen Notenbanken aus, und die Bundesbank will künftige Überschüsse nach eigenen Worten nutzen, um ihren Bilanzverlust von 27,8 Milliarden Euro abzubauen. Ein Verlust der Notenbank kommt also bei den Staatshaushalten an, als Gewinn, der über Jahre nicht überwiesen wird.
Die höhere Mindestreserve verschiebt diese Rechnung. Ohne sie tragen die Staaten den Verlust über ausbleibende Gewinne ihrer Notenbanken, und die fehlende Überweisung steht als Zahl im Haushalt. Mit ihr tragen ihn zum Teil die Banken und deren Kunden, über einen Zins, den sie nicht bekommen. Der Betrag ist ähnlich groß, rund 4,4 Milliarden Euro im Jahr, aber er steht in keinem Haushalt, sondern verteilt sich auf Millionen Konten zu Beträgen von ein paar Euro. Beschlossen wird er vom Rat einer Notenbank, der für die Geldpolitik zuständig ist, nicht von einem Parlament.
Ich halte die doppelte Mindestreserve deshalb für eine Abgabe auf Einlagen, über die kein Parlament abstimmt, gemessen an dem, was eine Abgabe sonst braucht, also einen Beschluss im Parlament, einen Betrag im Haushalt und einen Namen für den, der zahlt. Sie erreicht ihr Ziel, die Zinslast der Notenbanken sinkt um genau den Betrag, der den Banken fehlt. Bei 2,50 Euro auf 10.000 Euro merkt es kein einzelner Sparer, und deshalb widerspricht auch keiner, obwohl die Summe im Jahr bei 4,4 Milliarden Euro liegt. Daraus folgt, dass die Rechnung für die Anleihekäufe der Jahre 2015 bis 2022 nicht kleiner wird, sie landet nur bei denen, die Geld auf einem Konto liegen haben, statt in einem Haushalt, in dem man sie sehen könnte.
Was das für Anleger heißt
Für Geld auf dem Tagesgeld- oder Festgeldkonto ist die Größenordnung klein. 2,50 Euro im Jahr auf 10.000 Euro Einlage sind das, was die Verdopplung beim heutigen Einlagesatz an einer Einlage kostet, und beim Sparer kommt davon nur an, was die Bank weitergibt. Der Zins auf dem eigenen Konto hängt weit stärker am Einlagesatz selbst und daran, wie sehr die eigene Bank um Einlagen wirbt. Ein Viertelpunkt beim Einlagesatz bewegt die Rechnung der Bank zehnmal so stark wie die verdoppelte Pflicht.
Für Aktien und Fonds betrifft der Schritt die Banken, die sich über kurzfristige Einlagen ihrer Kunden finanzieren. Banken stecken in jedem breiten Europa-ETF und in jedem Welt-ETF, und für den Sektor im Euroraum sind 4,4 Milliarden Euro im Jahr eine Kostenposition, die sich auf die Zinsmarge legt. Wie stark sie im Einzelfall wirkt, hängt am Geschäftsmodell, eine Bank mit vielen Spareinlagen trägt mehr als eine, die sich über lange Anleihen finanziert. Ein Urteil über einzelne Banken oder ihre Aktien folgt daraus nicht.
Beobachten lässt sich der Vorgang an festen Terminen. Laut Reuters berät der Rat am 25. November, eine Entscheidung kann auch bis zur geldpolitischen Sitzung am 16. und 17. Dezember 2026 warten. Ob eine höhere Pflicht beim Zins der Sparer ankommt, zeigt die Zinsstatistik der EZB erst Monate später. Bleibt es bei 1 Prozent, stehen die Verluste länger in den Bilanzen der Notenbanken und damit in den Haushalten, kommt die Verdopplung, tragen Banken und Einleger einen Teil davon. Was du daraus für dein eigenes Geld ableitest, entscheidest du selbst.
Quellen
- Exclusive: ECB to discuss raising reserve requirement next week, sources say
- Minimum reserves, reserve maintenance statistics and remuneration
- How to calculate the minimum reserve requirements, reserve base and reserve ratios
- ECB adjusts remuneration of minimum reserves
- Account of the monetary policy meeting of 26-27 July 2023
- Changes to the operational framework for implementing monetary policy
- Decisions taken by the Governing Council of the ECB, remuneration of holdings of excess reserves (ECB/2026/10)
- Key ECB interest rates
- MFI interest rate statistics, deposits from households in Germany, overnight and agreed maturity up to one year
- What are minimum reserve requirements?
- Financial statements of the ECB for 2025
- Bundesbank: Jahresfehlbetrag mehr als halbiert, Bilanz ist solide
- ECB mulls doubling bank reserve requirements to cut interest bill
Zur Entstehung dieses Artikels
Dieser Beitrag wurde auf Basis der oben verlinkten Quellen mit KI-Unterstützung erstellt und vor Veröffentlichung redaktionell geprüft. Stand der Daten ist der 18. November 2026. Der Plan einer Verdopplung der Mindestreserve und der Termin der Beratung stammen aus einem Bericht von Reuters vom selben Tag, der sich auf vier ungenannte Quellen stützt, die EZB hat ihn nicht bestätigt. Satz, Verzinsung, Bemessungsgrundlage und die Höhe der Mindestreserve stammen aus Veröffentlichungen der EZB, die Sparerzinsen aus ihrer Zinsstatistik für Deutschland, die Verluste aus den Jahresabschlüssen von EZB und Bundesbank. Die Kosten der Pflicht je 10.000 Euro und für den Euroraum, die Rückrechnung der Bemessungsgrundlage und die Anteile an der Zinsspanne sind eigene Rechnungen. Die Einordnung als Abgabe auf Einlagen ist ein Urteil der Redaktion und kein gemessener Wert.
Hinweis: Dieser Beitrag ist eine journalistische Analyse und Einordnung zu allgemeinen wirtschaftlichen Zusammenhängen. Er stellt keine Anlageberatung und keine Anlage- oder Anlagestrategieempfehlung im Sinne der Marktmissbrauchsverordnung (EU) 596/2014 dar, ist keine Aufforderung zum Kauf oder Verkauf von Finanzinstrumenten und ersetzt keine individuelle Beratung. Genannte Wertpapiere, Indizes oder Anlageklassen dienen ausschließlich der Veranschaulichung. Jede Anlageentscheidung liegt in eigener Verantwortung.
Portora kennenlernen
Und wie sieht es bei deinem eigenen Geld aus?
In Portora führst du Konten und Buchungen selbst, ohne Bankverbindung, und siehst, was bei dir zuerst Aufmerksamkeit braucht.
