
Markt & Investieren
Beim Vorgänger von Englands neuem Kaufdarlehen hätten 54 von 100 Käufern auch ohne gekauft
Stand 28. September 2026. Die britische Regierung will Erstkäufern in England wieder einen Teil des Kaufpreises leihen, 20 Prozent eines Neubaus bei nur 2,5 Prozent Eigenkapital. Am Vormittag des 28. September stiegen die Aktien der vier Hausbauer Persimmon, Barratt Redrow, Taylor Wimpey und Vistry um 13 bis 17 Prozent. Das Vorgängerprogramm Help to Buy lief zehn Jahre, und seine Abschlussauswertung ist knapp zwei Wochen alt. Danach hätten 54 von 100 geförderten Käufern auch ohne das Darlehen gekauft. Nur 15 von 100 Neubauten gehen auf das Programm zurück.
Die Bilanz des Vorgängers in Zahlen
Quelle: MHCLG, Help to Buy Statistik bis 31.05.2023 und Abschlussauswertung 2026; eigene Rechnung
Die wichtigsten Zahlen auf einen Blick
| Zahl | Bedeutung |
|---|---|
| 20 % | Staatliches Darlehen am Kaufpreis im neuen Programm „Your First Home“, nur für Neubauten beteiligter Baufirmen |
| 2,5 % | Mindesteigenkapital im neuen Programm, bei Help to Buy waren es 5 % |
| 40 % | Darlehen in London bei Help to Buy ab Februar 2016 |
| 1,75 % | Zins auf das Darlehen bei Help to Buy ab dem sechsten Jahr, danach jährlich mit der Inflation steigend |
| 387.195 | Geförderte Käufe von April 2013 bis Mai 2023 |
| 328.346 | Davon Käufe von Erstkäufern, knapp 85 % |
| 24,7 Mrd. £ | Summe aller Darlehen |
| 109,2 Mrd. £ | Wert aller geförderten Wohnungen, im Schnitt rund 282.000 £ je Kauf (eigene Rechnung) |
| 46 von 100 | Käufer, die ohne das Programm nach eigener Angabe nicht hätten kaufen können |
| 15 % | Anteil der Neubauten 2013 bis 2023, die auf das Programm zurückgehen |
| rund 2 % | Höhere Preise auf der englischen Seite der Grenze zu Wales während der ersten Phase |
| 5 bis 8 % | Höhere Neubaupreise in London nach der Anhebung auf 40 %, laut Carozzi, Hilber und Yu (2024); die Auswertung 2026 hält die Größe für nicht eindeutig |
| 25,1 Mrd. £ | Gesellschaftlicher Nettonutzen laut Abschlussauswertung, in Preisen von 2024/25 und ohne Preiswirkungen gerechnet |
| 13 bis 17 % | Kursanstieg von Persimmon, Barratt Redrow, Taylor Wimpey und Vistry am Vormittag des 28.09.2026 |
Quelle: MHCLG; National Audit Office; Carozzi, Hilber, Yu (2024); Reuters; eigene Rechnung
Was das neue Programm verspricht
Die britische Regierung hat am 26. September ein Programm für Erstkäufer angekündigt, das sie „Your First Home“ nennt. Wer in England zum ersten Mal eine Wohnung kauft, soll dafür nur 2,5 Prozent des Preises selbst aufbringen müssen. Weitere 20 Prozent leiht der Staat, anfangs ohne Zins, den Rest finanziert eine Bank. Gefördert werden nur Neubauten, und nur von Baufirmen, die sich am Programm beteiligen und dafür selbst einen Beitrag leisten. Wie hoch dieser Beitrag ist, wie lange das Darlehen zinsfrei bleibt, welche Einkommens- und Preisgrenzen gelten und was das Programm kostet, soll der Haushalt im Oktober festlegen. Das Wohnungsministerium rechnet vor, dass Käufer im Monat mehrere hundert Pfund weniger zahlen als mit einer Hypothek über 95 Prozent des Kaufpreises.
Die Begründung hat zwei Teile. Das Programm soll Haushalten helfen, die jeden Monat eine Rate tragen könnten, aber kein großes Eigenkapital ansparen konnten. Und es soll mehr Wohnungen entstehen lassen, weil Baufirmen mehr bauen, wenn sie mehr verkaufen. An der Börse kam vor allem der zweite Teil an. Am Vormittag des 28. September stiegen Persimmon, Barratt Redrow, Taylor Wimpey und Vistry um 13 bis 17 Prozent, Taylor Wimpey war der stärkste Wert im europäischen Index STOXX 600. Beide Teile der Begründung lassen sich prüfen, denn England hat dasselbe Werkzeug schon einmal zehn Jahre lang benutzt. Es hieß Help to Buy, und seine Abschlussauswertung hat die Regierung Mitte September veröffentlicht, knapp zwei Wochen vor der Ankündigung des Nachfolgers.
Wohin zehn Jahre Help to Buy gingen
Help to Buy lief von April 2013 bis Mai 2023. In dieser Zeit wurden in England 387.195 Wohnungen mit einem Darlehen des Staates gekauft, 328.346 davon von Erstkäufern. Die Darlehen summierten sich auf 24,7 Milliarden Pfund, die Wohnungen hatten zusammen einen Wert von 109,2 Milliarden. Im Schnitt kostete eine geförderte Wohnung also rund 282.000 Pfund, und der Staat lieh dazu rund 63.800 Pfund. Das Darlehen deckte bis zu 20 Prozent des Preises, in London ab Februar 2016 bis zu 40 Prozent, der Käufer brachte mindestens 5 Prozent mit. Das ist das Werkzeug, das jetzt zurückkommt, mit halbiertem Eigenkapital.
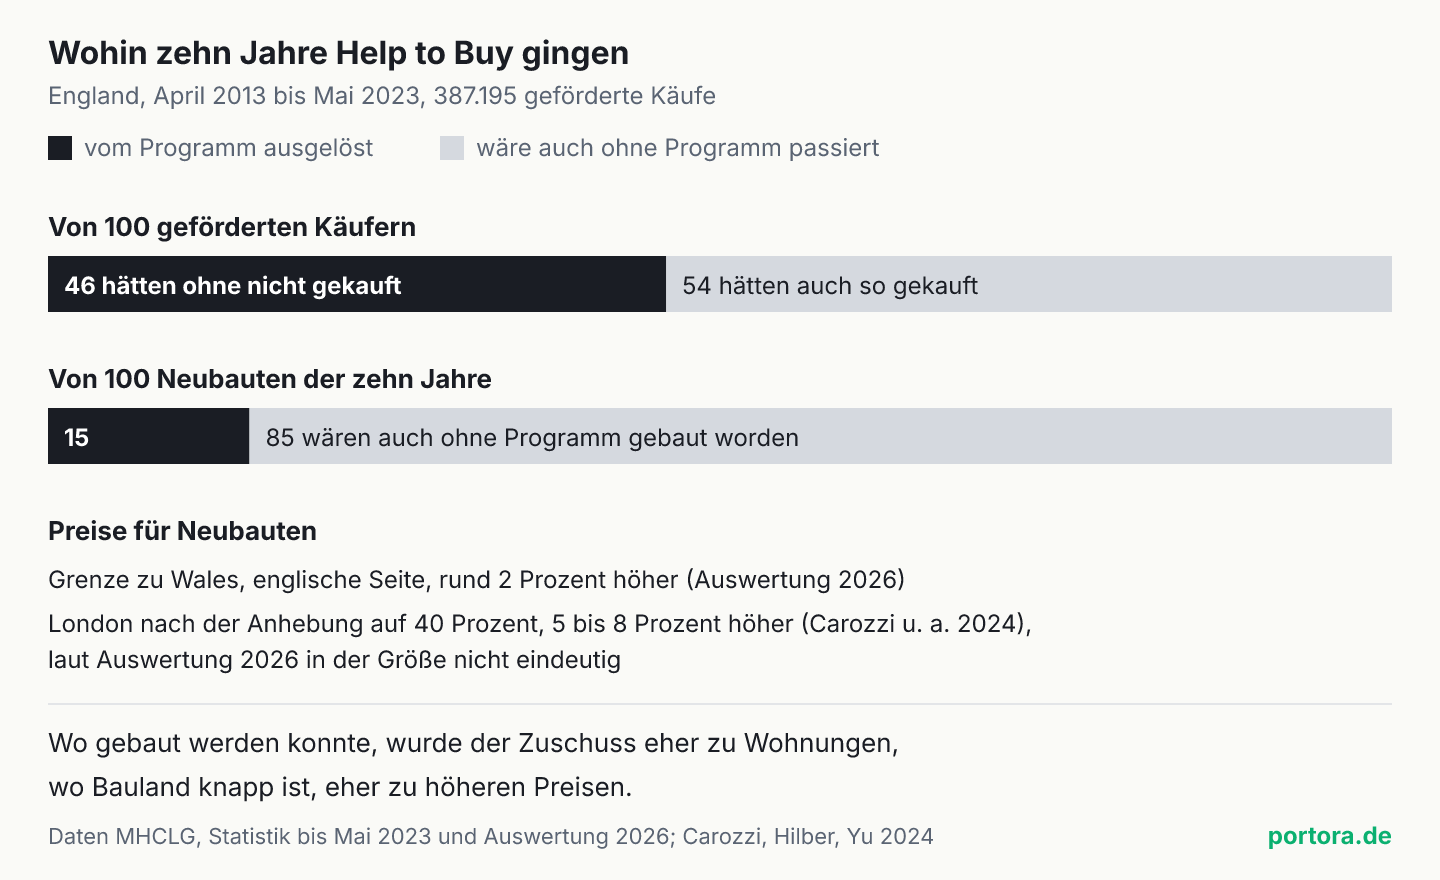
Die Abschlussauswertung im Auftrag des Wohnungsministeriums beantwortet zwei Fragen, die beide Teile der Begründung berühren. Die erste ist, wem das Geld geholfen hat. 46 von 100 geförderten Käufern gaben an, dass sie ohne das Programm keine Wohnung hätten kaufen können. Die übrigen 54 hätten auch so gekauft, vielleicht später, kleiner oder anderswo, aber sie hätten gekauft. Für sie war das Darlehen ein günstiger Kredit, der eine ohnehin geplante Entscheidung billiger machte. Der Fachbegriff dafür ist Mitnahmeeffekt, und er ist bei jeder Förderung die erste Zahl, nach der man fragen sollte. Der britische Rechnungshof war schon 2019 auf einer früheren Befragung zu einem ähnlichen Ergebnis gekommen, rund drei Fünftel der Käufer hätten das Programm nicht gebraucht.
Die zweite Frage ist, ob mehr gebaut wurde. Die Auswertung schätzt, dass rund 15 von 100 Neubauten der zehn Jahre auf das Programm zurückgehen, die anderen 85 wären auch ohne entstanden. Das ist keine kleine Zahl, und sie ist der wichtigste Grund, warum die Auswertung dem Programm unter dem Strich einen Nutzen bescheinigt. Sie zeigt aber das Verhältnis, auf das es ankommt. Gefördert wurde jeder Kauf, verändert hat das Programm nur einen Teil davon. Der Chart legt beide Zahlen nebeneinander, dazu die Preise.
Wo Bauland knapp ist, wird Hilfe zum Preis
Warum der Anteil nicht höher liegt, erklärt eine alte Regel über Preise. Ein Zuschuss für Käufer erhöht die Nachfrage, und was daraus wird, entscheidet die Seite, die liefern muss. Kann schnell mehr gebaut werden, weil Grundstücke da sind und Genehmigungen kommen, verkaufen die Baufirmen mehr Wohnungen zu ähnlichen Preisen, und der Zuschuss wird zu Wohnungen. Ist das Bauland knapp, verkaufen sie kaum mehr, aber teurer, und der Zuschuss wird zum Preis. Wer den Zuschuss bekommt und wer am Ende davon profitiert, sind also zwei verschiedene Fragen. Die Grundlage dafür steht in unserem Wissensartikel darüber, wie Preise entstehen.
Help to Buy liefert für beide Fälle ein Beispiel. An der Grenze zwischen England und Wales galt zeitweise nur auf der englischen Seite das Programm. Dort entstanden deutlich mehr Neubauten, und die Preise lagen laut Abschlussauswertung in der ersten Phase rund 2 Prozent höher. In London, wo Bauland am knappsten ist, fanden die Ökonomen Carozzi, Hilber und Yu nach der Anhebung des Darlehens auf 40 Prozent im Jahr 2016 keine messbare Wirkung auf den Bau, aber um 5 bis 8 Prozent höhere Preise für Neubauten. Die Abschlussauswertung der Regierung sieht größere Preiswirkungen ebenfalls dort, wo Wohnen schon teuer war, hält die Größe des Londoner Effekts aber für nicht eindeutig. Beide Untersuchungen zeigen dasselbe Muster. Wo das Angebot nachgeben kann, entsteht Wohnraum, wo es das nicht kann, steigt eher der Preis.
Dazu kommt eine Eigenheit, die in beiden Programmen steckt. Gefördert wird nur der Neubau, also landet der Zuschuss in einem Teilmarkt, in dem wenige große Firmen die Preise setzen. Neubauten kosten in England ohnehin mehr als vergleichbare ältere Wohnungen, die Auswertung beziffert diesen Aufschlag auf rund 5 Prozent, bei Käufen mit Help to Buy kam rund 1 Prozent dazu. Beide Untersuchungen finden außerdem, dass die beteiligten Baufirmen mehr umgesetzt und mehr verdient haben. Carozzi, Hilber und Yu messen bei ihnen um 57 Prozent höhere Umsätze als bei Firmen ohne Teilnahme, was auch daran liegen kann, dass eher die großen Firmen teilnahmen. Die Regierung bestätigt höhere Umsätze, Gewinne und Margen, gemessen an kleineren und mittleren Baufirmen.
Ein Darlehen, das am Wert der Wohnung hängt
Das Darlehen selbst ist anders gebaut als ein Bankkredit, und das verändert die Rechnung für den Käufer. Zurückgezahlt wird kein fester Betrag, sondern ein Anteil am Wert der Wohnung. Wer mit 20 Prozent gefördert wurde, zahlt beim Verkauf oder spätestens nach 25 Jahren 20 Prozent des dann gültigen Marktwerts zurück. Bei Help to Buy war das Darlehen fünf Jahre zinsfrei, im sechsten Jahr wurden 1,75 Prozent auf den ursprünglichen Betrag fällig, danach stieg der Satz jedes Jahr mit der Inflation. Für das neue Programm ist bisher nur ein zinsfreier Anfang angekündigt, alle übrigen Bedingungen stehen noch aus.
Ein Beispiel mit dem Durchschnittspreis der geförderten Wohnungen, rund 282.000 Pfund. Ohne Programm, mit einer Hypothek über 95 Prozent, bringt der Käufer 14.100 Pfund mit und leiht sich 267.900 Pfund bei der Bank. Mit dem neuen Programm bringt er 7.050 Pfund mit, der Staat leiht 56.400 Pfund, und die Bank nur noch 218.550. Bei einem angenommenen Zins von 6 Prozent und 25 Jahren Laufzeit sinkt die Monatsrate an die Bank damit von rund 1.726 auf rund 1.408 Pfund, also um gut 300 Pfund. Das ist die Ersparnis, die das Ministerium meint, und sie ist echt, solange das Darlehen zinsfrei läuft. Der Zins von 6 Prozent ist eine Annahme für das Beispiel, die tatsächlichen Hypothekenzinsen hängen an Laufzeit, Bank und Eigenkapital.
Der Preis dafür steckt im Wert der Wohnung. Steigt der Preis bis zum Verkauf um 10 Prozent auf 310.200 Pfund, schuldet der Käufer dem Staat 62.040 Pfund statt 56.400. Fällt er um 10 Prozent, sind es 50.760. Der Staat ist also mit einem Fünftel am Auf und Ab der Wohnung beteiligt, und der Käufer behält vom Wertzuwachs wie vom Verlust vier Fünftel. Für die Frage, wer den Zuschuss am Ende bekommt, ist etwas anderes wichtiger. Zahlt der Käufer wegen des Programms einen höheren Preis, schuldet er auch den höheren Anteil darauf, und seine Ersparnis schrumpft um genau diesen Aufpreis.
Help to Buy und das neue Programm im Vergleich
| Merkmal | Help to Buy (2013 bis 2023) | Your First Home (angekündigt) |
|---|---|---|
| Darlehen | bis 20 % des Kaufpreises, in London ab 2016 bis 40 % | 20 % |
| Eigenkapital | mindestens 5 % | 2,5 % |
| Wohnungen | nur Neubauten | nur Neubauten von Baufirmen, die sich beteiligen |
| Zins auf das Darlehen | fünf Jahre frei, dann 1,75 %, jährlich steigend | anfangs zinsfrei, Dauer offen |
| Rückzahlung | Anteil am Marktwert beim Verkauf, spätestens nach 25 Jahren | noch nicht festgelegt |
| Beitrag der Baufirmen | kein Beitrag bekannt | vorgesehen, Höhe offen |
| Grenzen | Kaufpreis bis 600.000 £ bis 2021 | Einkommens- und regionale Preisgrenzen, festgelegt im Haushalt |
Quelle: National Audit Office 2019; gov.uk, Help to Buy Equity Loan; MHCLG, Mitteilung vom 26.09.2026
Was die Börse am Montag bewertet hat
Die Reaktion der Aktien am 28. September ist ein Tageswert und keine Richtung, und sie folgt auf ein schwaches Jahr. Taylor Wimpey lag vor dem Sprung bei rund 80 Pence, näher am Tief der letzten zwölf Monate von 74 Pence als am Hoch von 117 Pence. Persimmon stand bei rund 1.155 Pence, in einer Zwölfmonatsspanne von 947 bis 1.552 Pence. Bis Juli hatten die großen Hausbauer seit Jahresbeginn jeweils rund ein Viertel ihres Börsenwerts verloren, weil die Hauspreise nachgaben, während die Baukosten weiter stiegen. Der Anstieg um 13 bis 17 Prozent an einem Vormittag holt davon einen Teil zurück.
Was eine Aktie an so einem Tag gewinnt, ist der Wert der Gewinne, die Anleger zusätzlich erwarten. Genau diese Erwartung lässt sich an der Auswertung des Vorgängers messen. Löst ein Programm 15 von 100 Neubauten zusätzlich aus, verkaufen die Firmen mehr Wohnungen. Hebt es die Preise für Neubauten dort, wo Bauland knapp ist, verdienen sie an jeder Wohnung mehr. Beides kommt beim Hausbauer an, ob der Käufer das Darlehen gebraucht hätte oder nicht. Wie viel davon beim neuen Programm hängen bleibt, hängt an den Bedingungen, die erst im Oktober feststehen, vor allem am Beitrag, den die Baufirmen selbst leisten müssen.
Was das Programm kostet
Zuerst, was das Programm kauft. Haushalte, die jeden Monat eine Rate tragen könnten, aber keine 14.000 oder 28.000 Pfund Eigenkapital angespart haben, kommen früher an eine eigene Wohnung. Für 46 von 100 Käufern war das bei Help to Buy der Unterschied zwischen Kauf und Miete. Und es entstehen zusätzliche Wohnungen, 15 von 100 Neubauten über zehn Jahre, in einem Land, das seit Jahren zu wenig baut. Weil das Geld ein Darlehen ist, fließt es zurück, bei steigenden Preisen sogar mit Zuwachs.
Der Preis steht in derselben Auswertung. Gefördert wurde jeder Kauf, verändert hat das Programm aber nur 46 von 100 Käufen und 15 von 100 Neubauten. Der größere Teil des Geldes ging an Käufer, die ohnehin gekauft hätten, und über den Preis an Baufirmen, deren Umsätze und Gewinne mit dem Programm stiegen. Dazu kommt das Werkzeug selbst. Die Begründung nennt fehlende Wohnungen, das Programm wirkt aber auf die Käufer. Wo Wohnungen fehlen, weil Bauland und Genehmigungen fehlen, hat Help to Buy in London kaum zusätzlichen Bau ausgelöst und eher die Preise gehoben, also genau die Preise, die das Programm für Erstkäufer tragbar machen soll.
Ich halte das Programm für ein teures Werkzeug, gemessen an seinem eigenen Ziel, mehr Wohnungen zu schaffen, und an der Auswertung seines Vorgängers. Help to Buy hat dieses Ziel erreicht, aber als Nebenprodukt eines Darlehens, das in der Mehrheit bei Käufern landete, die es nicht brauchten. Ob der Nachfolger besser abschneidet, hängt an einer Zahl, die noch fehlt, dem Beitrag der Baufirmen.
Der faire Gegenpunkt
Die stärkste Verteidigung steht ebenfalls in der Auswertung. Rechnet man den Nutzen aller zusätzlichen Wohnungen gegen die Kosten des Programms, kommt sie auf einen gesellschaftlichen Nettonutzen von 25,1 Milliarden Pfund, in Preisen von 2024/25. Die Mitnahme ist dabei kein verlorenes Geld, denn das Darlehen fließt zurück. Aus dieser Sicht ist ein Käufer, der auch so gekauft hätte, ein Kreditnehmer zu günstigen Bedingungen und kein Empfänger eines Geschenks. Und 15 von 100 Neubauten über zehn Jahre sind viele Wohnungen, die es sonst nicht gäbe.
Dagegen steht, wie diese Rechnung gebaut ist. Die Preiswirkungen sind darin ausdrücklich nicht enthalten, weil höhere Preise nach den Bewertungsregeln des britischen Finanzministeriums als Umverteilung zwischen Käufer und Verkäufer gelten und nicht als Kosten. Für das Land als Ganzes ist das folgerichtig. Für den Erstkäufer, dem das Programm helfen soll, ist ein höherer Preis aber genau die Last, gegen die es antritt. Außerdem beruht die Zahl von 54 aus 100 auf der Einschätzung der Käufer im Nachhinein, sie ist also eine Näherung. Wer auch so gekauft hätte, hätte vielleicht eine kleinere Wohnung gewählt, und auch das ist eine Wirkung, die in der Zahl nicht auftaucht.
Dieselbe Frage in Deutschland
Deutschland hat mit dem Baukindergeld von 2018 bis 2021 eine verwandte Förderung ausprobiert, allerdings als Zuschuss statt als Darlehen, und für Neubau wie Bestand. Bis August 2020 erhielten rund 175.000 Familien Zusagen über etwa 3,7 Milliarden Euro. Die Auswertung im Auftrag des Bundesinstituts für Bau-, Stadt- und Raumforschung fand ein ähnliches Muster wie in England. Für das Jahr 2020 gaben 57 Prozent der Geförderten an, dass das Baukindergeld für ihren Kauf nicht ausschlaggebend war. Ob es die Preise gehoben hat, wurde nicht untersucht. Wer heute über Förderkredite für Wohneigentum spricht, steht vor derselben Frage.
Dazu passt, dass die Knappheit in Deutschland ebenfalls beim Bauen sitzt. Ende 2025 waren 760.700 Wohnungen genehmigt, aber noch nicht fertig, und bei 453.500 davon hatte niemand mit dem Bau begonnen, wie unsere Auswertung zum Bauüberhang zeigt. Gebaut wurden 2025 nur 206.600 Wohnungen, der niedrigste Wert seit 2012. Ein Zuschuss für Käufer ändert an einer genehmigten, aber nicht gebauten Wohnung wenig, solange Baukosten und Zinsen die Rechnung der Bauträger bestimmen. Warum gut gemeinte Hilfen oft woanders ankommen als geplant, erklärt unser Wissensartikel über Anreize statt Absichten.
Was das für Anleger heißt
Britische Hausbauer stecken in breiten Europa-ETFs, mit kleinem Gewicht, Taylor Wimpey etwa im STOXX 600. Für einen Anleger mit Welt- oder Europa-ETF ist der Sprung vom Montag deshalb kaum zu spüren. Mehr sagt die Zahl über eine ganze Gattung von Nachrichten. Wann immer ein Staat Käufern einer knappen Sache Geld gibt, lohnt die Frage, wer die Sache liefert und wie schnell er mehr liefern kann. Ein Teil jeder Kaufförderung landet beim Anbieter, und der Anteil ist dort am größten, wo das Angebot am wenigsten nachgeben kann.
Für die Hausbauer selbst hängt die Wirkung an drei Stellen, die jetzt noch offen sind, am Beitrag, den sie zahlen müssen, an den Preisgrenzen und daran, wie schnell sie auf mehr Nachfrage mit mehr Wohnungen reagieren können. Dazu kommen die Zinsen. Die britische Staatsanleihe auf zehn Jahre rentierte am 28. September mit rund 5,40 Prozent, und daran hängen die Hypothekenzinsen für den Teil, den weiter die Bank finanziert. Ein Darlehen des Staates kann die Rate senken, steigende Zinsen auf den Rest gleicht es nicht aus. Was davon überwiegt, entscheidet jeder Anleger selbst, und die Bedingungen, die im Oktober kommen, sind die ersten Zahlen, an denen man es ablesen kann. Warum sich britische Anleihen zuletzt so stark bewegt haben, steht in unserer Analyse zur Rekordrendite der Gilts.
Quellen
- New first-time buyer scheme to be confirmed at Budget
- Evaluation of the Help to Buy scheme: evaluation findings report
- Help to Buy: Equity Loan scheme, data to 31 May 2023
- Help to Buy: Equity Loan scheme, progress review
- On the economic impacts of mortgage credit expansion policies: evidence from help to buy
- Help to Buy: Equity Loan
- Evaluierung des Baukindergeldes, BBSR-Online-Publikation 05/2022
- European shares rise as British homebuilders surge on buyer support scheme
Zur Entstehung dieses Artikels
Dieser Beitrag wurde auf Basis der oben verlinkten Quellen mit KI-Unterstützung erstellt und vor Veröffentlichung redaktionell geprüft. Die Bedingungen des neuen Programms stammen aus der Mitteilung des britischen Wohnungsministeriums vom 26. September 2026. Zahl, Wert und Darlehen der geförderten Käufe stammen aus der letzten amtlichen Statistik zu Help to Buy (Daten bis 31. Mai 2023), die Anteile zu Mitnahme, zusätzlichem Bau, Preisen und Baufirmen aus der Abschlussauswertung der Regierung vom September 2026 und der Studie von Carozzi, Hilber und Yu im Journal of Urban Economics 2024. Die Kursbewegung stammt aus einem Marktbericht von Reuters vom 28. September 2026.
Stand der Einordnung: 28. September 2026.
Belastbarkeit einzelner Werte: Durchschnittspreis und Darlehen je Kauf sind aus den Summen der Statistik gerechnet. Die Monatsraten im Beispiel beruhen auf einem angenommenen Hypothekenzins von 6 Prozent über 25 Jahre. Der Anteil der Käufer, die auch ohne das Programm gekauft hätten, beruht auf einer Befragung und ist eine Näherung. Der Kursanstieg der vier Hausbauer ist ein Stand vom Vormittag des 28. September, kein Schlusskurs. Die Angabe, dass die großen Hausbauer bis Juli rund ein Viertel verloren hatten, stammt aus einer Marktauswertung und ist nicht an Schlusskursen nachgerechnet. Die Bedingungen des neuen Programms sind angekündigt und werden erst mit dem Haushalt im Oktober 2026 festgelegt.
Versionshistorie: Erste Veröffentlichung am 28. September 2026.
Hinweis: Dieser Beitrag ist eine journalistische Analyse und Einordnung zu allgemeinen wirtschaftlichen Zusammenhängen. Er stellt keine Anlageberatung und keine Anlage- oder Anlagestrategieempfehlung im Sinne der Marktmissbrauchsverordnung (EU) 596/2014 dar, ist keine Aufforderung zum Kauf oder Verkauf von Finanzinstrumenten und ersetzt keine individuelle Beratung. Genannte Wertpapiere, Indizes oder Anlageklassen dienen ausschließlich der Veranschaulichung. Jede Anlageentscheidung liegt in eigener Verantwortung.
Portora kennenlernen
Wenn dich Einordnung im Alltag interessiert, liest Portora deine eigenen Zahlen genauso ruhig.
Hier ordnen wir wirtschaftspolitische Entwicklungen sachlich ein. Im Cockpit siehst du, wie sie auf deine eigene Situation wirken.