
Markt & Investieren
Saudi-Arabien und Hongkong erhöhen mit der Fed, bei halb so hoher Inflation
Stand 17. September 2026. Einen Tag nach der Zinserhöhung der Fed haben Saudi-Arabien, die Emirate, Katar, Bahrain, Oman und Hongkong ihre Sätze um denselben Viertelpunkt angehoben. Alle sechs binden ihre Währung an den Dollar, und eine solche Bindung bringt den amerikanischen Zins mit. Die amerikanische Inflation bringt sie nicht mit. In Saudi-Arabien liegt sie bei 1,8 Prozent und in Hongkong bei 1,7 Prozent, in den USA bei 3,4 Prozent. Nach Abzug der Preise zahlen die gebundenen Länder deshalb einen höheren Zins als die USA selbst. Kuwait, dessen Dinar an einem Währungskorb hängt, hat nicht erhöht.
Ein Beschluss in Washington, sechs Folgen
Die wichtigsten Zahlen auf einen Blick
| Zahl | Bedeutung |
|---|---|
| 3,75 bis 4,00 % | Zielspanne der Fed seit dem 16. September 2026, vorher 3,50 bis 3,75 |
| 4,50 % und 4,00 % | Repo- und Reverse-Repo-Satz der saudischen Zentralbank ab 17. September, je 0,25 Punkte mehr |
| 3,90 % | Basiszins der Zentralbank der Emirate ab 17. September, vorher 3,65 |
| 4,10 % | Einlagesatz der Zentralbank von Katar nach der Erhöhung um 0,25 Punkte |
| 4,50 % | Einlagesatz über Nacht in Bahrain und Repo-Satz in Oman nach je 0,25 Punkten |
| 4,25 % | Basiszins der Hongkonger Notenbank ab 17. September, vorher 4,00 |
| 2,50 % | Durchschnitt der Geldmarktsätze über Nacht und einen Monat, den die HKMA in ihrer Mitteilung nennt |
| 7,75 bis 7,85 | Band, in dem die HKMA den Hongkong-Dollar je US-Dollar hält, Ende August 2026 bei 7,839 |
| 56,2 Mrd. HK$ | Guthaben der Banken bei der HKMA am 16. September 2026, im Mai 2025 waren es 174,1 Mrd. |
| 120,0 Mrd. HK$ | Hongkong-Dollar, die die HKMA zwischen dem 27. Juni und dem 15. August 2025 am schwachen Rand zurückgekauft hat |
| 3,50 % | Diskontsatz der Central Bank of Kuwait, unverändert |
| 3,4 / 1,8 / 1,7 / 2,39 % | Inflation USA (August), Saudi-Arabien (August), Hongkong (Juli), Kuwait (Juli) |
Was das Mitziehen zu sagen scheint
Am Mittwochabend hat die amerikanische Notenbank ihren Leitzins um einen Viertelpunkt auf 3,75 bis 4,00 Prozent angehoben. Am Donnerstagmorgen folgten innerhalb weniger Stunden sechs weitere Notenbanken mit genau demselben Schritt. Die saudische Zentralbank hob ihren Repo-Satz auf 4,50 Prozent, die Zentralbank der Emirate ihren Basiszins auf 3,90 Prozent, Katar, Bahrain und Oman zogen ebenfalls um 0,25 Punkte mit. Die Hongkonger Notenbank HKMA setzte ihren Basiszins auf 4,25 Prozent.
Gelesen wird das gern so, als hätten sechs Regierungen die Lage in Washington geteilt. Die Inflation sei eben überall zu hoch, und die Golfstaaten und Hongkong würden der Fed folgen, weil sie ihr recht gäben. Die Wirklichkeit ist nüchterner. Keines dieser Länder hat an diesem Morgen über seine eigene Konjunktur entschieden. Die HKMA schreibt in ihrer Mitteilung ausdrücklich, der Satz sei nach einer vorab festgelegten Formel gesetzt worden.
Eine siebte Notenbank der Region hat den Schritt nicht mitgemacht. Die Central Bank of Kuwait hält ihren Diskontsatz bei 3,50 Prozent. Der Unterschied liegt nicht in einer anderen Einschätzung der Lage, sondern in der Art, wie Kuwait seine Währung an die Welt bindet. An diesem Unterschied lässt sich die ganze Mechanik ablesen.
Derselbe Schritt, ein anderer realer Zins
Ein Leitzins wirkt nicht über seine nackte Höhe, sondern über seinen Abstand zur Inflation. Liegen 10.000 Euro ein Jahr lang zu 4,25 Prozent auf einem Konto, kommen 425 Euro dazu. Steigen die Preise um 1,7 Prozent, kostet derselbe Einkauf 170 Euro mehr, real bleiben 255 Euro übrig. Bei 3,875 Prozent Zins sind es 387,50 Euro. Steigen die Preise dann um 3,4 Prozent, bleiben real nur 47,50 Euro. Genau diese beiden Rechnungen stehen sich gerade gegenüber.
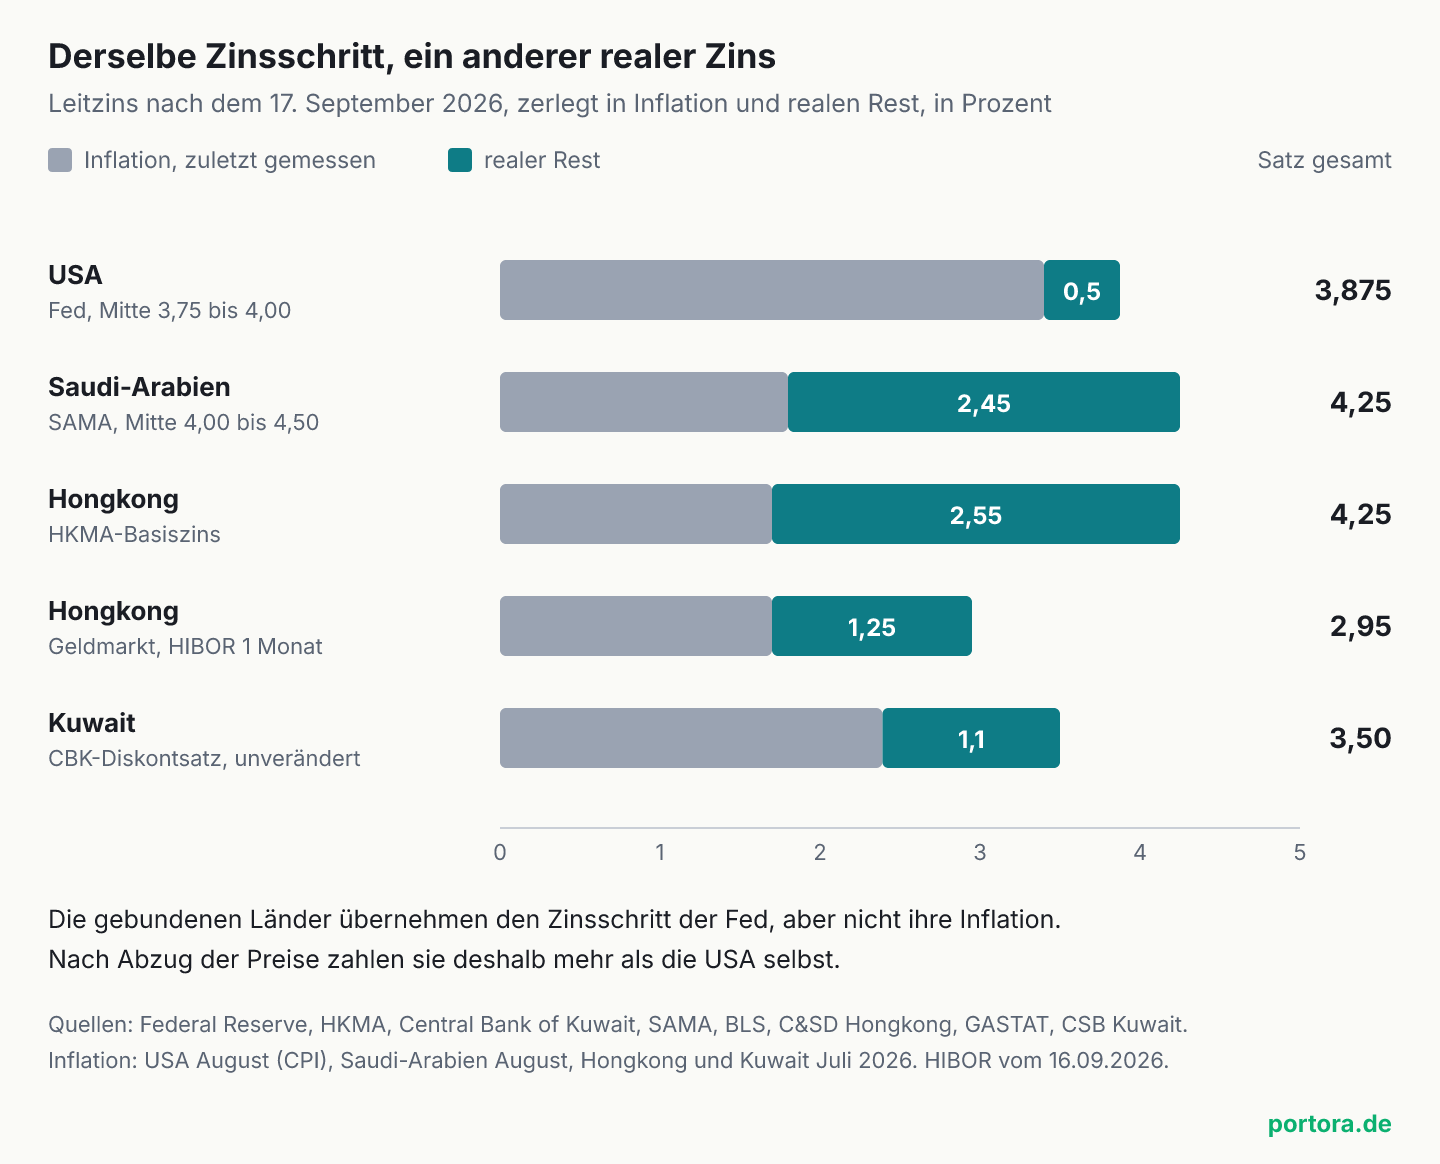
In den USA stiegen die Verbraucherpreise (CPI) bis August um 3,4 Prozent. Zieht man das von der Mitte der Fed-Spanne ab, bleibt ein realer Zins von rund 0,5 Prozent. In Saudi-Arabien lag die Inflation im August bei 1,8 Prozent, in Hongkong im Juli bei 1,7 Prozent. Die Mitte des saudischen Zinskorridors liegt nun bei 4,25 Prozent, der Hongkonger Basiszins ebenfalls. Real sind das rund 2,45 und 2,55 Prozent, also fünfmal so viel wie in dem Land, dessen Inflation den Schritt ausgelöst hat.
Der Grund ist einfach. Die gebundenen Länder übernehmen den Zinsschritt der Fed, ihre Inflation übernehmen sie nicht. Die amerikanische Inflation kommt in diesem Jahr zu einem großen Teil aus der Energie, der Energie-Teilindex lag im August 16,3 Prozent über dem Vorjahr. Saudi-Arabien verkauft genau diese Energie, und in Hongkong liegt die Rate auch ohne die staatlichen Entlastungen erst bei 1,9 Prozent. Der Zins, den sie importieren, passt also zu einer Inflation, die sie selbst in dieser Höhe gar nicht haben.
Die Rechnung ist bewusst einfach gehalten. Sie zieht die zuletzt gemessene Jahresrate ab und nicht die erwartete, und sie vergleicht Leitzinsen, die in jedem Land etwas anderes steuern. Für die Größenordnung reicht das, denn die Abstände sind groß genug, dass ein anderes Maß sie nicht umdreht.
Warum eine Bindung den Zins mitbringt
Ein Land kann drei Dinge wollen, einen festen Wechselkurs, freien Kapitalverkehr und einen eigenen Zins. Alle drei zugleich gehen nicht. Legt ein Land den Kurs fest und lässt Geld frei über die Grenze fließen, bestimmt der Zins des Ankerlandes, was mit dem eigenen Zins geschieht. Läge der saudische Satz dauerhaft unter dem amerikanischen, würden Anleger Riyal gegen Dollar tauschen, um drüben mehr zu bekommen, und der feste Kurs käme unter Druck. Die Notenbank müsste Dollar aus ihren Reserven verkaufen, bis sie den Zins anhebt.
Die Golfstaaten vermeiden diesen Umweg, indem sie der Fed direkt folgen. Ihre Sätze bewegen sich meist am selben Tag und um denselben Betrag. Das ist keine Pflicht aus einem Vertrag, sondern die Bedingung, unter der die Bindung ohne ständige Eingriffe hält. Die Zinsentscheidung wird damit faktisch in Washington getroffen.
Hongkong arbeitet schärfer und zugleich langsamer. Die Stadt hat seit 1983 ein Währungsbrett. Die HKMA garantiert, Hongkong-Dollar zum Kurs von 7,85 Hongkong-Dollar je US-Dollar zurückzukaufen und zu 7,75 Hongkong-Dollar zu verkaufen. Dazwischen bewegt sich der Kurs frei, und der Geldmarkt setzt seine Sätze selbst. Der Basiszins, den die HKMA per Formel verschiebt, ist der Satz ihres Diskontfensters, also der Preis für Notkredite an Banken. Er ist nicht der Zins, zu dem Banken einander Geld leihen oder Hauskäufer ihren Kredit bezahlen.
In der Mitteilung vom Donnerstag steht deshalb eine zweite Zahl. Der Durchschnitt der Geldmarktsätze über Nacht und über einen Monat liegt bei 2,50 Prozent. Am 16. September kostete Geld unter Banken über Nacht 2,03 Prozent und über einen Monat 2,95 Prozent, während eine einmonatige US-Staatsanleihe am selben Tag 3,96 Prozent brachte. Die Erhöhung steht in Hongkong also zunächst auf dem Papier. Im Alltag kommt sie erst an, wenn der Abstand Geld aus der Stadt zieht.
Hongkong 2025, als der Wechselkurs den Zins nachholte
Wie dieser Nachholprozess abläuft, zeigt das vergangene Jahr. Im Mai 2025 stand der Hongkong-Dollar am starken Rand des Bandes. Die HKMA verkaufte am 7. und 8. Mai zusammen rund 129 Milliarden Hongkong-Dollar, und das Guthaben der Banken bei ihr stieg auf 174,1 Milliarden. So viel überschüssiges Geld drückte die Geldmarktsätze fast auf null. Am 3. Juli 2025 kostete Geld über Nacht 0,01 Prozent und über einen Monat 0,71 Prozent. Die Fed-Spanne lag zu der Zeit bei 4,25 bis 4,50 Prozent.
Der Abstand war nicht zu halten. Anleger liehen sich billig Hongkong-Dollar und legten sie in Dollar an, der Kurs lief an den schwachen Rand von 7,85 Hongkong-Dollar je Dollar. Dort musste die HKMA kaufen. Zwischen dem 27. Juni und dem 15. August 2025 nahm sie an elf Tagen zusammen 120,0 Milliarden Hongkong-Dollar aus dem Markt. Das Guthaben der Banken fiel auf 53,7 Milliarden, und der Monatssatz stieg bis Mitte August auf 1,45 Prozent. Ende September 2025 lag der Satz über Nacht bei 4,62 Prozent.
Niemand hat in dieser Zeit einen Zins beschlossen. Der Wechselkurs hat ihn nachgeholt, über die Menge an Geld im Bankensystem. Seit August 2025 hat die HKMA nicht mehr eingegriffen, das Guthaben der Banken liegt seitdem nahezu unverändert um 54 Milliarden. Ende August 2026 stand der Kurs bei 7,839 Hongkong-Dollar, also wieder nahe am schwachen Rand.
Kuwait und der Korb
Kuwait zeigt die Gegenprobe. Der Dinar hängt seit 2007 nicht mehr am Dollar allein, sondern an einem Korb mehrerer Währungen, dessen Zusammensetzung die Notenbank nicht veröffentlicht. Der Dollar gilt darin als größtes Gewicht, aber er ist nicht der einzige Anker. Damit verschiebt ein Zinsabstand zum Dollar den Wechselkurs nicht so hart, und die Notenbank gewinnt Spielraum.
Den nutzt sie. Nach den Angaben der Central Bank of Kuwait wurde der Diskontsatz zuletzt am 11. Dezember 2025 geändert und steht seitdem bei 3,50 Prozent. Die Erhöhung vom 16. September hat Kuwait nicht übernommen. Der Interbankensatz über Nacht lag am 17. September bei 2,63 Prozent. Bei einer Inflation von 2,39 Prozent im Juli ergibt der Diskontsatz einen realen Zins von rund 1,1 Prozent, weniger als die Hälfte des saudischen Werts.
Der Spielraum hat einen Preis, und der ist Unsicherheit. Wer in Kuwait Geschäfte in Dollar abrechnet, trägt ein kleines Wechselkursrisiko, das es in Saudi-Arabien nicht gibt. Die Wahl zwischen beidem ist keine Frage richtig oder falsch. Sie zeigt nur, dass der eigene Zins genau das kostet, was eine feste Bindung spart.
Was die Bindung kostet und was sie kauft
Die Bindung kauft etwas Greifbares. Saudi-Arabien verkauft Öl in Dollar, Hongkong rechnet einen großen Teil seines Handels und seiner Finanzgeschäfte in Dollar ab. Ein fester Kurs nimmt Unternehmen und Banken das Wechselkursrisiko ab, und er gibt Anlegern eine Zusage, die seit Jahrzehnten gehalten hat. Für ein Finanzzentrum wie Hongkong ist diese Verlässlichkeit Teil des Geschäftsmodells.
Den Preis zahlen diejenigen, deren Kredit am heimischen Zins hängt. In Hongkong sind viele Hauskredite an den Geldmarktsatz gekoppelt. Steigt er so, wie 2025 nach den Rückkäufen der HKMA, steigt die monatliche Rate, ohne dass sich in Hongkong an Einkommen oder Inflation etwas geändert hat. In Saudi-Arabien trifft der höhere Satz eine Wirtschaft, deren reale Leistung im zweiten Quartal 2026 um 4,81 Prozent unter dem Vorjahr lag, weil die Fördermenge gesunken ist. Warum das bei teurem Öl passiert, steht in einer eigenen Analyse der saudischen Wirtschaftsleistung.
Ob sich der Tausch lohnt, lässt sich aus einem Zinsschritt nicht ablesen. Die Rechnung zeigt nur, dass die Kosten gerade dann steigen, wenn die eigene Lage und die amerikanische auseinanderlaufen. Genau das ist im September 2026 der Fall.
Der faire Gegenpunkt
Das stärkste Argument gegen diese Lesart betrifft die Inflationszahlen. Eine gemessene Jahresrate schaut zurück, ein Zins wirkt nach vorn. Wer erwartet, dass die Ölpreise auch in Saudi-Arabien und Hongkong mit Verzögerung in die Preise durchschlagen, sieht den realen Zins dort kleiner, als die Rechnung oben zeigt. Die Zahlen für Hongkong und Kuwait stammen außerdem aus dem Juli, die amerikanische aus dem August.
Ein realer Zins bedeutet in einer gebundenen Währung außerdem etwas anderes. Für einen saudischen Anleger ist der Dollar keine fremde Währung im gewöhnlichen Sinn, er kann Riyal jederzeit zum festen Kurs tauschen. Sein Vergleich ist deshalb weniger der mit der eigenen Inflation als der mit dem, was er in Dollar bekäme. Aus dieser Sicht zahlt Saudi-Arabien nicht zu viel, sondern genau den Satz, der das Geld im Land hält.
Und die Rechnung gilt nur, solange niemand an der Bindung zweifelt. Hält der Markt es für möglich, dass ein Land seinen Kurs aufgibt, verlangt er für Geld in dieser Währung einen Aufschlag, und die heimischen Sätze liegen dann über den amerikanischen statt darauf. Dann bezahlt ein Land nicht nur den Zins der Fed, sondern zusätzlich die Zweifel an seiner eigenen Zusage. Für Hongkong zeigt der Geldmarkt im September 2026 keinen solchen Aufschlag, er liegt sogar darunter. Dort ist der höhere reale Basiszins also der Preis einer glaubwürdigen Bindung und kein Misstrauenszeichen. Für die Golfstaaten wurden die Geldmarktsätze für diesen Artikel nicht geprüft.
Beides verschiebt die Größenordnung, dreht sie aber nicht. Ein realer Zins von 2,45 Prozent in Saudi-Arabien gegen 0,5 Prozent in den USA lässt sich mit keiner plausiblen Inflationserwartung angleichen. Und dass Kuwait mit einem Korb anders entscheiden konnte, zeigt, dass die Bindung und nicht die Lage den Ausschlag gab.
Was das für Anleger heißt
Für ein breit gestreutes Depot sind diese Länder klein, aber sie stecken drin. Hongkong gehört in der Einteilung von MSCI zu den Industrieländern und damit zum Welt-Index, Saudi-Arabien, die Emirate, Katar und Kuwait gehören zu den Schwellenländern. Wie sich der Schwellenländer-Index zusammensetzt und warum er weniger streut, als sein Name vermuten lässt, steht in einer eigenen Zerlegung des Index.
Die Zahl für den Anleger ist der importierte Zins. In diesen Ländern folgen Einlagen- und Kreditsätze den Schritten der Fed, unabhängig davon, wie es der heimischen Wirtschaft geht. Banken verdienen an höheren Sätzen oft mehr, Hauskäufer und verschuldete Unternehmen zahlen mehr. Für Hongkong ist zusätzlich der Wechselkurs das Signal, das man beobachten kann. Steht der Kurs an der Marke von 7,85 Hongkong-Dollar und kauft die HKMA, zieht der Geldmarkt nach.
Für einen Anleger in Euro kommt eine zweite Ebene hinzu. Wer in Riyal, Dirham oder Hongkong-Dollar investiert, trägt im Ergebnis vor allem ein Dollar-Risiko, denn die Währungen folgen dem Dollar. Die Europäische Zentralbank entscheidet dagegen selbst, sie hat ihren Einlagesatz am 10. September mit Wirkung zum 16. September auf 2,50 Prozent angehoben, mit eigener Begründung, die in einer Analyse des EZB-Beschlusses steht.
Welche Rolle solche Märkte im eigenen Depot spielen, beantwortet diese Rechnung nicht. Sie zeigt nur, dass ein Zinsschritt in Washington in sechs weiteren Ländern gilt, die ihn nicht beschlossen haben, und dass er dort nach Abzug der Preise schwerer wiegt als in den USA.
Quellen
- Adjustment of Base Rate, 17. September 2026
- Daily Figures of Interbank Liquidity (API), 2023 bis 2026
- Exchange Rates (daily), August 2026
- Main Indicators
- Federal Reserve issues FOMC statement, 16. September 2026
- Consumer Price Index, August 2026
- Daily Treasury Par Yield Curve Rates, 2026
- Saudi Central Bank Decision on Repo and Reverse Repo Rates
- UAE Central Bank raises base rate to 3.9% after US Fed rate hike
- GCC central banks raise interest rates after US Fed rate increase
- Hong Kong July CPI rose 1.7pc year on year
- Saudi inflation holds at 1.8% in August
- Kuwait inflation edges up to 2.39% in July
- Market Classification
Zur Entstehung dieses Artikels
Dieser Beitrag wurde auf Basis der oben verlinkten Quellen mit KI-Unterstützung erstellt und vor Veröffentlichung redaktionell geprüft. Der Fed-Beschluss, die Mitteilung der HKMA, die täglichen Geldmarkt- und Liquiditätsdaten der HKMA, ihr Wechselkurs Ende August 2026 und die Kennzahlen der Central Bank of Kuwait wurden im Original gelesen. Die Beschlüsse der Zentralbanken von Saudi-Arabien, den Emiraten, Katar, Bahrain und Oman sowie die Inflationsraten von Hongkong, Saudi-Arabien und Kuwait stammen aus Veröffentlichungen der jeweiligen Behörden, konnten aber nur über Berichte der Saudi Press Agency, von Gulf News, Arab News, The Standard und Zawya nachvollzogen werden, weil die Originalseiten zum Abrufzeitpunkt nicht lesbar waren. Die realen Zinssätze sind eigene Näherungen aus Leitzins minus zuletzt gemessener Jahresinflation. Stand der Daten ist der 17. September 2026.
Letzte Aktualisierung: 17. September 2026
Versionshistorie: Erste Veröffentlichung am 17. September 2026.
Hinweis: Dieser Beitrag ist eine journalistische Analyse und Einordnung zu allgemeinen wirtschaftlichen Zusammenhängen. Er stellt keine Anlageberatung und keine Anlage- oder Anlagestrategieempfehlung im Sinne der Marktmissbrauchsverordnung (EU) 596/2014 dar, ist keine Aufforderung zum Kauf oder Verkauf von Finanzinstrumenten und ersetzt keine individuelle Beratung. Genannte Wertpapiere, Indizes oder Anlageklassen dienen ausschließlich der Veranschaulichung. Jede Anlageentscheidung liegt in eigener Verantwortung.
Portora kennenlernen
Wenn dich Einordnung im Alltag interessiert, liest Portora deine eigenen Zahlen genauso ruhig.
Hier ordnen wir wirtschaftspolitische Entwicklungen sachlich ein. Im Cockpit siehst du, wie sie auf deine eigene Situation wirken.