
Markt & Investieren
In Amerikas Depots wächst die Schuld schneller als das Geld daneben
Stand 19. September 2026. Die amerikanische Selbstregulierungsbehörde FINRA hat für August 1.453,8 Milliarden Dollar an Wertpapierkrediten gemeldet. Seit dem 17. September gilt die Zahl als Rekord und als Vorstufe einer Kettenreaktion aus Nachschussforderungen. Ein Rekord ist sie nicht, denn im Juni standen 1.502,1 Milliarden. Und die Rechnung, mit der sich die Summe entschärfen lässt, zeigt über zwölf Monate genau das Gegenteil.
Die Zerlegung in Zahlen
Die wichtigsten Zahlen auf einen Blick
Alle relevanten Zahlen des Themas gebündelt, für den schnellen Überblick. Die Details stehen im Text darunter.
| Zahl | Bedeutung |
|---|---|
| 1.453,8 Mrd. Dollar | Sollsalden in Wertpapierkreditkonten, August 2026 |
| 1.502,1 Mrd. Dollar | Höchststand der Reihe, Juni 2026 |
| 1.417,2 Mrd. Dollar | Vormonat Juli 2026, daraus die Meldung von plus 2,6 Prozent |
| 1.059,7 Mrd. Dollar | Stand August 2025, Ausgangspunkt des Jahresvergleichs |
| 207,6 Mrd. Dollar | freie Guthaben in reinen Barkonten, August 2026 |
| 217,5 Mrd. Dollar | freie Guthaben in den Kreditkonten selbst, August 2026 |
| 425,1 Mrd. Dollar | beide Guthaben zusammen, 29,2 Prozent der Bruttoschuld |
| 1.028,7 Mrd. Dollar | Schuld nach Abzug beider Guthaben, August 2026 |
| 689,9 Mrd. Dollar | dieselbe Größe im August 2025 |
| +37,2 Prozent | Wachstum der Bruttoschuld über zwölf Monate, real 33,1 Prozent |
| +15,0 Prozent | Wachstum der Guthaben über denselben Zeitraum |
| +49,1 Prozent | Wachstum der Schuld nach Abzug der Guthaben |
| +2,6 Prozent | Veränderung gegenüber Juli 2026, die Zahl aus der Monatsmeldung |
| 32.486,1 Mrd. Dollar | nominale US-Wirtschaftsleistung im zweiten Quartal 2026, Jahresrate |
| rund 4,5 Prozent | Bruttoschuld gemessen an dieser Jahresleistung |
| rund 69,6 Bio. Dollar | Marktwert der 500 Unternehmen im S&P 500, Stand 19. September 2026 |
| rund 2,1 Prozent | Bruttoschuld gemessen an diesem Marktwert |
| 2,3 / 3,0 / 2,6 Prozent | dieselbe Quote an den Hochpunkten 2000, 2007 und 2021 |
Was die Rekordzahl behaupten soll
Seit dem 17. September steht eine Zahl im Raum, die für sich genommen beeindruckend ist. 1.453,8 Milliarden Dollar haben amerikanische Anleger bei ihren Brokern geliehen, um damit Wertpapiere zu kaufen. Der Fachbegriff dafür ist der Wertpapierkredit, international Margin Debt, und die Zahl stammt aus der monatlichen Erhebung der amerikanischen Selbstregulierungsbehörde FINRA. Daraus wird in der Regel eine Geschichte in drei Schritten. Rekordstand, also extreme Sorglosigkeit, also eine Korrektur entfernt von einer Kettenreaktion aus Nachschussforderungen.
Der erste der drei Schritte stimmt nicht. Der Höchststand der Reihe liegt nicht im August, sondern im Juni, und zwar bei 1.502,1 Milliarden Dollar. Der August liegt 48,2 Milliarden darunter, also 3,2 Prozent. Die Meldung von plus 2,6 Prozent, die durch die Berichte geht, ist korrekt, sie bezieht sich aber auf den Juli. Die Reihe ist im Juli gefallen und im August wieder gestiegen, ohne den Juni-Wert zu erreichen. Wer das als neuen Rekord liest, hat einen Monatsanstieg mit einem Höchststand verwechselt.
Der dritte Schritt, die Kettenreaktion, ist keine Erfindung. Die Mechanik dahinter ist real, sie ist an dieser Stelle schon einmal <a href="/news/hebel-viertel-reicht-zwangsverkauf">an einem konkreten Fall durchgerechnet worden</a>, und sie wird hier deshalb nicht noch einmal hergeleitet. Interessant ist der zweite Schritt, also die Frage, was die Summe über die Sorglosigkeit im Markt überhaupt aussagt. Dafür braucht es eine Bezugsgröße, und genau da fangen die Schwierigkeiten an.
Was in derselben Tabelle neben der Schuld steht
Die FINRA-Tabelle hat drei Spalten, und fast jede Meldung zitiert nur die erste. Die zweite nennt die freien Guthaben in reinen Barkonten, im August 207,6 Milliarden Dollar. Die dritte nennt die freien Guthaben in den Kreditkonten selbst, also Geld, das direkt neben der Schuld liegt, im August 217,5 Milliarden. Zusammen sind das 425,1 Milliarden, und die Behörde erhebt sie aus demselben Grund und im selben Formular wie die Schulden.
Rechnet man die Guthaben gegen die Schuld, bleiben 1.028,7 Milliarden Dollar. Das Niveau ist damit 29,2 Prozent niedriger als die Schlagzeilenzahl. Wer nur die erste Spalte liest, überschätzt die Nettoverschuldung des Systems also um etwa vier Zehntel. Dieselbe Trennung zwischen einem Bruttobestand und dem, was daneben liegt, hat sich <a href="/news/indien-reserve-brutto-gegen-anspruch">an einer Währungsreserve auf Rekordstand schon einmal gezeigt</a>, dort mit umgekehrtem Vorzeichen.
An dieser Stelle endet in den meisten Darstellungen die Analyse, und zwar mit einer Entwarnung. Die Zahl ist kleiner als gedacht, also ist die Lage weniger angespannt als behauptet. Das ist der Punkt, an dem es sich lohnt, dieselbe Rechnung nicht für einen Stichtag zu machen, sondern für zwölf Monate.
Der Puffer wächst langsamer als die Schuld
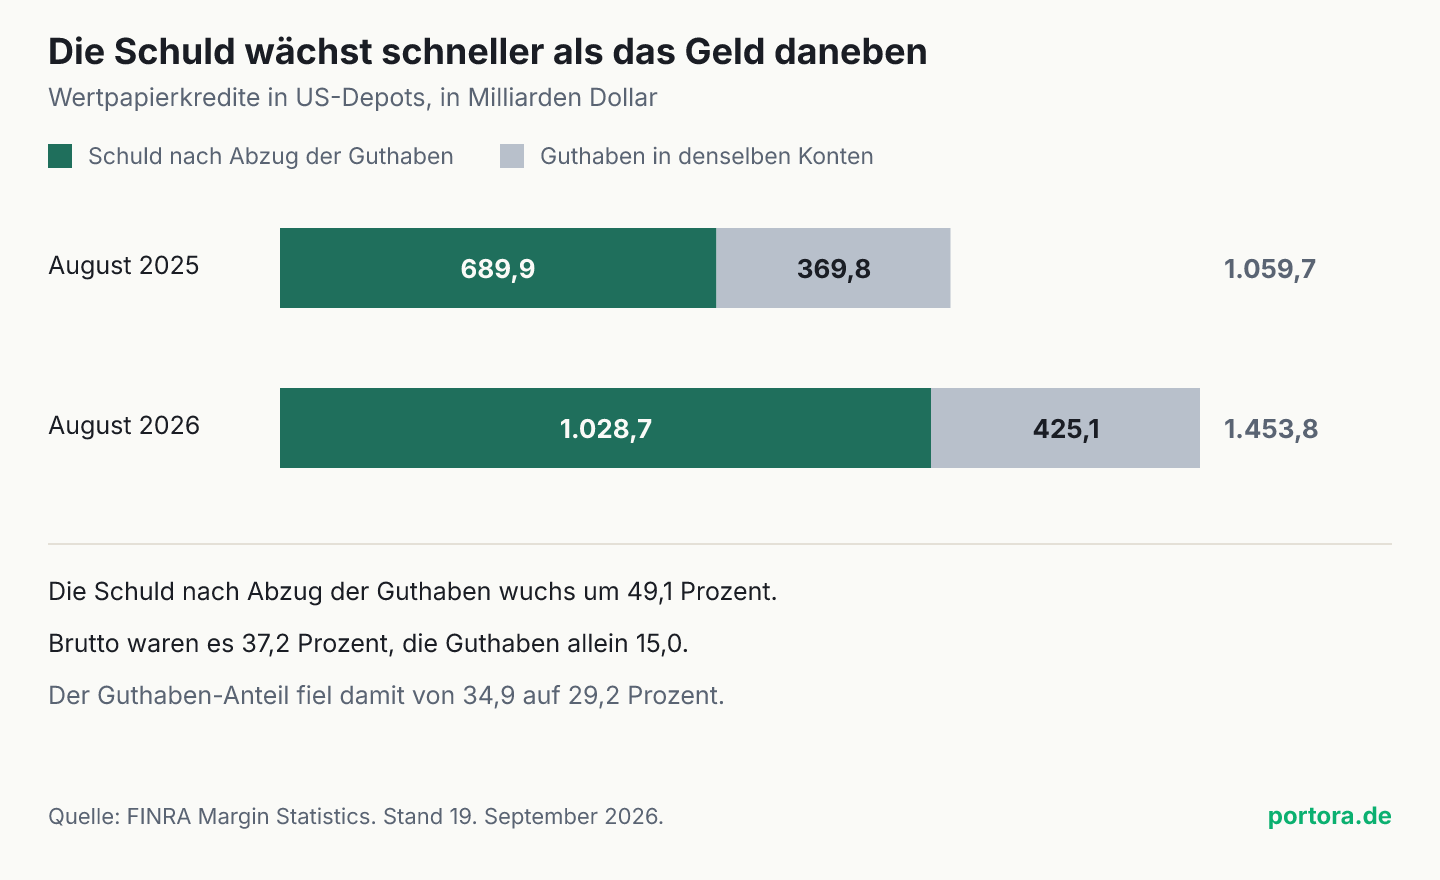
Im August 2025 standen die Wertpapierkredite bei 1.059,7 Milliarden Dollar, die beiden Guthaben zusammen bei 369,8 Milliarden. Nach Abzug blieben 689,9 Milliarden. Zwölf Monate später sind aus 1.059,7 Milliarden brutto 1.453,8 geworden, ein Zuwachs von 37,2 Prozent. Die Guthaben sind im selben Zeitraum von 369,8 auf 425,1 Milliarden gestiegen, also um 15,0 Prozent. Und die Schuld nach Abzug der Guthaben ist von 689,9 auf 1.028,7 Milliarden gewachsen, um 49,1 Prozent.
Das ist der eigentliche Befund, und er dreht die Entwarnung um. Die Korrektur, die das Niveau kleiner macht, macht die Dynamik größer. Der Grund steht in einer einzigen Verhältniszahl. Der Anteil der Guthaben an der Bruttoschuld lag im August 2025 bei 34,9 Prozent und liegt jetzt bei 29,2 Prozent. Auf jeden geliehenen Dollar kommen also weniger bereitliegende Cent als vor einem Jahr.
Wichtig ist, was dieser Satz nicht behauptet. Der Puffer schrumpft nicht in Dollar, er ist absolut um 55,4 Milliarden gewachsen. Er schrumpft relativ zu der Summe, die er abfedern müsste. Wer nur die Dollarzahl ansieht, liest Wachstum. Wer das Verhältnis ansieht, liest eine langsame Verschiebung. Beides ist wahr, und nur das zweite beantwortet die Frage, um die es in der ganzen Diskussion geht.
Auf ein einzelnes Konto heruntergerechnet sieht die Verschiebung so aus. Wer im August 2025 100.000 Dollar geliehen hatte, hielt nach dem Durchschnitt der Reihe 34.900 Dollar an freiem Guthaben daneben. Heute sind es bei derselben Schuld 29.200 Dollar. Das sind 5.700 Dollar weniger, die im Ernstfall sofort verfügbar wären, ohne dass eine einzige Position verkauft werden müsste. Die Summe ist überschaubar, die Richtung ist der Punkt.
Der Vorbehalt dazu gehört gleich daneben. Zwölf Monate sind ein kurzes Fenster, und der Guthaben-Anteil schwankt. Im April lag er bei 33,2 Prozent, im Juli bei 29,8. Die Richtung über das Jahr ist eindeutig, die Monatswerte sind es nicht, und eine Kennzahl, die aus zwei schwankenden Reihen entsteht, schwankt stärker als jede von beiden.
Wie die Summe dorthin gekommen ist
Der Aufbau hat einen Startpunkt, und er liegt am Ende des Jahres 2022. Damals lagen die Wertpapierkredite bei rund 607 Milliarden Dollar, dem Tiefpunkt nach dem Kursrückgang jenes Jahres. Seitdem sind rund 847 Milliarden hinzugekommen, also ein Zuwachs von rund 140 Prozent in knapp vier Jahren.
Diese Zahl gehört neben eine zweite, sonst sagt sie wenig. Der S&P 500 hat im selben Zeitraum um rund 98 Prozent zugelegt. Die geliehene Summe ist also deutlich schneller gewachsen als der Marktwert, an dem sie hängt. Das ist dieselbe Beobachtung wie im Abschnitt darüber, nur über einen längeren Zeitraum und mit einem anderen Nenner. Über zwölf Monate wächst die Schuld schneller als der Puffer daneben, über knapp vier Jahre schneller als die Sicherheit dahinter.
Die Mechanik dahinter ist unspektakulär und hat mit Stimmung weniger zu tun, als die Berichte nahelegen. Der Betrag, den ein Anleger leihen darf, bemisst sich als Anteil des Depotwerts. Steigen die Kurse, steigt dieser Rahmen automatisch mit, ohne dass jemand eine Entscheidung trifft. Wer den Rahmen dann auch nur teilweise nutzt, vergrößert seine Schuld, und die Statistik zeigt einen Anstieg. Ein Teil des Zuwachses ist also schlicht die Spiegelung gestiegener Kurse.
Genau deshalb ist die Differenz zwischen den beiden Wachstumsraten die interessantere Zahl als jede von beiden. Wären Kredit und Marktwert gleich schnell gewachsen, hätte sich am durchschnittlichen Ausnutzungsgrad nichts geändert. Dass der Kredit schneller gewachsen ist, heißt, dass der Rahmen heute stärker ausgeschöpft wird als vor vier Jahren. Um wie viel genau, lässt sich aus diesen Daten nicht sagen, weil der Rahmen selbst nirgends veröffentlicht wird.
Vier Prozent der Wirtschaftsleistung, und warum das nichts misst
Neben der nackten Summe kursiert eine zweite Einordnung. Die Wertpapierkredite lägen bei rund 4,5 Prozent der amerikanischen Wirtschaftsleistung und damit über den Hochpunkten früherer Zyklen. Die Rechnung stimmt. Das Bruttoinlandsprodukt der Vereinigten Staaten lag im zweiten Quartal 2026 bei einer Jahresrate von 32.486,1 Milliarden Dollar, und 1.453,8 davon sind 4,48 Prozent.
Die Zahl ist trotzdem kein Maß für das, wonach hier gesucht wird. Ein Wertpapierkredit ist ein Bestand, gemessen an einem Stichtag. Eine Wirtschaftsleistung ist ein Strom, gemessen über ein Jahr. Die beiden teilen keine gemeinsame Einheit, und der Quotient hat keine anschauliche Bedeutung. Das ist an sich noch kein Ausschlussgrund, denn die Staatsschuldenquote ist genauso gebaut und trotzdem eine sinnvolle Kennzahl. Dort trägt sie aber, weil der Staat seine Schulden aus der laufenden Wirtschaftsleistung bedient, über Steuern.
Bei einem Wertpapierkredit ist das nicht so. Er wird nicht aus dem Bruttoinlandsprodukt bedient, sondern aus dem Depot, das ihn besichert. Fällt der Wert dieses Depots unter eine Schwelle, kommt die Nachschussforderung, und ob die amerikanische Wirtschaft in dem Quartal gewachsen ist, spielt für diesen Vorgang keine Rolle. Ein besicherter Kredit gehört an seine Sicherheit gemessen, und die Sicherheit sind hier Aktien.
Das ist der Grund, warum die Wirtschaftsleistung als Nenner gerade in Zeiten steigender Kurse in die Irre führt. Aktienwerte können schneller wachsen als die Wirtschaftsleistung, über Jahre hinweg. Die Quote steigt dann, ohne dass ein einziges Depot dünner besichert wäre.
Der richtigere Nenner hat ein eigenes Problem
Der naheliegende Ausweg ist, die Schuld am Marktwert der Aktien zu messen, also an der Sicherheit. Die 500 Unternehmen im S&P 500 waren am 19. September zusammen rund 69,6 Billionen Dollar wert. Die 1.453,8 Milliarden Wertpapierkredite sind davon rund 2,1 Prozent. Diese Quote pendelt seit Jahrzehnten grob zwischen einem und drei Prozent. An den Hochpunkten der Vergangenheit stand sie bei rund 2,3 Prozent im Jahr 2000, rund 3,0 Prozent im Jahr 2007 und rund 2,6 Prozent im Jahr 2021.
Gemessen daran liegt der heutige Wert im Mittelfeld und unter allen drei genannten Hochpunkten. Das ist die Zahl, die am ehesten aussagt, wie dünn die Besicherung im Durchschnitt ist, und sie sagt nichts Dramatisches.
Nur hat auch dieser Nenner einen eingebauten Fehler, und er ist der interessanteste an der ganzen Geschichte. Zähler und Nenner hängen voneinander ab. Steigen die Kurse, steigt der Marktwert, und weil der Beleihungswert eines Depots an denselben Kursen hängt, steigt zugleich der Betrag, den ein Anleger leihen darf. Beide Größen bewegen sich also in dieselbe Richtung, und die Quote glättet genau die Bewegung weg, die man messen wollte.
Daraus folgt der unbequeme Teil. Es gibt keine einzelne Zahl, die die Frage beantwortet. Die Bruttosumme überzeichnet das Niveau, weil sie die Guthaben ignoriert. Die Wirtschaftsleistung als Nenner misst etwas, das mit der Besicherung nichts zu tun hat. Der Marktwert als Nenner misst das Richtige und dämpft dabei das Signal. Was bleibt, ist die Veränderung der Verhältnisse über die Zeit, also genau die Rechnung aus dem Abschnitt darüber.
Der faire Gegenpunkt
Der stärkste Einwand gegen die Nettorechnung ist ein grundsätzlicher, und er trifft auch diesen Text. Die 425,1 Milliarden Guthaben liegen nicht bei denselben Personen wie die 1.453,8 Milliarden Schulden. Es handelt sich um eine Summe über Millionen von Konten. Ein Anleger, der 200.000 Dollar geliehen hat, wird nicht dadurch gerettet, dass ein anderer 200.000 Dollar unangetastet auf dem Verrechnungskonto liegen lässt.
Eine Nachschussforderung entsteht immer auf dem einzelnen Konto und wird aus dem einzelnen Konto bedient. Die aggregierte Nettogröße beschreibt deshalb keine Reserve, die im Ernstfall zur Verfügung stünde, sondern nur, wie viel Bargeld das System insgesamt nebenher hält. Für die Frage, wie viele Konten bei einem Rückgang von zwanzig Prozent in Bedrängnis geraten, ist diese Zahl wertlos. Dafür bräuchte man die Verteilung über die Konten, und die veröffentlicht niemand.
Das schwächt die Nettozahl als Niveau-Aussage erheblich. Es schwächt sie aber nicht als Veränderungs-Aussage, und das ist der Unterschied, auf den es hier ankommt. Wenn der aggregierte Puffer ein Jahr lang langsamer wächst als die aggregierte Schuld, dann ist das ein Hinweis darauf, dass der typische Kreditnehmer weniger Bargeld neben seiner Position hält als vor einem Jahr. Das ist eine schwächere Aussage als die über eine Reserve, aber es ist keine leere.
Ein zweiter Einwand betrifft die Erhebung selbst. Die Behörde weist darauf hin, dass Schwankungen in den gemeldeten Salden teilweise daher rühren, dass einzelne Mitgliedsfirmen ihre Berechnungsmethode ändern. Die Reihe ist also nicht bis auf die letzte Milliarde vergleichbar. Bei Veränderungen von 37 und 49 Prozent fällt das nicht ins Gewicht, bei einem Monatsvergleich von 2,6 Prozent sehr wohl.
Was das für Anleger heißt
Die erste Folgerung betrifft das Lesen solcher Zahlen. Eine Rekordmeldung zu einem Bestand ist fast immer zuerst eine Frage nach dem Nenner. Bei einer Größe, die mit den Kursen mitwächst, ist ein neuer Höchststand in Dollar der Normalfall und kein Befund. Die Anschlussfrage lautet, woran die Größe gemessen gehört, und die Antwort ergibt sich aus der Mechanik. Bei einem besicherten Kredit ist es die Sicherheit, nicht die Wirtschaftsleistung.
Die zweite betrifft die Größenordnung für ein gestreutes Depot. Der Hebel im amerikanischen Aktienmarkt entscheidet mit darüber, wie stark ein Rückgang sich selbst verstärkt, weil Zwangsverkäufe neue Kursrückgänge auslösen können. Der amerikanische Anteil liegt in einem Welt-ETF bei rund zwei Dritteln, dieser Mechanismus wirkt also auch auf ein Depot, in dem kein einziger Wertpapierkredit steckt. Gemessen am Marktwert ist der Hebel heute unauffällig, gemessen an seiner eigenen Entwicklung ist er es weniger.
Die dritte betrifft die Grenzen dieser Daten, und sie sind eng. Die Reihe sagt nichts darüber, wer geliehen hat, wie die Kredite über die Konten verteilt sind und bei welchen Kursniveaus die Nachschussforderungen einsetzen. Sie sagt auch nichts über den Hebel, der über Derivate und über Fonds entsteht und in dieser Statistik gar nicht auftaucht. Was daraus für die eigene Aufteilung folgt, ist eine Frage, die diese Zahlen nicht beantworten, und die Entscheidung darüber liegt bei dir.
Nachsehen lässt sich der Verlauf ohne Umweg. Die Behörde veröffentlicht die Tabelle in der dritten Woche jedes Monats für den Vormonat und stellt die Reihe ab Januar 1997 zum Herunterladen bereit. Wer sie selbst auswertet, sollte alle drei Spalten mitnehmen und das Verhältnis bilden, nicht nur die erste Spalte ablesen.
Quellen
Zur Entstehung dieses Artikels
Dieser Beitrag wurde auf Basis der oben verlinkten Quellen mit KI-Unterstützung erstellt und vor Veröffentlichung redaktionell geprüft. Stand der Daten ist der 19. September 2026. Alle Werte zu Schulden und Guthaben stammen aus der Margin-Statistik der FINRA in der am 17. September 2026 veröffentlichten Fassung für den Berichtsmonat August, die Ableitungen daraus (Nettogröße, Guthaben-Anteil, Wachstumsraten) sind eigene Rechnungen aus dieser Tabelle. Die Behörde weist selbst darauf hin, dass Schwankungen der gemeldeten Salden teilweise auf geänderte Berechnungsmethoden einzelner Mitgliedsfirmen zurückgehen. Die nominale Wirtschaftsleistung stammt vom Bureau of Economic Analysis in der Fassung vom 26. August 2026. Der Marktwert der 500 Unternehmen im S&P 500 ist eine aus den Einzelwerten aufsummierte Größe und kein von S&P Dow Jones Indices veröffentlichter Indexwert, er ist deshalb als Größenordnung zu lesen. Die Quoten früherer Hochpunkte (2000, 2007, 2021) stammen aus einer Auswertung Dritter und sind als gerundete Werte übernommen. Die Einordnung gibt den Kenntnisstand zum genannten Datum wieder.
Hinweis: Dieser Beitrag ist eine journalistische Analyse und Einordnung zu allgemeinen wirtschaftlichen Zusammenhängen. Er stellt keine Anlageberatung und keine Anlage- oder Anlagestrategieempfehlung im Sinne der Marktmissbrauchsverordnung (EU) 596/2014 dar, ist keine Aufforderung zum Kauf oder Verkauf von Finanzinstrumenten und ersetzt keine individuelle Beratung. Genannte Wertpapiere, Indizes oder Anlageklassen dienen ausschließlich der Veranschaulichung. Jede Anlageentscheidung liegt in eigener Verantwortung.
Portora kennenlernen
Wenn dich Einordnung im Alltag interessiert, liest Portora deine eigenen Zahlen genauso ruhig.
Hier ordnen wir wirtschaftspolitische Entwicklungen sachlich ein. Im Cockpit siehst du, wie sie auf deine eigene Situation wirken.