
Steuern
Italiens geplante Wegzugsteuer soll 6,74 Millionen Euro im Jahr bringen
Italien will ab 2027 beim Wegzug 26 Prozent auf Gewinne aus Wertpapieren erheben, die noch nicht verkauft sind. Betroffen ist, wer mindestens 800.000 Euro in Finanzanlagen hält und sechs der letzten zehn Jahre in Italien steuerlich gewohnt hat. Der Begleitbericht zum Haushaltsentwurf rechnet mit 6,74 Millionen Euro im Jahr. In Deutschland gilt eine ähnliche Regel seit 2025 auch für ETF-Anteile.
- Vorschlag
- Im Verfahren
- Verabschiedet
Was Italien beim Wegzug besteuern will
Italien will Privatleute besteuern, die ihren Wohnsitz ins Ausland verlegen. Die Regel steht in Artikel 17 des Haushaltsentwurfs 2027 und kommt als neuer Artikel 307-bis in das italienische Einkommensteuergesetz, das im Juni 2026 neu gefasst wurde. Für Unternehmen kennt Italien eine solche Steuer schon, neu ist sie für Privatleute, einfache Gesellschaften sowie Vereine und Stiftungen ohne Gewerbebetrieb.
Besteuert werden die Gewinne aus Finanzanlagen, die während der Zeit in Italien entstanden sind, also aus Aktien, Anleihen, Fondsanteilen und Beteiligungen. Der Satz beträgt 26 Prozent, so viel wie die italienische Steuer auf Kapitalerträge. Bei Staatsanleihen zählen nur 48,08 Prozent des Gewinns, dort sind es im Ergebnis 12,5 Prozent.
Die Steuer greift nur, wenn zwei Bedingungen zusammenkommen. Die Finanzanlagen sind beim Wegzug zusammen mindestens 800.000 Euro wert, und der Betroffene hat in mindestens sechs der zehn Jahre vor dem Umzug in Italien steuerlich gewohnt. Gelten soll das für Umzüge ab dem 1. Januar 2027.
Wer Aktien und Fonds für 700.000 Euro gekauft hat, die beim Umzug 1,2 Millionen Euro wert sind, hat 500.000 Euro Gewinn auf dem Papier. Darauf fielen 130.000 Euro Steuer an, obwohl er keinen Anteil verkauft hat.
Wann die Steuer fällig wird und wann sie entfällt
Gezahlt wird innerhalb von 180 Tagen nach dem Umzug. Wer in ein anderes EU-Land zieht oder in einen Staat, mit dem Italien bei Auskunft und Eintreibung von Steuern zusammenarbeitet, kann die Zahlung stattdessen aufschieben. Dafür zahlt er sofort die Hälfte der Steuer an und stellt für den Rest eine Sicherheit.
Fällig wird die Steuer dann nur für die Papiere, die er in den ersten fünf Jahren nach dem Umzug verkauft, bei einem Umzug außerhalb der EU in den ersten zehn Jahren. Für alles, was er in dieser Zeit behält, entfällt die italienische Steuer, und was er zu viel angezahlt hat, bekommt er zurück. Dasselbe gilt, wenn er in dieser Zeit stirbt oder wieder nach Italien zieht.
Beschlossen ist das noch nicht. Der Entwurf des Haushaltsgesetzes liegt dem Parlament vor, das ihn bis Ende Dezember verabschieden muss, und bis dahin kann sich der Artikel noch ändern.
Wie der Begleitbericht auf 6,74 Millionen Euro im Jahr kommt
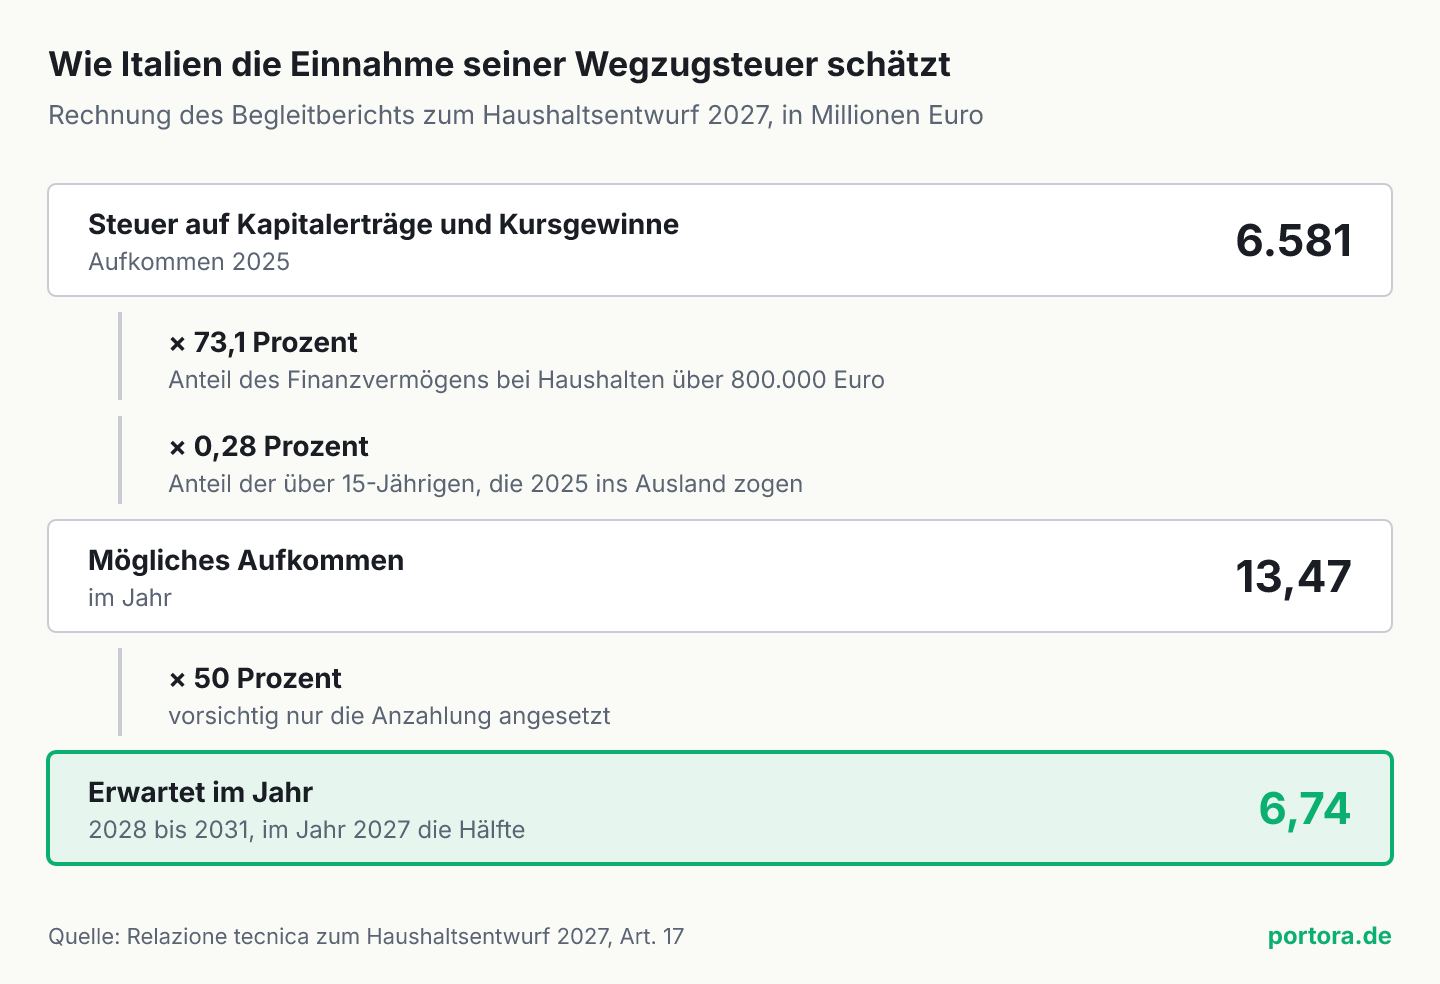
Zum Haushaltsentwurf gehört ein Begleitbericht, in dem die Regierung schätzt, was jeder Artikel einbringt. Für die Wegzugsteuer beginnt er beim Aufkommen der Steuer auf Kapitalerträge und Kursgewinne, 6.581 Millionen Euro im Jahr 2025.
Davon nimmt er den Anteil der Haushalte, deren Finanzvermögen ohne Bankguthaben über 800.000 Euro liegt. Auf sie entfallen 73,1 Prozent des gesamten Finanzvermögens. Dann nimmt er den Anteil der Menschen über 15 Jahre, die 2025 ins Ausland gezogen sind, nach den Zahlen der Statistikbehörde Istat rund 0,28 Prozent.
Heraus kommen 13,47 Millionen Euro, die die Steuer im Jahr bringen könnte. Weil jeder, der aufschiebt, zunächst nur die Hälfte zahlt, setzt der Bericht vorsichtig nur diese Hälfte an. Das sind 6,74 Millionen Euro im Jahr und 3,37 Millionen im ersten Jahr, weil dort die Frist von 180 Tagen erst anläuft.
Ab 2032 rechnet der Bericht damit, dass die Hälfte der Anzahlungen zurückgezahlt wird, weil die Papiere nicht verkauft wurden. Dann bleiben 3,37 Millionen Euro im Jahr. Was später nachkommt, wenn jemand innerhalb der Frist doch verkauft, schätzt der Bericht ausdrücklich nicht, auch das aus Vorsicht.
Was in Deutschland beim Wegzug für Aktien und Fonds gilt
Deutschland besteuert den Wegzug von Privatleuten seit Jahrzehnten, geregelt im Außensteuergesetz. Betroffen ist, wer an einer Kapitalgesellschaft mit mindestens 1 Prozent beteiligt ist, in den letzten zwölf Jahren mindestens sieben Jahre hier voll steuerpflichtig war und dann wegzieht. Der Gewinn auf die Anteile wird so besteuert, als hätte er sie am Tag des Wegzugs verkauft.
Seit dem 1. Januar 2025 gilt das auch für Fondsanteile, also auch für ETFs. Betroffen ist, wer beim Wegzug Fondsanteile hält, für die er mindestens 500.000 Euro bezahlt hat, oder wer mindestens 1 Prozent der Anteile eines Fonds besitzt. Maßgeblich ist der Kaufpreis, nicht der heutige Wert des Depots.
Anders als in Italien wird die Steuer nicht bis zu einem Verkauf aufgeschoben. Auf Antrag zahlt man sie in sieben gleichen Jahresraten ohne Zinsen, in der Regel gegen eine Sicherheit, und ob man die Anteile verkauft, spielt dafür keine Rolle. Wer innerhalb von sieben Jahren zurückkommt und die Anteile behalten hat, zahlt unter weiteren Bedingungen nichts, das Finanzamt kann die Frist um bis zu fünf Jahre verlängern.
Was die Wegzugsteuer kauft
Die Begründung ist in Italien und in Deutschland dieselbe, und sie hat Gewicht. Der Kursgewinn ist entstanden, während der Anleger im Land gewohnt hat. Verkauft er erst nach dem Umzug, darf nach den Steuerverträgen zwischen den Staaten meist das neue Wohnsitzland den Gewinn besteuern, und das alte Land geht leer aus, obwohl der Gewinn bei ihm gewachsen ist.
Ohne die Regel könnte jemand mit großem Depot den Umzug so legen, dass er vorher nichts verkauft und nachher alles, in einem Land, das solche Gewinne niedrig oder gar nicht besteuert. Die Wegzugsteuer verschließt diesen Weg. Der italienische Aufschub hält sie dabei für die meisten Fälle klein, denn wer seine Papiere fünf Jahre behält, zahlt in Italien am Ende nichts.
Was die Wegzugsteuer kostet
Ich messe den Plan an der Zahl, die die Regierung selbst nennt, an 6,74 Millionen Euro im Jahr. Selbst das volle Potenzial von 13,47 Millionen Euro ist bei einer Steuer auf Kapitalerträge, die 2025 rund 6,6 Milliarden Euro gebracht hat, ungefähr ein Fünfhundertstel.
Die Last steigt, keine andere Abgabe sinkt dafür. Tragen sollen sie die wenigen, die mit mindestens 800.000 Euro in Wertpapieren Italien verlassen, und nach der Rechnung des Berichts sind das im Jahr so wenige, dass ihre Steuer im Haushalt kaum auffällt.
Ich halte eine Steuer, die so wenig bringt, deshalb für einen Preis auf das Gehen. Wer mit einem großen Depot auszieht, sagt dem Land, dass ihm Steuern und Bedingungen dort zu teuer geworden sind. Diese Auskunft ist für ein Land wertvoll, weil sie zeigt, wo es zu viel verlangt. Die Steuer macht sie teurer, an den Bedingungen ändert sie nichts. Wer gehen will und kann, zieht vor dem 1. Januar 2027 um, und wer über einen Zuzug nachdenkt, rechnet den Ausgang von Anfang an mit. Ein Land, das wissen will, ob es zu teuer ist, sollte am Wegzug ablesen, was es ändern muss, statt ihn zu verteuern.
Für Deutschland gilt dieselbe Rechnung, und hier ist die Regel strenger. Wer für 500.000 Euro ETF-Anteile gekauft hat und nach Spanien zieht, zahlt die Steuer auf den Gewinn in sieben Raten, auch wenn er keinen einzigen Anteil verkauft. Den Preis auf das Gehen verlangt Deutschland seit 2025 also auch von Sparern, die über Jahrzehnte in einen ETF eingezahlt haben.
Woran sich der Plan messen lässt
Bis Ende Dezember muss das italienische Parlament über den Haushalt abstimmen, dann steht fest, ob Schwelle, Satz und Aufschub so bleiben. Weist Italien das Aufkommen der Wegzugsteuer später gesondert aus, lässt es sich mit den 6,74 Millionen Euro aus dem Begleitbericht vergleichen.
Quellen
- Relazione tecnica zum Disegno di legge di bilancio 2027, Art. 17 (Imposizione in uscita dei soggetti che non esercitano imprese commerciali), S. 23 bis 24
- Investmentsteuergesetz, § 19 Veräußerung von Investmentanteilen
- Außensteuergesetz, § 6 Besteuerung des Vermögenszuwachses
- Exit tax estesa alle persone fisiche, prelievo del 26% sulle plusvalenze di chi espatria
- JStG 2024, Ausweitung der Wegzugbesteuerung auf Investmentanteile
Zur Entstehung dieses Artikels
Dieser Beitrag wurde auf Basis der oben verlinkten Quellen mit KI-Unterstützung erstellt und vor Veröffentlichung redaktionell geprüft. Stand ist der 11. November 2026. Die italienische Regel ist ein Entwurf im Haushaltsgesetz 2027, die Zahlen zur Einnahme stammen aus dem technischen Begleitbericht der Regierung (Relazione tecnica, Artikel 17). Die deutschen Regeln stehen in § 6 Außensteuergesetz und § 19 Absatz 3 Investmentsteuergesetz. Der Beitrag ist ein Kommentar und gibt die Einschätzung der Redaktion wieder.
Letzte Aktualisierung: 11. November 2026
Versionshistorie: Erste Veröffentlichung am 11. November 2026.
Hinweis: Dieser Beitrag ist eine journalistische Analyse und Einordnung zu allgemeinen wirtschaftlichen Zusammenhängen. Er stellt keine Anlageberatung und keine Anlage- oder Anlagestrategieempfehlung im Sinne der Marktmissbrauchsverordnung (EU) 596/2014 dar, ist keine Aufforderung zum Kauf oder Verkauf von Finanzinstrumenten und ersetzt keine individuelle Beratung. Genannte Wertpapiere, Indizes oder Anlageklassen dienen ausschließlich der Veranschaulichung. Jede Anlageentscheidung liegt in eigener Verantwortung.
Portora kennenlernen
Wenn dich Einordnung im Alltag interessiert, liest Portora deine eigenen Zahlen genauso ruhig.
Hier ordnen wir wirtschaftspolitische Entwicklungen sachlich ein. Im Cockpit siehst du, wie sie auf deine eigene Situation wirken.