
Markt & Investieren
4,15 Prozent Tagesgeld gelten vier Monate, 2,22 Prozent Festgeld gelten zwölf
Stand 22. September 2026. Die Spitzenangebote im Tagesgeld liegen bei 4,00 bis 4,25 Prozent, gelten für Neukunden und laufen drei bis vier Monate. Was deutsche Banken im Juli 2026 tatsächlich auf täglich fällige Einlagen privater Haushalte zahlten, waren im Durchschnitt 0,50 Prozent. In derselben Statistik steht für dieselben Haushalte ein zweiter Wert, nämlich 2,22 Prozent bei einer Bindung bis zu einem Jahr. Auf ein Guthaben von 10.000 Euro sind das 50 Euro im Jahr gegen 222 Euro. Der Aktionszins landet mit rund 172 Euro dazwischen, weil seine vier Monate mitgerechnet werden müssen.
Die Zerlegung in Zahlen
Quelle: Europäische Zentralbank (MFI-Zinsstatistik und Bilanzstatistik, Juli 2026) und Vergleichsportale, Stand 22. September 2026
Die wichtigsten Zahlen auf einen Blick
Alle relevanten Zahlen des Themas gebündelt, für den schnellen Überblick. Die Details stehen im Text darunter.
| Zahl | Bedeutung |
|---|---|
| 4,00 bis 4,25 % | Spanne der Spitzenangebote im Tagesgeld im September 2026, jeweils für Neukunden |
| drei bis vier Monate | übliche Laufzeit dieser Aktionszinsen, danach gilt der Folgezins |
| 0,50 % | Durchschnittszins deutscher Banken auf täglich fällige Einlagen privater Haushalte, Juli 2026 |
| 0,28 % | derselbe Wert für den gesamten Euroraum im selben Monat |
| 0,43 % | derselbe deutsche Wert im Januar 2026, der Anstieg über sieben Monate beträgt 7 Basispunkte |
| 2,22 % | deutscher Zins auf Haushaltseinlagen mit Bindung bis zu einem Jahr, Juli 2026 |
| 2,70 % | derselbe Wert bei Bindung über zwei Jahre |
| 1,72 Punkte | Abstand zwischen täglicher Verfügbarkeit und einem Jahr Bindung |
| 2,50 % | Einlagesatz der Europäischen Zentralbank seit dem 16. September 2026 |
| 2,65 % | Satz für die wöchentlichen Refinanzierungsgeschäfte am selben Stichtag |
| 2,9 % | deutsche Inflationsrate im August 2026, Kernrate 2,4 Prozent |
| 1,95 Billionen Euro | täglich fällige Einlagen deutscher Haushalte im Juli 2026 |
| 3,03 Billionen Euro | alle Bankeinlagen deutscher Haushalte im selben Monat |
| 64 % | Anteil der täglich fälligen Einlagen an allen Haushaltseinlagen |
| rund 33 Milliarden Euro | rechnerischer Jahresbetrag, wenn dieser Bestand statt täglich fällig für ein Jahr gebunden wäre |
| 1,26 % | Folgezins, ab dem ein Aktionszins von 4,15 Prozent über vier Monate das einjährige Festgeld schlägt |
| 50, 172 und 222 Euro | Jahresertrag auf 10.000 Euro in den drei Varianten, vor Steuern |
| 290 Euro | Kaufkraftverlust auf 10.000 Euro bei 2,9 Prozent Inflation |
Die Zahl, die überall im Vergleich steht
Wer im September 2026 nach Tagesgeld sucht, landet bei Werten zwischen 4,00 und 4,25 Prozent. Die Spitze halten Direktbanken und Neobanken, darunter Revolut mit 4,25 Prozent sowie Bigbank mit 4,15 Prozent auf Einlagen bis 250.000 Euro, dahinter Renault Bank direkt mit 4,1 Prozent und Chase sowie Ayvens Bank mit 4,0 Prozent. Diese Zahlen sind korrekt, sie stehen so in den Bedingungen, und niemand wird getäuscht.
Trotzdem beschreiben sie nicht den Zins, den deutsche Sparer bekommen. Sie haben zwei Eigenschaften, die in der Zahl selbst nicht sichtbar sind. Erstens gelten sie für Neukunden, also für Geld, das von einer anderen Bank kommt. Zweitens sind sie befristet, üblicherweise auf drei bis vier Monate, danach greift ein Folgezins, der in denselben Bedingungen steht und deutlich niedriger liegt.
Die Europäische Zentralbank zahlt Banken derzeit 2,50 Prozent dafür, dass sie Geld über Nacht bei ihr parken, seit dem 16. September 2026. Eine Bank, die einem Sparer 4,15 Prozent bietet, zahlt auf jeden dieser Euro also 1,65 Prozentpunkte mehr, als sie risikolos einnehmen kann. Das ist kein Preis, das sind Werbekosten, und Werbekosten haben ein Ende. Genau deshalb ist die Befristung kein Kleingedrucktes, sondern der Kern des Angebots.
Drei Preise, und nur einer gilt für ein Jahr
Die Europäische Zentralbank veröffentlicht monatlich, was Banken in jedem Mitgliedsland tatsächlich zahlen. Für Deutschland lag der Zins auf täglich fällige Einlagen privater Haushalte im Juli 2026 bei 0,50 Prozent. Im Januar waren es 0,43 Prozent, über sieben Monate ist der Wert also um sieben Basispunkte gestiegen, während der Einlagesatz der Notenbank in derselben Zeit mehrfach angehoben wurde. Im gesamten Euroraum liegt derselbe Wert bei 0,28 Prozent, deutsche Sparer bekommen also fast das Doppelte des europäischen Durchschnitts.
Daneben steht in derselben Statistik, für dieselben Haushalte und denselben Monat, ein zweiter Wert. Einlagen mit einer vereinbarten Laufzeit bis zu einem Jahr wurden mit 2,22 Prozent verzinst, bei Bindung über zwei Jahre mit 2,70 Prozent. Der Abstand zwischen täglicher Verfügbarkeit und einem Jahr Bindung beträgt damit 1,72 Prozentpunkte. Das ist der Preis, den die tägliche Verfügbarkeit kostet, und er wird selten als Preis wahrgenommen, weil er nicht abgebucht wird, sondern nur nicht gutgeschrieben.
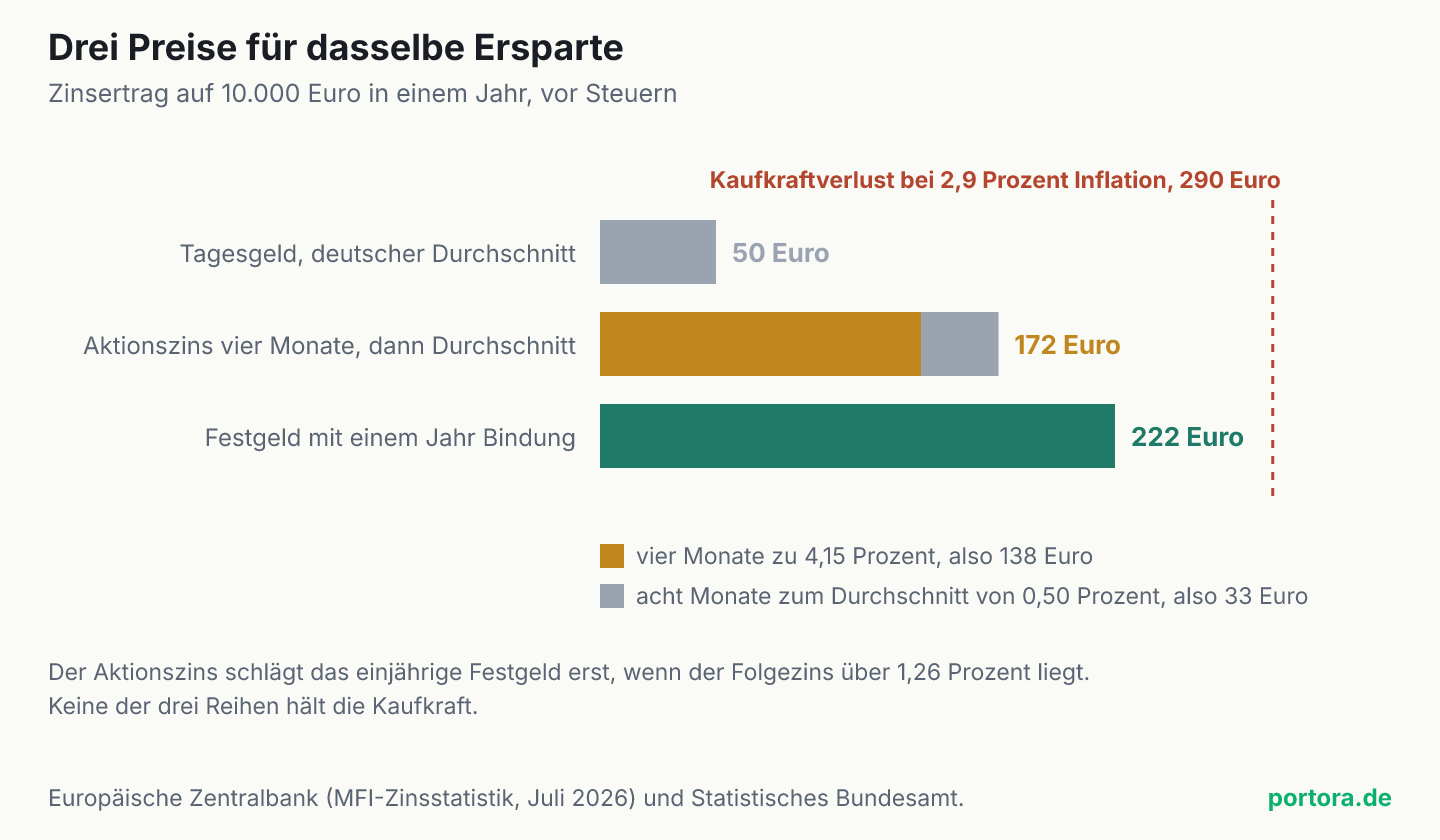
Rechnet man das auf einen Betrag, der sich vorstellen lässt, wird der Unterschied greifbar. Auf 10.000 Euro bringt der deutsche Tagesgeld-Durchschnitt in einem Jahr 50 Euro vor Steuern. Das einjährige Festgeld bringt 222 Euro. Und das Spitzenangebot, vier Monate zu 4,15 Prozent und danach zum Durchschnitt, bringt 138 Euro aus der Aktionsphase plus 33 Euro aus den übrigen acht Monaten, zusammen rund 172 Euro. Die höchste Zahl im Vergleichsportal landet damit hinter dem unauffälligen Festgeld.
Warum der Durchschnitt kein Erbe alter Verträge ist
An dieser Stelle liegt ein Einwand nahe, und er ist der wichtigste des ganzen Themas. Ein Durchschnitt über alle Konten, so die Vermutung, schleppt alte Verträge mit, die vor Jahren zu anderen Bedingungen abgeschlossen wurden. Der Wert wäre dann historisch belastet und sagte wenig darüber, was ein Sparer heute bekommen kann. Bei Krediten und Festgeld trifft dieser Einwand zu, und die Statistik führt dort zwei getrennte Reihen, eine für das Neugeschäft eines Monats und eine für alle bestehenden Verträge.
Für täglich fällige Einlagen gilt das nicht. Die Regeln der Zinsstatistik halten ausdrücklich fest, dass der Begriff Neugeschäft hier den gesamten Bestand umfasst. Der Grund ist die Natur des Produkts. Ein Tagesgeldzins kann jeden Tag geändert werden, es gibt keinen Vertrag mit festem Satz, der weiterläuft. Was eine Bank heute zahlt, zahlt sie auf jeden Euro, der bei ihr liegt, egal wann er eingezahlt wurde. Neugeschäft und Bestand sind bei diesem Produkt dasselbe.
Damit fällt die Entlastung weg. Die 0,50 Prozent sind kein Durchschnitt aus 4,15 Prozent für die Neuen und null für die Alten im Sinne verschiedener Verträge. Sie sind der volumengewichtete Durchschnitt dessen, was heute auf jeden täglich fälligen Euro in Deutschland gezahlt wird. Dass er so niedrig ausfällt, liegt nicht an der Zeit, sondern an der Verteilung. Das meiste Geld liegt dort, wo niemand geworben hat.
Wo das Geld liegt, entscheidet den Durchschnitt
Die Bilanzstatistik der Europäischen Zentralbank nennt den Bestand. Auf täglich fälligen Konten deutscher Haushalte lagen im Juli 2026 rund 1,95 Billionen Euro. Alle Bankeinlagen dieser Haushalte zusammen belaufen sich auf rund 3,03 Billionen Euro. Knapp zwei Drittel des Geldes, das deutsche Haushalte bei Banken halten, liegt also jederzeit verfügbar und damit zu 0,50 Prozent.
Weil der Durchschnitt volumengewichtet ist, also jeden Euro gleich zählt und nicht jede Bank, bestimmt dieser große ruhende Block das Ergebnis. Ein Angebot über 4,15 Prozent bei einer Direktbank kann den Durchschnitt nur bewegen, wenn nennenswerte Summen dorthin umziehen. Genau das passiert kaum. Der Anstieg von 0,43 auf 0,50 Prozent über sieben Monate zeigt die Größenordnung, in der sich der Block bewegt.
Was das in Summe bedeutet, lässt sich ausrechnen, und die Zahl ist groß. Läge dieser Bestand von 1,95 Billionen Euro statt täglich fällig für ein Jahr gebunden, brächte er bei 2,22 statt 0,50 Prozent rund 33 Milliarden Euro mehr im Jahr. Das ist eine Rechnung und kein Vorschlag, denn ein Teil dieses Geldes liegt aus guten Gründen verfügbar, dazu unten mehr. Sie zeigt aber die Größenordnung dessen, was tägliche Verfügbarkeit in Deutschland kostet.
Wie es dazu kam
Die Zinsen sind in den vergangenen Monaten gestiegen, und in den Reihen der Europäischen Zentralbank lässt sich nachlesen, wo davon wie viel angekommen ist. Bei deutschen Haushaltseinlagen mit einer Bindung bis zu einem Jahr stand der Satz im Oktober 2025 bei 1,80 Prozent, im Juli 2026 bei 2,22. Das sind 42 Basispunkte in neun Monaten. Bei Bindung über zwei Jahre ging es im selben Zeitraum von 2,13 auf 2,70 Prozent, also 57 Basispunkte.
Bei täglich fälligen Einlagen sieht dieselbe Bewegung anders aus. Dort stand der Wert im Oktober 2025 bei 0,43 Prozent und im Juli 2026 bei 0,50. Das sind sieben Basispunkte in neun Monaten, bei einer Notenbank, die in derselben Zeit mehrfach erhöht hat. Die Weitergabe ist also nicht generell schwach, sie ist produktabhängig, und der Unterschied ist groß genug, um ihn nicht mit Trägheit zu erklären.
Der Grund liegt in der Kündbarkeit. Wer Geld für ein Jahr bindet, trifft eine bewusste Entscheidung, vergleicht dafür Angebote und geht sonst woanders hin. Um dieses Geld muss eine Bank werben, und der Preis dafür ist sichtbar. Täglich fälliges Geld dagegen bleibt meist, wo es ist, ohne dass jemand eine Entscheidung trifft. Ein Zins, der niemanden zum Bleiben bewegen muss, muss auch nicht steigen. Dass der Baukredit umgekehrt gar nicht am Leitzins hängt, sondern am langen Ende des Marktes, ist <a href="/news/bauzins-langes-ende-nicht-leitzins">getrennt aufgeschrieben</a>.
Was ein Aktionszins wirklich leistet
Damit lässt sich die eigentliche Frage beantworten, nämlich was ein Wechsel zum Spitzenangebot bringt. Ein Zinssatz ist immer eine Angabe pro Jahr, auch wenn er nur vier Monate gilt. 4,15 Prozent über vier Monate sind ein Drittel davon, also 1,38 Prozent bezogen auf das Jahr. Was in den übrigen acht Monaten passiert, entscheidet den Rest, und das hängt am Folgezins, den die Bank nach der Aktion zahlt.
Daraus ergibt sich eine Schwelle, die sich ausrechnen lässt. Damit ein Aktionszins von 4,15 Prozent über vier Monate am Ende des Jahres dasselbe bringt wie ein einjähriges Festgeld zu 2,22 Prozent, müsste der Folgezins in den restlichen acht Monaten bei rund 1,26 Prozent liegen. Der deutsche Marktdurchschnitt für täglich fällige Einlagen liegt bei 0,50 Prozent, also bei weniger als der Hälfte davon. Wer die Aktion mitnimmt und danach liegen bleibt, landet rechnerisch unter dem Festgeld.
Ein Vorbehalt gehört dazu, sonst wird aus der Rechnung ein Urteil, das sie nicht trägt. Wer nach vier Monaten zur nächsten Aktion weiterzieht, kann den hohen Satz länger halten, und manche Anbieter zahlen auch nach der Aktion mehr als den Marktdurchschnitt. Die Rechnung oben unterstellt, dass das Geld liegen bleibt, und sie unterstellt für die Folgezeit genau den Durchschnitt. Beides ist eine Annahme und keine Prognose. Die Schwelle von 1,26 Prozent bleibt davon unberührt, denn sie folgt allein aus den vier Monaten und dem Vergleichswert.
Wer so weiterzieht, eröffnet mehrere Konten im Jahr, und daran hängt eine Frage, die viele vom Wechseln abhält. Die Schufa führt in ihren Score-Kriterien auf, dass neu beantragte und abgeschlossene Girokonten und Kreditkarten der vergangenen zwölf Monate Punkte kosten, und zwar spürbar: ohne eine solche Anfrage gibt es 117 Punkte, bei einer noch 82, bei zweien 44, ab dreien null. Für Tagesgeld gilt das ausdrücklich nicht. Dieselbe Aufstellung nennt Tagesgeldkonten neben Verrechnungskonten für Wertpapierdepots sowie Basis- und Pfändungsschutzkonten als Konten, die für den Score keine Rolle spielen. Der Grund ist derselbe wie beim Zins, nämlich die Kreditlinie. Ein Tagesgeldkonto lässt sich nicht überziehen, die Bank leiht kein Geld her, und ohne Kreditrisiko gibt es nichts zu bewerten.
Eine Einschränkung gehört dazu, und sie entscheidet den Einzelfall. Manche Anbieter führen das Tagesgeld nur zusammen mit einem eigenen Girokonto als Verrechnungskonto. Dieses Girokonto ist dann ein Girokonto wie jedes andere und zählt in der Aufstellung oben mit. Wer das vermeiden will, achtet darauf, dass das Tagesgeld auf ein bestehendes Konto bei der Hausbank auszahlt, statt ein neues zu verlangen. Und wer mehrere Angebote an einem Tag prüft, ist ohnehin geschützt: die Schufa zählt mehrere Anfragen und Abschlüsse innerhalb von 28 Tagen nur einmal, damit Vergleichen nicht bestraft wird.
Was nach der Inflation übrig bleibt
Bis hierhin sind alle Zahlen nominal. Die deutsche Inflationsrate lag im August 2026 bei 2,9 Prozent, im Juli bei 2,8 und im Juni bei 2,3, die Kernrate ohne Energie und Nahrungsmittel bei 2,4 Prozent. Gemessen daran verliert ein Betrag auf dem Tagesgeldkonto an Kaufkraft, und zwar in jeder der drei Varianten.
Auf 10.000 Euro beträgt der Kaufkraftverlust bei 2,9 Prozent Inflation rund 290 Euro im Jahr. Dem stehen 50 Euro Zinsen im Durchschnitt gegenüber, 172 Euro beim Aktionszins-Pfad und 222 Euro beim einjährigen Festgeld. Real bleibt in allen drei Fällen ein Minus, am größten beim Durchschnitt mit rund 240 Euro, am kleinsten beim Festgeld mit rund 68 Euro. Was Inflation mit der Kaufkraft eines Guthabens macht, steht <a href="/wissen/inflation-deflation-kaufkraft">für den Einstieg getrennt erklärt</a>.
Dazu kommt die Steuer, die hier bewusst außen vor bleibt, weil sie von der Lage des Einzelnen abhängt. Wer den Sparerpauschbetrag noch frei hat, bekommt die Zinsen brutto. Wer ihn ausgeschöpft hat, zahlt auf die 222 Euro Abgeltungsteuer plus Solidaritätszuschlag und gegebenenfalls Kirchensteuer, womit netto rund 164 Euro bleiben und der reale Abstand entsprechend größer wird. Die Reihenfolge der drei Varianten ändert sich dadurch nicht, ihre Abstände schrumpfen.
Der faire Gegenpunkt
Gegen die Rechnung stehen zwei ernsthafte Einwände, und der erste wiegt schwer. Täglich fälliges Geld erfüllt eine Aufgabe, die ein Festgeld nicht erfüllen kann. Ein Notgroschen muss verfügbar sein, wenn die Heizung ausfällt oder das Auto stehen bleibt, und für diesen Teil ist die Verfügbarkeit kein Luxus, sondern der ganze Zweck. Die 1,72 Prozentpunkte sind für diesen Teil kein entgangener Ertrag, sondern der Preis einer Versicherung, die man bewusst kauft. Die 33 Milliarden Euro oben sind deshalb ausdrücklich eine Rechengröße und keine Verlustmeldung.
Der zweite Einwand betrifft den Zeitpunkt. Wer sich für ein Jahr bindet, legt den Zins fest und verzichtet darauf, an weiteren Erhöhungen teilzunehmen. Die Europäische Zentralbank hat am 10. September 2026 erhöht, und ob weitere Schritte folgen, ist offen. Steigen die Sätze weiter, war die Bindung im Nachhinein teuer. Dass ein Leitzinsschritt ohnehin nicht überall gleich ankommt, ist am September-Beschluss <a href="/news/ezb-erhoehung-september-2026-ein-zins-viele-raten">getrennt nachgerechnet</a> worden.
Beide Einwände treffen einen Teil des Bestands, nicht den ganzen. Ein Notgroschen von drei bis sechs Monatsausgaben ist bei den meisten Haushalten deutlich kleiner als der Anteil, der tatsächlich täglich fällig liegt, nämlich zwei Drittel des gesamten Bankguthabens. Und die Zinsbindung trifft nur den Teil, der wirklich gebunden würde. Die Frage ist deshalb nicht, ob Verfügbarkeit ihren Preis wert ist, sondern für welchen Teil des Geldes sie es ist. Warum Einlagen aus Sicht der Bank ohnehin etwas anderes sind als aus Sicht des Sparers, steht <a href="/news/sparkonten-einlage-ist-kredit">an anderer Stelle</a>.
Was das für Anleger heißt
Für die meisten Leser ist das Tagesgeldkonto der Ort, an dem der Notgroschen und das Geld für die nächste größere Anschaffung liegen. Es ist damit selten der Teil des Vermögens, der die Rendite bringen soll, aber fast immer der Teil, der am einfachsten zu prüfen ist. Die drei Zahlen dieses Artikels geben dafür eine Ordnung vor, und sie ist unabhängig davon, welche Bank gerade an der Spitze steht.
Was sich ablesen lässt, ist ein Zustand und kein Fahrplan. Im Juli 2026 lagen 0,50 Prozent für tägliche Verfügbarkeit und 2,22 Prozent für ein Jahr Bindung nebeneinander, beide aus derselben amtlichen Reihe. Ob dieser Abstand bleibt, hängt an der weiteren Zinsentwicklung und daran, wie stark Banken um Einlagen konkurrieren. Was sich nicht ändert, ist die Rechenregel dahinter, nämlich dass ein befristeter Satz mit seiner Laufzeit gewichtet werden muss, bevor er sich mit einem Jahreszins vergleichen lässt.
Die Risiken liegen auf beiden Seiten, und sie sind hier klein, aber real. Wer bindet, verliert die Verfügbarkeit und die Teilnahme an weiteren Erhöhungen. Wer nicht bindet, nimmt den Abstand von 1,72 Prozentpunkten in Kauf, und bei 2,9 Prozent Inflation ist das auf einem größeren Guthaben spürbar. Dazu kommt die Einlagensicherung, die bei 100.000 Euro je Bank und Kunde endet und bei ausländischen Anbietern am jeweiligen nationalen System hängt. Welcher Teil deines Geldes wirklich täglich verfügbar sein muss, entscheidest du selbst.
Quellen
- MFI-Zinsstatistik, Zinssätze für Einlagen privater Haushalte in Deutschland
- Bilanzstatistik der monetären Finanzinstitute, Einlagenbestände privater Haushalte
- Leitzinssätze der Europäischen Zentralbank
- Richtlinien zur MFI-Zinsstatistik
- Inflationsrate im August 2026 bei plus 2,9 Prozent
- Kriterien des SCHUFA-Scores, Anfragen zu Girokonten und Kreditkarten
Zur Entstehung dieses Artikels
Dieser Beitrag wurde auf Basis der oben verlinkten Quellen mit KI-Unterstützung erstellt und vor Veröffentlichung redaktionell geprüft. Die Zinssätze für täglich fällige Einlagen und für Einlagen mit vereinbarter Laufzeit sowie die Bestände stammen aus den Statistiken der Europäischen Zentralbank für Deutschland, abgerufen am 22. September 2026 für den Berichtsmonat Juli 2026. Die Leitzinsen stammen aus derselben Quelle, die Inflationsrate vom Statistischen Bundesamt.
Stand der Einordnung: 22. September 2026.
Belastbarkeit einzelner Werte: Die Angebotszinsen zwischen 4,00 und 4,25 Prozent stammen von Vergleichsportalen und nicht aus einer amtlichen Statistik, sie ändern sich laufend und sind an Bedingungen geknüpft, die je Anbieter abweichen. Die Beispielrechnung auf 10.000 Euro unterstellt für die Zeit nach der Aktionsphase den Marktdurchschnitt von 0,50 Prozent, das ist eine Annahme und keine Prognose. Die Schwelle von 1,26 Prozent folgt dagegen allein aus der Laufzeit und dem Vergleichswert. Der Betrag von rund 33 Milliarden Euro ist eine Rechengröße über den Gesamtbestand und keine Aussage über einzelne Haushalte, denn ein Teil dieses Geldes liegt aus guten Gründen täglich verfügbar.
Versionshistorie: Erste Veröffentlichung am 22. September 2026.
Hinweis: Dieser Beitrag ist eine journalistische Analyse und Einordnung zu allgemeinen wirtschaftlichen Zusammenhängen. Er stellt keine Anlageberatung und keine Anlage- oder Anlagestrategieempfehlung im Sinne der Marktmissbrauchsverordnung (EU) 596/2014 dar, ist keine Aufforderung zum Kauf oder Verkauf von Finanzinstrumenten und ersetzt keine individuelle Beratung. Genannte Wertpapiere, Indizes oder Anlageklassen dienen ausschließlich der Veranschaulichung. Jede Anlageentscheidung liegt in eigener Verantwortung.
Portora kennenlernen
Wenn dich Einordnung im Alltag interessiert, liest Portora deine eigenen Zahlen genauso ruhig.
Hier ordnen wir wirtschaftspolitische Entwicklungen sachlich ein. Im Cockpit siehst du, wie sie auf deine eigene Situation wirken.