
Markt & Investieren
Wer die Regel setzt, misst und meldet, ist oft dieselbe Stelle
Stand 8. August 2026. OpenAI kann bei seinem kommenden Modell Astra die höchste Risikostufe des eigenen Sicherheitsrahmens nicht mehr ausschließen und hat Teile der Arbeit daran angehalten. Gesetzt hat die Schwelle die Firma, gemessen wurde im eigenen Haus, und eine Stelle, die das Ergebnis abnehmen müsste, gibt es nicht. Dieselbe Bauform steckt an drei Stellen im Finanzmarkt, und an einer davon lässt sich nachrechnen, was sie produziert. Als die EU-Kommission 2022 nur klarstellte, was Artikel 9 der Offenlegungsverordnung bedeutet, stuften die Anbieter 307 Fonds mit 175 Milliarden Euro selbst herunter, ohne dass sich in den Portfolios etwas ändern musste.
Die Zerlegung in Zahlen
Quelle: Morningstar (SFDR-Fondsmarkt, Februar 2023), Basler Ausschuss für Bankenaufsicht, OpenAI. Stand 8. August 2026.
Die wichtigsten Zahlen auf einen Blick
Alle relevanten Zahlen des Themas gebündelt, für den schnellen Überblick. Die Details stehen im Text darunter.
| Zahl | Bedeutung |
|---|---|
| 7. August 2026 | Datum der OpenAI-Mitteilung zu Astra und den kritischen Cyber-Fähigkeiten |
| erstmals | dass OpenAI die Stufe kritisch für ein eigenes Modell nicht mehr ausschließt, GPT-5.6-Sol lag maximal auf hoch |
| März 2021 | Inkrafttreten der EU-Offenlegungsverordnung, seither stufen die Anbieter ihre Fonds selbst ein |
| Juni 2022 | Klarstellung der EU-Kommission, dass ein Artikel-9-Fonds ausschließlich nachhaltige Anlagen halten darf, abgesehen von Absicherung und Liquidität |
| 80 bis 90 % | typischer Anteil nachhaltiger Anlagen in Fonds, die vor der Klarstellung als Artikel 9 geführt wurden |
| rund 420 | Produkte, die seit September 2022 ihren Status nach der Offenlegungsverordnung geändert haben |
| 307 Fonds | davon Herabstufungen von Artikel 9 auf Artikel 8 |
| 175 Mrd. € | Vermögen dieser 307 Fonds, rund 40 Prozent der Artikel-9-Kategorie |
| 5,2 auf 3,3 % | Anteil der Artikel-9-Fonds am gesamten EU-Fondsmarkt, Ende September bis Ende Dezember 2022 |
| 48,3 auf 52,2 % | Anteil der Artikel-8-Fonds im selben Zeitraum, die Herabgestuften landeten dort |
| 24 auf 5 % | Marktanteil der Artikel-9-Produkte unter passiven Fonds und ETFs |
| 1. Juli 2011 | seither registriert und beaufsichtigt die ESMA die Ratingagenturen in der EU |
| 72,5 % | Output Floor, Untergrenze der risikogewichteten Aktiva gegenüber dem Standardansatz |
| Dezember 2017 | Abschluss der Basel-III-Reform, erklärtes Ziel war das Begrenzen interner Modelle |
Quelle: OpenAI, EU-Kommission, Morningstar, ESMA, Basler Ausschuss für Bankenaufsicht. Stand 8. August 2026.
Was OpenAI mitgeteilt hat, und was daran neu ist
Am 7. August 2026 hat OpenAI mitgeteilt, dass es Teile der internen Arbeit an seinem kommenden Modell Astra angehalten hat. Der Grund steht in einem Dokument, das die Firma selbst geschrieben hat, dem Preparedness Framework. Darin sind Risikostufen definiert, und für den Bereich Cybersicherheit ist die höchste davon kritisch. Sie greift, wenn ein Modell ohne menschliches Zutun in vielen gehärteten Systemen bislang unbekannte Sicherheitslücken findet und funktionsfähig ausnutzt, oder wenn es aus einem grob formulierten Ziel eine vollständige Angriffsstrategie entwickelt und ausführt. OpenAI sagt nicht, dass Astra diese Stufe erreicht hat. Die Firma sagt, sie könne es nach ihren internen Tests nicht mehr ausschließen. Das ist die schwächere von beiden Aussagen, und es ist trotzdem das erste Mal, dass OpenAI sie über ein eigenes Modell trifft. Für das Vorgängermodell lautete die höchste Einstufung hoch.
Was danach passiert ist, klingt nach Sicherheitstechnik. Die Arbeit läuft jetzt in abgeschotteten Testumgebungen mit eingeschränktem Netzzugang, die Modellgewichte sind stärker geschützt, und die internen Denkschritte des Modells werden durchgängig überwacht, damit riskante Handlungen unterbrochen werden können. Interne Aktivitäten, die diese Auflagen nicht erfüllen, ruhen. OpenAI hat außerdem angekündigt, Regierungsstellen und ausgewählte Organisationen aus der KI-Sicherheitsforschung einzubeziehen und ihnen empfohlene Schutzmaßnahmen für riskantere Tests bereitzustellen. Ein Veröffentlichungstermin für Astra ist dabei nicht genannt worden, weder vorher noch jetzt. Wer aus der Meldung liest, ein fertiges Produkt sei zurückgezogen worden, liest mehr hinein, als dort steht.
Für einen Anleger ist an dieser Meldung nicht die Technik das Interessante, sondern die Bauform der Regel dahinter. In jeder Schwellenregel stecken drei Rollen, und sie sind nicht dasselbe. Jemand legt fest, wo die Schwelle liegt. Jemand misst den konkreten Fall dagegen. Und jemand nimmt das Ergebnis ab, bevor es gilt. Bei OpenAI fallen die ersten beiden Rollen in einer Firma zusammen, und die dritte ist unbesetzt. Die angekündigte Zusammenarbeit mit Behörden und Sicherheitsorganisationen ändert daran wenig, denn eine freiwillige Zusammenarbeit kann man beenden, eine Genehmigungspflicht nicht. Genau diese Bauform gibt es im Finanzmarkt an mehreren Stellen, und dort betrifft sie nicht ein Modell in einem Labor, sondern die Etiketten und Kennzahlen, nach denen Depots und Bankbilanzen gelesen werden.
Der Fall, an dem man es nachrechnen kann
Der klarste Fall steht im europäischen Fondsmarkt. Die EU-Offenlegungsverordnung, meist unter ihrer englischen Abkürzung SFDR geführt, verlangt seit März 2021 von jedem Anbieter, seine Fonds selbst einzuordnen. Artikel 6 für Produkte ohne besonderen Nachhaltigkeitsanspruch, Artikel 8 für die hellgrünen, die ökologische oder soziale Merkmale bewerben, Artikel 9 für die dunkelgrünen, die ein nachhaltiges Ziel verfolgen. Die Einordnung nimmt der Anbieter vor. Die BaFin genehmigt sie nicht vorab, sie überwacht, ob die Offenlegungspflichten eingehalten werden. Vor dem ersten Verkaufstag gibt es also keine Stelle, die ein Artikel 9 abnickt oder zurückweist. Das ist kein Versehen im Gesetz, die Verordnung regelt Transparenz und nicht die Zulassung eines Produktnamens.
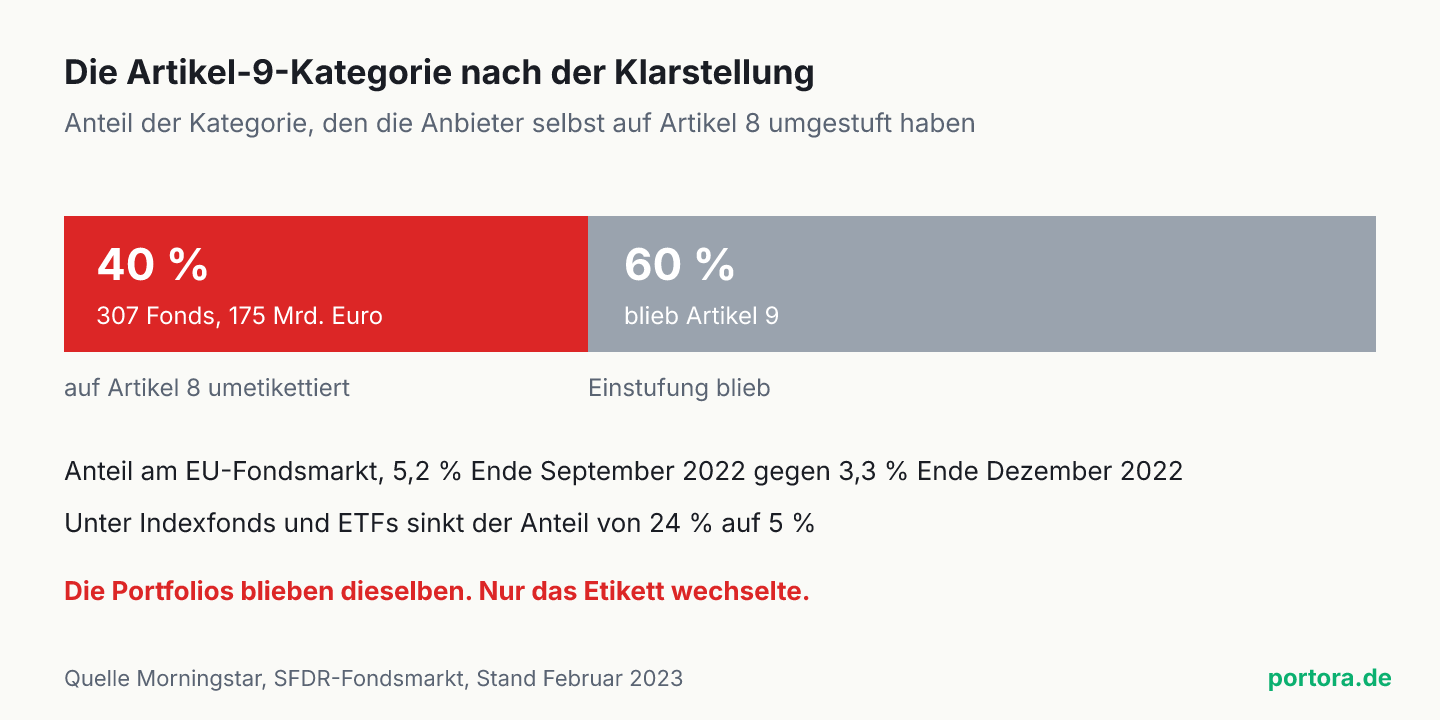
Was daraus wurde, lässt sich beziffern. Viele Anbieter hatten Fonds als Artikel 9 geführt, die im Schnitt 80 bis 90 Prozent nachhaltige Anlagen hielten, weil aus dem Gesetzestext nicht eindeutig hervorging, ob 100 Prozent verlangt sind. Im Juni 2022 antwortete die EU-Kommission auf Fragen der europäischen Aufsichtsbehörden und stellte klar, dass ein Artikel-9-Fonds ausschließlich nachhaltige Anlagen halten darf, abgesehen von Absicherungsgeschäften und Liquidität. Niemand wurde bestraft, kein Fonds wurde verboten, keine Aufsicht hat eine Einstufung kassiert. Es wurde nur gesagt, was die Regel bedeutet. Danach haben die Anbieter ihre eigenen Einstufungen überprüft, und ab September 2022 stuften sie 307 Fonds von Artikel 9 auf Artikel 8 herunter. Dahinter standen 175 Milliarden Euro, rund 40 Prozent der gesamten Artikel-9-Kategorie.
An den Portfolios musste sich dafür nichts ändern. Es waren dieselben Aktien und Anleihen wie im Monat davor, dieselben Manager, dieselben Kosten. Geändert hat sich das Etikett. Der Anteil der Artikel-9-Fonds am gesamten EU-Fondsmarkt fiel von 5,2 Prozent Ende September 2022 auf 3,3 Prozent Ende Dezember, der Anteil der Artikel-8-Fonds stieg im Gegenzug von 48,3 auf 52,2 Prozent. Bei den Indexfonds und ETFs war der Schnitt tiefer, dort sank der Marktanteil der Artikel-9-Produkte von 24 auf 5 Prozent, weil vor allem große Klima-Indexfonds neu eingeordnet wurden. Das ist die Kostprobe darauf, was eine Selbsteinstufung ohne abnehmende Stelle über den Markt gerechnet produziert. Nicht Betrug, sondern eine Dehnung in die Richtung, die dem Einstufenden nützt, so lange, bis jemand von außen den Rahmen enger zieht.
Wer setzt die Regel, wer misst, wer nimmt ab
Vier Regelwerke mit derselben Grundfrage. Der Unterschied steckt nicht darin, ob jemand hinterher prüft, sondern ob jemand vorher abnehmen muss.
| Regelwerk | setzt die Schwelle | misst den Fall | muss vorher abnehmen |
|---|---|---|---|
| Preparedness Framework (OpenAI) | OpenAI | OpenAI | niemand, Zusammenarbeit mit Behörden ist freiwillig |
| Fondslabel nach der Offenlegungsverordnung | EU-Gesetzgeber | der Fondsanbieter | niemand, die Aufsicht prüft die Offenlegung im Nachgang |
| Bankinterne Kapitalmodelle (IRB) | Basler Ausschuss und EU-Recht | die Bank mit eigenem Modell | die Aufsicht, sie genehmigt das Modell vor der Nutzung |
| Bonitätsrating einer Anleihe | die Ratingagentur | die Ratingagentur, bezahlt vom Emittenten | niemand für das einzelne Urteil, die ESMA beaufsichtigt das Verfahren |
Quelle: OpenAI, Verordnung (EU) 2019/2088, Basler Rahmenwerk, Verordnung (EG) 1060/2009. Stand 8. August 2026.
Die Bankenaufsicht hat diese Lehre schon hinter sich
Der Fall mit der längsten Erfahrung sind die Banken. Ein größeres Institut darf seine Eigenkapitalanforderung mit einem eigenen Modell rechnen, im Fachjargon der auf internen Ratings basierende Ansatz (IRB). Vereinfacht schätzt die Bank für ihre eigenen Kredite, wie wahrscheinlich ein Ausfall ist und wie viel dabei verloren geht. Daraus ergeben sich Risikogewichte, und aus den Risikogewichten ergibt sich, wie viel Eigenkapital sie hinterlegen muss. Der Gedanke dahinter ist vernünftig, denn die Bank kennt ihr eigenes Kreditbuch besser als eine pauschale Formel, und ein Immobilienkredit an einen soliden Schuldner ist nun einmal etwas anderes als ein unbesicherter Konsumkredit. Der Unterschied zum Fondslabel ist entscheidend, dieses Modell muss die Aufsicht genehmigen, bevor die Bank es benutzen darf. Für kleinere Institute stellt sich die Frage gar nicht, sie rechnen nach dem vorgegebenen Standardansatz.
Trotz dieser Genehmigungspflicht hat es nicht gereicht. Der Basler Ausschuss für Bankenaufsicht beschreibt für die Zeit um die Finanzkrise ein besorgniserregendes Maß an Streuung bei der Berechnung der risikogewichteten Aktiva, im Original ein worrying degree of variability, und hält fest, dass eine ganze Reihe von Beteiligten das Vertrauen in die gemeldeten risikogewichteten Kapitalquoten der Banken verloren habe. Praktisch hieß das, zwei Institute mit vergleichbaren Kreditbüchern kamen auf spürbar verschiedene Kapitalanforderungen, und von außen war nicht zu erkennen, ob dahinter ein echter Risikounterschied stand oder nur eine andere Modellkalibrierung. Ein erklärtes Ziel der im Dezember 2017 abgeschlossenen Reform war deshalb ausdrücklich, den Einsatz interner Modelle zu begrenzen.
Das Werkzeug dafür heißt Output Floor. Er legt fest, dass die risikogewichteten Aktiva eines Instituts nicht unter 72,5 Prozent dessen fallen dürfen, was der standardisierte Ansatz für dasselbe Geschäft ergäbe. Der Zweck ist nicht, das interne Modell abzuschaffen, sondern seiner Wirkung eine Untergrenze zu geben und den Abstand zwischen Modellbanken und Standardbanken zu begrenzen. Für den Leser steckt darin die eigentliche Lehre dieses Abschnitts. Hier gab es eine Abnahmepflicht, es gab Modellvalidierung, es gab laufende Aufsicht, und die Selbstmessung hat trotzdem systematisch in die für den Messenden günstige Richtung gezogen, bis eine harte Untergrenze eingebaut wurde. Wo diese Abnahmepflicht von vornherein fehlt, gibt es die Untergrenze nicht einmal als Option, weil niemand die Vergleichsrechnung sieht.
Beim Rating liegt die Aufsicht auf dem Verfahren, nicht auf dem Urteil
Der dritte Fall ist der älteste und wird am häufigsten missverstanden. Bei einem Bonitätsrating setzt die Agentur die Skala, von AAA bis D, und die Agentur misst den konkreten Schuldner dagegen. Bezahlt wird sie in aller Regel von genau dem, dessen Anleihe sie bewertet, das ist das sogenannte Emittenten-zahlt-Modell. Dieses Modell hat einen praktischen Grund, denn wenn stattdessen die Investoren zahlten, wäre das Rating nur für die zahlenden Kunden da und würde nicht öffentlich stehen. Der Preis dafür ist eine offensichtliche Interessenlage, und sie ist seit der Finanzkrise ausführlich beschrieben worden.
Anders als beim Fondslabel gibt es hier aber eine benannte Aufsicht. Seit dem 1. Juli 2011 registriert und beaufsichtigt die europäische Wertpapieraufsicht ESMA die Ratingagenturen in der EU, auf Grundlage der Ratingverordnung. Sie kann verlangen, dass ein Verstoß abgestellt wird, sie kann die Verwendung eines Ratings für regulatorische Zwecke aussetzen, einer Agentur die Vergabe neuer Ratings zeitweise untersagen, Bußgelder verhängen und im Extremfall die Registrierung entziehen. Das ist mehr, als die meisten Anleger vermuten.
Was die ESMA nicht tut, ist ebenso wichtig. Sie gibt keinem Emittenten ein AA statt eines A, und sie nimmt kein einzelnes Rating vorher ab. Geprüft wird, ob die Agentur ihre eigene Methode sauber angewendet, Interessenkonflikte offengelegt und die Vergabe nachvollziehbar dokumentiert hat. Das ist Verfahrensaufsicht, nicht Ergebnisabnahme, und der Unterschied ist genau der, um den es in diesem Artikel geht. Ein beaufsichtigtes Verfahren macht die Bewertung nachvollziehbar und angreifbar. Richtig macht es sie nicht.
Warum Selbsteinstufungen driften, ganz ohne böse Absicht
Die Erklärung braucht keine Verschwörung, sie steckt in der Verteilung der Kosten. Wer sich vorsichtig einstuft, zahlt sofort und allein. Eine Bank mit einem vorsichtigen Modell muss mehr Eigenkapital vorhalten, und Eigenkapital ist die teuerste Finanzierungsform, die sie hat. Ein Fondsanbieter, der sein Produkt als Artikel 8 statt Artikel 9 führt, verliert ein Verkaufsargument in einem Markt, in dem dunkelgrün jahrelang der bessere Aufkleber war. Ein Labor, das ein Modell zurückhält, verliert Vorsprung in einem Rennen, in dem der Vorsprung das Geschäft ist. Die Kosten der jeweils anderen Entscheidung fallen später an und überwiegend woanders, beim Anleger, beim Steuerzahler, beim angegriffenen Unternehmen.
Daraus folgt kein Vorwurf an eine einzelne Firma, und dieser Artikel erhebt ihn ausdrücklich nicht. Man braucht keine Absicht, um zu erklären, warum Selbsteinstufungen im Durchschnitt in eine Richtung wandern. Es reicht, dass bei jeder einzelnen Entscheidung eine ehrliche Bandbreite besteht, in der zwei Fachleute unterschiedlicher Meinung sein dürfen, und dass eine Seite dieser Bandbreite Geld kostet. Über tausend Einzelentscheidungen hinweg ergibt das ein Muster, ohne dass irgendwer gelogen hätte. Genau deshalb sind die 307 herabgestuften Fonds ein so nützlicher Beleg, denn dort ist niemand erwischt worden. Es hat nur jemand gesagt, was die Regel bedeutet, und danach sah der Markt anders aus.
Die brauchbare Frage lautet deshalb nicht, ob eine Firma es ernst meint. Sie lautet, was passiert, wenn sie es einmal nicht mehr tut. Wo eine Abnahmepflicht besteht, ist die Antwort konkret, das Modell wird nicht genehmigt oder die Genehmigung wird entzogen. Wo es nur eine Selbsteinstufung gibt, lautet die Antwort, dass zunächst nichts passiert, bis entweder jemand von außen den Rahmen präzisiert oder ein Schaden sichtbar wird. Das ist der ganze Unterschied, und er ist an keiner der vier Regeln oben eine Frage der guten Absicht.
Der faire Gegenpunkt
Der stärkste Einwand ist, dass Selbsteinstufung in vielen Fällen die einzige praktikable Lösung ist. Wer misst, ist der, der die Daten hat. Keine Behörde kennt das Kreditbuch einer Bank besser als die Bank, keine Aufsicht kann die internen Testergebnisse eines Modells vor der Firma sehen, die es trainiert. Eine Behörde, die jede Einstufung vorher abnimmt, ist langsam und teuer, und sie erzeugt ein eigenes Problem, nämlich ein staatlich beglaubigtes Etikett, dem Anleger mehr vertrauen, als es verdient. Genau dieser Vorwurf hat die Ratingbranche getroffen, deren Urteile per Gesetz in Anlagevorschriften eingebaut waren, was aus einer Meinung faktisch eine Vorschrift machte.
Dazu kommt, dass beide Fälle in diesem Artikel auch Belege für das Funktionieren des Mechanismus sind. Bei den Fonds hat eine bloße Klarstellung ohne einen einzigen Bußgeldbescheid 175 Milliarden Euro an Etiketten bewegt, und zwar innerhalb weniger Monate. Und OpenAI hat einen Befund veröffentlicht, der die eigene Arbeit verlangsamt und der ohne die Mitteilung niemandem aufgefallen wäre. Ein Regime, in dem ausschließlich schlechter Glaube herrscht, produziert solche Meldungen nicht. Wer die Selbsteinstufung pauschal für wertlos erklärt, muss erklären, warum sie in beiden Fällen Bewegung erzeugt hat.
Die Grenze dieses Einwands liegt in zwei Bedingungen. Er trägt, solange die Klarstellung von außen rechtzeitig kommt, und solange der Schaden umkehrbar ist. Ein falsch etikettierter Fonds lässt sich umetikettieren, der Anleger hatte in der Zwischenzeit ein irreführendes Etikett und in der Regel keinen Vermögensschaden daraus. Bei einer Bank, die zehn Jahre lang zu wenig Kapital hielt, ist die Korrektur teurer, und bei einer Fähigkeit, die einmal in der Welt ist, gibt es die Umetikettierung als Ausweg gar nicht. Der Einwand ist also nicht falsch, er ist an das gebunden, was man im Nachhinein noch reparieren kann.
Was das für Anleger heißt
Das Praktischste zuerst, und es betrifft die Fondslabel direkt. Artikel 8 und Artikel 9 sind keine Qualitätsstufen und keine Gütesiegel, sondern Offenlegungskategorien, die der Anbieter selbst vergibt. Sie sagen etwas darüber, was er über sein Produkt zu berichten verspricht, und wenig darüber, was darin liegt. Wer wissen will, was ein Fonds hält, findet das in der Positionsliste und im Factsheet, nicht in der Artikelnummer. Und wer 2022 einen Fonds im Depot hatte, dessen Einstufung damals von 9 auf 8 wechselte, sollte wissen, dass sich in aller Regel nur das Etikett geändert hat.
Daraus lässt sich eine Frage machen, die an jeder Kennzahl funktioniert. Wer setzt die Regel, wer misst den konkreten Fall, und muss jemand abnehmen, bevor die Zahl im Verkaufsprospekt oder im Geschäftsbericht steht. Bei einer Bankbilanz stehen die risikogewichteten Aktiva aus einem genehmigten Modell und die ungewichtete Verschuldungsquote nebeneinander, und die zweite ist gerade deshalb aufschlussreich, weil in sie kein Modell eingeht. Bei einem Rating ist das Verfahren beaufsichtigt und das Urteil nicht. Bei einer selbst gesetzten Sicherheitsschwelle ist beides in einer Hand. Keine dieser drei Lagen ist automatisch schlecht, sie sind nur verschieden belastbar, und der Unterschied steht selten neben der Zahl.
Und dann noch, was daraus ausdrücklich nicht folgt. Aus dem Satz, eine Einstufung sei selbst vergeben, folgt nicht, dass sie falsch ist. Die meisten dürften zutreffen. Es folgt, dass sie eine Aussage des Anbieters über sein eigenes Produkt ist und keine Feststellung einer Behörde, und dass die Bandbreite dabei nicht zufällig verteilt ist. Was jemand daraus für sein eigenes Depot macht, hängt an seiner Anlagedauer, seiner Streuung und daran, wie viel Gewicht er einem Etikett überhaupt geben wollte. Diese Abwägung nimmt dir dieser Artikel nicht ab, und er soll es auch nicht.
Quellen
- Responding to the next frontier of critical cyber capabilities
- Preparedness Framework Version 2
- SFDR, Vermögen von Artikel-9-Fonds nach Welle von Herabstufungen fast halbiert
- Verordnung (EU) 2019/2088 über nachhaltigkeitsbezogene Offenlegungspflichten im Finanzdienstleistungssektor
- EU-Offenlegungsverordnung, Aufsichtspraxis der BaFin
- Basel III, Finalisierung der Nachkrisenreformen
- High-level summary of Basel III reforms (Output Floor)
- Credit Rating Agencies, Registrierung und Aufsicht
Zur Entstehung dieses Artikels
Dieser Beitrag wurde auf Basis der oben verlinkten Quellen mit KI-Unterstützung erstellt und vor Veröffentlichung redaktionell geprüft. Die Angaben zum Modell Astra und zum Preparedness Framework stammen aus der Mitteilung von OpenAI vom 7. August 2026. Die Zahlen zum Fondsmarkt stammen von Morningstar, die Angaben zur Offenlegungsverordnung von der EU-Kommission und der BaFin, die Angaben zu Ratingagenturen von der ESMA und die Angaben zu bankinternen Modellen vom Basler Ausschuss für Bankenaufsicht.
Stand der Einordnung: 8. August 2026. Die Fondszahlen beziehen sich auf die Erhebung von Morningstar vom Februar 2023 und beschreiben die Umstellungswelle nach der Klarstellung von 2022, nicht den heutigen Marktstand.
Wichtiger Hinweis
Dieser Beitrag ist eine journalistische Analyse und Einordnung zu allgemeinen wirtschaftlichen Zusammenhängen. Er stellt keine Anlageberatung und keine Anlage- oder Anlagestrategieempfehlung im Sinne der Marktmissbrauchsverordnung (EU) 596/2014 dar, ist keine Aufforderung zum Kauf oder Verkauf von Finanzinstrumenten und ersetzt keine individuelle Beratung. Genannte Wertpapiere, Indizes oder Anlageklassen dienen ausschließlich der Veranschaulichung. Jede Anlageentscheidung liegt in eigener Verantwortung.
Versionshistorie: Erste Veröffentlichung am 8. August 2026.
Portora kennenlernen
Wenn dich Einordnung im Alltag interessiert, liest Portora deine eigenen Zahlen genauso ruhig.
Hier ordnen wir wirtschaftspolitische Entwicklungen sachlich ein. Im Cockpit siehst du, wie sie auf deine eigene Situation wirken.