
Markt & Investieren
Saudi-Arabien darf 10,5 Millionen Barrel fördern, fördert 6,2 und liefert Europa nichts
Stand 19. September 2026. Aramco hat mindestens drei europäischen Raffineriebetreibern mitgeteilt, dass sie im Oktober kein Terminrohöl aus Saudi-Arabien bekommen. Im selben Monat stand dem Land die höchste Fördermenge seit Jahren zu, denn die OPEC+ hat mit dem September-Schritt die letzte freiwillige Kürzung von 2023 zurückgenommen. Gefördert wurde im August so wenig wie zuletzt 1990. Drei Zahlen beschreiben hier dieselbe Frage, und sie zeigen in verschiedene Richtungen.
Die Zerlegung in Zahlen
Die wichtigsten Zahlen auf einen Blick
Alle relevanten Zahlen des Themas gebündelt, für den schnellen Überblick. Die Details stehen im Text darunter.
| Zahl | Bedeutung |
|---|---|
| 10,478 Mio. Barrel/Tag | Saudi-Arabiens zulässige Förderung im September 2026 nach der OPEC+-Vereinbarung |
| 6,238 Mio. Barrel/Tag | tatsächliche Förderung im August 2026, niedrigster Monatsschnitt seit 1990 |
| 4,240 Mio. Barrel/Tag | Abstand zwischen Erlaubnis und Förderung |
| 1,897 Mio. Barrel/Tag | Rückgang der Förderung von Juli auf August 2026 |
| 6,316 Mio. Barrel/Tag | bisheriger Tiefpunkt des Jahres im April 2026, jetzt unterboten |
| 188.000 Barrel/Tag | OPEC+-Anhebung für September, der letzte Schritt des Rückbaus |
| 1,65 Mio. Barrel/Tag | freiwillige Kürzung von 2023, mit dem September-Schritt vollständig zurückgenommen |
| +627.000 Barrel/Tag | Förderplus aller quotengebundenen OPEC+-Länder im August, vor allem Irak |
| 577.000 Barrel/Tag | Saudi-Rohöl-Einfuhren des OECD-Europa im Juni 2026 laut Internationaler Energieagentur |
| 7 Mio. Barrel/Tag | Kapazität der Ost-West-Pipeline (Petroline) |
| rund 2 Mio. Barrel/Tag | tatsächlicher Fluss durch diese Pipeline im August 2026, niedrigster Monat seit Januar |
| 1.200 Kilometer | Länge der Pipeline von Abqaiq im Osten nach Yanbu am Roten Meer, gebaut 1981 |
| 10. September 2026 | Angriff auf die Pipeline, seitdem steht sie |
| rund 60 Mio. Barrel | Menge, die Aramco stattdessen über den Persischen Golf umleitet |
| 1,0 bis 1,5 Mio. Barrel/Tag | Golf-Exporte, die dadurch zurück an den Markt gehen, mit Käufern in China, Südkorea, Indien und Japan |
| rund 451.000 Dollar/Tag | weltweite Durchschnittserlöse für Supertanker in der Woche bis zum 11. September, plus 68 Prozent |
| rund 11,50 Dollar/Barrel | Frachtkosten in der Spitze, auf das einzelne Fass umgerechnet |
Was der gestrichene Oktober zu sagen scheint
Die Nachricht ist am 19. September über die Rohstofftische gegangen und liest sich eindeutig. Aramco hat mindestens drei europäischen Raffineriebetreibern mitgeteilt, dass für Oktober kein Terminrohöl kommt. Terminrohöl heißt, dass ein Abnehmer vertraglich eine monatliche Menge zugeteilt bekommt, international Term Crude, im Unterschied zu einzelnen Ladungen, die man am Markt kauft. Ein vierter Betreiber bekommt weniger als bestellt. Wer das liest, denkt an eine Lücke. Europa bekommt kein saudisches Öl mehr, also ist weniger Öl da, also wird es teurer.
Daneben steht eine zweite Nachricht, die in die andere Richtung zeigt. Sieben OPEC+-Länder haben am 2. August beschlossen, die Förderung im September um 188.000 Barrel am Tag anzuheben. Mit diesem Schritt ist die freiwillige Kürzung von 1,65 Millionen Barrel am Tag, die seit April 2023 galt, vollständig zurückgenommen. Die Erlaubnis steht damit auf dem höchsten Stand seit Beginn dieser Kürzungsrunde. Ein Land, das so viel fördern darf wie seit Jahren nicht, liefert Europa nichts.
Das klingt nach einem Widerspruch, ist aber keiner. Es sieht nur deshalb wie einer aus, weil drei verschiedene Zahlen dieselbe Überschrift tragen. Alle drei beantworten die Frage, wie viel Öl Saudi-Arabien herausgibt, und sie meinen dabei etwas völlig Verschiedenes.
Erlaubnis, Förderung und Richtung sind drei Zahlen
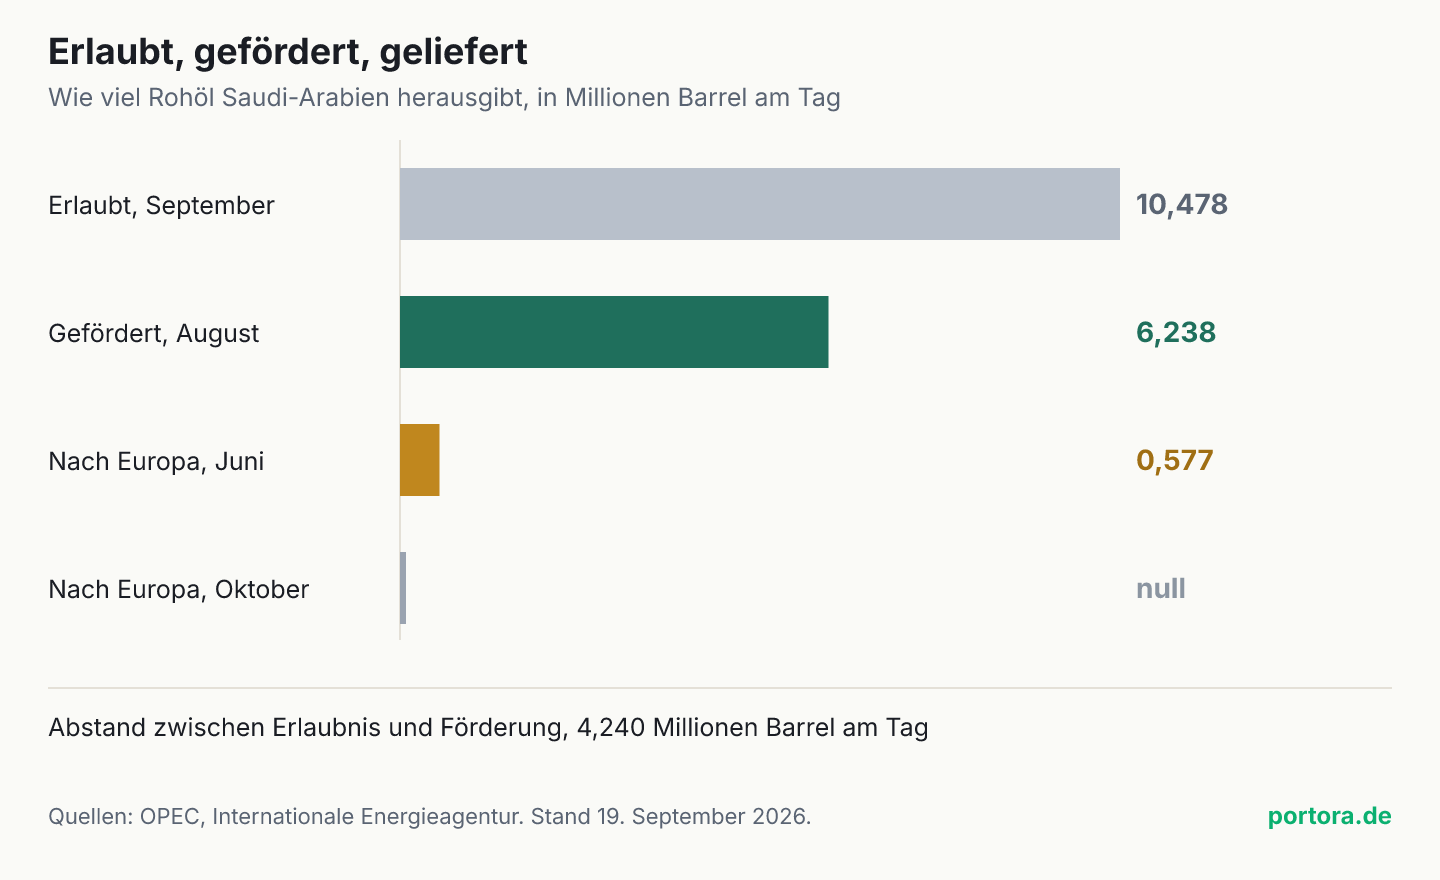
Die erste Zahl ist eine Erlaubnis. Eine OPEC+-Quote sagt, wie viel ein Mitglied fördern darf, nicht wie viel es fördert. Für Saudi-Arabien lag dieser Zielwert im September bei 10,478 Millionen Barrel am Tag. Das ist eine Vereinbarung zwischen Regierungen, kein Vorgang in einem Ölfeld. Man kann sie in einer Videokonferenz von neunzig Minuten ändern, und genau das tun die sieben Länder seit Monaten jeden Monat aufs Neue.
Die zweite Zahl ist die Förderung. Saudi-Arabien hat im August 6,238 Millionen Barrel am Tag gefördert. Das sind 1,897 Millionen weniger als im Juli und der niedrigste Monatsschnitt seit 1990, also seit dem Golfkrieg. Der bisherige Tiefpunkt dieses Jahres lag im April bei 6,316 Millionen und ist damit unterboten. Zwischen der Erlaubnis und der Förderung liegen 4,240 Millionen Barrel am Tag. Das Land fördert rund vier Zehntel dessen weniger, was es fördern dürfte.
Die dritte Zahl ist die Richtung. Europa hat im Juni 577.000 Barrel am Tag aus Saudi-Arabien bezogen, das ist der Wert für die europäischen OECD-Länder aus dem Ölmarktbericht der Internationalen Energieagentur. Diese Menge ist rund ein Zehntel der saudischen Augustförderung und etwa ein halbes Prozent der Weltversorgung. Im Oktober geht davon an mindestens drei Abnehmer nichts. Aber sie verschwindet nicht aus der Welt. Aramco schiebt rund 60 Millionen Barrel stattdessen über den Persischen Golf, und damit gehen 1,0 bis 1,5 Millionen Barrel am Tag an Golf-Exporten zurück an den Markt, mit Käufern in China, Südkorea, Indien und Japan.
Damit steht die Lehre. Eine Quote begrenzt, was erlaubt ist. Die Förderung sagt, was aus dem Boden kommt. Die Lieferung sagt, wer es bekommt. Solange alle drei ungefähr gleich laufen, kann man sie verwechseln, ohne dass es auffällt, und die meiste Zeit laufen sie gleich. Gerade bei Saudi-Arabien war die Quote über Jahre die bindende Grenze, weil das Land technisch mehr könnte und aus Marktgründen weniger fördert. Genau deshalb ist der jetzige Abstand bemerkenswert. Er zeigt, dass eine andere Grenze übernommen hat.
Die Kapazität ist nicht die Ausfallmenge
Seit dem 10. September steht die Ost-West-Pipeline, im Fachjargon Petroline. Fast jede Meldung dazu nennt ihre Kapazität, und die ist beeindruckend. 7 Millionen Barrel am Tag kann sie fassen. Daraus ist in den Tagen danach in vielen Rechnungen eine Ausfallmenge geworden, und das ist der zweite Fehler in dieser Geschichte.
Eine Kapazität ist die Obergrenze einer Anlage, kein Betriebszustand. Durch diese Pipeline flossen im August nach den Schiffs- und Leitungsdaten des Datendienstleisters Kpler rund 2 Millionen Barrel am Tag, der niedrigste Monatswert seit Januar. Sie lief also bei etwa drei Zehnteln dessen, was sie könnte, und zwar schon vor dem Angriff. Der Grund dafür liegt in derselben Auseinandersetzung. Die Route führt ans Rote Meer, und das Rote Meer ist seit den Angriffen der Huthi für viele Reeder keine normale Strecke mehr.
Wer also mit 7 Millionen rechnet, überschätzt den Ausfall um mehr als das Dreifache. Wer mit 2 rechnet, liegt beim letzten bekannten Betriebszustand. Das ist der Unterschied zwischen einer Zahl, die auf einem Datenblatt steht, und einer, die jemand gemessen hat. Der Fehler ist nicht selten, er ist der Normalfall, weil die Kapazität in jeder Beschreibung der Anlage steht und der Fluss nur in einer kostenpflichtigen Datenbank.
Der Vorbehalt dazu gehört gleich mit in den Satz. Eine Pipeline, die bei drei Zehnteln läuft, ist nicht gleichbedeutend mit einer Pipeline, die unwichtig ist. Sie war die einzige Umgehung der Straße von Hormuz, und dieser Wert bemisst sich nicht an ihrer Auslastung, sondern daran, dass es sonst keine gibt.
Wie aus einer Umgehung eine Umleitung wurde
Die Pipeline ist 1981 gebaut worden, und ihr Zweck steht in ihrer Geografie. Sie läuft 1.200 Kilometer von den östlichen Ölfeldern bei Abqaiq quer über die Arabische Halbinsel nach Yanbu am Roten Meer. Von dort geht das Öl über das ägyptische Leitungssystem SUMED weiter nach Sidi Kerir ans Mittelmeer und von dort nach Europa. Der ganze Weg existiert aus einem einzigen Grund. Er umgeht die Straße von Hormuz, jene Meerenge am Ausgang des Persischen Golfs, an der ein erheblicher Teil des weltweiten Öltransports vorbeimuss.
Das Bauwerk war also eine Versicherung gegen genau die Störung, die am Golf jederzeit eintreten kann. In diesem Jahr ist der Versicherungsfall an der falschen Stelle eingetreten. Nicht Hormuz wurde unpassierbar, sondern der Ausweg. Erst haben die Angriffe im Roten Meer den Seeweg hinter der Pipeline verteuert und verengt, deshalb die 2 Millionen Barrel im August statt der 7, die möglich wären. Dann hat der Angriff vom 10. September die Leitung selbst getroffen.
Jetzt läuft das Öl wieder dorthin, wovon es ferngehalten werden sollte. Aramco schiebt rund 60 Millionen Barrel über den Persischen Golf, also durch Hormuz. Für die Abnehmer im Osten ist das der kurze Weg, sie sitzen ohnehin dort. Für Europa ist es der lange, denn ein Fass, das in Ras Tanura statt in Sidi Kerir verladen wird, muss um die halbe Arabische Halbinsel und durch den Suezkanal oder um Afrika herum.
Damit ist der Vorgang beschrieben, und er heißt nicht Knappheit. Er heißt Umleitung. Die Fässer sind da, die Förderung hat ein anderes Problem, und was sich geändert hat, ist die Adresse. Dieselbe Trennung zwischen Adresse und Menge hat sich schon bei den Iran-Sanktionen gezeigt, wo der <a href="/news/iran-sanktionen-adresse-statt-menge">Wechsel des Empfängers regelmäßig als Wegfall der Menge gelesen wurde</a>.
Das eigentliche Signal steht in der Fracht
Wenn eine Menge nicht verschwindet, sondern einen längeren Weg nimmt, dann zeigt sich das nicht im Rohölpreis, sondern im Preis des Transports. Genau dort steht es. Die weltweiten Durchschnittserlöse für Supertanker sprangen in der Woche bis zum 11. September um 68 Prozent auf rund 451.000 Dollar am Tag. Auf der Strecke vom Mittleren Osten nach China lagen die Tagesraten in der Spitze nahe 800.000 Dollar. Auf das einzelne Fass umgerechnet sind das rund 11,50 Dollar Fracht.
Diese Zahl steht im notierten Ölpreis nicht drin, und das ist keine Feinheit, sondern der Kern. Eine Rohölnotierung wie Brent ist ein Preis ab Verladehafen, im Handel frei an Bord. Was ein Käufer am Ziel zahlt, ist der Preis plus die Fracht plus die Versicherung. Beide Teile können sich gegenläufig bewegen, und in diesen Tagen tun sie genau das. Der Preis am Verladehafen kann nachgeben, während der Einstandspreis eines europäischen Abnehmers steigt.
Für die Einordnung heißt das zweierlei. Erstens ist der Rohölpreis in einer Routenstörung das schlechtere Thermometer, weil er die verteuerte Strecke nicht misst. Zweitens ist die Fracht die Größe, an der man sieht, ob eine Störung nachlässt. Fällt sie zurück, ist der Umweg vorbei, unabhängig davon, wo der Rohölpreis gerade steht.
Wo dieser Zusammenhang aufhört zu gelten, gehört dazu. Er trägt, solange der Engpass wirklich beim Transport liegt. Fällt umgekehrt Förderung aus, ohne dass sich der Weg ändert, verhält es sich andersherum. Dann steigt der Rohölpreis und die Fracht bleibt ruhig, weil weniger Ladung weniger Schiffe braucht.
Warum Europa gestrichen wird und nicht Asien
Die Auswahl wirkt wie eine Entscheidung gegen Europa, und ganz nüchtern betrachtet ist sie vor allem eine Folge der Geografie. Europa wurde über den westlichen Weg beliefert, also über Yanbu, SUMED und Sidi Kerir. Asien wird direkt vom Golf beliefert, über die Verladehäfen an der Ostküste. Wenn der westliche Weg ausfällt, dann fällt er für genau die Kundschaft aus, die an ihm hing.
Dazu kommt die Größenordnung. Die saudischen Lieferungen nach Europa lagen im Juni bei 577.000 Barrel am Tag. Die Mengen, die jetzt über den Golf zurück an den Markt gehen, liegen bei 1,0 bis 1,5 Millionen Barrel am Tag. Der östliche Absatz ist also das Mehrfache des europäischen. Ein Anbieter, der umschichten muss, schichtet zur größeren Seite hin, weil dort die Verträge liegen, die den größeren Teil seines Umsatzes tragen.
Und es gibt einen dritten Grund, der weniger mit Strategie zu tun hat als mit Logistik. Europa ist der Markt mit den meisten Ausweichmöglichkeiten. Es kann aus der Nordsee, aus Westafrika, aus den Vereinigten Staaten und aus dem Mittelmeerraum kaufen. Ein Anbieter, der jemanden vertrösten muss, vertröstet den, der am schnellsten eine Alternative findet. Das ist für den betroffenen Abnehmer kein Trost, aber es erklärt die Reihenfolge besser als jede Deutung über politische Absichten.
Der faire Gegenpunkt
Gegen die beruhigende Lesart lässt sich einiges sagen, und das Stärkste ist dies. Eine Umleitung ist nicht kostenlos, nur weil keine Fässer fehlen. Europa muss 577.000 Barrel am Tag woanders einkaufen, und wer kurzfristig ersetzen muss, zahlt in aller Regel einen schlechteren Aufschlag auf die Notierung. Dazu kommt der längere Weg, der in der Fracht schon sichtbar ist. Der Schaden ist real, er steht nur in einer anderen Zeile als der, in die alle schauen.
Der zweite Einwand ist der schwerwiegendere. Eine Quotengrenze und eine Routengrenze sind nicht gleich haltbar. Eine Quote lässt sich in einer Videokonferenz ändern, und die sieben Länder tun das seit anderthalb Jahren monatlich. Eine beschädigte Pipeline lässt sich nicht per Beschluss reparieren, und ein Seeweg, den Reeder meiden, wird nicht durch eine Erklärung wieder sicher. Wer diese Störung für vorübergehend hält, weil die letzten es waren, unterschätzt möglicherweise, dass diesmal eine andere Art von Grenze bindet.
Der dritte Einwand betrifft die Entlastung selbst. Dass die übrigen quotengebundenen OPEC+-Länder im August 627.000 Barrel am Tag mehr gefördert haben, vor allem der Irak, klingt nach einem Puffer. Aber der irakische Export läuft in großen Teilen durch dieselbe Region und teilweise durch dieselbe Meerenge. Eine Ersatzmenge, die denselben Engpass passieren muss, ist nur begrenzt ein Ersatz. Das ist der Punkt, an dem die beruhigende Rechnung am ehesten kippt.
Was das für Anleger heißt
Die erste Folgerung betrifft das Lesen von Meldungen. Wenn irgendwo eine Fördermenge, eine Quote oder eine Liefermenge steht, lohnt die Frage, welche der drei gemeint ist. Sie stehen in verschiedenen Dokumenten, sie werden von verschiedenen Stellen erhoben, und sie können gleichzeitig in verschiedene Richtungen zeigen. Eine Quote steht in einer Pressemitteilung der OPEC, eine Förderung im Monatsbericht, eine Lieferung im Ölmarktbericht der Energieagentur. Wer sie zusammenwirft, liest aus derselben Lage einmal Knappheit und einmal Überfluss heraus.
Die zweite betrifft die Anlageklasse Rohstoff, soweit sie in einem gestreuten Depot vorkommt, und die Energiewerte in einem breiten Aktienindex. Eine Routenstörung wirkt anders als ein Förderausfall. Sie verteuert den Transport und verschiebt die regionalen Preisabstände, ohne dass die Weltmenge sinkt. Wer die Lage als Mengenknappheit liest, rechnet mit einer Wirkung auf den Rohölpreis, die aus dieser Mechanik so nicht folgt. Umgekehrt gilt genauso, dass die Fracht eine eigene Größe ist, die man übersieht, wenn man nur auf Brent schaut.
Die dritte betrifft die Dauer, und hier bleibt am meisten offen. Bei einer Quote kennt man den nächsten Entscheidungstermin, weil die sieben Länder monatlich tagen. Bei einer Reparatur und bei der Sicherheitslage eines Seeweges kennt man ihn nicht. Beide Enden sind denkbar, eine schnelle Rückkehr zum alten Weg ebenso wie ein Zustand, der Monate hält. Welches der beiden eintritt, ist keine Frage, die sich aus den hier genannten Zahlen beantworten lässt, und die Entscheidung darüber, was das für die eigene Aufteilung bedeutet, liegt ohnehin bei dir.
Nachsehen kann man es an zwei Stellen, die beide öffentlich sind. Die erste ist der Monatsbericht der OPEC, in dem die saudische Fördermenge steht, und zwar in zwei Fassungen nebeneinander, einmal nach den Angaben des Landes selbst und einmal nach unabhängigen Schätzungen. Die zweite sind die Frachtraten für Supertanker. Solange die zweite oben bleibt, ist der Umweg nicht vorbei, ganz gleich was die erste meldet.
Quellen
- Saudi Arabia, Russia, Iraq, Kuwait, Kazakhstan, Algeria, and Oman adjust production and reaffirm commitment to market stability
- Monthly Oil Market Report, September 2026
- Oil Market Report
- Why Saudi Arabia's East-West pipeline matters for global oil
- Saudi Arabia Cuts Europe Off From October Crude as Gulf Exports Surge
- Saudi Aramco cancels October crude allocations to European refiners
- Crude Tanker Rates Reach Record Levels
- OPEC+ agrees September oil hike, completing rollback of voluntary cuts
Zur Entstehung dieses Artikels
Dieser Beitrag wurde auf Basis der oben verlinkten Quellen mit KI-Unterstützung erstellt und vor Veröffentlichung redaktionell geprüft. Stand der Daten ist der 19. September 2026. Die erlaubte Fördermenge für September stammt aus der OPEC+-Mitteilung vom 2. August 2026, die tatsächliche Fördermenge für August aus dem Monatsbericht der OPEC, die europäischen Einfuhren für Juni aus dem Ölmarktbericht der Internationalen Energieagentur. Der Fluss durch die Ost-West-Pipeline von rund 2 Millionen Barrel am Tag ist eine Schätzung des Datendienstleisters Kpler und keine amtliche Zahl, ebenso die umgeleitete Menge von rund 60 Millionen Barrel und die daraus folgenden 1,0 bis 1,5 Millionen Barrel am Tag. Die gestrichenen Oktober-Zuteilungen beruhen auf der Darstellung von Argus Media gegenüber Dritten, eine Bestätigung durch Aramco liegt uns nicht vor. Fördermengen werden regelmäßig nachträglich revidiert. Die Einordnung gibt den Kenntnisstand zum genannten Datum wieder.
Hinweis: Dieser Beitrag ist eine journalistische Analyse und Einordnung zu allgemeinen wirtschaftlichen Zusammenhängen. Er stellt keine Anlageberatung und keine Anlage- oder Anlagestrategieempfehlung im Sinne der Marktmissbrauchsverordnung (EU) 596/2014 dar, ist keine Aufforderung zum Kauf oder Verkauf von Finanzinstrumenten und ersetzt keine individuelle Beratung. Genannte Wertpapiere, Indizes oder Anlageklassen dienen ausschließlich der Veranschaulichung. Jede Anlageentscheidung liegt in eigener Verantwortung.
Portora kennenlernen
Wenn dich Einordnung im Alltag interessiert, liest Portora deine eigenen Zahlen genauso ruhig.
Hier ordnen wir wirtschaftspolitische Entwicklungen sachlich ein. Im Cockpit siehst du, wie sie auf deine eigene Situation wirken.