
Markt & Investieren
Nvidias Rückkäufe ersetzen zur Hälfte nur die Aktien für die eigenen Mitarbeiter
Stand 29. September 2026. Nvidia darf nach einer Erhöhung um 150 Milliarden Dollar bis Ende Januar 2028 eigene Aktien für bis zu 235 Milliarden Dollar zurückkaufen. Was davon beim Aktionär ankommt, steht nicht in der Genehmigung, sondern im Eigenkapitalspiegel. Seit Februar 2023 hat Nvidia 1.006 Millionen eigene Aktien für 124 Milliarden Dollar zurückgekauft. Im selben Zeitraum kamen netto 492 Millionen neue Aktien für die eigenen Mitarbeiter hinzu. Die Aktienzahl ist deshalb nur um 514 Millionen kleiner geworden, um 2,1 Prozent, und knapp die Hälfte der Rückkäufe hat lediglich die Bezahlung in Aktien ausgeglichen.
Dreieinhalb Jahre Rückkauf in vier Zahlen
Quelle: Nvidia, 10-K Geschäftsjahr 2026, 10-Q zum 26.07.2026, Mitteilung vom 28.09.2026; eigene Rechnung
Die wichtigsten Zahlen auf einen Blick
| Zahl | Bedeutung |
|---|---|
| 150 Mrd. $ | Erhöhung des Rückkaufrahmens am 28.09.2026 |
| 235 Mrd. $ | Rahmen danach insgesamt, laut Nvidia bis zum Ende des Geschäftsjahrs 2028 (Ende Januar 2028) umzusetzen |
| 60 und 80 Mrd. $ | Frühere Erhöhungen am 26.08.2025 und am 18.05.2026 |
| 99,3 Mrd. $ | Noch nicht genutzter Rahmen am 26.07.2026 |
| 211, 310, 282, 203 Mio. | Zurückgekaufte Aktien in den Geschäftsjahren 2024, 2025, 2026 und im ersten Halbjahr 2027 |
| 9,7 / 34,0 / 40,4 / 39,8 Mrd. $ | Wert dieser Rückkäufe in denselben Zeiträumen |
| 265, 203, 160, 69 Mio. | Neu ausgegebene Aktien aus den Mitarbeiterplänen |
| 72, 59, 51, 23 Mio. | Davon für die Lohnsteuer einbehaltene Aktien |
| 2,8 / 6,9 / 7,9 / 4,5 Mrd. $ | Lohnsteuer, die Nvidia dafür in bar abgeführt hat |
| 3,6 / 4,8 / 6,4 / 4,0 Mrd. $ | Aufwand für Aktienvergütung laut Gewinn- und Verlustrechnung |
| 24.661 → 24.147 Mio. | Aktienzahl Ende Januar 2023 und am 26.07.2026 |
| 19,4 Mrd. $ | Aktienvergütung, die am 26.07.2026 zugesagt, aber noch nicht als Aufwand verbucht war |
| 0,01 → 0,25 $ | Quartalsdividende je Aktie vor und nach der Erhöhung vom 18.05.2026 |
| 5,56 % | Gewicht von Nvidia im MSCI World, Stand 31.08.2026, bei 5.097 Mrd. Dollar frei handelbarem Börsenwert |
Quelle: Nvidia (SEC-Einreichungen und Mitteilung vom 28.09.2026), MSCI; eigene Rechnung
Was die 150 Milliarden zu versprechen scheinen
Nvidia hat am 28. September 2026 seinen Rahmen für Aktienrückkäufe um 150 Milliarden Dollar erhöht und spricht selbst von der größten Erhöhung dieser Art in der Geschichte. Zusammen mit dem bisher ungenutzten Rest darf das Unternehmen nun bis zum Ende seines Geschäftsjahrs 2028, also bis Ende Januar 2028, eigene Aktien für bis zu 235 Milliarden Dollar kaufen. Die übliche Lesart eines solchen Beschlusses ist schnell erzählt. Das Unternehmen gibt Geld an seine Aktionäre zurück, die Zahl der Aktien sinkt, und jeder verbleibende Aktionär besitzt danach einen etwas größeren Teil der Firma. Bei einem Betrag dieser Größe klingt das nach einer spürbaren Verschiebung.
Die Lesart stimmt in der Richtung, aber sie überspringt zwei Schritte. Eine Genehmigung ist eine Erlaubnis und noch kein Kauf, sie kann jederzeit ausgesetzt werden. Und Nvidia kauft nicht in einen ruhenden Bestand hinein. Das Unternehmen gibt laufend neue Aktien an seine Mitarbeiter aus, und ein Teil jedes Rückkaufs gleicht nur diese neuen Aktien aus. Wie groß dieser Teil ist, steht nicht in der Mitteilung vom 28. September. Er steht im Eigenkapitalspiegel der Jahres- und Quartalsberichte, also in der Tabelle, die für jeden Zeitraum aufzählt, wie viele Aktien hinzukamen und wie viele verschwanden.
Zurückgekauft, neu ausgegeben, übrig
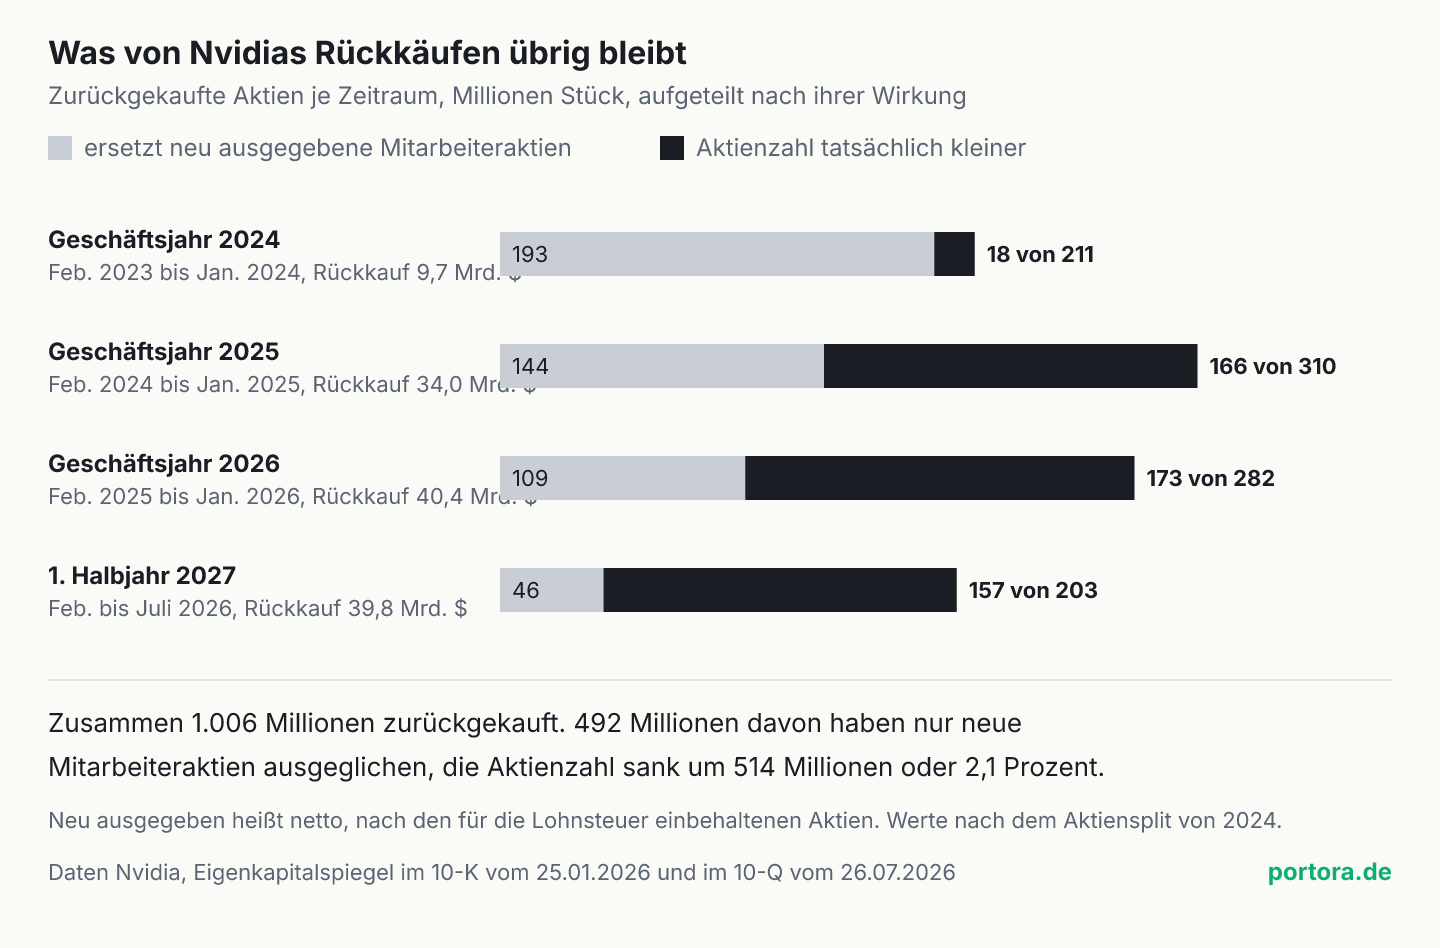
Der Eigenkapitalspiegel führt für jeden Zeitraum vier Zeilen, die die Aktienzahl bewegen. Neu ausgegebene Aktien aus den Mitarbeiterplänen, einbehaltene Aktien für die Lohnsteuer, zurückgekaufte Aktien und daraus der Bestand am Ende. Seit dem Aktiensplit von 2024 sind alle Zahlen auf die heutige Stückelung umgerechnet, sie lassen sich also über die Jahre vergleichen. Vom Februar 2023 bis zum Juli 2026 kaufte Nvidia 1.006 Millionen eigene Aktien zurück und bezahlte dafür 124,0 Milliarden Dollar. Im selben Zeitraum gab das Unternehmen 697 Millionen neue Aktien an Mitarbeiter aus und behielt davon 205 Millionen für die Lohnsteuer ein, netto kamen also 492 Millionen hinzu. Der Bestand sank von 24.661 auf 24.147 Millionen Aktien, um 514 Millionen oder 2,1 Prozent.
Am deutlichsten wird das an einem einzelnen Jahr. Im Geschäftsjahr 2026, von Februar 2025 bis Januar 2026, kaufte Nvidia 282 Millionen Aktien für 40,4 Milliarden Dollar zurück, im Schnitt zu rund 143 Dollar je Aktie. Aus den Mitarbeiterplänen kamen 160 Millionen neue Aktien hinzu, 51 Millionen davon behielt Nvidia für die Lohnsteuer ein. Die Aktienzahl sank damit nicht um 282 Millionen, sondern um 173 Millionen. Rechnet man die 40,4 Milliarden auf diesen tatsächlichen Rückgang um, kostete jede verschwundene Aktie rund 233 Dollar, also rund 60 Prozent mehr als der Preis, zu dem sie gekauft wurde. Der Unterschied ist kein Verlust und keine Verschwendung, er ist der Teil, der die Bezahlung der Mitarbeiter in Aktien ausgleicht.
Das Verhältnis schwankt stark von Jahr zu Jahr. Im Geschäftsjahr 2024 kaufte Nvidia 211 Millionen Aktien zurück, netto kamen 193 Millionen neue hinzu, und die Aktienzahl sank nur um 18 Millionen. Im Geschäftsjahr 2025 sank sie bei 310 Millionen zurückgekauften um 166 Millionen, im ersten Halbjahr 2027 bei 203 Millionen um 157 Millionen. Je höher der Aktienkurs, desto weniger neue Aktien braucht eine Vergütung in Dollar, und je mehr Geld in den Rückkauf fließt, desto größer wird der Teil, der wirklich übrig bleibt. Dieselbe Mechanik, bei der nur ein Teil einer angekündigten Ausschüttung den Anteil der Aktionäre vergrößert, steht am Beispiel von Samsung ausführlich, dort über eine eigene Tranche für die Mitarbeitervergütung.
Die zweite Kasse, die Lohnsteuer auf die Mitarbeiteraktien
Neben dem Rückkauf gibt es einen zweiten Geldfluss, der die Aktienzahl klein hält, und er taucht in keiner Rückkauf-Mitteilung auf. Wenn einem Mitarbeiter in den USA zugesagte Aktien zufallen, ist darauf Lohnsteuer fällig. Nvidia behält dafür einen Teil der Aktien ein und führt die Steuer für den Mitarbeiter in bar an das Finanzamt ab. Der Mitarbeiter bekommt also weniger Aktien, das Unternehmen zahlt den Rest in Geld. Im Geschäftsjahr 2026 waren das 51 Millionen einbehaltene Aktien und 7,9 Milliarden Dollar, seit Februar 2023 zusammen 205 Millionen Aktien und 22,2 Milliarden Dollar.
Wirtschaftlich ähnelt das einem Rückkauf, nur an einer anderen Stelle. Ohne die Einbehaltung wären diese Aktien in Umlauf gekommen, der Mitarbeiter hätte einen Teil davon verkauft, um die Steuer selbst zu bezahlen, und Nvidia hätte sie über den Rückkauf wieder einsammeln müssen. Zählt man beide Geldflüsse zusammen, flossen im Geschäftsjahr 2026 rund 48,3 Milliarden Dollar in die Begrenzung der Aktienzahl, und sie wurde um 173 Millionen Aktien kleiner. Dieses Verfahren heißt Nettoabwicklung und ist bei amerikanischen Konzernen mit großen Aktienprogrammen verbreitet. In Deutschland ist die Vergütung in Aktien in diesem Umfang eher die Ausnahme, und entsprechend spielt dieser zweite Posten in den Abschlüssen deutscher Konzerne meist eine kleinere Rolle.
Eine Genehmigung ist noch kein Kauf
Die 150 Milliarden sind die dritte Erhöhung des Rahmens in 13 Monaten. Am 26. August 2025 genehmigte der Verwaltungsrat 60 Milliarden Dollar zusätzlich, am 18. Mai 2026 weitere 80 Milliarden. Ende Januar 2026 waren noch 58,5 Milliarden ungenutzt, Ende Juli 2026 nach der Mai-Erhöhung 99,3 Milliarden. Nach Nvidias eigener Rechnung bleiben mit der neuen Erhöhung 235 Milliarden, also dürften zwischen Ende Juli und dem 28. September weitere rund 14 Milliarden Dollar in Rückkäufe geflossen sein. Der Rahmen wird also immer wieder aufgefüllt, bevor er aufgebraucht ist, und die Summe einer einzelnen Erhöhung sagt wenig darüber, wie viel in einem bestimmten Zeitraum tatsächlich gekauft wird.
Den Takt zeigt der Blick auf das tatsächlich ausgegebene Geld. Im ersten Halbjahr des Geschäftsjahrs 2027 kaufte Nvidia für 39,8 Milliarden Dollar zurück, aufs Jahr gerechnet also rund 80 Milliarden. Sollen die 235 Milliarden bis Ende Januar 2028 wirklich fließen, braucht es in den gut 16 Monaten bis dahin mehr als das Doppelte dieses Tempos. Nvidia nennt das einen erwarteten Zeitraum, keine Zusage, und der Jahresbericht hält ausdrücklich fest, dass das Programm jederzeit ausgesetzt werden kann. Gemessen am frei handelbaren Börsenwert von 5.097 Milliarden Dollar, mit dem MSCI Nvidia Ende August führte, entsprechen die 235 Milliarden rund 4,6 Prozent.
Wie die Aktienvergütung gewachsen ist
Der Aufwand für Aktienvergütung ist in der Gewinn- und Verlustrechnung von 3,6 Milliarden Dollar im Geschäftsjahr 2024 auf 6,4 Milliarden im Geschäftsjahr 2026 gestiegen, im ersten Halbjahr 2027 waren es 4,0 Milliarden. Am 26. Juli 2026 standen außerdem 19,4 Milliarden Dollar zugesagte Vergütung in den Büchern, die noch nicht als Aufwand verbucht waren. Diese Zusagen werden in den kommenden Jahren zu Aktien, und jede davon muss ein künftiger Rückkauf ausgleichen, wenn die Aktienzahl nicht steigen soll. Der Aufwand in Dollar ist dabei nicht dasselbe wie die Zahl der neuen Aktien, denn bei steigendem Kurs braucht dieselbe Vergütung weniger Stück. Das erklärt einen Teil der Entwicklung, von 265 Millionen neuen Aktien im Geschäftsjahr 2024 auf 160 Millionen im Geschäftsjahr 2026.
Wie ernst Nvidia diesen Posten selbst nimmt, zeigt eine Änderung an den eigenen Kennzahlen. Seit dem ersten Quartal des Geschäftsjahrs 2027 zieht das Unternehmen den Aufwand für Aktienvergütung auch in seinen bereinigten Kennzahlen ab, die es neben den Zahlen nach amerikanischen Bilanzregeln veröffentlicht. Bis dahin hatte es diesen Aufwand dort herausgerechnet, wie es viele Technologiekonzerne bis heute tun. Nvidia begründete den Schritt in der Mitteilung zum vierten Quartal damit, dass Aktienvergütung ein grundlegender Teil seines Vergütungsprogramms sei. Aus derselben Zeit stammt eine zweite Verschiebung. Am 18. Mai 2026 hob Nvidia die Quartalsdividende von 0,01 auf 0,25 Dollar je Aktie an und zahlte im zweiten Quartal 6,0 Milliarden Dollar an Dividende, nach 244 Millionen ein Jahr zuvor.
Warum ein Unternehmen seine Mitarbeiter überhaupt in Aktien bezahlt, hat zwei nüchterne Gründe. Erstens schont es die Kasse am Tag der Zusage, denn Geld fließt erst später, wenn der Rückkauf die neuen Aktien wieder einsammelt oder die Lohnsteuer fällig wird. Zweitens bindet es die Beschäftigten, weil die zugesagten Aktien meist über mehrere Jahre in Stufen zufallen und bei einem Wechsel zum Wettbewerber verfallen. Für die Aktionäre ist die Aktienvergütung trotzdem ein echter Aufwand, auch wenn am Tag der Zusage kein Geld fließt, denn jede neue Aktie verteilt den Gewinn auf mehr Anteile. Deshalb verbuchen die amerikanischen Bilanzregeln sie seit 2006 als Kosten, bewertet zum Zeitwert am Tag der Zusage. Der Rückkauf macht diesen Aufwand im Nachhinein als Geld sichtbar, das an die Stelle der neuen Aktien tritt.
Welche Zahl die Rückgabe an die Aktionäre misst
Wer wissen will, wie viel ein Rückkauf den Aktionären tatsächlich bringt, hat drei Zahlen zur Auswahl, und sie messen Verschiedenes. Die Genehmigung ist eine Obergrenze für die Zukunft. Der ausgegebene Betrag ist das Geld, das in einem Zeitraum wirklich geflossen ist. Und die Veränderung der Aktienzahl zeigt, um wie viel der Anteil jedes verbleibenden Aktionärs gewachsen ist. Nur die dritte Zahl verbindet den Rückkauf mit dem eigenen Depot, denn wer eine feste Zahl von Aktien hält, besitzt genau dann mehr vom Unternehmen, wenn die Gesamtzahl sinkt.
Auch die Aktienzahl hat einen Vorbehalt, und er betrifft die Gewinn je Aktie. Nvidia rechnet sie mit einer durchschnittlichen verwässerten Aktienzahl, die auch noch nicht ausgegebene Aktien aus laufenden Zusagen mitzählt. Im zweiten Quartal 2027 waren das 24.285 Millionen Aktien, 95 Millionen mehr als der einfache Durchschnitt. Für die Frage, wie stark der Rückkauf den Gewinn je Aktie hebt, ist diese Zahl die richtige Bezugsgröße. Für die Frage, wie viele Aktien es am Stichtag gibt, ist es der Bestand im Eigenkapitalspiegel, hier 24.147 Millionen am 26. Juli 2026. Beide bewegen sich in dieselbe Richtung, aber nicht im selben Takt.
Der faire Gegenpunkt
Gegen diese Zerlegung lässt sich einwenden, dass sie den Rückkauf kleiner rechnet, als er ist. Die Aktien für die Mitarbeiter sind Lohn. Hätte Nvidia seine Beschäftigten ausschließlich in Geld bezahlt, wäre dieses Geld als Personalaufwand abgeflossen, und für den Rückkauf wäre weniger übrig gewesen. In dieser Lesart finanziert der Rückkauf zu einem Teil schlicht die Gehälter, und dass dieser Teil die Aktienzahl nicht senkt, ist kein Mangel, sondern der Zweck. Dazu kommt, dass die Aktienzahl ohne Rückkauf nicht gleich geblieben, sondern um rund 2 Prozent gestiegen wäre, jeder Aktionär hätte also einen kleineren Anteil gehalten.
Das Argument ist richtig, und es ändert an der Rechnung nichts, nur an ihrer Deutung. Der Teil, der die Mitarbeiteraktien ausgleicht, ist tatsächlich eine Form von Lohnzahlung, und genau deshalb gehört er nicht in die Summe, die an die Aktionäre zurückfließt. Wer eine Rückkauf-Summe als Rückgabe an die Eigentümer liest, zählt die Löhne mit. Wer die Veränderung der Aktienzahl liest, sieht den Teil, der beim Aktionär ankommt. Beide Zahlen sind richtig, sie beantworten nur verschiedene Fragen, und die Mitteilung vom 28. September beantwortet keine von beiden.
Was das für Anleger heißt
Nvidia hatte Ende August im MSCI World ein Gewicht von 5,56 Prozent und war damit der größte Einzelwert des Index. Wer einen Welt-ETF hält, hält also auch einen Teil dieser Rückkäufe mit, und wie stark ein Welt-ETF inzwischen von wenigen großen Technologiekonzernen abhängt, steht in einer eigenen Auswertung. Für die Einordnung eines Rückkaufs hilft ein einfacher Blick in den Eigenkapitalspiegel, der zu jedem Quartalsbericht gehört. Dort stehen die neu ausgegebenen und die zurückgekauften Aktien direkt untereinander, und die Differenz zeigt, wie viel vom Rückkauf den Anteil der Aktionäre tatsächlich vergrößert hat. Das gilt für jeden Konzern mit großen Aktienprogrammen, nicht nur für Nvidia.
Die Rechnung sagt nichts darüber, ob die Aktie teuer oder günstig ist, und auch nicht, ob ein Rückkauf zu einem bestimmten Kurs eine gute Verwendung des Geldes ist. Sie hat außerdem Grenzen auf beiden Seiten. Steigt der Kurs weiter, braucht dieselbe Vergütung weniger neue Aktien, und der wirksame Teil des Rückkaufs wächst. Fällt er, braucht sie mehr, und der wirksame Teil schrumpft, genau dann, wenn der Rückkauf je Aktie billiger wäre. Was du daraus für dein Depot ableitest, bleibt deine Entscheidung. Wie viel von den 235 Milliarden in diesem Herbst tatsächlich fließt und wie viel davon übrig bleibt, zeigt der nächste Quartalsbericht in denselben Zeilen.
Quellen
- NVIDIA Corporation, Form 10-K für das Geschäftsjahr bis 25. Januar 2026
- NVIDIA Corporation, Form 10-Q für das Quartal bis 26. Juli 2026
- NVIDIA Announces a $150 Billion Share Repurchase Authorization Increase
- NVIDIA Announces Financial Results for Fourth Quarter and Fiscal 2026
- MSCI World Index (USD), Index Factsheet
Zur Entstehung dieses Artikels
Dieser Beitrag wurde auf Basis der oben verlinkten Quellen mit KI-Unterstützung erstellt und vor Veröffentlichung redaktionell geprüft. Rückkäufe, neu ausgegebene und einbehaltene Aktien, Aktienbestand, Lohnsteuer auf Mitarbeiteraktien, Aufwand für Aktienvergütung und Dividenden stammen aus den Eigenkapitalspiegeln und Anhängen des Jahresberichts von Nvidia für das Geschäftsjahr 2026 (Form 10-K, Stichtag 25. Januar 2026) und des Quartalsberichts zum 26. Juli 2026 (Form 10-Q). Die Erhöhung des Rückkaufrahmens stammt aus Nvidias Mitteilung vom 28. September 2026, die Änderung der bereinigten Kennzahlen aus der Mitteilung zum vierten Quartal des Geschäftsjahrs 2026, das Indexgewicht aus dem Factsheet des MSCI World vom 31. August 2026.
Stand der Einordnung: 29. September 2026. Die jüngsten Bestandszahlen beziehen sich auf den 26. Juli 2026.
Belastbarkeit einzelner Werte: Alle Stückzahlen sind nach dem Aktiensplit von 2024 angegeben, wie Nvidia sie in den Berichten rückwirkend umgerechnet hat, und in Millionen gerundet. Der Teil der Rückkäufe, der neue Mitarbeiteraktien ausgleicht, ist die Differenz aus neu ausgegebenen und einbehaltenen Aktien, eine eigene Rechnung aus den Zeilen des Eigenkapitalspiegels. Die rund 14 Milliarden Dollar Rückkäufe zwischen Ende Juli und dem 28. September 2026 sind aus dem ungenutzten Rahmen zurückgerechnet und nicht berichtet. Der Anteil von rund 4,6 Prozent bezieht die 235 Milliarden auf den frei handelbaren Börsenwert, mit dem MSCI rechnet.
Versionshistorie: Erste Veröffentlichung am 29. September 2026.
Hinweis: Dieser Beitrag ist eine journalistische Analyse und Einordnung zu allgemeinen wirtschaftlichen Zusammenhängen. Er stellt keine Anlageberatung und keine Anlage- oder Anlagestrategieempfehlung im Sinne der Marktmissbrauchsverordnung (EU) 596/2014 dar, ist keine Aufforderung zum Kauf oder Verkauf von Finanzinstrumenten und ersetzt keine individuelle Beratung. Genannte Wertpapiere, Indizes oder Anlageklassen dienen ausschließlich der Veranschaulichung. Jede Anlageentscheidung liegt in eigener Verantwortung.
Portora kennenlernen
Wenn dich Einordnung im Alltag interessiert, liest Portora deine eigenen Zahlen genauso ruhig.
Hier ordnen wir wirtschaftspolitische Entwicklungen sachlich ein. Im Cockpit siehst du, wie sie auf deine eigene Situation wirken.