
Markt & Investieren
30 Titel auf Jahrestief, 7 auf Jahreshoch, und die Marktbreite misst nur die Ränder
Stand 22. September 2026. Am Montag stieg der S&P 500 um 1,49 Prozent auf 7.764,70 Punkte und stand damit 0,67 Prozent unter seinem Jahreshoch. Am selben Tag fielen 30 seiner Mitglieder auf ein neues Jahrestief und nur sieben stiegen auf ein neues Jahreshoch. Diese Kombination gab es seit 1928 an genau zwei Handelstagen, am 23. Juli 1929 und am 21. Dezember 1999, und seitdem trägt sie eine Warnung. Die Zählung beschreibt allerdings 37 von 500 Titeln. Ein zweites Maß kommt auf rund 60 Prozent der Titel mehr als 20 Prozent unter ihrem Allzeithoch. Ein drittes vergleicht beide Gewichtungen desselben Aktienkorbs und zeigt etwas anderes, nämlich einen Führungswechsel, der vier Wochen alt ist.
Die Zerlegung in Zahlen
Quelle: FactSet über CNBC, Invesco, iShares und S&P Dow Jones Indices, Stand 22. September 2026
Die wichtigsten Zahlen auf einen Blick
Alle relevanten Zahlen des Themas gebündelt, für den schnellen Überblick. Die Details stehen im Text darunter.
| Zahl | Bedeutung |
|---|---|
| 7.764,70 Punkte | Schlussstand des S&P 500 am 21.09.2026, ein Plus von 1,49 Prozent |
| 0,67 Prozent | Abstand zum Jahreshoch von 7.816,70 Punkten an diesem Tag |
| 30 gegen 7 | neue Jahrestiefs gegen neue Jahreshochs unter den 500 Indexmitgliedern |
| 463 | Titel, die an diesem Tag weder ein Jahreshoch noch ein Jahrestief erreichten |
| rund 60 Prozent | Anteil der Titel, die mehr als 20 Prozent unter ihrem Allzeithoch stehen |
| 2 | Handelstage seit 1928 mit derselben Kombination, 23.07.1929 und 21.12.1999 |
| 83 | Vergleichstage in der weiter gefassten Auswertung desselben Analysehauses |
| 16 Prozent | Anteil dieser 83 Fälle, nach denen der Index im Folgejahr zulegte |
| minus 3,45 Prozent | gleichgewichteter S&P 500 im Monat bis zum 21.09.2026 |
| plus 1,67 Prozent | kapitalisierungsgewichteter S&P 500 im selben Monat |
| 11,93 gegen 14,36 | beide Fassungen seit Jahresbeginn in Prozent, Stand 21.09.2026 |
| 15,95 gegen 12,37 | dieselben beiden Fassungen am 26.08.2026, mit umgekehrtem Vorzeichen |
| 38,6 Prozent | Anteil der zehn größten Titel am kapitalisierungsgewichteten Index |
| 3,4 Prozent | Anteil derselben zehn Titel an der gleichgewichteten Fassung |
| 17 gegen 38 Prozent | Technik-Anteil beider Fassungen am 25.08.2026, laut Morningstar |
| 3,75 bis 4,00 Prozent | US-Leitzinsband seit dem 16.09.2026, erste Erhöhung seit 2023 |
Die Warnung im Klartext
Am Montag, dem 21. September 2026, stieg der S&P 500 um 1,49 Prozent auf 7.764,70 Punkte. Damit lag er 0,67 Prozent unter seinem höchsten Stand der vergangenen zwölf Monate von 7.816,70 Punkten. Der Nasdaq Composite legte am selben Tag rund 2 Prozent zu und schloss auf einem Rekordstand. Unter dieser Oberfläche sah es anders aus. 30 der 500 Indexmitglieder markierten ein neues Tief für die vergangenen zwölf Monate, und nur sieben ein neues Hoch. Beide Zahlen stammen von FactSet und wurden noch am selben Abend weitergereicht.
Jason Goepfert, Gründer des Analysehauses SentimenTrader, hat daraus eine historische Einordnung gezogen. Seit Beginn seiner Aufzeichnungen gab es genau zwei Handelstage, an denen der S&P 500 um mindestens ein Prozent stieg, dabei bis auf ein Prozent an ein neues Hoch heranrückte und gleichzeitig mehr seiner Mitglieder ein neues Jahrestief als ein neues Jahreshoch erreichten. Der eine war der 23. Juli 1929, der andere der 21. Dezember 1999. Beide Daten stehen für das, was in den Monaten danach folgte. Goepfert schreibt dazu, man habe in fast hundert Jahren keine so schlechte Breite gesehen.
Damit steht eine Behauptung im Raum, die sich prüfen lässt. Sie lautet, die Mehrheit der Aktien trage diesen Markt nicht mehr, und eine Handvoll Schwergewichte halte den Index allein oben. Das ist keine abwegige Sorge, denn die zehn größten Titel stellen im S&P 500 rund 38,6 Prozent des Gewichts, angeführt von Nvidia mit 8,2 Prozent, Apple mit 7,4 und Microsoft mit 5,6. Ob die Zahl vom Montag diese Sorge belegt, ist allerdings eine andere Frage. Sie hängt daran, was diese Zahl überhaupt zählt.
Was die Zahl vom Montag wirklich zählt
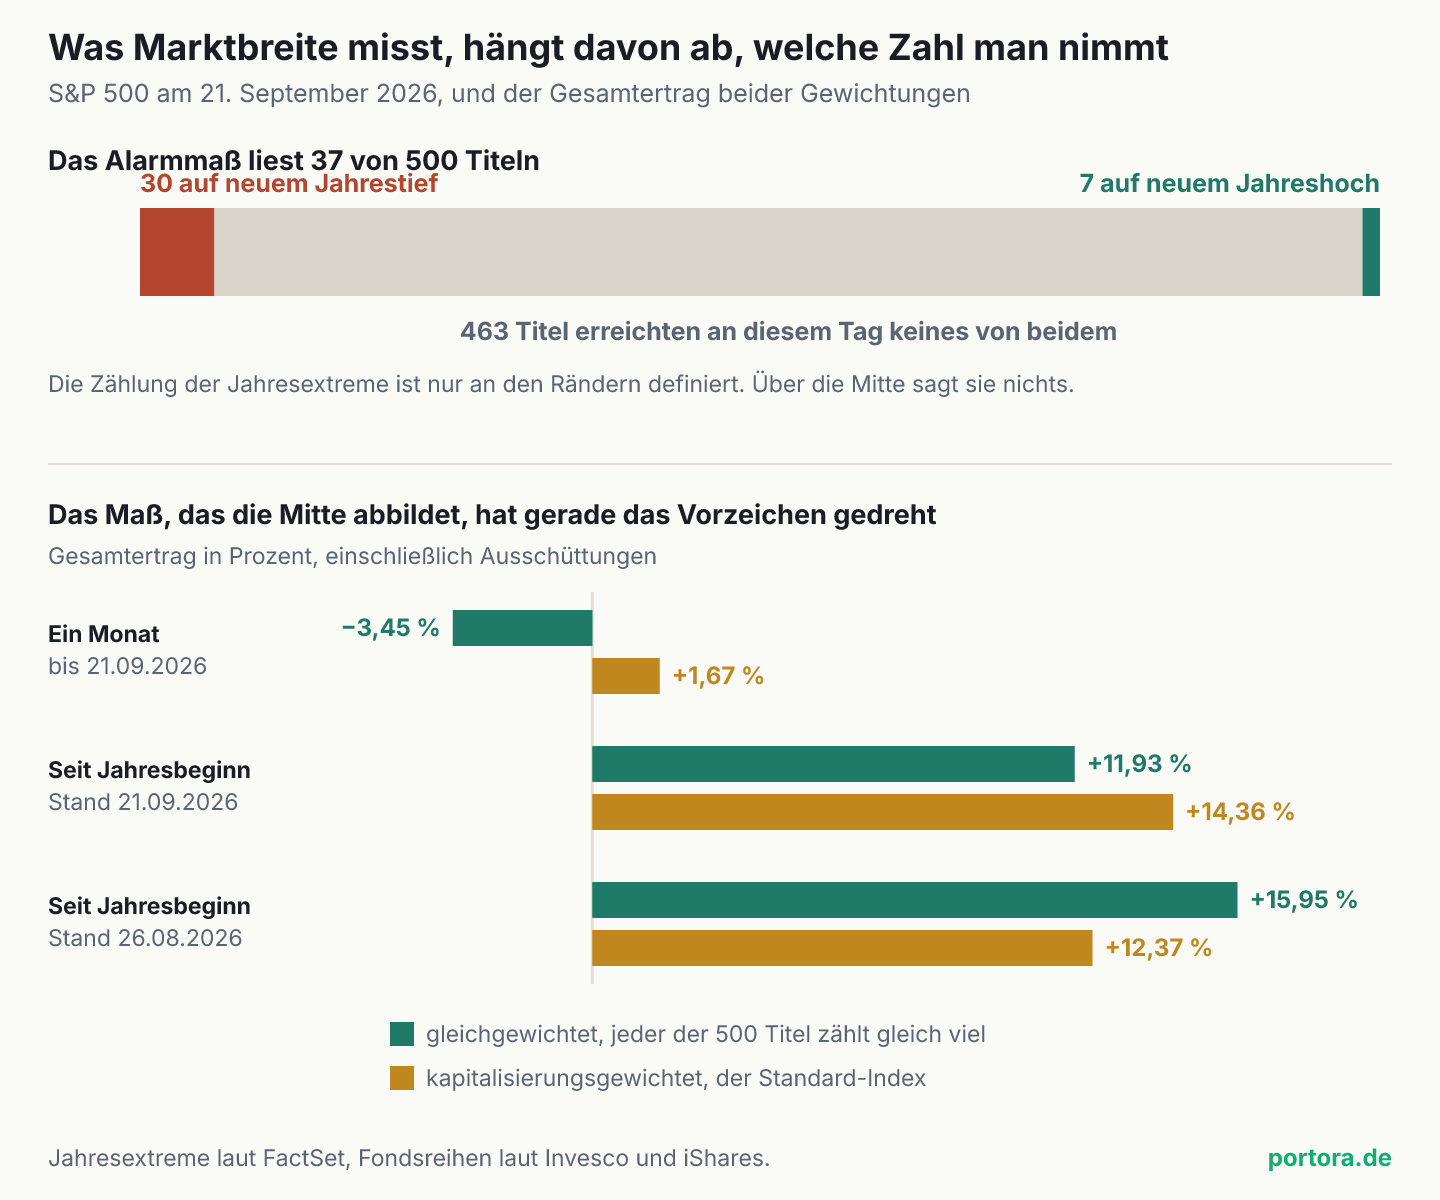
Ein neues Jahrestief oder Jahreshoch ist ein Ereignis am Rand einer Verteilung. Eine Aktie erreicht es nur, wenn ihr Kurs den tiefsten oder den höchsten Punkt der vergangenen zwölf Monate unterbietet oder übertrifft. Alles, was dazwischen liegt, taucht in dieser Statistik nicht auf, ganz gleich ob es steigt oder fällt. Am Montag waren das 30 plus sieben gleich 37 Titel. Die übrigen 463 erreichten weder das eine noch das andere und kommen in der Zahl schlicht nicht vor.
37 von 500 sind 7,4 Prozent des Index. Über die Bewegung der anderen 92,6 Prozent enthält diese Zählung keine Information, und sie ist auch nicht dafür gebaut. Sie ist ein Zähler für Extremwerte. Wären an diesem Tag 300 Titel leicht gefallen und 163 leicht gestiegen, stünde dort dieselbe 30 gegen 7. Wären umgekehrt 400 Titel kräftig gestiegen, ohne ihr Jahreshoch zu erreichen, ebenfalls. Die Zahl unterscheidet diese Fälle nicht, weil sie nur zwei Zustände kennt, Rekord oder nicht Rekord.
Dazu kommt eine zweite Eigenschaft, die selten mitgedacht wird. Der Vergleichsmaßstab eines Jahrestiefs sind die vergangenen zwölf Monate. Ein Titel, der vor elf Monaten hoch stand und seitdem stetig nachgibt, produziert Monat für Monat neue Jahrestiefs, auch wenn sein Kurs zuletzt kaum noch fällt. Das Signal entsteht dann nicht aus frischer Schwäche, sondern aus einer alten, die nur weiterläuft. Art Hogan, Chefstratege bei B. Riley Wealth, hat genau darauf hingewiesen. Was verkauft werde, werde schon länger verkauft, und deshalb habe ein neues Tief den leichteren Weg als ein neues Hoch.
Das zweite Maß misst einen Abstand, der Jahre alt sein kann
Neben der Zählung der Jahresextreme lief am selben Tag eine zweite Zahl, und sie klingt noch dramatischer. Rund 60 Prozent der Titel im S&P 500 stehen mehr als 20 Prozent unter ihrem Allzeithoch. Auch das ist richtig gerechnet. Es misst aber etwas völlig anderes als die erste Zahl, und die beiden werden trotzdem im selben Atemzug als Beleg für dasselbe verwendet.
Ein Allzeithoch ist kein gleitender Maßstab. Es kann aus dem laufenden Jahr stammen oder aus 2021, und es altert nicht. Eine Aktie, die 2021 einen Höchstkurs erreichte, danach 60 Prozent verlor und sich seitdem verdoppelt hat, steht immer noch rund 20 Prozent unter ihrem Allzeithoch. In dieser Statistik erscheint sie als Schwächefall, obwohl sie in den letzten Jahren hervorragend gelaufen ist. Die Zahl beschreibt also nicht, wie es den Firmen jetzt geht, sondern wie weit sie von ihrem jeweils besten Tag entfernt sind, und dieser Tag liegt bei jeder woanders.
Beide Zahlen sind korrekt, und beide tragen ein Etikett, das mehr verspricht als sie liefern. Die eine liest 7,4 Prozent der Titel zu einem Zeitpunkt, die andere alle Titel zu jeweils verschiedenen Zeitpunkten. Wer wissen will, ob die Mehrheit der Firmen diesen Markt mitträgt, braucht ein Maß, das alle 500 zum selben Zeitpunkt misst und das mit dem Markt mitläuft. Ein solches Maß gibt es, und es wird täglich veröffentlicht.
Das Maß, das die Mitte liest
S&P Dow Jones Indices berechnet neben dem bekannten S&P 500 eine zweite Fassung desselben Aktienkorbs, den S&P 500 Equal Weight. Darin bekommt jede der 500 Firmen bei jeder Anpassung dasselbe Gewicht, Nvidia genauso viel wie der kleinste Titel im Index. Die Differenz zwischen beiden Fassungen ist damit eine reine Gewichtungsdifferenz, denn die enthaltenen Firmen sind dieselben. Steigt die gleichgewichtete Fassung stärker, trägt die Mehrheit. Steigt die kapitalisierungsgewichtete stärker, tragen die Großen. Wie eine Gewichtung entsteht und wann sie angepasst wird, steht <a href="/wissen/index-gewichtung-und-rebalancing">an anderer Stelle ausführlich</a>.
Wie groß dieser Unterschied ist, zeigen die Gewichte. Im Standard-S&P-500 stellen die zehn größten Titel rund 38,6 Prozent. In der gleichgewichteten Fassung machen dieselben zehn zusammen rund 3,4 Prozent aus. Beim Technik-Anteil lagen am 25. August rund 17 Prozent in der gleichgewichteten Fassung gegen rund 38 Prozent im Standard, nach einer Auswertung von Morningstar. Das sind 21 Prozentpunkte Abstand am identischen Aktienkorb, allein aus der Rechenregel.
Und diese dritte Zahl sagt etwas anderes als die ersten beiden. Im Monat bis zum 21. September 2026 verlor die gleichgewichtete Fassung 3,45 Prozent, gemessen am größten Fonds darauf, während die kapitalisierungsgewichtete Fassung im selben Monat 1,67 Prozent gewann. Das sind 5,12 Prozentpunkte Abstand in vier Wochen, und sie gehen zugunsten der Schwergewichte. Seit Jahresbeginn steht die gleichgewichtete Fassung bei plus 11,93 Prozent und die kapitalisierungsgewichtete bei plus 14,36. Nach dieser Rechnung ist die Breite tatsächlich zurückgefallen.
Wie es dazu kam
Dieser Rückstand ist allerdings neu, und das ist der Teil, der in keiner der Warnungen vorkommt. Am 26. August 2026 lag dieselbe gleichgewichtete Fassung seit Jahresbeginn bei plus 15,95 Prozent, die kapitalisierungsgewichtete bei plus 12,37. Die Mehrheit lag also 3,58 Prozentpunkte vorn. Vier Wochen später liegt sie 2,43 Punkte zurück. Der Abstand hat in dieser Zeit nicht nur abgenommen, er hat das Vorzeichen gewechselt, und zwar um rund sechs Prozentpunkte.
Der Grund dafür lässt sich benennen. Über weite Strecken des Jahres 2026 blieben mehrere der größten Titel hinter dem Markt zurück, darunter Microsoft, Nvidia und Apple. Wer sie untergewichtet, kam damit besser weg, und gleichzeitig liefen kleinere Indexmitglieder ungewöhnlich gut. Genau diese beiden Effekte bildet der gleichgewichtete Index ab. In den vergangenen Wochen hat sich das gedreht, getragen von einer erneuten Bewegung in den großen Technikwerten.
Dazwischen liegt außerdem eine geldpolitische Entscheidung. Die US-Notenbank hat am 16. September 2026 ihren Leitzins um einen Viertelpunkt auf 3,75 bis 4,00 Prozent angehoben, die erste Erhöhung seit 2023, und die Rendite zehnjähriger US-Papiere liegt bei rund 4,95 Prozent. Steigende Zinsen treffen kleinere und stärker verschuldete Firmen härter als die großen mit hohen Barbeständen, denn die einen müssen sich refinanzieren und die anderen verdienen an ihren Einlagen mit. Ein Teil der Rotation hat damit eine nüchterne Ursache, die nichts mit 1929 zu tun hat.
Das eigentliche Signal ist ein Führungswechsel
Damit lässt sich sagen, was am Montag tatsächlich sichtbar wurde. Es war die Oberfläche einer Rotation, die vier Wochen alt ist und die sich in einer veröffentlichten Zahlenreihe nachlesen lässt. Die Führung im Index ist von der Breite zurück zu den Schwergewichten gewandert. Die 30 gegen 7 ist ein Symptom davon, und zwar ein spätes, denn der Wechsel in den Indexreihen war schon Wochen vorher messbar.
Der Unterschied zwischen beiden Lesarten ist nicht akademisch. Ein Jahrhundertsignal wäre ein Zustand, aus dem etwas folgt. Ein Führungswechsel ist ein Vorgang mit einem Datum, einem Vorzeichen und einer Größe, und er lässt sich jede Woche nachprüfen. Wer den Montag als Omen liest, wartet auf eine Wiederholung von 1929. Wer denselben Tag als Symptom einer Rotation liest, schaut auf die beiden Indexfassungen und sieht nach, ob der Abstand weiter wächst. Die zweite Frage hat eine Antwort, die erste nicht.
Dieselbe Zahl, die jetzt alarmiert, hätte vier Wochen zuvor das Gegenteil gesagt. Ende August hätte jeder, der die Breite an der gleichgewichteten Fassung misst, einen ungewöhnlich gesunden Markt beschrieben. Ein Maß, das innerhalb eines Monats von einem Befund zum anderen springt, ist ein Momentanwert und keine Prophezeiung. Das ist dieselbe Lehre wie bei Bewertungsniveaus, die <a href="/news/cape-bewertung-dekade-statt-zeitpunkt">ein historisches Rekordniveau überschreiten und danach noch jahrelang weiter steigen können</a>.
Warum ein Randmaß so zuverlässig alarmiert
Dass ausgerechnet Extremwert-Zähler so oft für Aufsehen sorgen, hat einen mechanischen Grund. Sie sind schief gebaut. Ein neues Jahreshoch verlangt, dass eine Aktie ihren besten Kurs seit zwölf Monaten übertrifft. Nach einer langen Aufwärtsphase liegt diese Latte sehr hoch, weil sie mit jedem neuen Hoch mitgezogen wurde. Ein neues Jahrestief verlangt dagegen, den schlechtesten Kurs zu unterbieten, und diese Latte bleibt liegen, wo sie ist, solange der Titel nicht tiefer fällt.
In einem Markt, der über Monate gestiegen ist, ist es deshalb systematisch schwerer, ein neues Hoch zu erreichen, als ein neues Tief. Das Verhältnis kippt leicht, ohne dass sich an der Lage der Mehrheit etwas geändert haben muss. Genau in diese Richtung zielte Hogans Beobachtung. Der Vorbehalt dazu gehört dazu, denn diese Schieflage macht die Zählung nicht wertlos. Sie macht sie nur zu einem schlechten Einzelbeleg für eine Aussage über alle 500 Firmen.
Dazu kommt die Aufmerksamkeit. Eine Zahl, die sich als nur zweimal in hundert Jahren beschreiben lässt, wird weitergereicht. Eine Zahl, die sagt, der Abstand zweier Indexfassungen habe sich um 5,12 Prozentpunkte verschoben, wird es nicht. Die zweite ist präziser und trägt mehr Information, die erste ist die bessere Geschichte. In der Auswahl dessen, was zitiert wird, liegt ein guter Teil des Problems.
Der faire Gegenpunkt
Gegen die bisherige Darstellung lassen sich zwei ernsthafte Einwände formulieren, und beide verdienen eine Antwort. Der erste betrifft die Beobachtungszahl. Es stimmt, dass die auffällige Kombination nur zwei Vorläufer hat, aber Goepfert stützt seine eigentliche Aussage nicht auf diese zwei. Er nennt daneben 83 Handelstage mit ähnlicher oder besserer Beteiligung, nach denen der S&P 500 im Folgejahr nur in 16 Prozent der Fälle zulegte. Das ist eine Stichprobe, mit der sich arbeiten lässt.
Dieser Einwand trifft. Die Kritik richtet sich deshalb nicht gegen seine Auswertung, sondern gegen die zugespitzte Zahl, die davon weitergetragen wird. Wer die Warnung ernst nehmen will, sollte die 83 zitieren und nicht die 2, denn nur die 83 tragen eine Aussage über Häufigkeiten. Dass in der Wiedergabe fast immer die 2 steht, sagt etwas über die Weitergabe und nichts über den Analysten.
Der zweite Einwand wiegt schwerer. Die Konzentration ist real und kein Messartefakt. Ein Index, in dem zehn Titel 38,6 Prozent des Gewichts stellen und die Technik rund 38 Prozent, verhält sich anders, als sein Name vermuten lässt. Wenn die Führung wieder bei den Schwergewichten liegt, wächst auch die Abhängigkeit von ihnen wieder. Die gleichgewichtete Fassung ist dafür ein Messgerät, sie beseitigt das Problem aber nicht, sondern macht es sichtbar. Wie stark diese Konzentration in einem Welt-ETF ankommt, ist <a href="/news/welt-etf-ki-konzentration">getrennt nachgerechnet</a>, und dass eine höhere Titelzahl daran wenig ändert, <a href="/news/all-cap-index-titelzahl-statt-gewicht">ebenfalls</a>.
Was das für Anleger heißt
Für einen global gestreuten Anleger aus Deutschland steckt der amerikanische Markt fast immer in einem Welt-ETF, und dort mit einem Gewicht von deutlich über 60 Prozent. Die Frage, ob dieser Block von einer breiten Mehrheit oder von einer Handvoll Titel getragen wird, betrifft damit nicht ein Detail am Rand, sondern den größten Einzelposten im Depot. Wie breit ein solcher Fonds wirklich streut, ist <a href="/wissen/etf-klumpenrisiko">für den Einstieg getrennt aufgeschrieben</a>.
Was sich aus den Zahlen ablesen lässt, ist ein Zustand und kein Fahrplan. Am 21. September 2026 lag die Führung bei den Schwergewichten, vier Wochen zuvor lag sie bei der Breite. Beide Zustände sind in diesem Jahr vorgekommen, beide haben gewechselt, und der Wechsel war in keinem der beiden Fälle vorher angekündigt. Wer daraus eine Handlung ableiten möchte, leitet sie aus einem Vierwochenfenster ab. Das ist der ehrliche Umfang dessen, was diese Zahlen hergeben.
Die Risiken liegen auf beiden Seiten. Bleibt die Führung bei den Großen, läuft ein breit gestreutes Depot dem Standardindex hinterher. Dreht sie zurück, gilt das Umgekehrte, und ein stark konzentrierter Index gibt dann mehr ab. Was aus den drei Zahlen dieses Artikels folgt, ist deshalb vor allem eine Lesehilfe. Wenn das nächste Mal eine Zahl zur Marktbreite kursiert, lohnen sich drei Fragen. Wie viele der 500 Titel liest sie. Auf welchen Zeitpunkt bezieht sie sich. Und läuft ihr Maßstab mit dem Markt mit. Was daraus für dein Depot folgt, entscheidest du selbst.
Quellen
- S&P 500 Equal Weight Index
- Invesco S&P 500 Equal Weight ETF, Wertentwicklung und Bestandsdaten
- iShares Core S&P 500 ETF, Wertentwicklung und Bestandsdaten
- FOMC-Beschluss vom 16. September 2026
- Stocks had a great day on the surface. But something alarming occurred not seen since 1999
- S&P 500 Nears Record High But Breadth Flashes Rare 1929, 1999 Signal
- Why equal weight S&P 500 funds are having a moment
- As the S&P 500 nears a new record high, there are cracks below the surface
Zur Entstehung dieses Artikels
Dieser Beitrag wurde auf Basis der oben verlinkten Quellen mit KI-Unterstützung erstellt und vor Veröffentlichung redaktionell geprüft. Die Zahl der Jahresextreme vom 21. September 2026 stammt von FactSet und wurde über CNBC und Benzinga wiedergegeben, die historische Einordnung von SentimenTrader. Die Ertragsreihen beider Indexfassungen stammen aus den Fondsdaten von Invesco und iShares, jeweils als Gesamtertrag einschließlich Ausschüttungen. Die Werte zum 26. August 2026 und die Sektorgewichte stammen aus einer Auswertung von Morningstar.
Stand der Einordnung: 22. September 2026. Die Tageswerte und die Ertragsreihen verändern sich laufend, die beschriebenen Zusammenhänge werden bei neuen Daten aktualisiert.
Belastbarkeit einzelner Werte: Die Angaben zum 26. August 2026 stammen aus einer Fremdauswertung und nicht aus derselben Datenreihe wie die Werte zum 21. September. Der Vergleich beider Stichtage ist deshalb als Größenordnung zu lesen. Der Richtungswechsel selbst ist davon unabhängig belegt, nämlich über die Monatswerte beider Fonds zum 21. September aus einer einzigen Quelle.
Versionshistorie: Erste Veröffentlichung am 22. September 2026.
Hinweis: Dieser Beitrag ist eine journalistische Analyse und Einordnung zu allgemeinen wirtschaftlichen Zusammenhängen. Er stellt keine Anlageberatung und keine Anlage- oder Anlagestrategieempfehlung im Sinne der Marktmissbrauchsverordnung (EU) 596/2014 dar, ist keine Aufforderung zum Kauf oder Verkauf von Finanzinstrumenten und ersetzt keine individuelle Beratung. Genannte Wertpapiere, Indizes oder Anlageklassen dienen ausschließlich der Veranschaulichung. Jede Anlageentscheidung liegt in eigener Verantwortung.
Portora kennenlernen
Wenn dich Einordnung im Alltag interessiert, liest Portora deine eigenen Zahlen genauso ruhig.
Hier ordnen wir wirtschaftspolitische Entwicklungen sachlich ein. Im Cockpit siehst du, wie sie auf deine eigene Situation wirken.