
Markt & Investieren
Wohneigentum schützte fünf Jahre lang nicht vor Inflation, und am wenigsten dort, wo sie hoch war
Stand 22. September 2026. UBS hat heute früh den Global Real Estate Bubble Index für 23 Städte veröffentlicht, Zürich führt ihn mit 1,69 an, Frankfurt und München liegen im mittleren Bereich. Im Methoden-Kasten steht, dass der Index den Zeitpunkt eines Preisrückgangs nicht voraussagt. Der folgenreichere Befund steht weiter hinten. In mehr als der Hälfte der untersuchten Städte hat Wohneigentum in den letzten fünf Jahren nicht vor Inflation geschützt, und wo die Inflation überdurchschnittlich hoch war, fielen die realen Preise im Schnitt um rund 5 Prozent. Der Schutz ist damit keine Eigenschaft des Sachwerts, sondern eine Aussage über einen Zeitraum.
Die Zerlegung in Zahlen
Quelle: UBS Global Real Estate Bubble Index 2026 und Statistisches Bundesamt, Stand 22. September 2026
Die wichtigsten Zahlen auf einen Blick
Alle relevanten Zahlen des Themas gebündelt, für den schnellen Überblick. Die Details stehen im Text darunter.
| Zahl | Bedeutung |
|---|---|
| 23 | untersuchte Städte im UBS-Index 2026, Lissabon und Seoul erstmals dabei |
| 1,69 und 1,54 | Indexwerte von Zürich und Tokio, die beiden einzigen in der höchsten Stufe |
| 1,12 | Indexwert von Genf, in der zweithöchsten Stufe neben Miami, Dubai, Seoul und Lissabon |
| mittel | Risikostufe von Frankfurt und München, ebenso Amsterdam, Madrid und Mailand |
| niedrig | Risikostufe von Paris, London, New York, San Francisco und São Paulo |
| über die Hälfte | Anteil der Städte, in denen Wohneigentum fünf Jahre lang nicht vor Inflation schützte |
| rund minus 5 % | realer Preisverlauf in Städten mit überdurchschnittlicher Inflation |
| rund minus 15 % | realer Preisverlust der 2021 als hochriskant eingestuften Städte seitdem |
| fast minus 25 % | Frankfurts realer Abstand zum Gipfel von 2021 |
| mehr als minus 15 % | Londons realer Abstand zu 2021, fünftes schwaches Jahr in Folge |
| rund plus 10 % | reale Preise in Seoul, Lissabon, Madrid und Hongkong im letzten Jahr |
| rund minus 10 % | reale Preise in Vancouver und Toronto im selben Zeitraum |
| über 40 % | Anteil der Eigentumskosten einer 60-Quadratmeter-Wohnung am Bruttoeinkommen eines hochqualifizierten Beschäftigten, in den meisten Städten |
| 82 % | Anstieg der deutschen Wohnimmobilienpreise von 2010 bis 2025 |
| 38 % | Anstieg der deutschen Verbraucherpreise im selben Zeitraum |
| 1,4 % | deutscher Häuserpreisindex im ersten Quartal 2026 gegenüber dem Vorjahresquartal |
| 0,3 % | derselbe Wert für Eigentumswohnungen in den sieben größten Städten |
| 2,9 % | deutsche Inflationsrate im August 2026, Kernrate 2,4 Prozent |
Die These im Klartext
UBS hat am 22. September 2026 die zwölfte Ausgabe des Global Real Estate Bubble Index veröffentlicht. Untersucht werden 23 Städte, Lissabon und Seoul sind neu dabei. Zürich führt die Rangliste mit einem Indexwert von 1,69 an, dahinter Tokio mit 1,54, und beide gelten als hochriskant. In der zweithöchsten Stufe stehen Miami, Dubai, Seoul, Genf und Lissabon. Frankfurt und München liegen im mittleren Bereich, Paris und London im niedrigen.
Daraus wird üblicherweise eine Gefahrenkarte gemacht. Wo der Wert hoch ist, drohe der Einbruch, wo er gesunken ist, sei die Gefahr vorüber. Diese Lesart liegt nahe, denn das Wort Blase steht im Namen des Index. Sie unterstellt aber eine Aussage über den Zeitpunkt, und genau die trifft der Index nicht.
Im Methoden-Kasten der Veröffentlichung stehen zwei Sätze, die das ausdrücklich klarstellen. Der erste beschreibt eine Blase als erhebliche und anhaltende Überbewertung, die typischerweise erst nach einer Korrektur erkennbar werde. Der zweite sagt, der Index sage den Zeitpunkt von Preisrückgängen nicht voraus, wohl aber könnten veränderte Rahmenbedingungen, die Stimmung der Anleger oder das Wohnungsangebot einen Auslöser liefern. Gemessen werden Verhältniszahlen, also Kaufpreis zu Miete, Kaufpreis zu Einkommen, Kreditwachstum und Bautätigkeit. Ein Verhältnis beantwortet die Frage, wie teuer, und nicht die Frage, wann.
Was ein Preis-Miet-Verhältnis überhaupt sagt
Die Kennzahl, die in diesem Index am schwersten wiegt, ist das Verhältnis von Kaufpreis zu Jahresmiete. Sie beantwortet eine einfache Frage, nämlich wie vielen Jahresmieten der Kaufpreis einer Wohnung entspricht. Steht dort 20, hat ein Käufer den Kaufpreis nach zwanzig Jahren eingenommener Miete wieder beisammen, ohne Kosten und ohne Zins gerechnet. Steht dort 40, dauert es doppelt so lange. Für Zürich weisen Auswertungen zur diesjährigen Ausgabe rund 46 Jahresmieten aus, den höchsten Wert im gesamten Feld.
Der Zweck dieser Kennzahl ist nicht, teuer von billig zu trennen. Sie misst, wie viel von der Bewertung an einer Erwartung hängt und wie wenig am laufenden Ertrag. Je höher das Verhältnis, desto größer der Anteil des Kaufpreises, der nicht durch Mieteinnahmen gedeckt ist, sondern durch die Annahme künftig steigender Preise oder dauerhaft niedriger Finanzierungskosten. Genau das meint UBS, wenn im Zürich-Abschnitt steht, der Markt werde zunehmend abhängig von niedrigen Finanzierungskosten. Für einen Käufer ist das die eigentlich nützliche Information, denn sie sagt ihm, welcher Teil seiner Rechnung auf einer Annahme steht.
Ein Vorbehalt gehört in denselben Absatz, sonst wird aus der Kennzahl ein Städteranking, das sie nicht ist. Ein hohes Verhältnis bedeutet in einer Stadt mit knappem Bauland, nahezu leerem Wohnungsmarkt und hohen Einkommen etwas anderes als in einer Stadt ohne diese Eigenschaften. Zürich hat alle drei, der Leerstand liegt dort nahe null, und die Stadt verzeichnet unter allen untersuchten Märkten den stärksten Preisanstieg der vergangenen zwanzig Jahre. Der Index vergleicht deshalb nicht die Städte gegeneinander, sondern jede Stadt mit ihrer eigenen Vergangenheit. Wer aus dem ersten Platz schließt, Zürich sei die teuerste Stadt der Welt, liest eine Frage aus der Zahl, die sie nicht beantwortet.
Was die Rangliste wirklich leistet
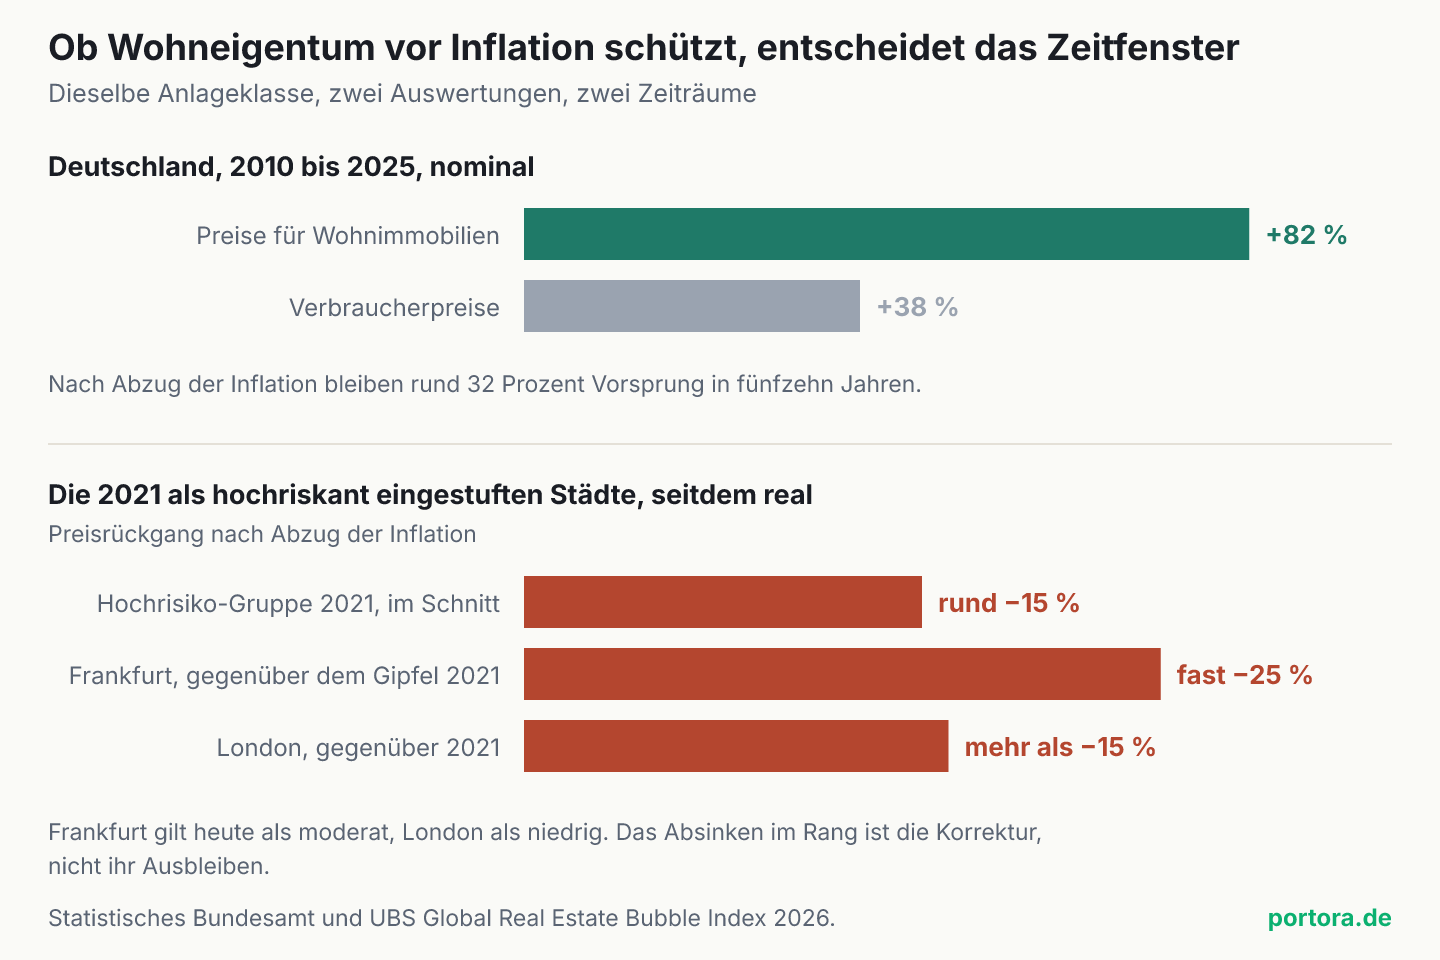
Dass der Index den Zeitpunkt nicht trifft, heißt nicht, dass er nichts kann. Die Veröffentlichung liefert ihre eigene Erfolgskontrolle mit, und die fällt deutlich aus. Die Städte, die der Index 2021 als hochriskant führte, verzeichneten seitdem die stärksten Preisrückgänge, im Schnitt real rund 15 Prozent. Die Rangliste von damals hat also gehalten. Sie hat nur über fünf Jahre gehalten und nicht über ein Datum.
Der deutlichste Einzelfall ist Frankfurt. Die Preise dort sind 2026 weiter gefallen und liegen real fast 25 Prozent unter ihrem Gipfel von 2021. Genau deshalb steht die Stadt heute im mittleren Risikobereich, zusammen mit Amsterdam gehört sie zu den stärksten Rückgängen der Risikowerte in Europa. London ist der zweite Fall, real mehr als 15 Prozent unter 2021, fünftes schwaches Jahr in Folge, und inzwischen im niedrigen Risikobereich.
Damit kehrt sich die Gefahrenkarten-Lesart um. Ein gefallener Indexwert bedeutet in diesen beiden Fällen nicht, dass die Gefahr vorübergegangen ist, ohne Schaden anzurichten. Er bedeutet, dass der Schaden bereits eingetreten ist. Das Absinken im Rang ist die Korrektur und nicht ihre Entwarnung. Wer die Karte liest, ohne diesen Zusammenhang mitzudenken, kommt zu einem Schluss, den die Daten nicht tragen.
Der Schutz versagte dort, wo er gebraucht wurde
Der Teil der Veröffentlichung, der am wenigsten weitergetragen wird, ist zugleich der folgenreichste. In mehr als der Hälfte der 23 untersuchten Städte hat Wohneigentum in den letzten fünf Jahren nicht vor Inflation geschützt. Das ist keine Randbemerkung, sondern trifft die verbreitetste Begründung, mit der Wohneigentum als Geldanlage gekauft wird.
Entscheidend ist, wie sich dieser Befund über die Städte verteilt. Wo die Inflation überdurchschnittlich hoch war, fielen die realen Preise im Schnitt um rund 5 Prozent. Wo sie unterdurchschnittlich war, stiegen sie. Der Schutz hat also nicht gleichmäßig nachgelassen, sondern ist genau dort ausgefallen, wo er gebraucht wurde. Eine Absicherung, die bei kleinen Ausschlägen hält und bei großen nachgibt, ist als Absicherung wenig wert.
Dazu kommt die Kostenseite, die in der Rechnung oft fehlt. In den meisten untersuchten Städten übersteigen die jährlichen Kosten einer neu gekauften Wohnung von 60 Quadratmetern, also Hypothekenzins plus Instandhaltung, 40 Prozent des Bruttoeinkommens eines hochqualifizierten Beschäftigten. Und diese Eigentumskosten liegen deutlich über den Mieten, am deutlichsten in München, Hongkong und Sydney. Wer den Inflationsschutz über den Preis rechnet, aber die laufenden Kosten weglässt, rechnet nur die Hälfte.
Warum das kein Zufall ist
Der Zusammenhang lässt sich benennen, und er ist der Grund, warum dieser Ausfall kein Betriebsunfall war. Ein Immobilienpreis hängt an zwei Größen, an der Miete, die das Objekt einbringt, und an dem Zins, mit dem diese künftigen Mieten auf heute umgerechnet werden. Steigt die Inflation, steigen die Mieten mit einiger Verzögerung mit, das ist die Seite, aus der der Schutzgedanke kommt. Gleichzeitig reagieren die Notenbanken, die Zinsen steigen, und der Umrechnungsfaktor drückt den Preis. Beide Kräfte gehen auf dieselbe Ursache zurück.
Welche der beiden überwiegt, hängt vom Tempo ab. Mieten passen sich langsam an, weil sie in Verträgen stehen und rechtlich begrenzt sind. Der Zins bewegt sich innerhalb von Monaten. In einer kurzen Inflationswelle gewinnt deshalb fast immer der Zins, und der Preis fällt real, bevor die Mieten nachziehen können. Über eine lange Strecke kehrt sich das Verhältnis um, weil die Mietanpassungen sich aufsummieren und ein Zinsniveau irgendwann stehen bleibt. Wie stark das lange Ende der Zinsen und nicht der Leitzins den Baukredit bestimmt, ist <a href="/news/bauzins-langes-ende-nicht-leitzins">getrennt aufgeschrieben</a>.
Daraus folgt ein Vorbehalt, der in jede Aussage über Sachwerte gehört. Der Schutz vor Inflation ist keine Eigenschaft des Hauses, sondern eine Aussage über einen Zeitraum. Er gilt nicht in jedem Fenster, und er gilt am schlechtesten in genau dem Fenster, in dem die Inflation hoch und neu ist. Wer mit Wohneigentum eine akute Inflationswelle überbrücken will, verwechselt eine langfristige Tendenz mit einer kurzfristigen Absicherung.
Wie es in Deutschland aussieht
Für den deutschen Leser lässt sich dieselbe Rechnung mit amtlichen Zahlen nachvollziehen. Der Häuserpreisindex des Statistischen Bundesamtes lag im ersten Quartal 2026 um 1,4 Prozent über dem Vorjahresquartal. Das ist nominal ein Plus. Die deutsche Inflationsrate lag im August 2026 bei 2,9 Prozent, im Juli bei 2,8 und im Juni bei 2,3. Wer den Preisanstieg der Immobilien gegen den Anstieg der Verbraucherpreise hält, kommt damit auf ein reales Minus.
Innerhalb Deutschlands verteilt sich das ungleichmäßig, und die Richtung überrascht. In dünn besiedelten Landkreisen stiegen die Preise für Eigentumswohnungen im ersten Quartal 2026 um 3,6 Prozent, in kreisfreien Großstädten außerhalb der sieben größten um 2,9 Prozent. In den sieben Metropolen selbst, zu denen Frankfurt und München gehören, waren es 0,3 Prozent. In dicht besiedelten Landkreisen gab es ein Minus von 0,4 Prozent. Die teuersten Lagen tragen den geringsten Zuwachs.
Ein Vorbehalt gehört dazu, weil er sonst zu falschen Vergleichen führt. Das Statistische Bundesamt hat die Immobilienpreisindizes im Juni 2026 turnusmäßig vom Basisjahr 2015 auf 2025 umgestellt und dabei auch die Methodik aktualisiert. Wer ältere Indexstände mit neuen vergleicht, muss auf dieselbe Basis achten. Die Veränderungsraten gegenüber dem Vorjahr sind davon nicht betroffen, absolute Indexwerte schon.
Das eigentliche Signal steckt in den Absteigern
Die Aufmerksamkeit geht traditionell an die Spitze der Rangliste. Zürich steht dort zu Recht, denn die Stadt hat unter allen untersuchten Märkten den stärksten Preisanstieg der letzten zwanzig Jahre hinter sich, der Leerstand liegt nahe null, und das Verhältnis von Kaufpreis zu Miete ist das höchste im gesamten Feld. UBS schreibt dazu, dieses Verhältnis mache den Markt zunehmend abhängig von niedrigen Finanzierungskosten. Das ist eine Abhängigkeits-Aussage und keine Zeitangabe.
Der Informationsgehalt für einen Anleger steckt trotzdem eher weiter unten in der Tabelle. Frankfurt und London zeigen, wie eine solche Korrektur aussieht, wenn sie stattfindet, nämlich als jahrelanges reales Abschmelzen ohne einen einzelnen dramatischen Tag. In London läuft das inzwischen im fünften Jahr, bei gleichzeitig nahe an Rekordwerten liegenden Mieten, weil das Angebot knapp bleibt. Der Kaufpreis fällt und die Miete nicht, was genau die Verhältniszahl absenkt, die der Index misst.
Bemerkenswert ist außerdem, dass der Bericht die Gegenbewegung selbst nennt. Im vergangenen Jahr lagen Hauspreise, Mieten und Einkommen über alle Städte hinweg real weitgehend flach, und dahinter verbergen sich große Unterschiede. In Seoul, Lissabon, Madrid und Hongkong stiegen die realen Preise um rund 10 Prozent, in Vancouver und Toronto fielen sie um rund 10 Prozent. Ein Durchschnitt nahe null besteht hier aus zwei kräftigen Gegenbewegungen und nicht aus Stillstand.
Der faire Gegenpunkt
Gegen die bisherige Darstellung steht ein starkes Argument, und es kommt aus derselben Art von Daten. Über einen längeren Zeitraum hat Wohneigentum in Deutschland die Inflation deutlich geschlagen. Zwischen 2010 und 2025 stiegen die Preise für Ein- und Zweifamilienhäuser sowie Eigentumswohnungen um rund 82 Prozent, die Verbraucherpreise im selben Zeitraum um 38 Prozent. Real bleibt damit ein Vorsprung von rund 32 Prozent über fünfzehn Jahre, also etwa 1,9 Prozent pro Jahr nach Abzug der Inflation. Wer 2010 gekauft hat, hat seine Kaufkraft erhalten und mehr.
UBS selbst widerspricht der pessimistischen Lesart ebenfalls. Maciej Skoczek, einer der beiden Autoren, schreibt, bei den gegenwärtigen Bewertungen werde Wohnraum in den meisten Städten mittelfristig voraussichtlich doch Inflationsschutz bieten. Begründet wird das mit den Mieten, die über die letzten fünf Jahre meist mit den Einkommen Schritt gehalten oder sie übertroffen haben, und mit dem anhaltend knappen Angebot. Der Ausfall der letzten fünf Jahre wäre danach die Folge eines besonders scharfen Zinsanstiegs und kein dauerhafter Bruch.
Beides zusammen ergibt ein geordnetes Bild. Die lange Strecke spricht für den Sachwert, die kurze gegen ihn, und der Unterschied liegt nicht im Gegenstand, sondern im Fenster. Genau diese Trennung ist es auch, die den Bewertungsniveaus am Aktienmarkt zu schaffen macht, wo ein historischer Rekordwert <a href="/news/cape-bewertung-dekade-statt-zeitpunkt">jahrelang weiter steigen kann, bevor er etwas bedeutet</a>. Dass eine nominale Zunahme des Vermögens real eine Abnahme sein kann, ist am deutschen Geldvermögen <a href="/news/geldvermoegen-gespart-oder-nur-teurer">schon einmal durchgerechnet worden</a>.
Was das für Anleger heißt
Für die meisten Leser in Deutschland ist Wohneigentum der größte Einzelposten überhaupt, oft größer als das gesamte Depot. Die Zahlen dieses Berichts ändern daran nichts, aber sie ändern etwas an der Frage, die man an diesen Posten stellt. Sie lautet nicht, ob eine Immobilie vor Inflation schützt, sondern über welchen Zeitraum. Was Inflation und Kaufkraft miteinander zu tun haben, steht <a href="/wissen/inflation-deflation-kaufkraft">für den Einstieg getrennt erklärt</a>.
Aus den Daten lässt sich ein Zustand ablesen und kein Fahrplan. Über fünf Jahre hat der Sachwert in mehr als der Hälfte der untersuchten Städte seine Aufgabe nicht erfüllt, über fünfzehn Jahre hat er sie in Deutschland klar erfüllt. Beide Aussagen stehen nebeneinander und widersprechen sich nicht. Wer aus einer von beiden eine Handlung ableiten will, sollte vorher prüfen, ob sein eigener Anlagehorizont eher dem einen oder dem anderen Fenster entspricht.
Die Risiken liegen auf beiden Seiten. Bleiben die Finanzierungskosten länger hoch, bleibt der Preisdruck bestehen, und UBS erwartet genau das für die nähere Zukunft. Fallen die Zinsen früher als gedacht, kehrt sich der Umrechnungseffekt um und stützt die Preise wieder. Dazu kommt die laufende Seite, die keine Kursentwicklung braucht, um zu wirken, nämlich Eigentumskosten von über 40 Prozent des Bruttoeinkommens in den meisten der untersuchten Städte. Wer die eigene Lage prüfen will, <a href="/wissen/wohnkosten-senken">findet den Kostenblock hier aufgeschlüsselt</a>. Was daraus folgt, entscheidest du selbst.
Quellen
Zur Entstehung dieses Artikels
Dieser Beitrag wurde auf Basis der oben verlinkten Quellen mit KI-Unterstützung erstellt und vor Veröffentlichung redaktionell geprüft. Die Angaben zu Indexwerten, Risikostufen, Städtevergleichen und zum Inflationsschutz stammen aus der Medienmitteilung von UBS vom 22. September 2026, einschließlich des dort abgedruckten Methoden-Kastens. Die deutschen Immobilien- und Verbraucherpreiszahlen stammen vom Statistischen Bundesamt.
Stand der Einordnung: 22. September 2026, dem Tag der Veröffentlichung des Index.
Belastbarkeit einzelner Werte: Der vollständige Bericht ist nur nach Registrierung abrufbar, die hier verwendeten Zahlen stammen deshalb aus der frei zugänglichen Medienmitteilung. UBS beziffert die reale Preisentwicklung in Städten mit unterdurchschnittlicher Inflation mit rund 10 Prozent und bezeichnet diesen Wert zugleich als jährliche Rate. Da beides zusammen über fünf Jahre unplausibel hoch wäre, nennt dieser Artikel für jene Gruppe keine Zahl, sondern nur die Richtung. Die Angaben für Frankfurt und London sind von UBS als Näherungen formuliert und hier ebenso wiedergegeben.
Versionshistorie: Erste Veröffentlichung am 22. September 2026.
Hinweis: Dieser Beitrag ist eine journalistische Analyse und Einordnung zu allgemeinen wirtschaftlichen Zusammenhängen. Er stellt keine Anlageberatung und keine Anlage- oder Anlagestrategieempfehlung im Sinne der Marktmissbrauchsverordnung (EU) 596/2014 dar, ist keine Aufforderung zum Kauf oder Verkauf von Finanzinstrumenten und ersetzt keine individuelle Beratung. Genannte Wertpapiere, Indizes oder Anlageklassen dienen ausschließlich der Veranschaulichung. Jede Anlageentscheidung liegt in eigener Verantwortung.
Portora kennenlernen
Wenn dich Einordnung im Alltag interessiert, liest Portora deine eigenen Zahlen genauso ruhig.
Hier ordnen wir wirtschaftspolitische Entwicklungen sachlich ein. Im Cockpit siehst du, wie sie auf deine eigene Situation wirken.