
Markt & Investieren
Warum Chinas Überschuss trotz schneller wachsender Einfuhren steigt
Stand 8. September 2026. Chinas Zollverwaltung hat heute die Augustzahlen veröffentlicht. Die Ausfuhren stiegen gegenüber dem Vorjahresmonat um 25,0 Prozent auf 401,4 Milliarden Dollar. Die Einfuhren legten um 28,2 Prozent zu, auf 282,4 Milliarden. Sie wuchsen also schneller, und trotzdem stieg der Handelsüberschuss auf 119,1 Milliarden Dollar. Im Juli waren es 112,5 Milliarden. Das wirkt wie ein Rechenfehler und ist keiner. Zwei Prozentwerte lassen sich nur dann direkt vergleichen, wenn sie von gleich großen Beträgen ausgehen, und das tun sie hier nicht. Dieser Text rechnet nach, ab welcher Einfuhrrate der Überschuss wirklich fallen würde, und zeigt an einem Gegenfall aus Japan, warum dieselbe Konstellation dort ein Defizit erzeugt hat.
Die Zerlegung in Zahlen
Die wichtigsten Zahlen auf einen Blick
| Zahl | Bedeutung |
|---|---|
| 401,4 Mrd. $ | Chinas Ausfuhren im August 2026 |
| 282,4 Mrd. $ | Chinas Einfuhren im August 2026 |
| 119,1 Mrd. $ | Handelsüberschuss im August 2026 |
| 112,5 Mrd. $ | Handelsüberschuss im Juli 2026 |
| rund 321 Mrd. $ | Ausfuhren im Vorjahresmonat August 2025, aus der Wachstumsrate zurückgerechnet |
| rund 220 Mrd. $ | Einfuhren im Vorjahresmonat, ebenfalls zurückgerechnet |
| rund 101 Mrd. $ | Überschuss im Vorjahresmonat, also ein Zuwachs von rund 18 Prozent |
| +80 Mrd. $ | Absoluter Zuwachs der Ausfuhren gegenüber dem Vorjahresmonat |
| +62 Mrd. $ | Absoluter Zuwachs der Einfuhren, also 18 Milliarden weniger |
| 1,46 | Verhältnis der Ausfuhren zu den Einfuhren im Vorjahresmonat |
| 36,5 % | Einfuhrwachstum, ab dem der Überschuss zu fallen begonnen hätte |
| 42,5 Mrd. $ | Ausfuhren in die USA im August, ein Plus von 34,4 Prozent |
| +6,6 % | Ausfuhren in die Europäische Union im August |
| +129,8 % | Ausfuhren von Halbleitern, Fahrzeuge kamen auf plus 43 Prozent |
| 1,2 Bio. $ | Handelsüberschuss des gesamten Vorjahres, ein Rekord |
Was die beiden Raten zu sagen scheinen
In der Meldung der Zollverwaltung stehen zwei Prozentwerte nebeneinander. Die Ausfuhren legten im August gegenüber dem Vorjahresmonat um 25,0 Prozent zu, die Einfuhren um 28,2 Prozent. Die zweite Zahl ist größer, und daraus folgt scheinbar zwingend, dass China aufholt. Wenn das Land schneller einkauft als es verkauft, muss der Abstand zwischen beiden kleiner werden.
Er ist größer geworden. Der Handelsüberschuss stieg von 112,5 Milliarden Dollar im Juli auf 119,1 Milliarden im August, und gegenüber dem Vorjahresmonat legte er um rund 18 Prozent zu. Die Meldungen zu diesen Zahlen tragen beides nebeneinander, die schnelleren Einfuhren und den größeren Überschuss, ohne dass jemand den scheinbaren Widerspruch auflöst.
Der Zeitpunkt macht die Sache heikler als sonst. Bei einem Treffen der zwanzig großen Volkswirtschaften steht die Frage der Handelsungleichgewichte auf der Tagesordnung, der amerikanische Finanzminister nennt Chinas Überschuss ein Hindernis für das globale Wachstum, und China war dort das einzige Mitglied, das dem widersprach. In dieser Lage ist ein schneller wachsender Einfuhrwert ein Argument, und wer ihn als Beleg für ein Umsteuern liest, liest ihn falsch. Nicht weil die Zahl falsch wäre, sondern weil sie ohne ihre Bezugsgröße nichts über den Abstand aussagt.
Die Rechnung, die den Widerspruch auflöst
Eine Prozentangabe ist eine Verhältniszahl, sie sagt nichts darüber, wie viel Geld sich bewegt hat. Dafür braucht es den Betrag, auf den sie sich bezieht, und genau der fehlt in der Gegenüberstellung. Chinas Ausfuhren lagen im August 2026 bei 401,4 Milliarden Dollar, die Einfuhren bei 282,4 Milliarden. Rechnet man die Wachstumsraten heraus, kommt man für den Vorjahresmonat auf rund 321 Milliarden Ausfuhren und rund 220 Milliarden Einfuhren.
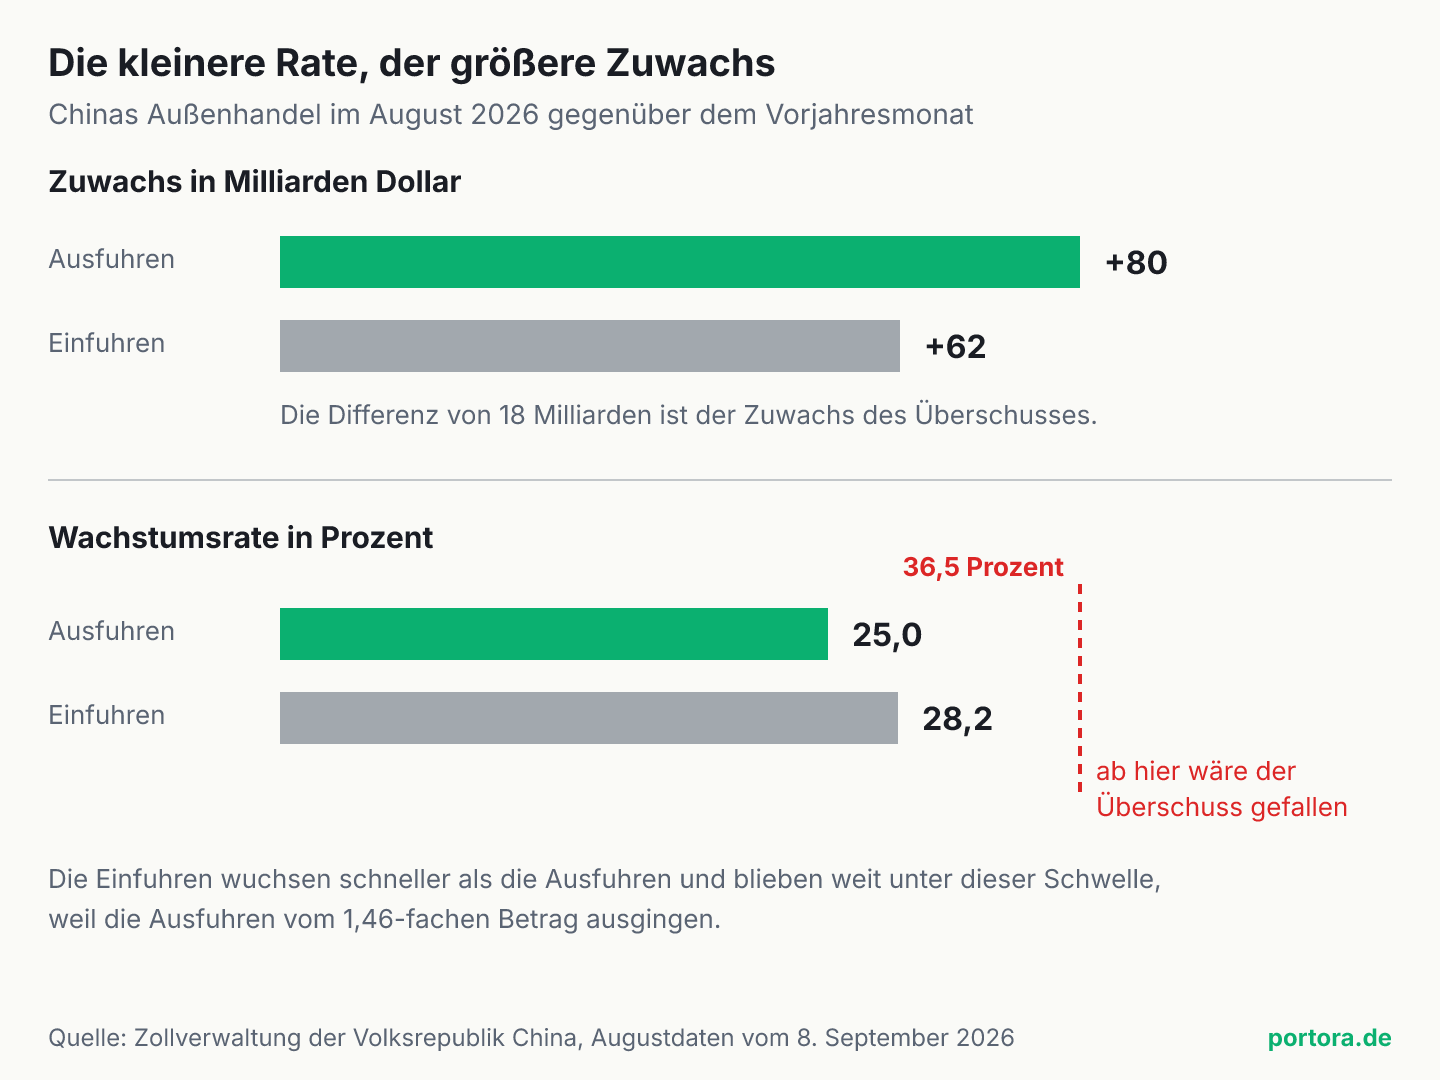
Damit ist der Fall entschieden, bevor die Prozentwerte überhaupt eine Rolle spielen. Die Ausfuhren gingen von einem Betrag aus, der rund das Anderthalbfache der Einfuhren war, genauer vom 1,46-fachen. Ein Viertel Wachstum auf 321 Milliarden sind rund 80 Milliarden Dollar. Gut 28 Prozent Wachstum auf 220 Milliarden sind rund 62 Milliarden. Die kleinere Rate hat den größeren Zuwachs erzeugt, weil sie auf dem größeren Betrag arbeitet.
Die Differenz zwischen beiden Zuwächsen sind rund 18 Milliarden Dollar, und genau um diesen Betrag ist der Überschuss gegenüber dem Vorjahresmonat gewachsen. Aus rund 101 Milliarden wurden 119,1 Milliarden. Alles daran ist Arithmetik, und nichts daran verlangt eine Aussage darüber, ob Chinas Wirtschaft gerade stark oder schwach ist.
Dieser Effekt hat einen Namen, er heißt Basiseffekt, und er ist der Grund dafür, dass Wachstumsraten so oft in die Irre führen. Er tritt immer dann auf, wenn zwei Größen sehr verschieden groß sind und man ihre Veränderungen in Prozent gegenüberstellt. Auf dem eigenen Konto sieht man dasselbe. Wer 3.000 Euro verdient und 1.000 Euro Miete zahlt, behält 2.000 Euro. Steigt das Gehalt um fünf Prozent und die Miete um zehn, dann wächst die Miete doppelt so schnell, und übrig bleiben trotzdem 2.050 Euro statt 2.000. Die Miete müsste um mehr als fünfzehn Prozent steigen, damit weniger übrig bleibt.
Ab welcher Rate der Überschuss wirklich fällt
Die nützlichste Zahl in dieser Sache steht in keiner Meldung, weil sie erst aus den anderen entsteht. Sie beantwortet die Frage, wie schnell die Einfuhren hätten wachsen müssen, damit der Überschuss nicht steigt. Die Rechnung dazu ist eine Multiplikation. Man nimmt die Wachstumsrate der Ausfuhren und multipliziert sie mit dem Verhältnis der beiden Ausgangsbeträge.
Für China heißt das 25,0 Prozent mal 1,46, und das ergibt 36,5 Prozent. Erst ab dieser Einfuhrrate wäre der Abstand zwischen beiden Seiten geschrumpft. Tatsächlich wuchsen die Einfuhren um 28,2 Prozent, also acht Prozentpunkte darunter, und das ist kein knappes Verfehlen, sondern ein Abstand von rund einem Viertel. Auch die Erwartung der Ökonomen, die bei 30 Prozent lag, hätte nicht gereicht.
Die Schwelle steht dabei nicht fest, denn das Verhältnis der beiden Beträge verschiebt sich mit jedem Monat, in dem die Einfuhren schneller wachsen. Fortgeschrieben mit den Raten dieses Augusts schrumpft es jedes Jahr um rund zweieinhalb Prozent, also von heute 1,46 auf etwa 1,42 nach einem Jahr und auf etwa 1,29 nach fünf Jahren. Die Angleichung findet also wirklich statt, sie ist nur langsam.
Wie langsam, zeigt die Verlängerung dieser Rechnung. Erst wenn das Verhältnis auf 1,13 gefallen wäre, würde die höhere Einfuhrrate den Überschuss tatsächlich drücken, und bei unveränderten Raten dauert das gut zehn Jahre. Das ist ausdrücklich keine Prognose, denn keine Wachstumsrate bleibt ein Jahrzehnt konstant, und der Sinn der Rechnung liegt woanders. Sie zeigt die Größenordnung, um die eine Debatte über schrumpfende Ungleichgewichte streitet. Wer aus einem einzelnen Monat mit schnelleren Einfuhren eine Wende liest, hat die Distanz zwischen den beiden Beträgen nicht angesehen.
Damit hat der Leser einen Handgriff, den er auf jede Meldung dieser Art anwenden kann. Wenn irgendwo zwei Wachstumsraten gegeneinander stehen und daraus ein Schluss über eine Differenz gezogen wird, ist die erste Frage nicht, welche Rate größer ist, sondern wie groß die beiden Beträge sind, auf die sie sich beziehen. Bei einem Verhältnis von eins zu eins entscheidet die Rate allein. Bei anderthalb zu eins braucht die kleinere Seite die anderthalbfache Rate, nur um mitzuhalten.
Der Handgriff gilt weit über den Außenhandel hinaus. In einer Gewinn- und Verlustrechnung stehen Umsatz und Kosten in demselben Verhältnis zueinander, und ein Unternehmen, dessen Kosten prozentual stärker steigen als der Umsatz, kann trotzdem mehr verdienen als im Vorjahr. In einem Staatshaushalt gilt dasselbe für Einnahmen und Ausgaben. Überall dort ist die Prozentangabe die auffällige und die Bezugsgröße die entscheidende Zahl.
Warum dieselbe Konstellation in Japan ins Defizit kippte
Dass es an der Basis liegt und nicht an der Rate, lässt sich an einem Gegenfall zeigen, der nur sieben Wochen zurückliegt. Im Juni meldete Japan Ausfuhren mit einem Plus von 19,3 Prozent und Einfuhren mit einem Plus von 25,4 Prozent. Das Verhältnis der beiden Raten ist dem chinesischen sehr ähnlich, in beiden Fällen wächst die Einfuhrseite um rund ein Fünftel schneller. Das Ergebnis war das genaue Gegenteil. Aus einem Überschuss von 122 Milliarden Yen wurde ein Defizit von 407 Milliarden.
Der Unterschied liegt in einer einzigen Größe. Japans Ausfuhren und Einfuhren waren im Ausgangsmonat praktisch gleich groß, der Überschuss von 122 Milliarden Yen war gegenüber dem Handelsvolumen verschwindend. Das Verhältnis lag also nahe bei eins, und die Schwelle nach der Rechnung von oben entsprechend nahe an den 19,3 Prozent der Ausfuhrseite. Eine Einfuhrrate von 25,4 Prozent lag deutlich darüber, und die Bilanz drehte.
In China liegt das Verhältnis bei 1,46, in Japan lag es bei etwa eins. Dieselbe Ratenkonstellation, zwei entgegengesetzte Ergebnisse, und der ganze Unterschied steckt in dieser einen Kennzahl. Was der japanische Fall zusätzlich zeigt, ist eine andere Zerlegung derselben Zahlen, nämlich die Aufteilung nach Währung und Menge, denn ein schwacher Yen verteuert die Einfuhren, ohne dass mehr Ware ins Land kommt. Diese Naht ist <a href="/news/yen-handelsbilanz-waehrung-statt-menge">getrennt auseinandergenommen</a> und gehört neben die Basis-Frage, nicht an ihre Stelle.
Für den chinesischen Fall bedeutet das einen Vorbehalt, der ausdrücklich hierhin gehört. Auch die chinesischen Werte sind Dollarbeträge und keine Mengen. Ein Teil des Einfuhrwachstums kann aus Preisen stammen, und bei Rohstoffen, die China in großem Umfang einführt, ist das bei einem Ölpreis nahe hundert Dollar sogar wahrscheinlich. Für die hier gezeigte Rechnung spielt das keine Rolle, denn sie vergleicht zwei Wertgrößen miteinander. Für die Frage, ob Chinas Binnennachfrage wirklich anzieht, spielt es die entscheidende Rolle, und diese Frage beantwortet die Statistik nicht.
Woher die 80 Milliarden auf der Ausfuhrseite kommen
Die Ausfuhrseite trägt den Zuwachs, und sie tut es sehr ungleichmäßig verteilt. Die Ausfuhren von Halbleitern lagen im August um 129,8 Prozent über dem Vorjahresmonat, die von Fahrzeugen um 43 Prozent. Das sind Größenordnungen, die nichts mehr mit einer allgemeinen Konjunkturbewegung zu tun haben, sondern mit dem Aufbau von Kapazitäten in zwei bestimmten Wirtschaftszweigen.
Nach Zielregionen fällt das Bild noch weiter auseinander. Die Ausfuhren in die Vereinigten Staaten stiegen um 34,4 Prozent auf 42,5 Milliarden Dollar, während die Ausfuhren in die Europäische Union um 6,6 Prozent zulegten. Der bilaterale Überschuss gegenüber den USA lag im August bei rund 29 Milliarden Dollar. Diese Zahlen stehen im Zentrum der laufenden Handelsgespräche, und sie erklären, warum eine Meldung über Chinas Einfuhrwachstum gerade politisch gelesen wird.
Einordnend gehört dazu, dass der Vorjahreswert die Basis all dieser Prozentangaben ist und selbst schon hoch war. Chinas Handelsüberschuss belief sich im gesamten Vorjahr auf 1,2 Billionen Dollar und damit auf einen Rekord. Ein Wachstum von hier aus ist etwas anderes als dieselbe Rate aus einem gedrückten Ausgangsjahr, und auch das ist wieder eine Frage der Basis. Wer über zwölf Monate rechnet, kommt auf einen Überschuss, der auf einen neuen Höchststand zuläuft.
Der faire Gegenpunkt
Gegen diesen Text lässt sich einwenden, dass er eine Trivialität aufbläst. Dass Prozente von verschiedenen Basen nicht vergleichbar sind, lernt man in der Schule, und jeder Volkswirt, der die Zahlen beruflich liest, macht diese Rechnung im Kopf. Für ihn ist der Befund keine Nachricht.
Der Einwand stimmt für die Fachwelt und geht an der Praxis vorbei. Die beiden Prozentwerte stehen in jeder Zusammenfassung dieser Meldung nebeneinander, die Schwelle von 36,5 Prozent steht in keiner, und die Einfuhrzahl wird gerade in einer politischen Debatte als Beleg für ein Umsteuern verwendet. Eine Rechnung ist nicht deshalb überflüssig, weil sie einfach ist, sondern erst dann, wenn sie auch gemacht wird.
Ein zweiter Einwand wiegt schwerer und schränkt die Reichweite dieses Textes wirklich ein. Die Rechnung zeigt, warum der Überschuss gestiegen ist, und sie sagt nichts darüber, ob Chinas Binnennachfrage anzieht. Ein Einfuhrwachstum von 28,2 Prozent ist für sich genommen kräftig, es lag nur unter der Erwartung von 30 Prozent und unter der Schwelle, ab der es den Saldo gedreht hätte. Beides gleichzeitig ist wahr. Wer aus diesem Text liest, in China passiere nichts, hat ihn in die andere Richtung falsch gelesen.
Und schließlich ist ein einzelner Monat ein einzelner Monat. Die Rate der Einfuhren lag im Juli bei 27,5 und im August bei 28,2 Prozent, die der Ausfuhren bei 23,9 und dann 25,0 Prozent. Beide Seiten haben sich beschleunigt. Ob sich das Verhältnis der beiden Basen über die kommenden Quartale verschiebt, ist die eigentlich interessante Frage, und sie lässt sich aus zwei Monaten nicht beantworten.
Was das für Anleger heißt
Für ein breit gestreutes Depot wirkt diese Statistik auf zwei Wegen, und beide sind mittelbar. Der erste läuft über die Unternehmen selbst. China stellt einen erheblichen Teil des Schwellenland-Anteils in einem Weltdepot, und ein Ausfuhrwachstum von 25 Prozent ist eine Aussage über die Umsätze dieser Firmen, insbesondere in den beiden Zweigen, die den Zuwachs tragen. Wie unterschiedlich die Lage innerhalb desselben Landes sein kann, ist <a href="/news/china-bip-zwei-volkswirtschaften">an anderer Stelle</a> auseinandergenommen.
Der zweite Weg ist der wichtigere und der unauffälligere. Ein Handelsüberschuss dieser Größe ist zugleich ein Kapitalstrom, denn die Dollar, die für chinesische Waren bezahlt werden, müssen angelegt werden. Ein erheblicher Teil davon ist seit Jahrzehnten in amerikanische Staatsanleihen geflossen. Das ist dieselbe Rendite, an der jeder Anleihefonds im Depot hängt und mit der die Aktienseite abgezinst wird. Ein wachsender Überschuss und eine laufende Debatte darüber, ob er schrumpfen soll, betreffen damit indirekt den Zins, den ein deutscher Anleger auf seine Papiere bekommt.
Der übertragbare Teil bleibt der Handgriff. Wenn zwei Wachstumsraten gegeneinander gestellt werden, um etwas über ihre Differenz zu sagen, gehören die beiden Ausgangsbeträge dazu, sonst ist der Vergleich wertlos. Dieselbe Disziplin gilt, wenn ein Saldo nach Warengruppen aufgeschlüsselt wird, wie es <a href="/news/us-handelsdefizit-warengruppe-statt-saldo">an der amerikanischen Handelsbilanz</a> gezeigt ist. Beide Handgriffe zusammen genügen für die meisten Meldungen dieser Art.
Was dieser Text ausdrücklich nicht liefert, ist eine Aussage darüber, ob chinesische Aktien gerade günstig sind oder wohin der Yuan läuft. Eine Monatsstatistik trägt das nicht, und die politische Frage, ob ein Handelsüberschuss gut oder schlecht ist, gehört ohnehin nicht in eine Rechnung, sondern in eine Debatte, die jeder Leser für sich führt.
Quellen
Zur Entstehung dieses Artikels
Dieser Beitrag wurde auf Basis der oben verlinkten Quellen mit KI-Unterstützung erstellt und vor Veröffentlichung redaktionell geprüft. Stand der Daten ist der 8. September 2026. Die Augustzahlen der chinesischen Zollverwaltung sind vorläufige Ergebnisse und werden revidiert. Die absoluten Werte für Ausfuhren, Einfuhren und Saldo sowie die Wachstumsraten stammen aus der Veröffentlichung selbst und der Agenturberichterstattung darüber. Die Werte für den Vorjahresmonat August 2025 sind nicht direkt entnommen, sondern aus den gerundet veröffentlichten Wachstumsraten zurückgerechnet, deshalb stehen sie im Text durchgehend als gerundete Größen und tragen eine Unsicherheit von einigen Milliarden Dollar. Die Probe geht auf, die zurückgerechneten Werte ergeben einen Augustsaldo von 119,1 Milliarden Dollar und stimmen damit mit dem gemeldeten überein. Die Schwelle von 36,5 Prozent ist eine eigene Rechnung aus diesen Werten und keine veröffentlichte Zahl. Alle Beträge sind Werte in Dollar und keine Mengen, ein Preisanteil am Einfuhrwachstum ist nicht herausgerechnet, worauf der Text ausdrücklich hinweist. Die japanischen Vergleichszahlen stammen aus der Veröffentlichung des dortigen Finanzministeriums für Juni 2026. Die Einordnung im Abschnitt zu den Folgen für Anleger ist eine Deutung der Redaktion, keine Feststellung.
Hinweis: Dieser Beitrag ist eine journalistische Analyse und Einordnung zu allgemeinen wirtschaftlichen Zusammenhängen. Er stellt keine Anlageberatung und keine Anlage- oder Anlagestrategieempfehlung im Sinne der Marktmissbrauchsverordnung (EU) 596/2014 dar, ist keine Aufforderung zum Kauf oder Verkauf von Finanzinstrumenten und ersetzt keine individuelle Beratung. Genannte Wertpapiere, Indizes oder Anlageklassen dienen ausschließlich der Veranschaulichung. Jede Anlageentscheidung liegt in eigener Verantwortung.
Portora kennenlernen
Wenn dich Einordnung im Alltag interessiert, liest Portora deine eigenen Zahlen genauso ruhig.
Hier ordnen wir wirtschaftspolitische Entwicklungen sachlich ein. Im Cockpit siehst du, wie sie auf deine eigene Situation wirken.